В окно выглядывать – покой, мир, безопасная ситуация.В него вылезать или из...


Как заполнить расчет 6-НДФЛ за 4 квартал 2016 года? Утверждена ли новая форма расчета 6-НДФЛ? Как показать в расчете декабрьскую зарплату, выплаченную в январе 2017 года? Как юридическим лицам отразить годовую премию за 2016 год, которую перечислили работникам в декабре? Нужно ли включать в расчет данные по сентябрьской зарплате? Ответы на эти и другие вопросы вы найдете в данной статье, а также на конкретном примере сможете ознакомиться образцом заполнения расчета 6-НДФЛ за 2016 год. Данный материал подготовлен с учетом всех новых правил заполнения отчетности, основанных на самых последних разъяснениях от ФНС.
Расчет по форме 6-НДФЛ сдают в ИФНС по итогам каждого квартала. Срок представления – не позднее последнего дня месяца, следующего за кварталом. Так, к примеру, 6-НДФЛ за 9 месяцев 2016 года требовалось сдать не позднее 31 октября 2016 года. Однако срок сдачи годовой отчетности по НДФЛ иной. Годовой расчет 6-НДФЛ по итогам 2016 года, по общему правилу, нужно сдавать не позднее 1 апреля года, следующего за отчетным. Об этом сказано в абзаце 3 пункта 2 статьи 230 Налогового кодекса РФ.
Налоговое законодательство предусматривает, что если последний срок подачи расчета 6-НДФЛ приходится на выходной или нерабочий праздничный день, то отчетность можно сдать в ближайший рабочий день (п. 7 ст. 6.1 НК РФ). 1 и 2 апреля 2017 года – это суббота и воскресенье. Поэтому годовой расчет 6-НДФЛ нужно сдать в налоговую инспекцию не позднее 3 апреля 2017 года (это рабочий понедельник). См. « ».
Стоит обратить внимание, что годовой расчет 6-НДФЛ за 2016 года часто именуют «расчетом 6-НДФЛ за 4 квартал 2016 года». Однако так называть его не совсем правильно. Дело в том, что не позднее 3 апреля 2017 в инспекцию требуется сдать именно годовую отчетность за весь 2016 год, а не только за 4 квартал 2016 года. Именно на этом сделан акцент в абзаце 3 пункта 2 статьи 230 НК РФ. Более того, показатели раздела 1 расчета 6-НДФЛ заполняются нарастающим итогом с начала 2016 года, а не только за IV квартал. Поэтому можно с уверенностью сказать, что сдается именно годовая отчетность по НДФЛ, а не квартальная.
Сдать годовой расчет по форме 6-НДФЛ за 2016 год должны все налоговые агенты (п. 2 ст. 230 НК РФ). Налоговые агенты по НДФЛ – это, как правило, работодатели (организации и индивидуальные предприниматели), которые выплачивают доходы по трудовым договорам. Также налоговыми агентами могут считаться заказчики, выплачивающие вознаграждения исполнителям по гражданско-правовым договорам. Однако стоит признать, что вопрос наличия факта выплат и начислений в 2016 году достаточно индивидуальный и, на практике, могут быть различные спорные ситуации. Рассмотрим три распространенных примера и поясним, когда и кому нужно сдавать 6-НДФЛ за 2016 год.
Если с 1 января по 31 декабря 2016 года включительно организация или ИП не начисляли и не выплачивали физическим лицам никаких доходов, не удерживали НДФЛ и не перечисляли налог в бюджет, то сдавать годовой расчет 6-НДФЛ за 2016 год не нужно. В таком случае не было факта, при наступлении которого компания или ИП становятся налоговыми агентами (п.1 ст. 226 НК РФ). При этом можно направить в ИФНС нулевой 6-НДФЛ. Налоговая инспекция обязана его принять. « ».
Стоит заметить, что некоторые бухгалтеры полагают целесообразным вместо «нулёвок» направлять в налоговые инспекции письма с пояснениями о том, почему 6-НДФЛ не был сдан. При таком варианте, подобное письмо лучше отправить не позднее 3 апреля 2017 года. См. « ».
В условиях экономического кризиса распространены случаи, когда реальных выплат в пользу физических лиц в 2016 году не было, но зарплату или вознаграждения бухгалтер продолжал начислять. Такое, в принципе, возможно, когда на выплату заработка у бизнеса, допустим, нет денег. Сдавать ли тогда отчетность? Поясним.
Если в период с января по декабрь 2016 года включительно существовало хотя бы одно начисление, то сдать расчет годовой 6-НДФЛ за 2016 год нужно. Объясняется это тем, что с начисленного дохода нужно исчислить НДФЛ, даже если доход еще фактически не выплачен (п. 3 ст. 226 НК РФ). Поэтому начисленную сумму дохода и начисленный НДФЛ нужно зафиксировать в годовом расчете 6-НДФЛ за 2016 года. Собственно, в том числе, в этих целях и была введена отчетность по форме 6-НДФЛ, чтобы налоговики могли отслеживать начисленные, но не уплаченные суммы НДФЛ.
Некоторые налоговые агенты могли выплатить доходы в 2016 году лишь один-два раза. Например, генеральный директор – единственный учредитель мог единовременно получить выплату в виде дивидендов. Требуется ли тогда заполнять и направлять в ИФНС годовой 6-НДФЛ, если работников в организации нет? Предположим, что доход был выплачен в феврале (то есть, в I квартале 2016 года). В такой ситуации годовой расчет 6-НДФЛ за 2016 год следует передать налоговикам, поскольку в налоговом периоде с января по декабрь имел факт начислений и выплат. Аналогичный подход применяйте если доход был выплачен, к примеру, только в IV квартале 2016 года. Тогда тоже нужно подать годовой расчет.
Если выплаты имели место, к примеру, только в I квартале 2016 года, то в расчете 6-НДФЛ за 4 квартал 2016 года нужно заполнить только раздел 1. Раздел 2 формировать не требуется. Это следует из Письма ФНС от 23.03.2016 № БС-4-11/4958, в котором рассматривался вопрос о единовременной выплате дивидендов. См. « ».
Новая форма расчета 6-НДФЛ для заполнения и сдачи в ИФНС за 2016 год утверждена не была. Поэтому годовой отчет 6-НДФЛ готовьте по форме, утвержденной Приказом ФНС России от 14.10.2015 № ММВ-7-11/450. Изменения в этот бланк еще никогда не вносились. Его вы применяли весь 2016 год. Скачайте актуальную для заполнения форму бланка расчета 6-НДФЛ в формате Excel и порядок его заполнения по .

Годовой бланк расчета 6-НДФЛ включает в себя:
При заполнении годового 6-НДФЛ за 2016 год в верхней части титульного листа отметьте ИНН, КПП и сокращенное название организации (если сокращенного нет – полное). Если же требуется сдать расчет в отношении физлиц, получивших выплаты от обособленного подразделения, то проставьте КПП «обособки». Индивидуальным предпринимателям, адвокатам и нотариусам нужно отметить только свой ИНН.
В строке «Номер корректировки» годового расчета отметьте «000», если за 2016 года подается расчет впервые. Если же сдают исправленный расчет, то отражают соответствующий номер корректировки («001», «002» и т. д.).
По строке «Период представления (код)» укажите 34 – это означает, что вы сдаете 6-НДФЛ за 2016 год. В графе «Налоговый период (год)» отметьте год, за который подается полугодовой расчет, а именно – 2016.
Укажите код подразделения ИФНС, в которую направляется годовая отчетность и код по строке «По месту нахождения (учета)». Этот код покажет, почему вы сдаете 6-НДФЛ именно сюда. Большинство налоговых агентов отражают такие коды:
При правильном заполнении, образец заполнения титульного листа годового расчета 6-НДФЛ может выглядеть так:

В разделе 1 6-НДФЛ за 2016 года «Обобщенные показатели» показывайте общую за весь год сумму начисленных доходов, налоговых вычетов и общую сумму начисленного и удержанного налога. Первый раздел заполняется нарастающим итогом за I квартал, полугодие, девять месяцев и 2016 год (письмо ФНС России от 18.02.2016 № БС-3-11/650). Поэтому в разделе 1 6-НДФЛ за 2016 год должны найти отражение сводные показатели с 1 января по 31 декабря 2016 года включительно. Сведения для заполнения берите из регистров налогового учета по НДФЛ. См. « ».
Выглядит раздел 1 так:

Поясним, какие строки обобщенных значений находятся в разделе 1:
| Строка | Что показывают |
| 010 | Ставку НДФЛ (для каждой ставки заполняйте свой раздел 1). |
| 020 | Сумму начисленного дохода. |
| 025 | Доходы в виде дивидендов с января по декабрь 2016 года включительно. См. « ». |
| 030 | Сумму налоговых вычетов « ». |
| 040 | Сумму исчисленного НДФЛ с начала года. Чтобы определить величину этого показателя, сложите суммы НДФЛ, начисленные с доходов всех сотрудников. |
| 045 | Сумму исчисленного НДФЛ с дивидендов нарастающим итогом за весь 2016 год: с 1 января по 31 декабря 2016 года. |
| 050 | Сумму фиксированных авансовых платежей, которые зачтены в счет НДФЛ с доходов иностранцев, работающих по патентам. Однако эта сумма не должна превышать общую величину исчисленного НДФЛ (письмо ФНС России от 10.03.2016 г. № БС-4-11/3852). |
| 060 | Общее количество физических лиц, получивших доход, в течение отчетного (налогового) периода. |
| 070 | Сумму удержанного НДФЛ. |
| 080 | Сумму НДФЛ, не удержанного налоговым агентом. Имеются в виду суммы, которые компания или ИП должны были удержать до конца 4 квартала 2016 год, но по каким-либо причинам не сделали этого. |
| 090 | Сумму возвращенного НДФЛ (по статье 231 НК РФ). |
В разделе 2 годового отчета 6-НДФЛ указывают:
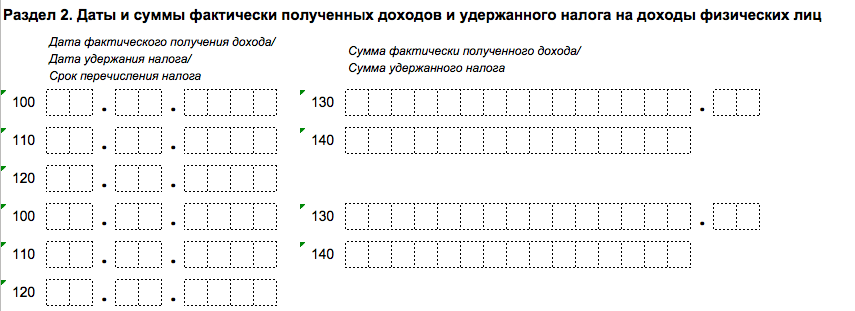
При заполнении раздела 2 совершенные операции отражайте в хронологическом порядке. Поясним предназначение строк раздела 2 в таблице:
| Строка | Заполнение |
| 100 | Даты фактического получения доходов. К примеру, для зарплаты – это последний день месяца, за который начислена зарплата. Для некоторых других выплаты – иные даты (п.2 ст. 223 НК РФ). |
| 110 | Даты удержания НДФЛ. |
| 120 | Даты, не позднее которых НДФЛ должен быть перечислен бюджет (п. 6 ст. 226, п. 9 ст. 226.1 НК РФ). Обычно, это день, следующий за днем выплаты дохода. Но, допустим, для больничных и отпускных срок перечисления налога в бюджет другой: последнее число месяца, в котором производились такие выплаты. Если срок перечисления налога приходится на выходной день, в строке 120 указывается ближайший за ним рабочий день (п. 7 ст. 6.1 НК РФ). |
| 130 | Сумма дохода (в том числе, НДФЛ), который получен на дату, указанную по строке 100. Также см. « ». |
| 140 | Сумму налога, которая удержана на дату по строке 110. |
Имейте в виду, что в раздел 2 годового 6-НДФЛ за 2016 года следует включать только показатели, относящиеся к трем последним месяцам отчетного периода (письмо ФНС России от 18.02.2016 № БС-3-11/650). То есть, нужно показать доходы и НДФЛ – с разбивкой по датам – только по операциям, совершенным в октябре, ноябре и декабре 2016 года включительно. Операции 2017 года в раздел 2 не включайте.
Теперь приведем пример заполнения расчета 6-НДФЛ за 2016 год, чтобы был понятен общий принцип заполнения разделов. Предположим, что в 2016 году от организации получили доход 27 человек. Всего за период с января по декабрь обобщенные показатели для раздела 1 следующие:
Что же касается непосредственно IV квартала 2016 года, то доходы, вычеты и НДФЛ распределились следующим образом:
| Дата дохода | Вид дохода | Сумма дохода | Сумма вычетов | Сумма НДФЛ | Ставка НДФЛ | Удержали НДФЛ | Заплатили НДФЛ |
| 30.09.2016 | Зарплата за сентябрь 2016 г. | 562 000 | 3000 | 72 670 | 13 | 05.10.2016 | 06.10.2016 |
| 30.10.2016 | Зарплата за октябрь 2016 г. | 588 000 | 3000 | 76 050 | 13 | 03.11.2016 | 07.11.2016 |
| 28.11.2016 | Больничные | 14 200 | - | 1846 | 13 | 28.11.2016 | 30.11.2016 |
| 30.11.2016 | Зарплата за ноябрь 2016 г. | 588 000 | 3000 | 76 050 | 13 | 05.12.2016 | 06.12.2016 |
| 30.12.2016 | Зарплата за декабрь 2016 г. | 654 000 | 3000 | 84 630 | 13 | 31.12.2016 | 09.01.2017 |
| 30.12.2016 | Годовая премия | 250 000 | 3000 | 32 103 | 13 | 30.12.2016 | 09.01.2017 |
При таких условиях в разделе 1 нужно показать обобщенные сведения с начала 2016 года нарастающим итогом, а в разделе 2 распределить начисления и выплаты, касающиеся 4 квартала 2016 года. Выглядеть это будет так:
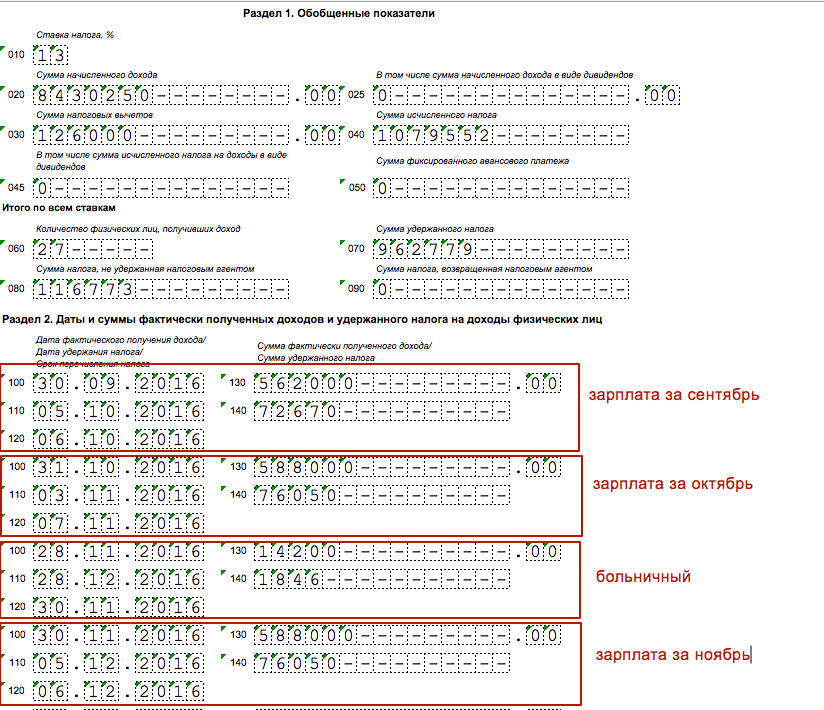
Обратите внимание, что в условиях нашего примера фигурирует зарплата за декабрь и годовая премия за 2016 год, которые выплачены работникам 30 декабря 2016 года. Однако эти выплаты в годовом отчете 6-НДФЛ мы не отразили. При этом не имеет значения, когда вы фактически выплатили декабрьскую зарплату и годовую премию: в 2016 или 2017 году. Их нужно отразить в разделе 2 расчета 6-НДФЛ за I квартал 2017 года, поскольку эти операции будут завершены уже в 2017 году. По последним разъяснениям налоговиков «завершение операции» нужно определять по крайней дате, когда НДФЛ должен быть перечислен в бюджет. Более подробно вопрос об отражении в 6-НДФЛ «переходящих» выплат мы рассмотрим далее.
Самые спорные вопросы в отношении заполнения 6-НДФЛ – это выплаты переходных периодов. С ними сталкиваются, когда зарплата или премия начислены в одном отчетном периоде, а выплачены в другом. Особенно неоднозначная ситуация сложилась с зарплатой за декабрь 2016 год. Дело в том, что одни работодатели зарплату за декабрь выдали до Нового года (в декабре). Другие организации и ИП выплатили зарплату и годовую премию в январе 2017 года. См. « ». Как показать декабрьские начисления в отчете, чтобы налоговики приняли 6-НДФЛ с первого раза? Давайте разбираться на конкретных примерах заполнения 6-НДФД за 2016 год.
Предположим, что зарплата за декабрь 2016 года была выплачена 30 декабря 2016 года. Месяц на эту дату еще не завершился, поэтому расценить такую выплату, как зарплату за декабрь в полном смысле этого слова нельзя. По сути, денежные средства, выплаченные до окончания месяца, правильно называть авансом. На 30 декабря работодатель еще не обязан исчислять и удерживать НДФЛ, поскольку зарплата становится доходом только в последний день месяца, за который она начислена – 31 декабря (п. 2 ст. 223 НК РФ). Несмотря на то что 31 декабря – это суббота, раньше этого срока ни исчислить, ни удержать НДФЛ нельзя (письма ФНС России от 16.05.2016 № БС-3-11/2169).

Пример 1
Организация перечислила работникам «зарплату» за декабрь 30 числа в сумме 180 000 рублей. С произведенной выплаты в этот же день был исчислен и удержан НДФЛ в сумме 23 400 рублей (180 000 x 13%). Эту сумму бухгалтер перевел в первый рабочий день 2017 года – 9 января.
При таких условиях в разделе 1 расчета 6-НДФЛ за 2016 год бухгалтеру правильно отразить зарплату так:
В разделе 2 расчета 6-НДФЛ за 2016 год декабрьская «зарплата», выплаченная 30 декабря, фигурировать никак не должна. Ее вы покажите в расчете за I квартал 2017 года. Ведь, заполняя раздел 2, нужно ориентироваться на дату, не позднее которой НДФЛ нужно перечислить в бюджет. То есть, выплаченный доход и удержанный НДФЛ нужно показывать в том отчетном периоде, на который приходится крайний срок для уплаты НДФЛ. Такие разъяснения даны в письме ФНС России от 24.10.2016 № БС-4-11/20126. В нашем примере перечислить НДФЛ нужно в ближайший январский рабочий день – 9 января 2017 года. Поэтому в разделе 2 расчета за I квартал 2017 года декабрьскую зарплату нужно будет показать так:
Имейте в виду, что датой удержания налога по строке 110 раздела 2 расчета 6-НДФЛ за 1 квартал 2017 года будет именно 31, а не 30 декабря 2016 года (когда была произведена выплата). Дело в том, что именно 31 декабря 2016 года вы должны были начислить декабрьскую зарплату и зачесть ее в счет ранее выплаченного аванса (который, по сути, и был декабрьской зарплатой). Аналогичная ситуация и с выплатами до 30 декабря. Если, к примеру, расчет по зарплате за декабрь был произведен в период с 26 по 29 декабря, то датой удержания НДФЛ, все равно, должна быть дата «31.12.2016».
Пример 2
Организация перечислила работникам «зарплату» за декабрь 26 декабря в сумме 380 000 рублей. В этот же день был удержан НДФЛ в размере 49 400 рублей (380 000 x 13 %). Удержанная сумма была перечислена в бюджет на следующий день – 27 декабря 2016 года.
В целях заполнения 6-НДФЛ бухгалтер обратился к письму ФНС от 24.03. 2016 № БС-4-11/5106. В этом письме было рекомендовано удерживать НДФЛ в день фактической выдачи зарплаты (26 декабря), а перечислить удержанную сумму в бюджет на следующий день (27 декабря). Кроме этого, налоговики советуют эти же даты отражать в расчете 6-НДФЛ. Однако следовать таким рекомендациям и заполнять таким образом раздел 2 расчета 6-НДФЛ за 2016 год мы не рекомендуем, как минимум, по двум причинам:

Некоторые бухгалтеры удержали НДФЛ с декабрьской зарплаты при следующей выплате дохода – с аванса за январь 2017 года. Как заполнять 6-НДФЛ в таком случае? Разберемся на примере.
Пример 3
Организация перечислила зарплату за декабрь 30 числа в сумме 120 000. С произведенной выплаты организация не исчисляла и удерживала НДФЛ. Бухгалтер исчислил НДФЛ 31 декабря 2016 года. Сумма налога получилась 15 600 рублей (120 000 x 13%). Эту сумму удержали с ближайшей выплаты – из аванса за январь 2017 года, выданного 19 января 2017 года.
При таких условиях зарплата за декабрь 2016 года перенесется в строку 020 расчета 6-НДФЛ за 2016 год, а НДФЛ с нее в строку 040 раздела 1 расчета 6-НДФЛ за 2016 год. Более того, налог, который не был удержан, нужно показать по строке 080, поскольку организация должны была удержать его, но не сделала этого.
В разделе 2 операцию в отчетности 6-НДФЛ за I квартал 2017 года можно показать так:

Такое заполнение и действия бухгалтера, по нашему мнению, нельзя назвать правильным, поскольку нарушено требование пункта 6 статьи 226 НК РФ, согласно которому НДФЛ с зарплаты по трудовому договору нужно перечислять не позднее дня, следующего за днем выплаты дохода. Соответственно по строке 120 должна быть дата не позднее 09.01.2017. Более того, не вполне ясно, что мешало бухгалтеру произвести удержание налога в декабре и не переносить эту операцию на следущий год. Не исключаем, что обозначенный выше вариант заполнения также может вернуться налоговому агенту с пометкой «ошибка». Однако, по нашей информации, некоторые налоговые инспекции рекомендуют заполнять расчет 6-НДФЛ именно так. Поэтому в подобной ситуации рекомендуем дополнительно проконсультироваться в своей ИФНС.
Многие работодатели выплатили зарплату за декабрь в январе 2017 года. Если так, то декабрьскую зарплату, выданную в январе 2017 года, в отчетности 6-НДФЛ за 2016 год показывайте только в разделе 1. Ведь доход в виде зарплаты вы признали в декабре и НДФЛ с него рассчитали в этом же месяце. Следовательно, в расчете 6-НДФЛ за 2016 год распределите выплаты так:
Строку 070 расчета 6-НДФЛ за 2016 год, предназначенную для удержанного налога, в этом случае не увеличивают, поскольку удержание состоялось уже в 2017 году (письмо ФНС России от 05.12. 2016 № БС-4-11/23138). В разделе 2 годового расчета декабрьскую зарплату, выплаченную в январе, не показывайте (письмо ФНС России от 29 ноября 2016 г. № БС-4-11/22677)
Зарплату за декабрь выдали после Нового года
9 января 2017 года организация выдала сотрудникам зарплату за декабрь 2016 года – 250 000 р. С выплаты в этот же день удержали НДФЛ – 32 500 р. (200 000 руб. × 13%). Эту сумму добавьте в строку 070 расчета 6-НДФЛ за I квартал 2017 года. В разделе 2 этого же расчета распределите даты по строкам 100–140:

Срок уплаты НДФЛ с зарплаты за сентябрь – в октябре 2016 года. Поэтому в расчете за девять месяцев эту выплату бухгалтер показывал только в разделе 1. Теперь эти суммы нужно перенести в отчетность за 2016 год. См. « ».
В разделе 2 расчета 6-НДФЛ за 2016 год нужно показать зарплату за сентябрь, выплаченную в октябре. Предположим, что сентябрьскую зарплату выдали 10 октября. Бухгалтер заполнит раздел 2 годового расчета 6-НДФЛ так, как на образце. Обоснованность такого подхода подтверждается, например, Письмом ФНС России от 01.08. № БС-4-11/13984.
Если операции по выплате премий завершены в IV квартале 2016 года, то их нужно показать в годовом расчете 6-НДФЛ. Однако имейте в виду, что зарплату и премию в разделе 2 формы 6-НДФЛ всегда нужно выделять отдельно друг от друга. Дело в том, что дата получения дохода в виде оплаты труда – это последний день месяца, за который работодатель начислил доход (п. 2 ст. 223 НК РФ). Премия – это бонус, а не зарплата, поэтому дата получения дохода – это день выплаты (письмо ФНС России от 08.06.2016 № БС-4-11/10169). Значит, даты в строках 100 по доходам будут отличаться. При выплате зарплаты и премии налоговому агенту нужно заполнять два блока строк 100–140, даже если зарплата и премия выплачены в один день в один день. Поясним на примере.
Если же годовую премию за 2016 года вы выплатили работникам в 2017 году, то, разумеется, что в раздел 2 годового 6-НДФЛ она не попадет. Премию вы покажете уже в расчетах, касающихся 2017 года.
Рассмотрим еще одну ситуацию, когда акт за выполненные работы (оказанные услуги) по гражданско-правому договору с физическим лицо был утвержден в декабре 2016 года, а оплата по нему прошла в январе 2017 года. В таком случае вознаграждение по договору и НДФЛ с него следует показать в разделах 1 и 2 расчета за I квартал 2017 года. В расчете за 2016 год операцию не показывайте. Это следует из письма ФНС России от 05.12.2016 № БС-4-11/23138.
Если же в декабре выдавался аванс по гражданско-правовому договору, то он должен попасть в раздел 2 годового расчета.
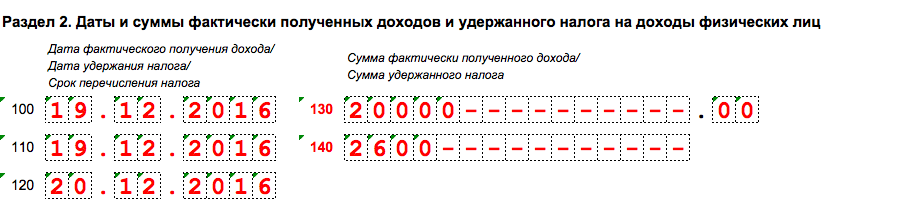
Аванс по договору подряда
Организация выплатила аванс физлицу по договору подряда 19 декабря 2016 года в размере 20 000 р. Удержанный из этой суммы налог составил 2600 р. (20 000 x 13 %). Остаток планируется выдать в январе 2017 года – после завершения и сдачи всех работ.
В такой ситуации аванс подрядчику отражайте в периоде выплаты (в декабре). Дата получения дохода в таком случае - день, когда фирма перевела или выдала деньги человеку. При этом не имеет значения, компания выдает деньги до окончания месяца, за который оказана услуга, или после.
В разделе 2 расчета 6-НДФЛ за 2016 год покажите аванс по строкам:
Расчеты по форме 6-НДФЛ за 2016 год направляйте налоговикам в электронном виде по телекоммуникационным каналам связи. «На бумаге» отчетность можно сдать в единственном случае – если в течение отчетного или налогового периода количество физлиц (получателей доходов) было меньше 25 человек. Это следует из положений абзаца 7 пункта 2 статьи 230 Налогового кодекса РФ.
Возможные штрафы и блокировка счета
За опоздание с представлением 6-НДФЛ за 2016 года возможен штраф – 1000 рублей за каждый полный или неполный месяц со дня для подачи расчета (п. 1.2 ст. 126 НК РФ). Но также если не сдать годовой расчет в течение 10 дней начиная с 3 апреля 2017 года, то ИФНС вправе заблокировать банковский счет (п. 3.2 ст. 76 НК РФ). Кроме того, если по результатам проверки налоговики обнаружат в расчете недостоверные сведения, то штраф за каждый расчет с такими данными составит 500 рублей.
Предложить нашим читателям универсальный образец заполнения 6-НДФЛ за 2016 года, к сожалению, не представляется возможным, поскольку заполнение годовой отчетности будет уникальным в каждом конкретном случае. Однако вы можете ознакомиться и скачать заполненный образец 6-НДФЛ за 4 квартал 2016 года, сформированный на реальном жизненном примере и конкретных цифрах.
6-НДФЛ - это новая ежеквартальная форма отчетности по налогу на доходы физических лиц. Ее всем работодателям нужно сдавать помимо привычных ежегодных справок 2-НДФЛ. Несмотря на то, что форма состоит всего из двух разделов, заполнять ее не так уж просто.
Чтобы вы смогли справиться с ней быстро и без ошибок, предлагаем почитать наш материал. Мы разобрали самые важные ситуации и на примерах пояснили правила заполнения 6-НДФЛ .
Представлять расчеты по форме 6-НДФЛ в налоговую инспекцию нужно всем компаниям и предпринимателям, которые хотя один раз начисляли и выплачивали доходы физическим лицам по трудовым или гражданско-правовым договорам (п. 2 ст. 230 НК РФ).
Получается, если компания или предприниматель не имеют работников или не производят выплаты физическим лицам, сдавать расчет не нужно. Подтверждают такой вывод и налоговики (письмо ФНС России от 23.03.2016 № БС-4-11/4958).
Имейте в виду, что многие инспекции ждут нулевых расчетов. Поэтому лучше уточнить в своей налоговой инспекции о необходимости представления нулевого расчета. Либо можно подстраховаться и написать в налоговую инспекцию письмо в произвольной форме, где указать причину, почему не сдается 6-НДФЛ (примерный образец смотрите ниже). Объяснения могут быть следующими: нет работников, не было выплат в течение отчетного периода, отсутствует деятельность.
Мнение эксперта по поводу сдачи нулевого отчета смотрите ниже.
Дату, когда удержан НДФЛ, следует отразить по строке 110. Налоговый кодекс требует удерживать налог в день выплаты дохода (п. 4 ст. 226 НК РФ). Поэтому в строке 110 ставьте дату, когда выдали физическому лицу деньги из кассы или перечислили их на его счет в банке. Например, если зарплата за сентябрь выплачена 5 октября, то датой удержания налога будет 5 октября.
Налог, рассчитанный с доходов в натуральной форме и материальной выгоды по займам, надо удержать с ближайшей денежной выплаты. Дату этой выплаты и надо указать в строке 110 в качестве момента удержания налога.
День, когда налог перечислен в бюджет, перечислен по строке 120. Обратите внимание, в 2016 году установлены разные сроки уплаты НДФЛ в зависимости от вида дохода. Так, по общему правилу НДФЛ нужно перечислять в бюджет не позднее дня, следующего за днем выплаты дохода. Исключение - налог с больничных и отпускных, его надо уплачивать не позже последнего числа месяца, в котором были выданы названные суммы (п. 6 ст. 226 НК РФ).
О том, какие даты ставить в строках 100, 110 и 120 раздела 2, смотрите в таблице ниже.

По строке 130 записывается сумма дохода физических лиц в рублях и копейках. Так как с аванса по зарплате НДФЛ не удерживают, на дату получения дохода в виде зарплаты в расчете 6-НДФЛ следует записать ее общую сумму за месяц.
По строке 140 указывается сумма удержанного налога.
Подробнее о том, как заполнять раздел 2 формы 6-НДФЛ, смотрите в комментарии эксперта. А ниже мы разберем самые важные ситуации из практики и на примерах поясним, какие именно показатели записывать в разделы 1 и 2.
Зарплату за отработанный месяц, которая выдается в следующем месяце, в форме 6-НДФЛ следует отражать по-особому.
Например, зарплата за сентябрь выплачена работникам в октябре. В этом случае в расчете за 9 месяцев сентябрьскую зарплату не нужно показывать в разделе 2. А в разделе 1 следует заполнить строки 020 и 040. В строку 020 записывается сумма сентябрьской зарплаты, в строке 040 - исчисленный НДФЛ. По строке 070 следует записать НДФЛ с зарплаты, выданной не позднее 30 сентября. Поэтому налог с сентябрьской зарплаты сюда не войдет. Но и в строку 080 формы налог с зарплаты за сентябрь записывать не нужно. Ведь на последний день отчетного периода доход работникам еще не выплачен. А значит, обязанность удерживать налог не возникло (письмо ФНС России от 01.08.2016 № БС-4-11/13984@).
Мнение эксперта по поводу отражения в 6-НДФЛ переходящей зарплаты смотрите ниже.
Пример. В ООО «Агат» с января по сентябрь включительно работало 12 сотрудников. Иностранцев среди работников нет. За период с января по сентябрь 2016 года в организации начислялась только заработная плата, других доходов у сотрудникам не выплачивали. Данные о заработной плате показаны в таблице ниже. Вторую часть заработной платы за сентябрь выдали 5 октября.
Покажем, как бухгалтер ООО «Агат» заполнит раздел 1 формы 6-НДФЛ за 9 месяцев 2016 года.
Таблица. Данные о зарплате ООО «Салют» за 9 месяцев 2016 года
В строке 020 бухгалтер поставит сумму начисленных выплат — 4 104 000 руб., в строке 030 — вычеты, равные 151 200 руб. В строке 040 — исчисленный НДФЛ — 513 864 руб. В строке 070 бухгалтер запишет налог с зарплаты за январь — август 2016 года. Поскольку до конца отчетного периода зарплата за сентябрь еще не выдана, налог с нее не удержан. И записывать в строке 070 отчета за 9 месяцев его не нужно. Показатель в строке 070 будет равен 456 404 руб. (513 864 руб. - 57 460 руб.).
В строке 080 бухгалтер поставит прочерк. Пример заполнения 6-НДФЛ показан далее.

Допустим, компания сентябрьскую зарплату выдала 29 сентября. В этом случае порядок заполнения формы 6-НДФЛ зависит от того, когда компания удерживает налог.
Если компания удержала налог с досрочной зарплаты (что в принципе не допустимо), то в строке 110 указывается дата выдачи зарплаты, в строке 120 - следующий рабочий день (письмо ФНС России от 24.03.2016 № БС-4-11/5106@).
Если же компания удерживает налог с будущих денежных выплат, например, с аванса за октябрь, тогда в строке 020 отражается вся зарплата за сентябрь. А в строках 100—140 такую зарплату нужно будет показать только в отчете по итогам 2016 года (письмо ФНС России от 29.04.2016 № БС-4-11/7893).
Мнение эксперта по поводу отражения в отчете досрочной зарплаты смотрите ниже.
Пример. ООО «Салют» выплачивает зарплату работникам в последний рабочий день месяца. Данные о выданной зарплате за июль — сентябрь показаны в таблице. Покажем, как бухгалтер ООО «Салют» заполнит раздел 2 формы 6-НДФЛ за 9 месяцев.
Таблица. Данные о зарплате ООО «Салют» за июль-сентябрь 2016 года
Месяц |
Дата выплаты окончательной суммы зарплаты |
Сумма начисленной зарплаты |
Удержанный НДФЛ |
|---|---|---|---|
|
Сентябрь |
В разделе 2 бухгалтер отразит выплаты за июль — сентябрь 2016 года. Заработную плату за каждый месяц он покажет в отдельных блоках. В строках 100 этих блоков он запишет последние дни каждого месяца — 31.07.2016, 31.08.2016 и 30.09.2016. В строках 110 будут даты выдачи второй части заработной платы. А в строках 120 — сроки уплаты НДФЛ, следующие рабочие дни после выплаты дохода. В строках 130 и 140 будут суммы начисленной заработной платы и удержанного НДФЛ. за 9 месяцев показан ниже.

Обычно доначисление зарплаты связано с выявлением ошибки. Например, бухгалтер неверно рассчитал надбавку. Занизил зарплату. В месяце, когда выявил ошибку, бухгалтер начислил недостающую часть.
Если, например, в 3 квартале работнику доначислена зарплата, ее следует показать в обоих разделах формы 6-НДФЛ за 9 месяцев 2016 года.
Включить доначисленную зарплату надо в строку 020, если доначислена она за месяцы отчетного года. Например, в июле 2016 года бухгалтер начислил доплату за июнь 2016 года.
Зарплату, доначисленную за прошлые годы, в строке 020 не нужно показывать. Так как дата получения дохода не входит в отчетный период (п. 2 ст. 223 НК РФ).
В строке 070 отражается НДФЛ с доначисленной зарплаты, если она включена в строку 020.
В разделе 2 отразить сведения надо, если в трех месяцах отчетного квартала выплачена зарплата. Налоговиков будет интересовать, не пропущен ли срок уплаты НДФЛ.
Пример. Работники получили зарплату за август 5 сентября. Через неделю бухгалтер узнал, что минимальная зарплата по региону увеличилась до 16 500 руб. Новый размер действует с 1 августа 2016 года.
Бухгалтер доначислил 12 сентября зарплату двум работникам. Общая сумма доплаты — 9000 руб. НДФЛ с доплаты — 1170 руб. (9000 руб. × 13%). Работники получили доплату в тот же день. Отразим доплату в отчете.
Бухгалтер показал доплату в отчете за 9 месяцев:
в разделе 1 — включил доплату в строки 020, 040 и 070.
разделе 2 — в строке 100 указал последнее число месяца, за который доначислена зарплата — 31.08.2016.
Заполнение формы 6-НДФЛ за 9 месяцев показано ниже.

Если зарплата всем работникам выплачивалась в один и тот же день, например, 5-го и 20-го числа, в разделе 2 формы 6-НДФЛ надо заполнить по одному блоку на зарплату за каждый месяц. Дело в том, что в самостоятельный блок в разделе 2 включаются данные о доходах, в отношении которых одинаковые даты, если:
В строке 100 указывается последнее число месяца, за который начислена зарплата. Считается, что именно в этот день сотрудниками получен доход по заработной плате (п. 2 ст. 223 НК РФ).
В строке 110 записывается дата, когда фактически выдали сотрудникам вторую часть зарплаты за этот месяц и удержали НДФЛ.
В строке 120 нам нужно прописать крайний срок уплаты налога по такой выплате, установленный законодательством. Это следующий день после выдачи второй части зарплаты (п. 6 ст. 226 НК РФ). А в строки 130 и 140 заносятся общие суммы зарплаты за месяц и удержанный с нее НДФЛ.
Обратите внимание, что в строках 130 записываются начисленные суммы без уменьшения их на НДФЛ (п. 4.2 Порядка заполнения).
А отдельно выплату аванса показывать в разделе 2 не нужно, ведь на дату выдачи аванса доход еще не считается полученным. И НДФЛ с аванса не удержан.
Пример. ООО «Салют» выдало всем сотрудникам аванс за август 20 числа этого месяца, а вторую часть зарплаты за август - 5 сентября. Всего начисленная зарплата за август составила 230 000 руб., НДФЛ с нее - 29 900 руб. Покажем, как бухгалтер отразит зарплату за август в разделе 2.
Так как всем работникам ООО «Салют» выплатило зарплату за август в один и тот же день, бухгалтер заполнит по ней один блок в разделе 2. В строке 100 он укажет 31.08.2016, в строке 110 - 05.09.2016, в строке 120 -- 06.02.2016. В строках 130 и 140 бухгалтер запишет 230 000 руб. и 29 900 руб. Заполненный фрагмент раздела 2 формы 6-НДФЛ дан ниже.

Если окончательная часть зарплаты выплачивается работникам в разные дни, например, одним 5-го числа, а другим 7-го, придется заполнять несколько блоков в разделе 2 форме 6-НДФЛ. Дата фактического получения дохода у этих выплат одна и та же - последний день месяца, за который начислена зарплата. А даты удержания налога и крайние сроки перечисления НДФЛ различны.
Если же вторая часть зарплаты выдана всем в один и тот же день, а аванс перечислен в разные, тогда надо заполнить один блок в разделе 2 отчета. Ведь НДФЛ с этой зарплаты удержан со всех сотрудников в один и тот же день.
А вот сведения об отпускных и больничных пособиях сотрудниках, выданных в разные дни, занести в раздел 2 следует отдельными блоками.
Мнение эксперта по поводу отражения в 6-НДФЛ зарплаты, которая выплачивается в разные дни, смотрите ниже.
Пример. В ООО «Аметист» трудится 5 работников. Аванс за август всем выплачен в один и тот же день 15 августа. А вот вторую половину зарплаты за этот месяц выдавали в два этапа. Четверым сотрудникам вторую половину зарплаты за август организация выплатила 1 сентября. Начисленная этим работникам сумма за месяц составила 180 000 руб., НДФЛ с нее - 23 400 руб. А один сотрудник получил зарплату только 5 сентября. Начисленная сумма этому работнику составила 42 000 руб., НДФЛ - 5460 руб. Покажем, как бухгалтер ООО «Сапфир» заполнить разделе 2 формы 6-НДФЛ.
Поскольку зарплату за август ООО «Сапфир» выдало не всем сотрудникам в один день, а двумя частями, в разделе 2 бухгалтер заполнит два блока. В первом блоке он отразит данные о доходах четырех сотрудниках. В строке 100 этого блока запишет 31.08.2016, в строке 110 - 01.09.2016, в строке 120 - 02.09.2016. В строках 130 и 140 бухгалтер поставит 180 000 руб. и 23 400 руб.
А второй блок бухгалтер ООО «Сапфир» заполнит так. В строке 100 запишет 31.08.2016, в строке 110 - 05.09.2016, в строке 120 - 06.09.2016. В строках 130 и 140 укажет значения 42 000 руб. и 5460 руб. Образец заполнения 6-НДФЛ показан далее.

Прежде всего отметим, что из всех видов государственных пособий, в 6-НДФЛ надо показывать только пособие по временной нетрудоспособности. Пособие по беременности и родам, единовременное пособие женщинам, вставшим на учет в медицинских учреждениях в ранние сроки беременности, единовременное пособие при рождении ребенка, а также ежемесячное пособие по уходу за ребенком в расчете не отражается.
Допустим, компания выплатила в сентябре зарплату и пособия за август. Специфика в том, что в отчете записывать пособия надо отдельно от зарплаты. Ведь для них установлена своя дата уплаты НДФЛ. Для зарплаты - день, следующий за днем выплаты, для больничных - последний день месяца, в котором они выплачены. А вот за какой месяц было начислено пособие, для формы 6-НДФЛ неважно
Мнение эксперта по поводу отражения в отчете пособий по временной нетрудоспособности смотрите ниже.
Пример. Компания 5 сентября выплатила работнику зарплату за август в размере 40 000 руб. и пособие по болезни в сумме 7500 руб. НДФЛ с зарплаты - 5200 руб., с пособия - 975 руб. Пример заполнения 6-НДФЛ с больничными показан ниже.

Если компания начислила зарплату, но сотрудники ее не получили, тогда возможны два варианта заполнения формы 6-НДФЛ.
Первый - не заполнять раздел 2, то есть строки 100—140 оставить пустыми (письмо ФНС России от 24.05.2016 № БС-4-11/9194@).
Второй - указать в строке 100 последний день месяца, за который начислена зарплата. В строках 110 и 120 - 00.00.0000 (письмо ФНС России от 25.04.2016 № 11-2-06/0333).
Пример. Компания ежемесячно начисляет работникам зарплату в размере 450 000 руб. Однако выплат в августе и сентябре не было. Заполненный фрагмент раздела 2 отчета за 3 квартал 2016 года показан ниже.

В расчете по НДФЛ надо отражать все доходы, с которых начислен налог. А также те выплаты, которые могли бы облагаться НДФЛ, если бы их сумма превышала установленный лимит. Например, подарки, стоимость которых меньше 4000 руб. В разделе 1 формы 6-НДФЛ по строке отражается вся начисленная сотруднику сумма. А в строке 030 указывается необлагаемая часть выплаты. В строках 130 и 140 раздела 2 записывается вся сумма дохода и удержанный с нее НДФЛ.
Если же выплата не облагается НДФЛ независимо от суммы, ее в форме записывать не нужно. Например, государственные пособия, кроме больничных, в отчете не надо отражать.
Мнение эксперта по поводу отражения в отчете необлагаемых выплат смотрите ниже.
Пример. ООО «Салют» 5 сентября 2016 года выдало сотруднице подарок стоимостью 5000 руб. В тот же день бухгалтер выплатил женщине зарплату. И удержал из денежной выплаты НДФЛ с подарка. Других подарков сотруднице в 2016 году ООО «Салют» не вручало.
Покажем, как бухгалтер ООО «Салют» отразит подарок в форме 6-НДФЛ за 9 месяцев 2016 года.
В разделе 1 бухгалтер запишет 5000 руб. в строке 020, а необлагаемую сумму 4000 руб. внесет в строку 030. НДФЛ со стоимости подарка равен 130 руб. [(5000 руб. - 4000 руб.) х 13%]. Налог удержан, поэтому 130 руб. бухгалтер покажет в строках 040 и 070.
В разделе 2 бухгалтер запишет 05.09.2016 в строках 100 и 110, 06.03.2016 - в строке 120. В строках 130 и 140 будет 5000 руб. и 130 руб. Заполненный фрагмент раздела 2 показан ниже.

Отпускные облагаются НДФЛ, поэтому эти выплаты надо отразить в отчете 6-НДФЛ. В разделе 1 по строке 020 указывается начисленная сумма отпускных. По строке 030 - вычет, если он предоставлялся работникам. В строке 040 вписывается начисленный налог. В строке 070 будет удержанный налог с отпускных.
В разделе 2 по отпускным надо заполнить столько блоков, сколько дней в квартале выдавались эти суммы. Если в один и тот же день отпускные были перечислены нескольким работникам, следует объединить выплаты и записать их в одном блоке строк 100 - 140.
В строках 100 и 110 записывается дата выдачи денег сотруднику. В строке 120 - последний день месяца, в котором выплачивались отпускные. А в строках 130 и 140 - начисленная сумма и удержанный налог с отпускных.
Мнение эксперта по поводу отражения в 6-НДФЛ отпускных смотрите ниже.
Пример. ООО «Полет» в августе 2016 года выплатило отпускные трем сотрудникам: Зайцеву А.В., Синицыну И.К. и Краснову О.П. 15 августа выдали деньги Зайцеву и Синицыну. Начисленная сумма Зайцеву - 16 800 руб., НДФЛ с нее - 2184 руб. Отпускные Синицына - 19 500 руб., НДФЛ - 2535 руб. Краснову О.П. выплатили отпускные 20 августа, начисленная сумма - 21 000 руб., НДФЛ - 2730 руб. Покажем, как бухгалтер отразил выплату отпускных в разделе 2 отчета за 9 месяцев 2016 года.
Отпускные Зайцеву и Синицыну выплатили в один день, их можно записать в один блок в разделе 2. В строках 100 и 110 бухгалтер укажет 15.08.2016, в строке 120 - 31.08.2016. В строке 130 он запишет 36 300 руб. (16 800 руб. + 19 500 руб.), в строке 140 - 4719 руб. (2184 руб. + 2535 руб.).
Отпускные Краснова бухгалтер ООО «Полет» отразит в другом блоке в разделе 2. В строках 100 и 110 он запишет 20.08.2016, в строке 120 - 31.08.2016. В строках 130 и 140 - 21 000 руб. и 2730 руб. Пример заполнения 6-НДФЛ сотпускными смотрите далее.

Если сотрудникам выплачиваются премии, то эти выплаты тоже следует показывать в 6-НДФЛ. Но правила заполнения разные в зависимости от вида премии. Так, например, если это разовая выплата к празднику, то ее в разделе 2 надо отразить отдельно от зарплаты. Ведь доход признаете в разные дни. По премии — в день ее выдачи, по зарплате — в последний день месяца, за который ее начислили.
Если ежемесячно сотрудникам выплачиваются бонусы за результаты работы и эти деньги — часть оплаты труда, то доход в разделе 2 надо показать вместе с зарплатой. Ведь дата дохода для этих выплат единая — последний день месяца, за который их начислили. Но это правило не касается квартальных и годовых премий. Их в разделе 2 указывают отдельно, поскольку к месячной зарплате они отношения не имеют.
Мнение эксперта по поводу отражения в 6-НДФЛ выплаченных работникам премий смотрите ниже.
Выплаты по гражданско-правовым и трудовым договорам облагаются НДФЛ по-разному. Зарплата по трудовому договору считается полученной только в последний день месяца, за который она начислена (п. 2 ст. 223 НК РФ). Поэтому с аванса по трудовому договору удерживать налог не надо. И отдельно его записывать в форме 6-НДФЛ также не нужно.
А доход по гражданско-правовому договору признается в день, когда выплачены деньги физическому лицу. Так что с аванса по такому договору необходимо удерживать НДФЛ. Соответственно в расчете следует записать и аванс, и окончательную сумму по договору.
В разделе 1 суммы авансов и окончательных выплат по гражданско-правовым договорам включаются в показатель по строке 020. Налог с них отражается по строкам 040 и 070.
В разделе 2 аванс и окончательная оплата по гражданско-правовому договору записывается в отдельных блоках из строк 100 - 140. Если одновременно были перечислены деньги по нескольким подобным договорам, нужно объединить выплаты в одном блоке.
В строках 100 и 110 поставить дату выдачи. В строке 120 указать следующий рабочий день. А в строках 130 и 140 вписать сумму начисленного аванса и удержанный с него НДФЛ.
Мнение эксперта по поводу отражения в 6-НДФЛ выплат по договору подряда смотрите ниже.
Пример. ООО «Веста» 22 августа 2016 года выдало Краснову А.В. аванс по договору подряда. Бухгалтер перечислил Краснову деньги за минусом НДФЛ. Начисленная сумма аванса - 12 000 руб., НДФЛ - 1560 руб. Больше никаких выплат по этому договору бухгалтер ООО «Веста» не начисляла. Покажем, как бухгалтер отразит аванс в расчете за 9 месяцев 2016 года.
В разделе 2 выплаченный аванс бухгалтер покажет в отдельном блоке. В строках 100 и 110 укажет 22.08.2016, в строке 120 - 23.08.2016. В строках 130 и 140 будут показатели 12 000 руб. и 1560 руб. Заполненный фрагмент раздела 2 формы 6-НДФЛ смотрите далее.
В разделе 1 бухгалтер включит начисленный аванс 12 000 руб. в показатель по строке 020. А рассчитанный и удержанный налог с аванса, равный 1560 руб., добавит к показателям по строкам 040 и 070.

Штрафы за ошибки в отчетности по НДФЛ действуют с начала года. Но налоговикам понадобилось больше полугода, чтобы решить, как они будут штрафовать компании за ошибки и опоздание с отчетностью по НДФЛ.
За какие именно ошибки оштрафуют, а также во сколько обойдется опоздание с расчетом? ФНС подробно ответила на эти вопросы в письме от 09.08.16 № ГД-4-11/14515. Разъяснения налоговая служба довела до сведений инспекций на местах, поэтому они будут руководствоваться ими в работе.
Налоговики очень тщательно проверяют расчет по НДФЛ. Поэтому перед сдачей лучше лишний раз перепроверить. Ошибки, которые безопаснее исправить до того, как их найдут инспекторы, вы найдете в статьях: « », « », « »
Дальше сверьте показатели отчета 6-НДФЛ и справок 2-НДФЛ с признаками 1 и 2. Для этого вы можете воспользоваться контрольными соотношениями, данными в письме ФНС России от 10.03.2016 № БС-4-11/3852. По ним отчет будут проверять инспекторы. А для вашего удобства мы свели эти соотношения в таблицу.
Показатели |
Что должно соответствовать |
Пояснение |
|---|---|---|
|
Показатели в отчете 6-НДФЛ |
||
|
Начисленные доходы и предоставленные вычеты |
Показатель в строке 020 не должен быть больше суммы в строке 030 |
Предоставленные вычеты не могут быть больше доходов. Уменьшите сумму вычетов. Если доход сотрудника за какой-то месяц меньше вычета, предоставьте ему вычет в размере дохода |
|
Начисленные доходы, вычеты, рассчитанный налог и ставка налога |
Должно выполняться соотношение: Строка 040 = (Строка 020 - Строка 030) х Строка 10: 100 |
Если соотношение не выполняется, вы неверно начислили НДФЛ, исправьте ошибку и скорректируйте показатели расчета |
|
Начисленный налог и зачтенные фиксированные платежи иностранцев на патенте (строки 040 и 050) |
Показатель в строке 050 не может быть больше сумму в строке 040 |
Вы не можете зачесть авансовый платеж в большей сумме, чем начислили налог с доходов иностранного сотрудника. На следующий год сумма оставшихся платежей не переносится (п. 7 ст. 227.1 НК РФ) |
|
Удержанный и возвращенный работникам налог (строки 070 и 090) |
Вы должны были перечислить за год сумму НДФЛ в бюджет, равную разности показателей 070 и 090 |
Если вы перечислили не весь удержанный налог, вам грозит пени и штраф по статье 123 НК РФ. Если вы перечислили больше, чем нужно, это также нарушение. Ведь НДФЛ нельзя перечислять за счет собственных средств (п. 9 ст. 226 НК РФ) |
|
Форма 6-НДФЛ и справки 2-НДФЛ с признаком 1 |
||
|
Сумма начисленных доходов физ.лицам |
Показатель в строке 020 формы 6-НДФЛ должен быть равен суммарному показателю «Общая сумма доходов» по всем справкам 2-НДФЛ и приложениям № 2 к декларации по налогу на прибыль* |
Сравнивайте показатели доходов, облагаемых по одной и той же ставке НДФЛ, а также суммы рассчитанного по этой ставке налога. Ищите ошибку, если данные отчетов 6-НДФЛ и справок 2-НДФЛ не соответствуют |
|
Суммы дивидендов |
Показатель в строке 025 в форме 6-НДФЛ должен быть равен всем доходам с кодом 1010 из справок 2-НДФЛ и приложений № 2 к декларации по налогу на прибыль* |
|
|
Исчисленный НДФЛ |
Показатель в строке 040 формы 6-НДФЛ должен быть равен сумме всех показателей «сумма налога исчисленная» из справок 2-НДФЛ и строк 030 из приложений № 2 к декларации по налогу на прибыль* |
|
|
Количество получателей доходов |
Показатель в строке 060 формы 6-НДФЛ должен быть равен общему количеству справок 2-НДФЛ с признаком 1 и приложений № 2 к декларации по налогу на прибыль* |
Если в строке 060 показатель больше, вы сдали справки 2-НДФЛ или приложения № 2 не на всех получателей доходов. Если меньше, исправьте данные в форме 6-НДФЛ |
|
Сумма неудержанного НДФЛ |
Показатель в строке 080 формы 6-НДФЛ должен быть равен сумме всех показателей «сумма налога, неудержанная налоговым агентом» из справок 2-НДФЛ и строк 034 из приложений № 2 к декларации по налогу на прибыль* |
Если показатели не соответствуют, вы неверно указали сумму неудержанного налога. Найдите ошибку и исправьте ее |
|
Форма 6-НДФЛ и справки 2-НДФЛ с признаком 2 |
||
|
Сумма неудержанного налога |
Показатель в строке 080 формы 6-НДФЛ должен быть равен сумме всех показателей «сумма налога, неудержанная налоговым агентом» из справок 2-НДФЛ и строк 034 из приложений № 2 к декларации по налогу на прибыль |
Если показатели не соответствуют, вы неверно указали сумму неудержанного налога или сдали справки 2-НФДЛ с признаком 2 не на всех физ. лиц. Исправьте ошибку |
С 2016 года юр лица, в том числе и индивидуальные предприниматели, обязаны формировать декларацию 6 НДФЛ ежеквартально, в отличие от 2 НДФЛ. Отчет сдается в том случае, если было начисление прибыли в отчетном году физ. лицам и отчисление с подоходного налога. При формировании расчета руководствуются приказом ФНС ММВ 7-11-450 и НК.
Эта инструкция предназначена для бухгалтера на все случаи жизни.
Формировать и сдавать отчет обязаны субъекты хозяйствования, в том числе и ИП, которые выплачивали в пользу физ. лиц прибыль, удерживали и перечисляли подоходный в казну. Сдавать отчет нужно как головным российским предприятиям, так и каждому филиалу по месту учета.
Если в компании в отчетном году работа приостановлена и никаких выплат, удержаний не было, сдавать декларацию не нужно.
Уведомить ИФНС следует, несмотря на разъяснения, а также отправить произвольное письмо с указанием причин непредставления справки. Второй вариант – решение сдать отчет по 6 НДФЛ с нулевыми показателями. Инспектор поймет, что хозяйственная деятельность на предприятии не ведется.

Отчетность по НДФЛ сдается в установленные даты (НК статья 230 п. 2).
В таблице приведены сроки сдачи расчета в 2018 году.

Отчет 6 НДФЛ за 2017 год обязательно формируется на новом бланке. Ознакомиться с проектом можно на официальном сайте ФНС. Изменения коснулись титула и цифр штрих кода с 15202024 на 15201027.
Рассмотрим подробное заполнение отчета “для чайников”. Расчетами для него будут сведения из регистров аналитического учета.
При заполнении расчета 6 категорически запрещается:
При заполнении отчета по форме 6 НДФЛ вручную используют только пасту черного, синего или фиолетового цвета. Для печати декларации в автоматическом режиме выбирают шрифт Courier New высотой 16-18.


Отчетность 1 части 6 НДФЛ заполняется нарастающим итогом с начала календарного года. Блок граф 10-50 формируют отдельно для каждой ставки НДФЛ. Если одной страницы недостаточно, обобщенные показатели формируются на нескольких листах. Подведение итогов раздела выполняется на первом листе.
Если материальная помощь представлена сотруднику в сумме, не превышающей 4000 рублей, сумма попадает под льготу. Не облагаемые доходы отражают по 20 строке и одновременно относят в поле 30.

Порядок заполнения второй части декларации по НДФЛ определяет полную расшифровку сведений о получении прибыли и удержанном налоге отчетного квартала.
Если в отношении прибыли, выплаченной за одну дату, и сроки перечисления НДФЛ разнятся, заполнять блок полей 100-140 нужно по каждому сроку передачи налога в бюджет.

Если численность организации менее 25 человек, подать отчет 6 НДФЛ можно на бумажном носителе. Если состав работников больше, представление только в электронном виде (НК статья 230 п. 2).
Отчет по эксель скачивают на официальном сайте ФНС и заполняют на компьютере с соблюдением требований.
Бумажный вариант сдавать можно по почте или на руки.

К ответственности за отчет привлекают и организацию, и лицо, отвечающее за заполнение. Штраф получится избежать, если ошибочные необходимые сведения обнаружены самостоятельно, и подан уточненный расчет по НДФЛ.
На руководителя или должностных лиц налаживают административное взыскание согласно КоАП статье 15.6 в сумме 300-500 рублей. Эта мера не распространяется на ИП, адвокатов и нотариусов (статья 15.3).
Если в результате камеральной проверки обнаружен факт несвоевременного перевода НДФЛ в казну или перечисление не в полном объеме, применяется статья 123НК РФ. Санкции будут в сумме 20% от размера не поступления налога.
Подробнее штрафы приведены в таблице.

При заполнении 6 НДФЛ могут возникнуть сложные ситуации в отражении прибыли и НДФЛ.
Заработная плата, начисленная и выплаченная в разных периодах, отражается во второй части отчета, в периоде ее выплаты. В поле 100 указывают последнее число месяца, в котором начислен заработок.
При досрочном перечислении прибыли, днем выплаты будет последнее число месяца. В этом случае ее приравнивают к авансовым платежам (комментарии в письме БС 4-11-5106). В поле 110 указывают срок удержания НДФЛ (день перечисления прибыли). В ячейке 120 – следующий за ним рабочий день.
Для отражения в отчете прибыли, начисленной и перечисленной в отчетные периоды, руководствуются письмом БС 4-11-8609. Здесь указано, что поля 70 и 80 для переходящей зарплаты не заполняются.
Если в отчетном периоде заработок начислен и по истечении квартала не выплачен с финансовыми трудностями, заполняют сведения за отчетный период только в первой части НДФЛ 6. Заполнение второй части в отношении этой прибыли не формируется.
В поле 20 указать начисленную оплату труда, а в 40 – подоходный налог. В графах 70 и 80 проставляются нули. Заполнение ячейки 70 расчета выполняется в том периоде, когда заработок будет перечислен.
Эта норма разъяснена в письмах ФНС:
Для объединения выплаченных сумм во второй части декларации, нужно, чтобы совпали три даты:
Разбивать суммы по процентным ставкам не нужно.
При увольнении физ. лицу выплачивается заработок за предыдущий и текущий месяц, компенсация за неиспользованный отпуск. Для этого случая формируют блоки во второй части отчета. Отдельно – заработок за прошлый месяц, отдельно – отражать компенсацию и оплату труда за текущий период.
В статье рассмотрено пошаговое формирование декларации. Перед тем, как передать в инспекцию, нужно самостоятельно проверить контрольные соотношения. Годовой отчет сопоставляется с отчетом 2 НДФЛ. В случае если при проведении камерального контроля будут обнаружены отклонения, представляют объяснения и подают уточненку. Кроме того, это вызовет дополнительную проверку в организации.
Наша организация — крупнейший налогоплательщик с разветвленной филиальной сетью. Куда нам сдавать расчет в отношении сотрудников филиалов?
Налоговые агенты должны ежеквартально представлять расчет по форме 6-НДФЛ в налоговые органы по месту своего учета (Приказ ФНС ). При этом, как и в случае с формой 2-НДФЛ, для некоторых категорий налоговых агентов введены отдельные правила определения налоговой инспекции, в которую нужно представить расчет. Однако абз. 3 п. 2 ст. НК РФ, который посвящен крупнейшим налогоплательщикам, сформулирован крайне неоднозначно. Из него не ясно, в какой налоговый орган должны отчитываться по форме 6-НДФЛ представители данной категории.
Специалисты ФНС России указали в письмах и , что крупнейшие налогоплательщики могут сдавать все расчеты в налоговый орган по месту регистрации в качестве крупнейшего. А могут поступить и как обычные налоговые агенты — подать расчеты в отношении работников филиалов в инспекции по месту учета этих подразделений.
Я предприниматель, одновременно работаю на УСН и ЕНВД. Куда сдавать расчет в отношении наемных сотрудников?
Как и крупнейшие налогоплательщики, предприниматели, совмещающие ЕНВД или патентную систему с другими режимами обложения, стали заложниками толкования НК РФ. Так, согласно абз. 5 п. 2 ст. НК РФ налоговые агенты — индивидуальные предприниматели, которые состоят в налоговом органе на учете по месту осуществления деятельности в связи с применением ЕНВД и (или) патентной системы налогообложения, представляют расчет в отношении своих наемных работников в налоговый орган по месту своего учета в связи с осуществлением такой деятельности. И никакого уточнения о каких именно расчетах идет речь — только ли в отношении деятельности, переведенной на ЕНВД (ПСН), или в отношении всех выплачиваемых доходов — законодатели не сделали.
Буквальное толкование Кодекса приводит к выводу, что предприниматель должен представлять 6-НДФЛ в отношении всех наемных работников (занятых как в деятельности, облагаемой в рамках общего режима налогообложения либо УСН, так и в деятельности, облагаемой в рамках ЕНВД/патента) в налоговый орган по месту учета в качестве плательщика ЕНВД (ПСН). Однако Минфин России толкует эту норму иначе: по месту регистрации «вмененщика» подается только расчет в отношении выплат наемным работникам, нанятым в целях осуществления такой деятельности. А по отношению к выплатам работникам, нанятым в целях осуществления деятельности, облагаемой в рамках иных режимов налогообложения либо занятых в нескольких видах деятельности одновременно, действуют общие правила и расчет сдается по месту жительства предпринимателя (письмо Минфина ).
Однако из формулировки п. 2 ст. НК РФ такой вывод не следует, а п. 7 ст. Кодекса требует толковать противоречия и неясности Кодекса в пользу налогоплательщика. Так что, на наш взгляд, наказать предпринимателя, представившего 6-НДФЛ в отношении выплат всем сотрудникам в ИФНС по месту учета «вмененной» (патентной) деятельности, нельзя.
Зарплата за июнь будет выплачиваться 5 июля. Как правильно заполнить расчет? Можно ли эти выплаты полностью отразить в расчете за полугодие?
Если зарплата за март 2016 года выплачивается в апреле, то данная операция отражается в разделе 1 расчета по форме 6-НДФЛ за первый квартал 2016 года (письмо ФНС России от 18.03.2016 ). Аналогичный подход применим и в отношении зарплаты за июнь, которая выплачивается в июле. Данная операция отражается в разделе 1 расчета за полугодие следующим образом:
Отражение суммы исчисленного НДФЛ по зарплате за июнь в строке 070 расчета за полугодие приведет к включению в него некорректных данных, что может повлечь штраф по ст. НК РФ. В рассматриваемой ситуации обязанность по удержанию налога по зарплате за июнь возникнет только 5 июля, это нужно будет отразить в разделе 1 расчета 6-НДФЛ за 9 месяцев по строке 070.
В строку 080 расчета за полугодие этот НДФЛ тоже не попадает. Поскольку включение в указанную строку сумм, которые удерживаются налоговым агентом в порядке, установленном НК РФ, противоречит п. 3.3 Порядка заполнения расчета. Это касается в том числе и НДФЛ, удержанного в июле за июнь.
Ситуация с заполнением раздела 2 аналогичная. В соответствии с Порядка заполнения расчета по строке 110 указывается дата удержания налога с суммы фактически полученных доходов, отраженных по строке 130. Соответственно, в июне корректно заполнить эту строку невозможно, так как налог не удержан. Данная операция будет отражена в разделе 2 расчета за 9 месяцев, то есть при непосредственной выплате зарплаты, следующим образом:
В организации установлены следующие дни выплаты зарплаты: 30 числа выплачивается аванс, а 15 — заработная плата. Как заполнить расчет и надо ли удерживать НДФЛ при выплате аванса в последний день месяца?
Налоговые агенты обязаны перечислять суммы исчисленного и удержанного налога не позднее дня, следующего за днем выплаты налогоплательщику дохода (п. 6 ст. НК РФ). Это положение применяется с учетом правил ст. НК РФ, устанавливающей даты фактического получения для отдельных видов доходов. В отношении зарплаты такой датой признается последний день месяца, за который был начислен доход. Именно эта норма дает возможность не удерживать НДФЛ при выплате денег за первую половину месяца (так называемого аванса).
Однако если «аванс» начисляется и выплачивается в последний день текущего месяца, то даты фактического получения дохода (п. 2 ст. НК РФ) и реальной выплаты дохода (п. 4 ст. НК РФ) совпадут. А значит, у организации возникнет обязанность исчислить сумму НДФЛ за прошедший месяц (то есть в рассматриваемом случае по выплатам 15 и 30 числа, если 30-е — последний день месяца). И если в этот же день производится выплата, то исчисленный налог подлежит удержанию из выплачиваемой суммы (определение Верховного Суда РФ ). В бюджет его необходимо перечислить на следующий рабочий день. Получается, что в рассматриваемой ситуации ответ на вопрос зависит от количества дней в месяце. И, например, в апреле и июне выплата аванса 30 числа приведет к обязанности исчислить и удержать НДФЛ, а в мае, июле или августе — нет.
Соответственно будет заполняться и расчет. В апреле 30.04.2016 будет и датой получения дохода, и датой его реальной выплаты. Поэтому она вносится в строки 100 и 110 раздела 2 формы 6-НДФЛ:
А в мае 30 числа будет выплачен лишь аванс, и обязанность по исчислению и удержанию налога возникнет только при окончательном расчете 15 июня. Поэтому расчет будет заполнен иначе:
Сотрудник увольняется 22.04.2016. В связи с увольнением ему начислена зарплата за апрель 2016 года и компенсация за неиспользованный отпуск. Обе суммы выплачены в последний день работы — 22 апреля. Как правильно заполнить расчет?
В данном случае нужно обратить внимание на то, что речь идет о двух выплатах: зарплата и компенсация. Если трудовые отношения прекращаются до истечения календарного месяца, датой фактического получения налогоплательщиком дохода в виде оплаты труда считается последний день работы, за который ему был начислен доход (абз. 2 п. 2 ст. НК РФ). В отношении компенсации за неиспользованный отпуск применяются общие правила определения даты возникновения дохода — день их выплаты.
Так как обе выплаты осуществляются одновременно, то у них в этом случае будет одна и та же дата возникновения дохода — 22 апреля. Дата удержания налога едина для всех типов денежных выплат — момент выплаты (п. 4 ст. НК РФ). Тогда в разделе 2 расчета 6-НДФЛ отражаем (по обоим начислениям):
По перечислению налога особые правила установлены только для доходов в виде пособий по временной нетрудоспособности, включая пособие по уходу за больным ребенком, и в виде оплаты отпусков (абз. 2 п. 6 ст. НК РФ). В рассматриваемом случае оплачивается не отпуск (последняя часть ст. ТК РФ), а компенсация в порядке, предусмотренном ст. ТК РФ. Значит, действуют общие правила перечисления НДФЛ в бюджет — не позднее следующего рабочего дня (п. 6 ст. НК РФ). На основании изложенного указываем:
Как видим, все даты по обеим выплатам совпадают, значит, по строкам 130 и 140 они будут суммироваться (последний абзац Порядка заполнения расчета).
Согласно «Положению об оплате труда» премия по итогам работы за прошедший год выплачивается в мае текущего года. Соответственно, после ее выплаты происходит перерасчет отпускных тех сотрудников, которые были в отпуске в период с января по май, так как в расчете их отпускных не была учтена «13-я зарплата». В этом году недостающие суммы были выплачены сотрудникам 15 мая. Надо ли их отражать в расчете?
Датой фактического получения дохода в виде отпускных признается день выплаты или перечисления данной суммы налогоплательщику или третьим лицам по его поручению (пп. 1 п. 1 ст. НК РФ). А суммы исчисленного и удержанного налога с такого дохода должны перечисляться в бюджет не позднее последнего числа месяца, в котором производились эти выплаты (п. 6 ст. НК РФ). Соответственно, суммы отпускных, которые фактически выплачены (доплачены) сотруднику в мае, будут доходом этого месяца и должны попасть в расчет 6-НДФЛ за полугодие 2016 года. Раздел 2 в этом случае будет заполняться следующим образом:
В мае при выплате зарплаты выяснилось, что сумма к выдаче сотруднику равна нулю. За ним еще осталась небольшая задолженность, поскольку он недавно вернулся из отпуска, а также у него были удержания по решению суда. Что вносить в 6-НДФЛ?
Датой фактического получения дохода по зарплате за май будет 31 число. На эту дату налоговый агент обязан исчислить НДФЛ по сумме начисленного дохода. А далее удержать исчисленную сумму при первой же фактической выплате дохода (п. 4 ст. НК РФ) и на следующий рабочий день перечислить ее в бюджет (п. 6 ст. , п. 7 ст. НК РФ). Соответственно, при заполнении расчета 6-НДФЛ в раздел 2 попадут следующие даты:
Аналогичным образом заполняется расчет и в ситуации, когда по каким-то причинам аванс оказался больше или равен заработной плате, а значит, по окончании месяца сотруднику никаких выплат не производится. При этом по строке 130 указывается сумма аванса, которая и является базой для расчета налога за этот месяц.
Денежные документы на выплату зарплаты в нашей организации подписывает только директор. Он должен был уехать в командировку с 27 мая по 15 июня. Поэтому было решено выплатить зарплату за май досрочно — 26 мая. Так, в мае сотрудники получили и аванс (20.05), и зарплату (26.05). Как отразить эту операцию в расчете и надо ли в мае удерживать НДФЛ?
По общему правилу расчет заполняется так (письмо ФНС России ):
По этому подходу в строке 100 надо указать 31 мая. Ведь датой получения дохода по зарплате всегда признается последний день месяца, за который она начислена (ТК РФ, п. 2 ст. НК РФ). Это не зависит от реальной даты выплаты и от того, является ли этот день выходным или праздничным (письмо ФНС России ). Что касается заполнения строк 110 и 120, то здесь есть два варианта:
1. Поскольку все фактические выплаты производятся до даты возникновения соответствующего дохода, то налоговый агент получает право не удерживать НДФЛ при выплате зарплаты 26 мая. И если он этим правом воспользуется, то налог, исчисленный по состоянию на последнее число мая, надо будет удержать при первой выплате любого дохода, в том числе и аванса, в июне или последующих месяцах (п. 4 ст. НК РФ). Предположим, это произойдет в день выдачи аванса за июнь — 20-го числа. Тогда расчет будет заполнен так:
2. В то же время НК РФ не запрещает нал оговому агенту удержать НДФЛ при выдаче зарплаты до окончания месяца, за который она начислена. Перечислить налог нужно будет также не позднее дня, следующего за днем выплаты дохода. И его «досрочное» удержание не исключение (п. 6 ст. НК РФ). Поэтому если работодатель удержит НДФЛ при выплате зарплаты 26 мая, ситуация изменится. Организация обязана будет перечислить его в бюджет не позднее 27 мая. А расчет будет заполнен так:
Из-за нехватки денежных средств 20 мая 2016 года в организации была частично выплачена зарплата, начисленная за ноябрь 2015 и февраль 2016 года. Как отражать эти выплаты в расчете?
В этом случае при заполнении расчета нужно учитывать еще два письма налоговой службы:
Соответственно, в рассматриваемой ситуации заработная плата за ноябрь 2015 года и февраль 2016 года, выплаченная в мае 2016 года, будет доходом именно мая 2016 года. Поэтому дата ее фактической выплаты должна попасть в строку 100 расчета:
Из-за нехватки денег, отпускные сотрудникам, ушедшим в отпуск в апреле, выплатили только в мае по их выходе на работу. Как заполнить 6-НДФЛ?
Но удержать налог надо только при фактической выплате дохода (п. 4 ст. НК РФ). А п. 6 ст. НК РФ говорит, что перечислить этот налог в бюджет надо не позднее последнего дня месяца, в котором производилась оплата отпуска. Соответственно организация удержит налог при фактической выплате в мае и перечислит его в бюджет не позднее 31 мая. Указанные даты и должны быть внесены в раздел 2 расчета 6-НДФЛ:
Организация арендует помещение у физлица, которое не является ИП. Арендная плата начисляется каждый месяц, а выплачивается раз в квартал: за январь — март — 20 апреля, за апрель — июнь — 20 июля и т.д. Как заполнить расчет?
Дата фактического получения дохода в виде арендной платы — день выдачи (перечисления) денежных средств (п. 1 ст. НК РФ). Значит, данное начисление должно попадать в раздел 1 расчета в периоде, когда производится фактическая выплата денег. В рассматриваемом случае это апрель и июль 2016 года.
Соответственно, начисления за январь — март будут отражены в разделе 1 расчета за полугодие, а за апрель — июнь — за 9 месяцев. В разделе 2 данные начисления будут отражены также при непосредственной выплате дохода физлицу. В данном случае эта операция попадет в раздел 2 расчета за полугодие и за девять месяцев:
В окно выглядывать – покой, мир, безопасная ситуация.В него вылезать или из...

Сонник XXI века Деньги во сне к чему снятся Деньги - увидеть во сне мелочь – к...

Что круче и престижнее: университет, институт или академия? Ищите ответ в...