Нюансы заполнения декларации по налогу на имущество
В каждой строке по соответствующей графе декларации указывайте только один показатель. Если данных для заполнения показателя нет, то во всех ячейках проставьте прочерки. Например, вот так:
Содержание
- Общие требования к заполнению
- ИНН и КПП
- Раздел 3
- Кто сдает отчетность
- Что изменилось в расчете по авансовым платежам
- Как заполнить расчет
- Что изменилось в декларации
- Как заполнить декларацию
- Как сдать расчет и декларацию
- Кто сдает декларацию по имущественному налогу
- Порядок заполнения декларации по налогу на имущество организаций: правила для раздела 2
- Заполняем раздел 3 декларации
- Как не переплачивать налог: памятка по облагаемому имуществу
- Итоги
- раздел 1 "Сумма налога, подлежащая уплате в бюджет, по данным налогоплательщика";
- раздел 2 "Определение налоговой базы и исчисление суммы налога в отношении подлежащего налогообложению имущества российских организаций и иностранных организаций, осуществляющих деятельность в Российской Федерации через постоянные представительства";
- раздел 3 "Исчисление суммы налога за налоговый период по объекту недвижимого имущества, налоговой базой в отношении которого признается кадастровая (инвентаризационная) стоимость".
Важная деталь: в декларации, которую организация сдает по своему местонахождению, не нужно дублировать данные, отраженные в декларациях, которые организация сдает:
- по местонахождению обособленных подразделений, которые выделены на отдельный баланс;
- по местонахождению территориально удаленных объектов недвижимости.
Ситуация: какие разделы нужно заполнить в декларациях по налогу на имущество, если организация подает две декларации: по своему местонахождению и по местонахождению территориально удаленного имущества, налоговой базой для которого является кадастровая стоимость?
Заполните отдельно две декларации: одну для организации, другую для удаленного имущества. В каждом отчете укажите только ту сумму налога, которую нужно заплатить по местонахождению того или другого.
Поясним. Налог по территориально удаленному объекту недвижимости организация обязана уплатить в бюджет того региона, где зарегистрирован этот объект (ст. 385 НК РФ). По остальному имуществу, которое числится на балансе, налог нужно перечислить в бюджет по местонахождению самой организации (п. 2 ст. 383 НК РФ).
ОКТМО в каждой декларации будет разный. В одной поставьте код муниципального образования, подведомственного инспекции, в которой организация состоит на учете по своему местонахождению. А в другой - по местонахождению территориально удаленного имущества. Это следует из положений пунктов 1.3, 1.6 Порядка заполнения декларации, утвержденного приказом ФНС России от 24 ноября 2011 г. № ММВ-7-11/895.
Как заполнить декларацию по местонахождению организации
В такой декларации отразите данные по всему имуществу, которое числится на балансе организации, но без учета территориально удаленного объекта недвижимости. В налоговую инспекцию подайте в следующем составе:
- титульный лист;
- раздел 1;
- раздел 2. По строке 270 отразите остаточную стоимость всех основных средств по состоянию на 31 декабря (с учетом территориально удаленного объекта недвижимости);
- раздел 3. Так как данных для заполнения этого раздела нет, то во всех ячейках проставьте прочерки (п. 2.3 Порядка заполнения декларации, утвержденного приказом ФНС России от 24 ноября 2011 г. № ММВ-7-11/895).
Как заполнить декларацию по местонахождению территориально удаленного имущества
В этом отчете отразите данные об удаленном объекте. То есть без учета остального имущества, которое числится на балансе организации. В налоговую инспекцию подайте декларацию в составе:
- титульный лист;
- раздел 1;
- раздел 2. Во всех ячейках, кроме строки 270, проставьте прочерки. И только по строке 270 отразите остаточную стоимость всех основных средств по состоянию на 31 декабря (п. 2.3 Порядка заполнения декларации, утвержденного приказом ФНС России от 24 ноября 2011 г. № ММВ-7-11/895);
- раздел 3.
Общие требования к заполнению
Все значения стоимостных показателей декларации указывают в полных рублях. Значения показателей менее 50 коп. отбрасывайте, а 50 коп. и более округляйте до полного рубля.
Текстовые показатели в ячейках заполняйте слева направо заглавными буквами. Целые числовые показатели также заполняйте слева направо, при этом в последних незаполненных ячейках ставьте прочерк:
В декларации не допускается исправление ошибок с помощью корректирующего или иного аналогичного средства.
Об этом всем сказано в пунктах 1.1, 2.3-2.8 Порядка заполнения декларации, утвержденного приказом ФНС России от 24 ноября 2011 г. № ММВ-7-11/895.
ИНН и КПП
На каждом листе декларации укажите ИНН и КПП организации. Ячейки, отведенные для ИНН, заполняйте слева направо. Поскольку ИНН организации состоит из 10 цифр, в двух последних ячейках, оставшихся свободными, поставьте прочерк:
Другой КПП (не самой организации) указывайте в следующих случаях:
- когда отдельную декларацию сдаете по месту нахождения обособленного подразделения с отдельным балансом. КПП указывайте этого подразделения;
- если есть территориально удаленная недвижимость, по которой представляете отдельный отчет. КПП проставляйте тот, что присвоен по местонахождению объекта, с которого платите налог на имущество.
Об этом сказано в пунктах 2.7, 3.2 Порядка заполнения декларации, утвержденного приказом ФНС России от 24 ноября 2011 г. № ММВ-7-11/895.
Если организация пользуется льготой, то по строке 160 укажите код льготы, приведенный в приложении 6 к Порядку заполнения декларации, утвержденному приказом ФНС России от 24 ноября 2011 г. № ММВ-7-11/895.
Внимание: с 2015 года действуют две новые льготы по налогу на имущество:
- по движимому имуществу, которое организация приняла на учет после 31 декабря 2012 года (п. 25 ст. 381 НК РФ);
- по любому имуществу участников свободной экономической зоны в Крыму и Севастополе (п. 26 ст. 381 НК РФ).
Пока кодов для этих льгот нет (приложение 6 к Порядку заполнения декларации по налогу на имущество, утвержденному приказом ФНС России от 24 ноября 2011 г. № ММВ-7-11/895). До внесения изменений в приказ указывайте в декларации следующие коды:
- код 2010257 - по движимому имуществу, которое организация приняла на учет с 1 января 2013 года;
- код 2010258 - по имуществу участников свободной экономической зоны в Крыму и Севастополе.
По строке 270 отразите остаточную стоимость всех основных средств, которые числятся на балансе организации по состоянию на 31 декабря отчетного года. Исключение составляют основные средства, которые не признаются объектами налогообложения в соответствии с подпунктами 1-7 пункта 4 статьи 374 Налогового кодекса РФ. Их остаточную стоимость указывать по строке 270 не нужно. Стоимость основных средств, указанных в подпункте 8 пункта 4 статьи 374 Налогового кодекса РФ, из расчета не исключайте.
Об этом сказано в пунктах 5.1-5.3 Порядка заполнения декларации, утвержденного приказом ФНС России от 24 ноября 2011 г. № ММВ-7-11/895.
Обратите внимание:С 1 января 2015 года содержание подпункта 8 пункта 4 статьи 374 Налогового кодекса РФ изменилось. Раньше в нем говорилось о движимых основных средствах, принятых на учет после 31 декабря 2012 года. Теперь в этом подпункте говорится о любых основных средствах, которые входят в первую или вторую амортизационную группу по Классификации, утвержденной постановлением Правительства РФ от 1 января 2002 г. № 1.
Порядок заполнения декларации, утвержденный приказом ФНС России от 24 ноября 2011 г. № ММВ-7-11/895, эти изменения не учитывает. Основные средства, включенные в первую или вторую амортизационную группу, не признаются объектом налогообложения независимо от того, когда они были приняты на учет. Тем не менее при заполнении декларации за 2016 год данные об их остаточной стоимости нужно включать в показатель строки 270. Об этом сказано в письме ФНС России от 7 августа 2015 г. № БС-4-11/13906.
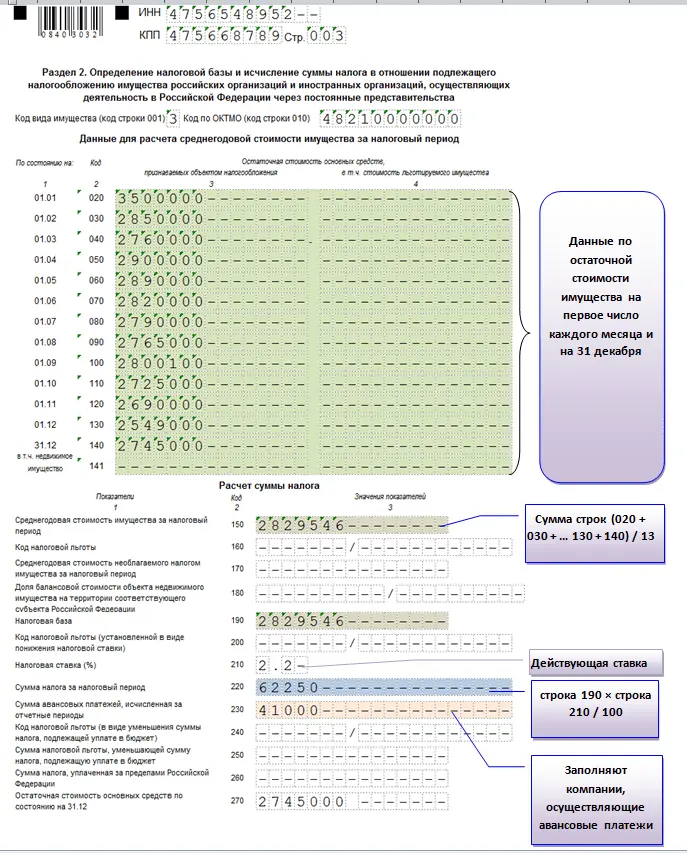
Вот, например, как будет выглядеть заполненный расчет суммы налога раздела 2:
Ситуация: нужно ли отражать стоимость земельного участка, который числится на балансе организации, в разделе 2 декларации по налогу на имущество?
Нет, не нужно.
Ведь земельные участки налогом на имущество не облагают. В отчетности по налогу на имущество отражают только основные средства - объекты налогообложения. Поэтому в декларации сведения о земельных участках показывать не нужно. Это следует из подпункта 1 пункта 4 статьи 374 Налогового кодекса РФ. Аналогичная точка зрения отражена и в письме Минфина России от 8 декабря 2014 г. № 03-05-06-02/62855.
Ситуация: как отразить в декларации по налогу на имущество стоимость льготируемого имущества? Организация потеряла право на льготу в середине года.
Такое имущество совсем исключать из декларации не нужно. Но стоимость его зафиксируйте - на дату, когда льгота прекратилась.
Остаточную стоимость льготируемого имущества отражают в разделе 2: по строкам 020-141 в графе 4 (п. 5.3 Порядка заполнения декларации, утвержденного приказом ФНС России от 24 ноября 2011 г. № ММВ-7-11/895).
Как же заполнять эти строки, если право на льготу потеряли в середине года? В этом случае при расчете средней стоимости льготируемого имущества нужно учитывать его остаточную стоимость на 1-е число:
- каждого месяца, в котором используете льготу;
- месяца, с которого прекращаете использовать льготу.
Объясняется это тем, что для расчета налога остаточная стоимость имущества фиксируется по состоянию на начало дня. То есть по состоянию на 0 часов 1-го числа месяца. Например, для расчета средней стоимости имущества за I квартал нужно взять его остаточную стоимость по состоянию на четыре даты, в том числе на 1 апреля, и поделить на 4.
Это следует из положений пункта 4 статьи 376 Налогового кодекса РФ, подпунктов 3 и 4 пункта 5.3 Порядка заполнения декларации, подпунктов 3 и 4 пункта 5.3 Порядка заполнения расчета, утвержденных приказом ФНС России от 24 ноября 2011 г. № ММВ-7-11/895, а также из письма Минфина России от 14 июля 2010 г. № 03-05-05-01/26.
Пример заполнения раздела 2 расчета авансовых платежей по налогу на имущество. Организация потеряла право на льготу в мае
ООО "Альфа" до 1 мая 2016 года пользовалось льготой. От налога освобождалось имущество, которое "Альфа" приобрела для инвестиционного проекта (п. 3 ст. 2 Закона Удмуртской Республики от 27 ноября 2003 г. № 55-РЗ).
Бухгалтер отразил стоимость льготируемого имущества в отдельном разделе 2 расчета авансовых платежей по налогу на имущество за полугодие.
При расчете средней стоимости льготируемого имущества бухгалтер разделил суммарную остаточную стоимость на семь месяцев:
(1 785 310 руб. + 1 652 131 руб. + 1 518 952 руб. + 1 839 471 руб. + 1 512 808 руб.): 7 = 1 186 953 руб.
Средняя стоимость всего имущества за полугодие равна:
(67 650 000 руб. + 66 547 913 руб. + 65 445 826 руб. + 68 789 432 руб. + 65 207 261 руб. + 61 625 090 руб. + 58 042 919 руб.): 7 = 64 758 346 руб.
Ставка налога на имущество - 2,2 процента.
Авансовый платеж по налогу на имущество за полугодие составляет:
(64 758 346 руб. - 1 186 953 руб.) × 2,2%: 4 = 349 643 руб.
Раздел 3
Раздел 3 заполняют и представляют:
- российские и иностранные организации по недвижимости, налог по которой считают исходя из кадастровой стоимости;
- иностранные организации, у которых нет в России постоянных представительств, - по собственной недвижимости;
- иностранные организации, у которых есть в России постоянные представительства. Только если у них есть недвижимость на территории РФ, которая не задействована в деятельности представительств.
В любом из перечисленных случаев нужно сформировать раздел 3. По каждому объекту заполняйте отдельный лист раздела 3. Например, если в одном и том же здании у организации есть несколько помещений, налоговой базой для которых является кадастровая стоимость, заполняйте отдельный лист раздела 3 по каждому из этих помещений (письмо ФНС России от 16 октября 2014 г. № БС-4-11/21488).
При оформлении раздела 3 соблюдайте правила раздела IV Порядка заполнения декларации, утвержденного приказом ФНС России от 24 ноября 2011 г. № ММВ-7-11/895. Вот какие записи нужно сделать и что при этом учесть.
Сначала проставьте ОКТМО, по которому будете платить налог. Укажите его в строке 010. Значение возьмите из Общероссийского классификатора, утвержденного приказом Росстандарта от 14 июня 2013 г. № 159-ст. Если ОКТМО меньше отведенного для него количества ячеек, в пустых ячейках проставьте прочерки:
- по строке 014 - по зданиям, строениям или сооружениям;
- по строке 015 - по помещениям - если раздел 3 заполняете именно по ним и они поставлены на кадастровый учет как отдельные объекты.
В итоге, например, кадастровый номер здания в разделе 3 будет выглядеть так:
После того как внесете код территории, по которой будете платить налог, и кадастровый номер недвижимости, заполните стоимостные показатели и другие сведения для расчета налога. Так, по строке 020 укажите кадастровую стоимость недвижимости по состоянию на 1 января отчетного года. Строку 025 заполняйте, только если часть кадастровой стоимости объекта налогом не облагается.
Особый случай, когда раздел 3 заполняете по помещению, кадастровая стоимость которого не определена, притом что для всего здания это сделано. Тут строку 020 заполняйте исходя из доли, которую составляет площадь помещения в общей площади здания (письмо ФНС России от 16 октября 2014 г. № БС-4-11/21488). Аналогично поступайте, заполняя строку 025.
Для удобства используйте формулу:
Если воспользовались льготой, по которой часть кадастровой стоимости налогом не облагается, заполните строку 040. Укажите в ней код этой налоговой льготы. Это составной показатель - в нем две части:
- первая - код налоговой льготы согласно приложению 6 к Порядку заполнения декларации, утвержденному приказом ФНС России от 24 ноября 2011 г. № ММВ-7-11/895. Заполнять первую часть не нужно, только если льгота соответствует кодам 2012400 или 2012500;
- Вторая - тут нужно последовательно указать номер, пункт и подпункт статьи регионального закона, согласно которому предоставляют льготу. Заполнять вторую часть нужно, исключительно если в первой проставили код 2012000.
Коды вносите слева направо. Если соответствующий реквизит имеет меньше четырех знаков, в свободных ячейках слева от значения проставьте нули:
Строку 050 заполняйте исключительно в одной ситуации. А именно когда недвижимость организации расположена одновременно:
- на территории нескольких регионов;
- и на землях субъекта, и в территориальном море РФ, на ее континентальном шельфе или в российской исключительной экономической зоне.
Если это так, то по строке 050 указывайте долю кадастровой стоимости недвижимости, налог с которой причитается территориальному образованию, для которого составлен раздел 3. Значение укажите в виде правильной простой дроби:
Сведения, которые указали по строкам 020, 025 и 050 декларации, понадобятся для того, чтобы определить налоговую базу по объекту недвижимости. Ее, в свою очередь, укажите по строке 060. Для удобства воспользуйтесь формулой:
Если применяете льготу, укажите пониженную ставку.
Строку 090 заполняйте, если право собственности на объект недвижимости возникло или было прекращено в течение года. Например, при покупке или продаже здания. Коэффициент, который отражается по строке 090, показывает отношение срока, в течение которого организация владела имуществом, к налоговому периоду. Таким образом, применение этого коэффициента позволяет рассчитывать налог не за весь год, а с учетом фактической продолжительности владения объектом в течение года.
Из буквального содержания подпункта 8 пункта 6.2 приложения 3 к приказу ФНС России от 24 ноября 2011 г. № ММВ-7-11/895 следует, что строку 090 должны заполнять только иностранные организации. Однако письмом от 19 мая 2014 г. № БС-4-11/9523 ФНС России разъяснила, что порядок расчета налога с учетом фактической продолжительности владения объектом, предусмотренный для иностранных организаций, распространяется и на российских налогоплательщиков. Поэтому российские организации, которые приобрели (или утратили) право собственности на недвижимость в течение года, тоже могут заполнять строку 090.
Показатель строки 090 должен быть в виде правильной простой дроби. Если говорить точнее, в числителе (первые две ячейки строки 090) указывают количество полных месяцев отчетного года, в которых организация владела объектом. В знаменателе же (последние две ячейки строки 090) ставят количество месяцев в налоговом периоде. То есть 12:
Начиная с 2016 года полным месяцем владения объектом недвижимости считается месяц, в котором:
- возникло право собственности на объект, если регистрация произведена до 15-го числа (включительно);
- прекращено право собственности на объект, если регистрация произведена после 15-го числа.
Таким образом, в расчет налога не нужно включать:
- месяц приобретения права собственности, если регистрация состоялась после 15-го числа;
- месяц прекращения права собственности, если регистрация состоялась до 15-го числа (включительно).
Такой порядок предусмотрен пунктом 5 статьи 382 Налогового кодекса РФ.
Налог на имущество с недвижимости организации за год запишите по строке 100, а авансовые платежи - по строке 110. Последние рассчитайте, суммировав значения строк с кодами 090 разделов 3 расчетов по авансовым платежам (за I квартал, полугодие, девять месяцев). Записи сделайте в общем порядке, начиная слева и проставив прочерки в незаполненных ячейках:
Если воспользовались льготой, которая уменьшает налог, сделайте запись по строке 120. В первой части показателя впишите код 2012500. Во второй части последовательно укажите номер, пункт и подпункт статьи регионального закона, в соответствии с которым предоставляется льгота. Сумму льготы укажите по строке 130. Если льгота не установлена, в обеих строках поставьте прочерк.
С отчетности за 2017 год утверждены: новые формы налоговой декларации и расчета по авансовому платежу по налогу на имущество организаций, порядок их заполнения и электронный формат (приказ Федеральной налоговой службы №ММВ-7-21/271@ от 31.03.2017).
Прежние формы налоговой декларации и налогового расчета а также порядок их заполнения и электронные форматы, утвержденные приказом ФНС России от 24.11.2011 № ММВ-7-11/895, утратят силу с 13.06.2017.
Новая форма декларации применяется в обязательном порядке начиная с отчетности за налоговый период - 2017 год. Ее также можно использовать при ликвидации (реорганизации) организации в 2017 году до 13.06.2017 (письмо ФНС России от 14.04.2017 № БС-4-21/7139@).
А новая форма налогового расчета по авансовому платежу разрешена к применению по инициативе налогоплательщика, начиная с расчетов за I квартал 2017 года - если необходимо заполнить расчет с учетом вступивших в силу изменений по налогу на имущество организаций.
Кто сдает отчетность
Отчитываться по новым формам должны организации, имеющие имущество, признаваемое объектом налогообложения (п. 1 ст. 373 НК РФ). Для российских организаций к облагаемому имуществу относится (п. 1 ст. 374, п. п. 1, 7 ст. 378.2 НК РФ):
- движимое имущество и недвижимое имущество, отраженное в бухгалтерском учете (в т. ч. переданное в аренду, во временное владение, доверительное управление, внесенное в совместную деятельность или полученное по концессионному соглашению);
- недвижимость из утвержденного в субъекте РФ перечня объектов, облагаемых по кадастровой стоимости, а именно: административно-деловые центры и торговые центры (комплексы) и помещения в них, офисы, торговые объекты, объекты общественного питания и бытового обслуживания, а также жилые дома и жилые помещения, не отраженные в бухгалтерском учете в качестве основных средств.
При этом не облагаются налогом на имущество организаций объекты, перечисленные в пункте 4 статьи 374 Налогового кодекса РФ, в том числе:
- земельные участки и иные объекты природопользования;
- объекты, признаваемые объектами культурного наследия (памятниками истории и культуры) народов РФ федерального значения;
- суда, зарегистрированные в Российском международном реестре судов;
- основные средства, включенные в первую или во вторую и т. д.
Что изменилось в расчете по авансовым платежам
На всех страницах расчета изменились штрих-коды, а поле для указания ИНН сокращено с 12 до 10 знаков. Принципиальные новшества затронули титульный лист, разделы 2 и 3. Кроме того, появился новый раздел 2.1 "Информация об объектах недвижимого имущества, облагаемых налогом по среднегодовой стоимости".
Титульный лист расчета
Во-первых, больше не нужно указывать по Общероссийскому классификатору видов экономической деятельности.
Во-вторых, изменились коды отчетных периодов (см. таблицу 1).
Таблица 1
Раздел 2 расчета
В отличие от прежней формы расчета, раздел 2 следует заполнить отдельно еще и по:
- магистральным газопроводам, объектам газодобычи, объектам производства и хранения гелия;
- иным объектам, необходимым для обеспечения функционирования объектов недвижимого имущества магистральных газопроводов, объектов газодобычи, объектов производства и хранения гелия.
- объекты расположены полностью или частично в границах Республики Саха (Якутия), Иркутской или Амурской области;
Кроме того, изменились и стали двузначными коды вида имущества, необходимые для заполнения строки 001 раздела 2 расчета. В частности, теперь установлены отдельные коды:
- 11 - для объектов недвижимого имущества, включенных в перечень объектов, налоговая база в отношении которых определяется
Добавлены новые коды налоговой льготы, необходимые для заполнения строки 130 раздела 2 расчета, а именно:
- 2010257 - для движимого имущества, принятого с 01.01.2013 на учет в качестве основных средств (за исключением железнодорожного подвижного состава, произведенного начиная с 01.01.2013), принятых на учет в результате реорганизации или ликвидации юридических лиц или передачи, включая приобретение, имущества между взаимозависимыми лицами;
- 2010258 - в отношении имущества, учитываемого на балансе организации - участника свободной экономической зоны (СЭЗ), созданного или приобретенного в целях ведения деятельности на территории СЭЗ и расположенного на территории данной СЭЗ, в течение 10 лет с месяца, следующего за месяцем принятия на учет указанного имущества.
Появилась новая строка 175 для указания коэффициента Кжд.
Она заполняется в случае указания кода 09 по строке 001 раздела 2 расчета - в отношении железнодорожных путей общего пользования и сооружений, являющихся их неотъемлемой технологической частью, впервые принятых на учет в качестве объектов основных средств, начиная с 01.01.2017.
Раздел 2.1 расчета
Данный раздел должны будут заполнять российские и иностранные организации в отношении недвижимости, указанной в разделе 2 расчета, облагаемой налогом на имущество по среднегодовой стоимости.
Раздел 3 расчета
Теперь по строке 001 нужно указывать код вида имущества. Об изменениях по этому коду мы рассказали в комментарии к разделу 2 расчета.
По строке 030, заполняемой только в случае нахождения объекта недвижимости, облагаемого по кадастровой стоимости, в общей (долевой или совместной) собственности, указывается доля организации в праве на объект недвижимости.
А строка 035 заполняется в отношении помещения, кадастровая стоимость которого не определена, и при этом определена здания, в котором расположено помещение.
По данной строке указывается доля кадастровой стоимости здания, в котором находится помещение, соответствующая доле, которую составляет в общей площади здания.
В связи с добавлением вышеназванных строк перенумерованы существовавшие ранее строки 020 "Кадастровая стоимость на 1 января налогового периода" и 030 "в том числе необлагаемая налогом кадастровая стоимость".
При заполнении строки 040 раздела 3 расчета нужно учесть новшества по кодам налоговой льготы.
Как заполнить расчет
Как заполнить новую форму расчета по авансовому платежу по налогу на имущество организаций, покажем на числовом примере. В нем мы будем заполнять расчет по авансовому платежу за полугодие (II квартал).
ПРИМЕР 1. РАСЧЕТ ПО АВАНСОВОМУ ПЛАТЕЖУ ПО НАЛОГУ НА ИМУЩЕСТВО ОРГАНИЗАЦИЙ ЗА ПОЛУГОДИЕ
Пример 1. Расчет по авансовому платежу по налогу на имущество организаций за полугодие
ООО "Вектор" находится в городе Архангельске, код по ОКТМО - 11 701 000.
На балансе организации числится движимое и недвижимое имущество - основные средства, признаваемые объектами налогообложения, остаточная стоимость которых составляет:
на 01.01.2017 - 1 200 000 руб.;
- на 01.02.2017 - 2 300 000 руб.;
- на 01.03.2017 - 2 200 000 руб.;
- на 01.04.2017 - 2 800 000 руб.;
- на 01.05.2017 - 2 700 000 руб.;
- на 01.06.2017 - 2 600 000 руб.;
- на 01.07.2017 - 2 500 000 руб.
Эти данные бухгалтер "Вектора" отразил по строкам 020 - 080 в графе 3 раздела 2 расчета.
У организации нет льгот, поэтому графу 4 раздела 2 расчета бухгалтер не заполняет.
Средняя стоимость имущества за отчетный период (строка 120) составляет:
(1 200 000 руб. + 2 300 000 руб. + 2 200 000 руб. + 2 800 000 руб. + 2 700 000 руб. + 2 600 000 руб. + 2 500 000 руб.): 7 = 2 328 571 руб.
Организация не пользуется льготами по налогу на имущество. Поэтому во всех строках, где отражают данные о льготах, бухгалтер поставил прочерки.
Ставка налога, которая действует в Архангельске, составляет 2,2%. Ее бухгалтер вписал в строку 170 раздела 2 расчета.
Сумма авансового платежа за полугодие (строка 180) равна:
2 328 571 руб. (строка 120) × 2,2 (строка 170): 100: 4 = 12 807 руб.
Остаточная стоимость объектов основных средств, относящихся к движимому имуществу, на 01.07.2017 составляет 1 200 000 руб.
Остаточная стоимость недвижимых основных средств организации на 01.07.2017 составила 1 300 000 рублей (2 500 000 руб. - 1 200 000 руб.). Эта сумма отражена в строке 050 раздела 2.1 расчета.
В собственности организации есть офисное здание в Архангельске, код по ОКТМО - 11 701 000. Здание включено в перечень объектов недвижимого имущества, в отношении которых налоговая база определяется как их кадастровая стоимость. Его условный кадастровый номер 22:00:0000000:10011. Кадастровая стоимость здания - 45 000 000 руб. Льгот, установленных региональным законодательством, организация также не имеет.
Ставка налога на имущество организаций по офисному зданию в 2017 году составляет 2,2%.
Сумма авансового платежа за полугодие равна 247 500 руб. (45 000 000 руб. × 2,2%: 4).
Эти данные фирма отразила в разделе 3 расчета.
Общая сумма авансового платежа по налогу на имущество организаций за полугодие, отраженная в разделе 1 расчета по строке 030, равна 260 307 руб. (12 807 + 247 500).
Что изменилось в декларации
На всех страницах декларации изменились штрих-коды, а поле для указания ИНН сокращено с 12 до 10 знаков. Принципиальные новшества затронули титульный лист, разделы 2 и 3. Кроме того, появился новый раздел 2.1 "Информация об объектах недвижимого имущества, облагаемых налогом по среднегодовой стоимости".
Титульный лист
На титульном листе больше не нужно указывать код экономической деятельности по классификатору ОКВЭД.
Раздел 2
В отличие от прежней формы декларации, раздел 2 следует заполнить отдельно еще и:
- по магистральным газопроводам, объектам газодобычи, объектам производства и хранения гелия;
- по иным объектам, необходимым для обеспечения функционирования объектов недвижимого имущества магистральных газопроводов, объектов газодобычи, объектов производства и хранения гелия.
Для перечисленных объектов должны одновременно выполняться три условия:
- объекты впервые введены в эксплуатацию в налоговые периоды (календарные годы) начиная с 01.01.2015;
- объекты расположены полностью или частично в границах Республики Саха (Якутия), Иркутской или Амурской областей;
- объекты в течение всего календарного года находятся в собственности организаций, реализующих газ российским потребителям.
Кроме того, изменились и стали двузначными коды вида имущества, необходимые для заполнения строки 001 раздела 2 декларации. В частности, теперь установлены отдельные коды:
- 07 - для имущества, расположенного во внутренних морских водах РФ, в территориальном море РФ, на континентальном шельфе РФ, в исключительной экономической зоне РФ либо в российской части (российском секторе) дна Каспийского моря, используемого при осуществлении деятельности по разработке морских месторождений углеводородного сырья, включая геологическое изучение, разведку, проведение подготовительных работ;
- 08 - для вышеназванных объектов, связанных с добычей газа;
- 09 - для железнодорожных путей общего пользования и сооружений, являющихся их неотъемлемой технологической частью;
- 10 - для магистральных трубопроводов, линий энергопередачи, а также сооружений, являющихся неотъемлемой технологической частью указанных объектов;
- 11 - для объектов недвижимого имущества, включенных в перечень объектов, налоговая база в отношении которых определяется как кадастровая стоимость;
- 12 - для недвижимого имущества иностранной организации, налоговая база в отношении которого определяется как кадастровая стоимость, за исключением имущества с кодами 11 и 13;
- 13 - для жилых домов и жилых помещений, не отраженных в бухгалтерском учете в качестве объектов основных средств.
Добавлены новые коды налоговой льготы, необходимые для заполнения строки 160 раздела 2 декларации, а именно:
- 2010257 - для движимого имущества, принятого с 01.01.2013 на учет в качестве основных средств (за исключением железнодорожного подвижного состава, произведенного начиная с 01.01.2013), принятых на учет в результате реорганизации или ликвидации юридических лиц или передачи (включая приобретение) имущества между взаимозависимыми лицами;
- 2010258 - в отношении имущества, учитываемого на балансе организации - участника свободной экономической зоны (СЭЗ), созданного или приобретенного в целях ведения деятельности на территории СЭЗ и расположенного на территории данной СЭЗ, в течение 10 лет с месяца, следующего за месяцем принятия на учет указанного имущества;
- 2010340 - в отношении имущества, расположенного во внутренних морских водах РФ, в территориальном море РФ, на континентальном шельфе РФ, в исключительной экономической зоне РФ либо в российской части (российском секторе) дна Каспийского моря, используемого при осуществлении деятельности по разработке морских месторождений углеводородного сырья, включая геологическое изучение, разведку, проведение подготовительных работ.
Появилась новая строка 215 для указания коэффициента Кжд.
Она заполняется в случае указания кода 09 по строке 001 раздела 2 декларации - в отношении железнодорожных путей общего пользования и сооружений, являющихся их неотъемлемой технологической частью, впервые принятых на учет в качестве объектов основных средств, начиная с 01.01.2017.
Раздел 2.1
Данный раздел должны будут заполнять российские и иностранные организации в отношении недвижимости, указанной в разделе 2 декларации, облагаемой по среднегодовой стоимости.
Раздел 3
Теперь по строке 001 нужно указывать код вида имущества. Об изменениях по этому коду мы рассказали в комментарии к разделу 2 декларации.
Таблица 2
Изменения по заполнению строк раздела 3 декларации
| Код строки | Стало | Было |
| 030 | Заполняется только в случае нахождения объекта недвижимости, облагаемого по кадастровой стоимости, в общей (долевой или совместной) собственности. Следует указать долю организации в праве на объект недвижимости | Заполнялась только иностранными организациями в декларации за 2013 год. Следовало указать инвентаризационную стоимость объекта недвижимости иностранной организации по состоянию на 0101.2013 |
| 035 | Заполняется в отношении помещения, кадастровая стоимость которого не определена, и при этом определена кадастровая стоимость здания, в котором расположено помещение. Следует указать долю кадастровой стоимости здания, в котором находится помещение, соответствующую доле, которую составляет площадь помещения в общей площади здания | Следовало указать не облагаемую налогом на имущество инвентаризационную стоимость объекта недвижимости иностранной организации по состоянию на 01.01.2013 |
Как заполнить декларацию
Как заполнить новую форму налоговой декларации по налогу на имущество организаций, покажем на числовом примере.
В нем мы будем заполнять декларацию по итогам 2017 года. Все числовые показатели условные.
ПРИМЕР 2. ОТЧИТЫВАЕМСЯ ПО НАЛОГУ НА ИМУЩЕСТВО ОРГАНИЗАЦИЙ
Продолжим условие примера 1. Допустим, остаточная стоимость основных средств, признаваемых объектами налогообложения, составила:
на 01.08.2017 - 2 400 000 руб.;
- на 01.09.2017 - 2 300 000 руб.;
- на 01.10.2017 - 2 500 000 руб.;
- на 01.11.2017 - 2 400 000 руб.;
- на 01.12.2017 - 2 300 000 руб.;
- на 31.12.2017 - 2 200 000 руб.
Данные об остаточной стоимости за период с 01.01.2017 по 31.12.2017 бухгалтер "Вектора" отразил по строкам 020 - 140 в графе 3 раздела 2 декларации.
Остаточная стоимость недвижимых основных средств организации на 31.12.2017 составила 1 560 000 руб. Эта сумма отражена в строке 141 раздела 2 декларации. У организации нет льгот, поэтому графу 4 строки 141 бухгалтер не заполнил.
Среднегодовая стоимость имущества (строка 150) составляет:
(1 200 000 руб. + 2 300 000 руб. + 2 200 000 руб. + 2 800 000 руб. + 2 700 000 руб. + 2 600 000 руб. + 2 500 000 руб. + 2 400 000 руб. + 2 300 000 руб. + 2 500 000 руб. + 2 400 000 руб. + 2 300 000 руб. + 2 200 000 руб.): 13 = 2 338 462 руб.
Налоговую базу (строка 190) бухгалтер рассчитал так:
2 338 462 руб. (строка 150) - 0 руб. (строка 170) = 2 338 462 руб.
Сумма налога за налоговый период 2017 года (строка 220) равна:
2 338 462 руб. (строка 190) × 2,2 (строка 210): 100 = 51 446 руб.
В течение 2017 года были исчислены авансовые платежи по налогу:
За I квартал 2017 года - 11 688 руб.;
- за полугодие 2017 года - 12 807 руб.;
- за девять месяцев 2017 года - 12 925 руб.
Сумма авансовых платежей составила:
11 688 + 12 807 + 12 925 = 37 420 руб.
Сумма налога по основным средствам к доплате по итогам 2017 года - 14 026 руб. (51 446 - 37 420).
Остаточная стоимость объектов основных средств, относящихся к движимому имуществу, на 31.12.2017 составляет 1 050 000 руб. По офисному зданию, облагаемому налогом по кадастровой стоимости, за 2017 год организация заплатила авансовые платежи в размере 742 500 руб. (45 000 000 руб. × 2,2%: 4 × 3).
Сумма налога, исчисленная за год, равна 990 000 руб. (45 000 000 руб. × 2,2%).
Сумма налога по офисному зданию к доплате по итогам 2017 года - 247 500 руб. (990 000 - 742 500).
Общая сумма налога на имущество организаций, отраженная в разделе 1 декларации, равна 261 526 руб. (14 026 + 247 500).
Как сдать расчет и декларацию
Организациям, не являющимся крупнейшими налогоплательщиками, следует отчитываться в налоговые инспекции (п. 1 ст. 386 НК РФ):
- по месту нахождения организации;
- по месту нахождения каждого имеющего отдельный баланс;
- по месту нахождения каждого объекта недвижимого имущества, в отношении которого установлен отдельный порядок исчисления и уплаты налога.
Если в субъекте РФ действуют отчетные периоды по налогу на имущество организаций, то отчитаться по авансовым платежам следует не позднее 30 календарных дней с даты окончания соответствующего отчетного периода (п. 2 ст. 379, п. 2 ст. 386 НК РФ):
- первого квартала, полугодия или девяти месяцев календарного года - при налогообложении имущества по среднегодовой стоимости;
- первого квартала, второго квартала и третьего квартала календарного года - при налогообложении имущества по кадастровой стоимости.
При этом, если последний день срока приходится на выходной или нерабочий праздничный день, окончание срока переносится на следующий рабочий день (п. 7 ст. 6.1 НК РФ).
Значит, сдать расчет нужно:
- за I квартал 2017 года - не позднее 02.05.2017 (с учетом переноса срока, выпадающего на выходной день);
- за полугодие или за II квартал 2017 года - не позднее 31.07.2017 (с учетом переноса срока, выпадающего на выходной день);
- за девять месяцев или за III квартал 2017 года - не позднее 30.10.2017.
Обратите внимание: если первичный расчет по авансовым платежам за отчетные периоды 2017 года организация сдала по новой форме, то уточненные расчеты за указанные периоды также следует представлять по форме, утвержденной комментируемым приказом (письмо ФНС России от 14.04.2017 № БС-4-21/7145).
Срок для сдачи декларации за 2017 год - не позднее 30.03.2017 (п. 3 ст. 386 НК РФ).
Представить расчет по авансовому платежу организация может:
- в канцелярию налоговой инспекции;
- по почте - ценным письмом с описью вложения;
- в электронной форме по ТКС с усиленной квалифицированной
Прошу ответить на вопрос по заполнению налоговой декларации по налогу на имущество организаций за 2013 год: Раздел 2 код строки 141 (" в т. ч. недвижимое имущество") здесь указывать остаточную стоимость недвижимости, которая зарегистрирована в ФРС. Включая зарегистрированные в ФРС водопроводные сети, имеющие статус линейно-протяженных объектов. То есть все объекты, на которые получено право собственности в Ф РС
по строке с кодом 141 в графам 3 указывается остаточная стоимость недвижимого имущества на конец года. Право собственности на недвижимость регистрируется в территориальном управлении Федеральной регистрационной службы кадастра и картографии (Росреестре). Соответственно, по строке с кодом 141 в графам 3 декларации по налогу на имущество отражается остаточная стоимость имущества, право на которое зарегистрировано в Росреестре.
Обоснование данной позиции приведено ниже в материалах "Системы Главбух" коммерческая версия.
Если в региональном законе в качестве объектов недвижимости, налоговая база по которым определяется как кадастровая стоимость, закреплены административно-деловые и торговые центры, а также нежилые помещения, используемые в бизнесе, то в дальнейшем возврат к расчету налога на имущество исходя из среднегодовой (средней) стоимости в отношении этих объектов будет невозможен.
Такие правила установлены статьями и 378.2 Налогового кодекса РФ. Аналогичные разъяснения содержатся в письмах Минфина России от 29 ноября 2013 г. № 03-05-07-08/51796 иФНС России от 31 октября 2013 г. № БС-4-11/19535.
В некоторых регионах порядок определения налоговой базы исходя из кадастровой стоимостиимущества введен в действие с 1 января 2014 года. Например, в столице он установленЗаконом г. Москвы от 5 ноября 2003 г. № 64, а в Подмосковье - Законом Московской области от 21 ноября 2003 г. № 150/2003-ОЗ. Перечень объектов, по которым налог на имущество в 2014 году нужно рассчитывать исходя из кадастровой стоимости, в Москве утвержден постановлением правительства Москвы от 29 ноября 2013 г. № 772-ПП.
Определение средней стоимости имущества
При расчете средней стоимости имущества за отчетный период применяйте формулу:
При расчете среднегодовой стоимости имущества за налоговый период воспользуйтесь формулой:
Остаточную стоимость имущества определите по формуле:
Остаточную стоимость имущества определяйте по данным бухучета.
При определении остаточной стоимости основных средств на конец года учитывайте операции, влияющие на формирование этого показателя и отраженные в бухучете в течение 31 декабря.
Определение кадастровой стоимости имущества
Региональные законы, которые вводят такой порядок, могут быть приняты, только если в субъекте РФ утверждены результаты кадастровой оценки всех объектов недвижимости, подпадающих под новые правила определения налоговой базы (п. 2 ст. 378.2 НК РФ).
Следовательно, если закон вступил в силу, на официальных сайтах правительств (глав администраций, губернаторов, уполномоченных ведомств) субъектов РФ должны быть опубликованы данные, необходимые для расчета налога. Например, в Подмосковье результаты кадастровой оценки объектов недвижимости утверждены распоряжением Минимущества Московской области от 28 ноября 2013 г. № 1499 и размещены на сайте этого ведомства.
Кроме того, узнать кадастровую стоимость объекта недвижимости можно на сайте Росреестра (www.rosreestr.ru) в разделе "Справочная информация по объектам недвижимости в режиме o№li№e". Этот электронный сервис позволяет вести поиск по трем параметрам: кадастровому номеру объекту, условному номеру или адресу.
Елена Попова,
государственный советник налоговой службы РФ I ранга
Эту строку заполните в соответствии с ПБУ "Расчеты по налогу на прибыль" (ПБУ 18/02).
Обратите внимание: малые предприятия могут поставить в ней прочерк. Дело в том, что выполнять требования ПБУ 18/02 и рассчитывать отложенные налоговые активы такие фирмы не обязаны.
Прибыль в бухучете может быть больше или меньше "налоговой" прибыли. Самый яркий пример - разный порядок амортизации основных средств. Например, в бухучете основные средства амортизируются быстрее. Получается и разная прибыль. В конечном счете в расходы попадет одна и та же сумма - первоначальная стоимость основного средства. Только произойдет это через несколько лет. Тут и возникают временные разницы. А временные они потому, что рано или поздно их не будет.
Таких разниц бывает две.
Первая - вычитаемая. Она появляется, когда прибыль в бухучете меньше, чем в учете налоговом. Например, по данным бухучета, на основные средства ежемесячно начисляют амортизацию на 300 рублей, а по данным налогового - только 100. Разница - 200 рублей (300 - 100).
В результате налог на прибыль нужно доначислить. Для этого временную разницу надо умножить на ставку налога. Полученная сумма называется "отложенный налоговый актив". Это и будет сумма доначисления. Отражают этот актив на счете 09.
Пример
По данным бухучета за 2005 год, торговая фирма ЗАО "Актив" начислила на основные средства амортизацию в сумме 300 000 руб. При налогообложении прибыли амортизация учитывается лишь в сумме 100 000 руб. Для упрощения примера предположим, что других затрат у фирмы не было.
Выручка "Актива" составила 600 000 руб. (без НДС). Вычитаемая разница - 200 000 руб. (300 000 - 100 000).
Бухгалтер сделал записи:
Дебет 62 Кредит 90-1
600 000 руб. - отражена выручка;
Дебет 44 субсчет "Расходы в пределах норм" Кредит 02
100 000 руб. - отражены расходы, которые уменьшают облагаемую прибыль;
Дебет 44 субсчет "Вычитаемые разницы" Кредит 02
200 000 руб. - отражены расходы, которые не уменьшают облагаемую прибыль;
Дебет 90-2 Кредит 44 субсчет "Расходы в пределах норм"
100 000 руб. - списаны расходы;
Дебет 90-2 Кредит 44 субсчет "Вычитаемые разницы"
200 000 руб. - списаны расходы;
Дебет 90-9 Кредит 99
300 000 руб. (600 000 - 100 000 - 200 000) - отражен финансовый результат;
Дебет 99 субсчет "Налог на прибыль"
Кредит 68 субсчет "Расчеты по налогу на прибыль"
72 000 руб. (300 000 руб. х 24%) - начислен налог на прибыль по данным бухучета;
48 000 руб. (200 000 руб. х 24%) - доначислен налог на прибыль (или отражен отложенный налоговый актив).
Обратите внимание: если в балансе указывают дебетовое сальдо по этому счету на конец отчетного периода, то в Отчете о прибылях и убытках нужно отразить обороты по нему. Так, в строке 141 отчета покажите оборот по дебету этого счета за вычетом кредитовых оборотов.
Пример
В июле 2005 года ООО "Пассив" продало станок. Убыток от продажи как в бухгалтерском, так и в налоговом учете составил 18 000 руб.
На момент продажи оставшийся срок службы станка составил 12 месяцев. В бухгалтерском учете эта сумма относится на финансовые результаты единовременно (то есть в июле). В налоговом учете убыток нужно равномерно включать в расходы в течение оставшегося срока службы основного средства (п. 3 ст. 268 НК РФ).
Таким образом, при продаже основного средства в учете фирмы образовалась вычитаемая временная разница в сумме 18 000 руб. С нее бухгалтер сформировал отложенный налоговый актив:
Дебет 09 Кредит 68 субсчет "Расчеты по налогу на прибыль"
4320 руб. (18 000 руб. х 24%) - отражена сумма отложенного налогового актива.
Начиная с августа 2005 года в налоговом учете бухгалтер "Пассива" должен ежемесячно включать в состав расходов 1500 руб. (18 000 руб.: 12 мес.). Одновременно нужно уменьшать отложенный налоговый актив:
360 руб. (1500 руб. х 24%) - частично погашен отложенный налоговый актив.
Кредитовый оборот по счету 09 с августа по декабрь 2005 года составил 1800 руб. (360 руб. х 5 мес.).
Разница между оборотом по дебету и кредиту счета 09 равна 2520 руб. (4320 - 1800). Ее бухгалтер указал по строке 141 формы N 2 по итогам 2005 года.
Если кредитовый оборот по счету 09 превысит дебетовый, то показатель строки 141 "Отложенные налоговые активы" будет отрицательным. В такой ситуации его нужно вписать в Отчет о прибылях и убытках в круглых скобках. При расчете чистой прибыли он будет учитываться со знаком "минус".
Пример
ЗАО "Актив" рассчитывает налог на прибыль кассовым методом, а бухгалтерский учет ведет по методу начисления. В сентябре 2005 года фирма получила от поставщика и списала в производство материалы на сумму 50 000 руб. Материалы оплачены поставщику не были.
Поскольку "Актив" не перечислил деньги за материалы, учесть их в расходах при расчете налога на прибыль нельзя. В бухгалтерском же учете материалы списывают в обычном порядке.
В результате в учете фирмы образуется вычитаемая временная разница, по которой нужно создать отложенный налоговый актив:
Дебет 09 Кредит 68 субсчет "Расчеты по налогу на прибыль"
12 000 руб. (50 000 руб. х 24%) - отражена сумма отложенного налогового актива.
Кроме того, в 2004 году фирма получила убыток 90 000 руб., который перенесла на 2005 год, уменьшив налогооблагаемую прибыль.
Поскольку ранее по этому убытку был создан отложенный налоговый актив, в этом году бухгалтер должен его уменьшить:
Дебет 68 субсчет "Расчеты по налогу на прибыль" Кредит 09
21 600 руб. (90 000 руб. х 24%) - погашен отложенный налоговый актив.
Других операций по счету 09 до конца 2005 года не было. Таким образом, кредитовый оборот по счету 09 превысил дебетовый на 9600 руб. (21 600 - 12 000). Эту цифру бухгалтер записал по строке 141 формы N 2 за 2005 год в круглых скобках.
Если за отчетный период дебетовые и кредитовые обороты по счету 09 равны, то в строке 141 "Отложенные налоговые активы" Отчета о прибылях и убытках поставьте прочерк.
Декларация по налогу на имущество имеет ряд существенных нюансов. Разберем все особенности и тонкости заполнения декларации по налогу на имущество в нашей статье.
Кто сдает декларацию по имущественному налогу
Обязательство по сдаче такого отчетного документа, как декларация по налогу на имущество, возложено на фирмы, имеющие имущество, подпадающее под объект обложения имущественным налогом. Сдавать налоговую декларацию по налогу на имущество организаций нужно (ст. 386 НК РФ):
- в ФНС по месту нахождения фирмы;
- в налоговую по месту нахождения обособленных подразделений или филиалов (если у них есть отдельный баланс и имеются объекты обложения имущественным налогом);
- в налоговую по месту нахождения имущества, для которого существует особый порядок исчисления налога (например, это может быть участок железной дороги или магистральный трубопровод и т.п.).
Рассмотрим некоторые особенности заполнения этой формы декларации по налогу на имущество.
Порядок заполнения декларации по налогу на имущество организаций: правила для раздела 2
Основной момент заполнения декларации по налогу на имущество - это отражение остаточной стоимости имущества в разделе 2. Эти сведения заносятся из бухгалтерских учетных данных в строки 020-141 и 270 данного раздела.
В строке 150 декларации по налогу на имущество указывают расчетную среднегодовую стоимость объекта, включаемую в базу по налогу, которая при наличии льгот, данные по которым отражают в строках 160, 170, сформирует налоговую базу в строке 190. Если объект находится одновременно в нескольких субъектах РФ, то его доля, принадлежащая субъекту, к которому относится формируемая декларация, будет отражена по строке 180 и повлияет на величину налоговой базы, показанной по строке 190.
О новшествах 2017 года в части налога на имущество читайте в статье"Налогообложение движимого имущества: изменения-2017" .
При заполнении декларации по налогу на имущество у бухгалтеров часто возникают вопросы, связанные с делением имущества на движимое и недвижимое: здесь далеко не всё так буквально, как казалось бы на первый взгляд. Так, например, подобные сложности возникают с объектами имущества, которые являются частью зданий и сооружений - сигнализация, кондиционирование. Помогут в классификации этого имущества письма Минфина РФ от 04.10.2013 № 03-05-05-01/41301 и от 11.04.2013 № 03-05-05-01/11960.
Заполняем раздел 3 декларации
В данном разделе декларации по налогу на имущество рассчитывается налог по недвижимым объектам, облагаемая база которых определяется по кадастру. С 2014 года их круг существенно расширился за счет ст. 378.2 НК РФ, обязывающей начислять налог от кадастровой стоимости по таким объектам, как:
- центры и комплексы, имеющие деловое, административное или же торговое назначение;
- размещенные в нежилом фонде торговые или точки общепита, офисы, центры бытового обслуживания;
- недвижимость, принадлежащая иностранным юрлицам без представительств в РФ или не используемая их представительствами.
Налог в разделе 3 декларации рассчитывается отдельно по каждому объекту из указанных выше. Для этого в отчете заполняется соответствующее количество листов.
Чтобы избежать претензий проверяющих, используйте контрольные соотношения, оформляя декларацию по налогу на имущество. Скачать их можно.
Как не переплачивать налог: памятка по облагаемому имуществу
Очень часто бухгалтеры придерживаются в вопросах налогообложения принципа "максимализма": лучше уж переплатить, чем недоплатить. Это в корне неверно, ведь такие действия приводят к ряду негативных факторов в виде увеличения налоговой нагрузки на организацию и искажению данных отчетности. Вести расчет налогов нужно стремиться максимально правильно, а что касается имущественного налога, то здесь следует верно определять налогооблагаемые объекты.
Имущество, которое стоит проверить на предмет включения в базу перед заполнением декларации по налогу на имущество:
- сдаваемая или получаемая по лизинговому договору недвижимость - включаем ее в базу в том случае, если она поставлена на баланс;
- движимое имущество, приобретенное с 01.01.2013, не учитываем в базе, если, конечно, оно не получено от взаимозависимых лиц либо в процессе реорганизации или ликвидации.
Алгоритм исчисления налога см. В статье"Какой порядок расчета налога на имущество организаций?" .
Итоги
Чтобы правильно составить декларацию по налогу на имущество, нужно учесть ряд нюансов, верно определить налогооблагаемые объекты, выделить объекты имущества, налогооблагаемая база по которым определяется по кадастру. Обо всем этом мы рассказали в нашей статье, которая может стать для вас руководством при заполнении декларации по налогу на имущество.