НДС 22% с 2026 года
С 1 января 2026 года основная ставка НДС составляет 22% вместо 20% (Федеральный закон от 28.11.2025 № 425-ФЗ). Льготная ставка 10% и нулевая сохранились. Ниже разобрано, как начислить НДС сверху, как выделить его из цены с налогом и что делать с авансами 2025 года, ценниками и договорами.
Содержание
Что изменилось с 1 января 2026 года
Закон № 425-ФЗ от 28.11.2025 поднял общую ставку НДС с 20% до 22%. Одновременно изменилась расчетная ставка: вместо 20/120 теперь применяют 22/122. Ставка 10% и расчетная ставка 10/110 остались без изменений.
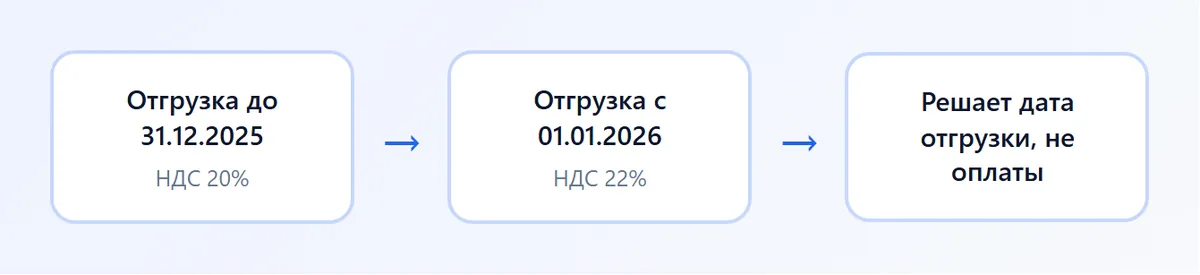
Применяется новая ставка к товарам, работам и услугам, которые отгружены с 1 января 2026 года. Решает дата отгрузки, а не дата оплаты. Продали товар 30 декабря 2025 года, а деньги пришли в январе: НДС 20%. Отгрузили 2 января 2026 года, а деньги получили еще осенью: НДС 22%.
Изменение касается плательщиков НДС: организаций и ИП на общей системе, а также упрощенцев, у которых право на освобождение утрачено или кто работает с налогом добровольно. Для упрощенцев с годовым доходом до порога освобождения НДС не начисляют вовсе. Условия порога и обязанности упрощенцев разобраны в статье НДС на УСН в 2026 году.
Какие ставки НДС действуют в 2026 году
Общая картина выглядит так:
| Ставка | К чему применяется | Расчетная ставка |
|---|---|---|
| 22% | Большинство товаров, работ и услуг | 22/122 |
| 10% | Перечни социально значимых товаров, например продукты, детские товары, лекарства, печатные издания | 10/110 |
| 0% | Экспорт и ряд международных операций | не применяется |
Перечни товаров со ставкой 10% закреплены в статье 164 Налогового кодекса, и на 2026 год они в основном сохранены. Если вы торгуете продуктами, детской одеждой или лекарствами, проверяйте код товара по действующим постановлениям Правительства: ошибка в ставке приводит к доначислениям. Справочник по кодам и перечням доступен на nalog.gov.ru.
Как начислить НДС 22% сверху
Начисление используют, когда цена без налога известна, а НДС надо добавить сверху. Например, вы выставляете счет оптовому покупателю - плательщику НДС.
НДС = Цена без НДС x 22 / 100
Цена с НДС = Цена без НДС x 1,22
Пример. Услуга стоит 100 000 руб. без НДС. НДС: 100 000 x 0,22 = 22 000 руб. Итого к оплате 122 000 руб. Для товаров со ставкой 10%: 50 000 руб. без налога дают НДС 5 000 руб. и 55 000 руб. к оплате.
Не нужно считать вручную каждую позицию. Введите сумму в калькулятор ниже, и он покажет и НДС, и итог для ставки 22% и 10%. Отдельная страница с тем же расчетом: калькулятор НДС 22%.
Начислить или выделить НДС по ставкам 22%, 10%, 7% и 5%.
Как выделить НДС 22% из суммы
Выделение нужно, когда цена уже включает налог: например, договор или розница с ценой "с НДС". Умножать на 0,22 здесь нельзя, это самая частая ошибка. Применяйте расчетную ставку.
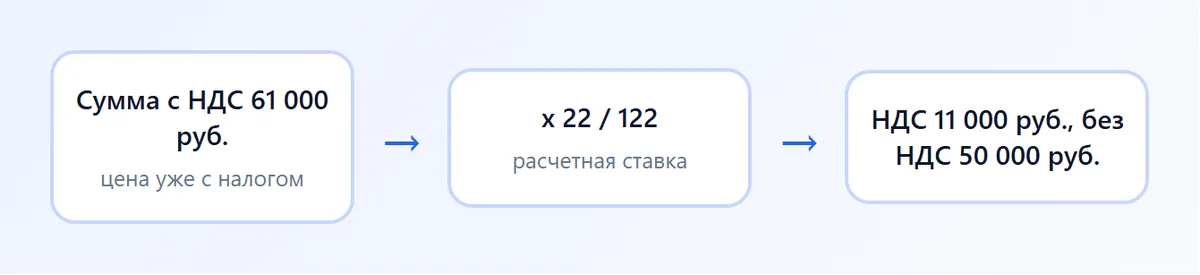
НДС в сумме = Сумма с НДС x 22 / 122
Сумма без НДС = Сумма с НДС x 100 / 122
Пример. Покупатель заплатил 61 000 руб., из них НДС 61 000 x 22 / 122 = 11 000 руб. Сумма без налога: 50 000 руб. Если бы вы взяли 22% от 61 000, получили бы 13 420 руб. и переплатили бы налог на 2 420 руб.
Для товаров со ставкой 10% работает тот же подход с 10/110. Чек на 5 500 руб. содержит НДС 5 500 x 10 / 110 = 500 руб.
Аванс в 2025 году, отгрузка в 2026 году
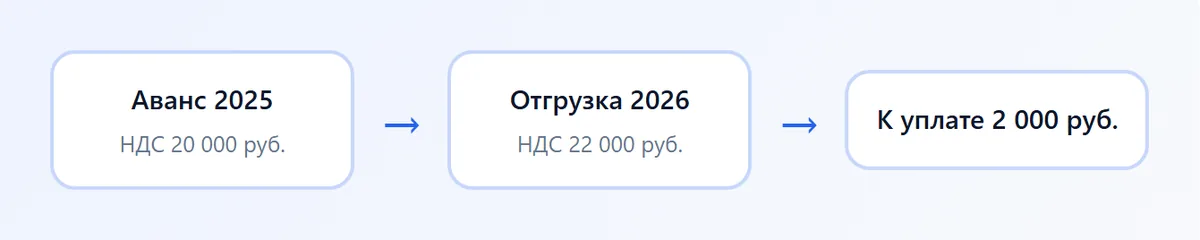
Самая обсуждаемая переходная ситуация: покупатель заплатил в конце 2025 года, а отгрузка прошла в 2026 году. Налоговая позиция строится на дате отгрузки. С аванса вы начислили НДС по ставке 20/120, а при отгрузке начисляете НДС по ставке 22% на всю стоимость и принимаете к вычету налог с аванса.
Пример. В ноябре 2025 года получен аванс 120 000 руб., из него НДС 20 000 руб. В феврале 2026 года отгружен товар на 100 000 руб. без НДС. Начисляем при отгрузке 100 000 x 22% = 22 000 руб., вычитаем налог с аванса 20 000 руб. К уплате по этой сделке 2 000 руб. Эти 2% разницы покупатель в итоге должен вам доплатить, если цена в договоре указана без НДС.
Для аванса, полученного уже в 2026 году, ставка расчетная 22/122. Авансовый счет-фактуру выставляют по правилам, которые не изменились.
В спорных случаях (длящиеся договоры, корректировки, доплата части суммы до отгрузки) сверяйтесь с письмами ФНС и Минфина и справочными системами, например КонсультантПлюс. Разъяснения продолжают уточняться.
Что сделать с ценниками и договорами
Повышение ставки не обязывает вас менять цену на полке. Решение зависит от того, на ком теперь лежит лишние 2%.
Если цена "с НДС" остается прежней, ваша выручка без налога уменьшается. Товар за 1 000 руб.: при ставке 20% вы получали 833,33 руб. без НДС, при 22% получаете 819,67 руб. Потеря 13,66 руб. с единицы, и ее нужно либо принять, либо компенсировать ценой. Расчет новой цены с сохранением прежней выручки без налога: 833,33 x 1,22 = 1 016,67 руб. Как заложить это в наценку, объясняет статья как рассчитать наценку на товар.
В договорах проверьте три вещи:
- если цена указана "без НДС", итоговая сумма вырастет на 2%, покупателю стоит об этом сообщить заранее;
- если цена указана "в том числе НДС", итог не меняется, но налог у вас внутри суммы становится больше;
- если в тексте записана ставка 20%, подготовьте дополнительное соглашение, чтобы документы не противоречили закону.
Счета-фактуры, УПД и чеки с отгрузкой с 1 января 2026 года должны содержать 22% или 22/122. Проверьте настройки кассы и учетной программы: ставки по товарам обновляют в карточках номенклатуры.
Кого касается повышение ставки на упрощенке
Предприниматели на упрощенной системе по умолчанию НДС не платят. Но с 2026 года освобождение сохраняется только при доходе до 20 млн руб. за предыдущий год, и по закону этот порог в следующие годы будет снижаться. Если вы превысили порог, НДС с вас начинают считать с месяца превышения, вы выбираете пониженную ставку (5% или 7% в зависимости от дохода) либо общую 22%. Сравнить нагрузку по режимам можно в калькуляторе налога ИП.
Покупатели на ОСНО часто просят поставщиков-упрощенцев работать с НДС, чтобы принять налог к вычету. Решите, стоит ли вам идти на это ради клиента. Подбор режима разбирается в руководстве по выбору системы налогообложения.
Частые ошибки при работе с новой ставкой
Типичных ошибок немного, но они дорогие:
- выделяют НДС умножением на 22% вместо формулы 22/122;
- применяют ставку по дате оплаты, а не по дате отгрузки;
- не меняют ставку в кассовой программе и в карточках товаров;
- забывают принять к вычету налог с аванса 2025 года;
- применяют 22% к товарам, для которых сохранена ставка 10%.
Частые вопросы
С какой даты действует НДС 22%?
С 1 января 2026 года для товаров, работ и услуг, отгруженных с этой даты. Основание: Федеральный закон от 28.11.2025 № 425-ФЗ.
Как выделить НДС 22% из суммы?
Умножьте сумму с НДС на 22 и разделите на 122. Для суммы 61 000 руб. налог составит 11 000 руб., сумма без НДС 50 000 руб.
Как начислить НДС 22% на цену?
Умножьте цену без НДС на 0,22. Для 100 000 руб. НДС равен 22 000 руб., итого к оплате 122 000 руб.
Какая ставка НДС применяется, если аванс получен в 2025 году, а отгрузка прошла в 2026?
Ставка 22% на всю отгрузку. НДС, начисленный с аванса по ставке 20/120, принимается к вычету.
Осталась ли ставка 10%?
Да, ставка 10% и расчетная 10/110 сохранены для социально значимых товаров, например продуктов, детских товаров, лекарств и печатных изданий.
Нужно ли упрощенцам платить НДС 22%?
Только при превышении порога дохода для освобождения (20 млн руб. за предыдущий год) или если налог обязателен по другим основаниям, например при импорте и операциях налогового агента.