Взносы ИП за себя в 2026 году: суммы, сроки и расчёт
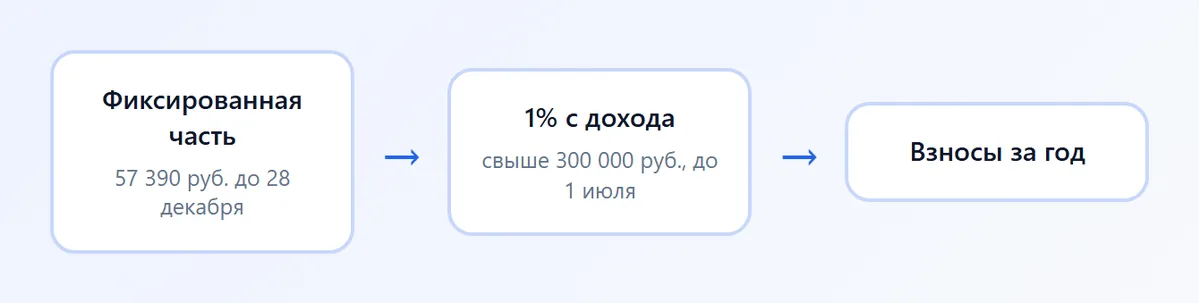
За 2026 год ИП платит фиксированные взносы за себя 57 390 руб. до 28 декабря 2026 года, а с дохода свыше 300 000 руб. добавляет ещё 1% до 1 июля 2027 года. Дальше по шагам: как платить, как уменьшить налог и что делать при неполном годе.
Содержание
Сколько платить ИП за себя в 2026 году
Взносы ИП за себя состоят из двух частей. Первая - фиксированная, её платят все предприниматели независимо от дохода и даже если выручки не было. На 2026 год она равна 57 390 руб. Вторая - 1% с дохода, который превышает 300 000 руб. за год.
Взносы идут на пенсионное и медицинское страхование предпринимателя. Отдельно оплачивать их по видам не нужно: фиксированная сумма платится одним платежом.
| Часть взносов | Размер за 2026 год | Срок уплаты |
|---|---|---|
| Фиксированная | 57 390 руб. | до 28 декабря 2026 года |
| 1% с дохода свыше 300 000 руб. | (доход - 300 000) x 1%, не более 321 818 руб. | до 1 июля 2027 года |
| Максимум за год | 379 208 руб. (57 390 + 321 818) | - |
Срок 28 декабря введён вместо прежнего 31 декабря, поэтому платить стоит заранее. Если крайний день выпадает на выходной, срок переносится на ближайший рабочий.
Как считается 1% с дохода
Один процент берут не со всего дохода, а только с превышения порога 300 000 руб. Доход считают по режиму налогообложения. На УСН и на НПД это все доходы за год, без вычета расходов, даже если вы платите УСН "доходы минус расходы". На патенте за основу берут потенциально возможный доход из патента.
1% = (Доход за год - 300 000) x 1%
Пример. Доход ИП за 2026 год 2 400 000 руб. Дополнительный взнос: (2 400 000 - 300 000) x 1% = 21 000 руб. Всего за год ИП внесёт 57 390 + 21 000 = 78 390 руб.
У суммы есть потолок. Если доход очень большой, 1% не превысит предельного размера взносов, который на 2026 год составляет 321 818 руб. Например, при доходе 40 млн руб. расчётный 1% равен 399 700 руб., но платить нужно только 321 818 руб. Эту сумму лучше сверить на сайте налоговой, потому что предел ежегодно меняется.
УСН 6%, УСН 15% и НПД с учётом взносов ИП за себя.
Как платить взносы через ЕНС
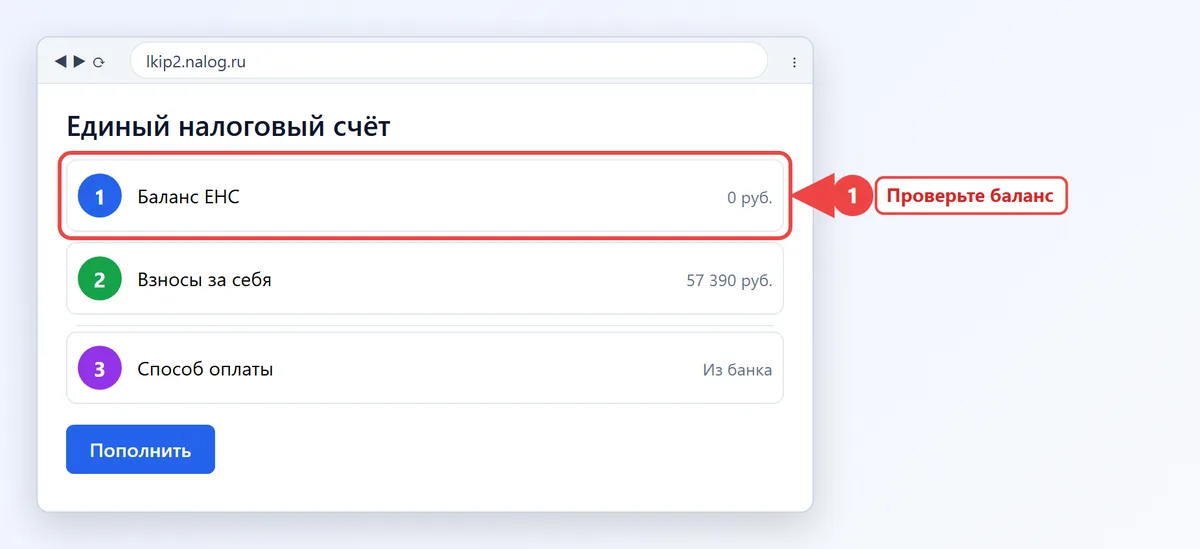
Взносы ИП платит единым налоговым платежом (ЕНП) на единый налоговый счёт. Деньги вы вносите на ЕНС, а налоговая сама распределяет их по обязательствам. Для фиксированных взносов отдельное уведомление подавать не нужно: инспекция берёт сумму и срок из закона.
- Войдите в личный кабинет ИП на сайте налоговой или в приложение банка, которое работает с ЕНС.
- Откройте раздел Единый налоговый счёт и проверьте текущий баланс.
- Нажмите Пополнить или Уплатить, выберите способ: платёж из банка, по QR-коду, через банк-клиент.
- Укажите сумму: 57 390 руб. для фиксированной части или рассчитанные 1% с превышения.
- Убедитесь, что деньги поступили на счёт, и сохраните платёжный документ.
Платить можно целиком в один день или частями в течение года, например, ежеквартально по 14 347,50 руб. Главное, чтобы к 28 декабря сумма была внесена полностью. Квартальные взносы удобны ИП на УСН: каждую часть можно сразу учесть при расчёте авансового платежа.
Как уменьшить налог на сумму взносов
Взносы за себя можно вычесть из налога, поэтому реальная нагрузка ниже. Правила зависят от режима.
| Режим | Без работников | С работниками |
|---|---|---|
| УСН "доходы" | налог уменьшается на 100% взносов | не более чем на 50% |
| УСН "доходы минус расходы" | взносы включаются в расходы | взносы включаются в расходы |
| Патент | уменьшение до 100% | не более чем на 50% |
Взносы уменьшают налог в том периоде, в котором вы их заплатили. Поэтому полезно вносить деньги частями ещё в течение года: тогда авансы по УСН уменьшатся уже в первых кварталах, а не только к декабрю.
Пример для УСН 6% без работников. Доход за год 2 400 000 руб., налог 144 000 руб. Взносы: 57 390 руб. фиксированных и 21 000 руб. с превышения, всего 78 390 руб. Налог к уплате: 144 000 - 78 390 = 65 610 руб. Прикинуть свой налог и взносы быстро поможет калькулятор налога ИП.
Если ваши доходы совсем небольшие, посмотрите на самозанятость. Сравнение режимов приведено в статье самозанятый или ИП.
Взносы при неполном годе
Если вы зарегистрировались или закрыли ИП в середине года, фиксированная часть считается пропорционально времени работы. Полные месяцы считают по одной двенадцатой, а неполный месяц - по календарным дням.
Взносы = 57 390 / 12 x полные месяцы + 57 390 / 12 / дней в месяце x дни в неполном месяце
Пример. ИП зарегистрирован 16 апреля 2026 года. В апреле он работает 15 дней из 30: 57 390 / 12 / 30 x 15 = 2 391,25 руб. Полных месяцев с мая по декабрь 8: 57 390 / 12 x 8 = 38 260 руб. Итого 40 651,25 руб. Один процент с дохода свыше 300 000 руб. от длительности работы не зависит.
При закрытии ИП взносы считают до даты снятия с учёта, и уплатить их нужно в течение 15 календарных дней после снятия. Детали о регистрации и закрытии собраны в руководстве по открытию ИП.
ИП с работниками и периоды без взносов
Фиксированные взносы за себя платятся независимо от того, есть ли у вас сотрудники. За работников платят отдельно: страховые взносы с их зарплаты и налог на доходы физических лиц как налоговый агент. Эти платежи считаются отдельно и в 57 390 руб. не входят.
Не платить за себя взносы можно только в периоды, которые прямо перечислены в статье 430 НК РФ: служба в армии, уход за ребёнком до полутора лет, уход за инвалидом или пожилым человеком старше 80 лет, проживание супруга военного за границей. Для этого нужно подать заявление и документы в налоговую, а деятельность в эти периоды не вести. Если вы просто не получали доход, взносы всё равно платятся.
Что будет, если не платить
Невыплаченная сумма превращается в долг на ЕНС. На него начисляются пени за каждый день просрочки. Налоговая может взыскать долг, списав деньги со счетов, и заблокировать счёт или ограничить выезд за границу при больших суммах.
Закрытие ИП долги не обнуляет. Если вы прекращаете работу, сначала рассчитайте взносы по дату снятия с учёта и оплатите их, иначе долг останется за вами как за физическим лицом.
Взносы по умолчанию платятся без напоминаний. Поставьте даты 28 декабря и 1 июля в календарь и проверяйте баланс ЕНС за несколько дней до срока.
Частые ошибки при уплате
- Берут 1% со всего дохода, а не с суммы свыше 300 000 руб.
- Считают для УСН "доходы минус расходы" 1% от прибыли, хотя база для 1% - доход.
- Забывают, что взносы уменьшают налог только в период уплаты.
- Оплачивают за 2026 год по реквизитам прошлого года или по устаревшей сумме.
- Не платят взносы в год, когда ИП не вёл деятельность, и получают долг.
Актуальные суммы, коды платежей и сроки смотрите на сайте ФНС, а текст статьи 430 НК РФ есть в КонсультантПлюс. Если сравниваете режимы налогообложения, загляните ещё в статью про патент для ИП в 2026 году.
Частые вопросы
Сколько платить ИП за себя в 2026 году?
Фиксированные взносы за 2026 год составляют 57 390 руб. Если доход за год превысит 300 000 руб., добавляется 1% с суммы превышения.
До какого числа платить взносы ИП за 2026 год?
Фиксированную часть нужно внести до 28 декабря 2026 года, а 1% с дохода свыше 300 000 руб. до 1 июля 2027 года.
Какой максимальный размер взносов ИП за себя в 2026 году?
Дополнительный 1% ограничен предельной суммой 321 818 руб., а вместе с фиксированной частью максимум составляет 379 208 руб. за год.
Можно ли уменьшить УСН на взносы ИП?
Да. ИП на УСН 'доходы' без работников уменьшает налог на всю сумму взносов, с работниками не более чем на 50%. На УСН 'доходы минус расходы' взносы включаются в расходы.
Платить ли взносы, если дохода не было?
Да, фиксированную часть платят независимо от дохода. Освобождение возможно только в периоды, перечисленные в статье 430 НК РФ, при подаче заявления в налоговую.
Нужно ли подавать уведомление по взносам ИП за себя?
Для фиксированных взносов отдельное уведомление не нужно. Достаточно вовремя внести сумму на единый налоговый счёт.