Забалансовый счет 002 нужны ли сумма
Организации повседневно сталкиваются с ситуациями, когда отразить имущество на балансовых счетах не представляется возможным. В бухгалтерском учете для отражения операций с ценностями, не являющееся объектами балансового учета используются забалансовые счета. Следует обратить внимание, что информация за забалансовому учету так же, как и по балансовому, отражается в отчетности (справка по забалансовым счетам ф.050730, ф.0503130 и ф. 050830), в связи с чем необходимо соблюдать корректность вводимых данных, чтобы не исказить отчетность.
Содержание
- Как работают забалансовые счета
- Аренда нефинансовых активов
- Получение неисключительных прав на использование программных продуктов
- Учет переданного в пользование имущества
- Для каких целей используются забалансовые счета
- Виды забалансовых счетов
- Учет на забалансовых счетах
- Где необходима расшифровка сумм по забалансовым счетам.Может ли вестись учет без сумм, например на счете 002?
- Учет операций на счете 002 у поставщика
- Учет операций по счету 002 у покупателя
- Учет по договору ответственного хранения
Как работают забалансовые счета
Инструкцией 157н предусмотрен тридцать один забалансовый счет. Напоминаем, что субъект учета вправе применять дополнительные забалансовые счета. Для использования дополнительных счетов их следует включить в рабочий план счетов и утвердить при формировании Учетной политики.
Движение по забалансовым счетам отражается следующим образом - дебету учитывается увеличение ценностей по счету, а по кредиту - уменьшение, так как все счета являются активными. Запись на счетах в отличии от балансовых простая, для формирования проводки не нужен корреспондирующий счет.
Основные хозяйственные ситуации, в которых учреждению в соответствии с действующим законодательством необходимо выполнять записи на забалансовых счетах.
Аренда нефинансовых активов
До вступления в силу изменения Инструкции 157н от 31.03.2018 г. учет и арендованного имущества, и имущества, полученного в безвозмездное пользование, велся на счете 01 "Имущество, полученное в пользование". В последней редакции Инструкции 157н назначение счета 01 трактуется иначе: "Счет предназначен для учета имущества полученного учреждением в пользование, не являющегося объектами аренды".
Данные изменения связаны с введением в учет счета 111.40 "Права пользования нефинансовыми активами", на котором в настоящий момент учитываются права пользования нефинансовыми активами в соответствии с условиями договоров аренды.
Важно учесть различия учета на счетах 01 и 111.40:
1. На счете 01 учитывался каждый отдельный объект нефинансовых активов с инвентарным номеров, присвоенным балансодержателем и указанным в акте приеме-передаче. При этом оценка объекта учета производилась по его стоимости, указанной балансодержателем. В случае отсутствия стоимостной оценки объектов допускается учет в условной оценке - 1 объект = 1 рубль.
2. На счете 111.40 учитывается стоимость аренды, а не стоимость самого объекта. Для отражения в учете изменения в законодательстве по операциям аренды, произведенным в межрасчетный период следует произвести следующие действия:
- принять к учету на счет 111.40 в корреспонденции с 401.30 суммовой выражение стоимости аренды по имуществу, полученному в аренду (операция оформляется бухгалтерской справкой);
- списать остаток со счета 01 в отношении арендованного имущества.
По новым правилам, если договор аренды заключен в отношении отдельных объектов нефинансовые активов, то необходимости отражать их на 01 счете нет. Однако, если в аренду передается имущественный комплекс, включающий различное оборудование, в договоре аренды будет указана общая сумма договора без разбивки по объектам. В этом случае для обеспечения сохранности имущества и проведения инвентаризации рекомендуется отдельные объекты нефинансовых активов все же учитывать на счете 01.
Для отражения в программе "1С:Бухгалтерия государственного учреждения 8" ред. 2.0, имущества, полученного в аренду предусмотрен документ "Принятие к учету ОС, НМА, НПА" со специализированным видом операции "Поступление на счет 01,02".
В документе необходимо указать:
- данные о МОЛ, ответственном за нефинансовый актив;
- информации об арендодателе и договоре аренды;
- информацию о самом объекте основных средств.
Получение неисключительных прав на использование программных продуктов
Рассмотрим отражение неисключительных прав пользования на результаты интеллектуальной деятельности в учете учреждения. В соответствии с пунктом 66 Инструкции 157н нематериальные активы, полученные в пользование учреждением (лицензиатом) подлежат учету на забалансовом счете 01 "Имущество, полученное в пользование" по стоимости, определяемой исходя из размера вознаграждения, установленного в договоре.
Для учета в программе "1С:Бухгалтерия государственного учреждения 8", ред. 2.0. неисключительных прав пользования программными продуктами предусмотрен документ "Принятие к учету объектов ОС (кроме зданий и сооружений) (ОС-1) (Приказ 173-н)" с видом операции "Поступление на счет 101 (102, 103), 01, 02".
Форма документа "Принятие к учету объектов ОС (кроме зданий и сооружений) (ОС-1) (Приказ 173-н)"
В документе необходимо заполнить информации об организации сдатчике и получателе, данные об объекте, счете учета и инвентарном номере, а также место хранения.
На вкладке "Амортизация" следует указать сумму переданной амортизации, параметры амортизации и счет затрат, используемый учреждением. В результате проведения документа учреждение получает увеличение оборота по дебету счета 01.31 "Иное движимое имущество в пользовании по договорам безвозмездного пользования" с указанием суммы неисключительного права на пользование программным продуктом.
Учет переданного в пользование имущества
Передача в пользование имущества предполагает два варианта - передача в возмездное пользование (аренду) с использованием счета 25 "Имущество, переданное в возмездное пользование (аренду)" и передача в безвозмездное пользование со счетом 26 "Имущество, переданное в безвозмездное пользование". Если операции по учету на счете 01, приведенные выше, отражаются у получающей стороны, то счета 25 и 26 использует передающая сторона.
В соответствии с актуальной редакцией Инструкции № 157н счета 25 и 26 теперь предназначены также для учета операционной аренды, подразумевающей передачу объектов нефинансовых активов в безвозмездное пользование с содержанием имущества пользователем.
Учет операционной аренды регламентирован пунктом 24 Федерального стандарта бухгалтерского учета для организаций государственного сектора "Аренда", утвержденным приказом Минфина РФ от 31.12.2016 № 258, который заключается в том, что передача объекта учета операционной аренды пользователю отражается как внутреннее перемещение объекта основного средства без отражения его выбытия.
Параллельно с этим отражается поступление на забалансовый счет переданного в пользование имущества.
В результате передачи объекта нефинансового актива в пользование в Инвентарной карточке (ф. 0504031) должна быть сделана запись о передаче объекта (части объекта) в пользование иному юридическому лицу. При этом ответственным за сохранность переданных ценностей назначается руководитель или уполномоченное им лицо, принявшего объект (часть объекта) в пользование.
Принятие к учету объектов нефинансовых активов осуществляется на основании акта приема-передачи по стоимости, указанной в нем.
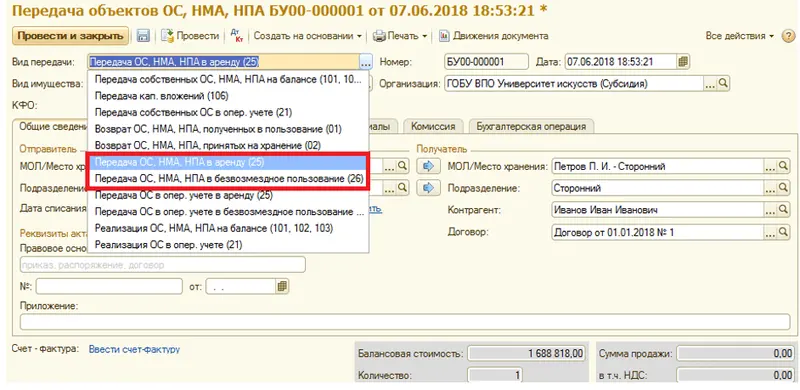
Если в предыдущей редакции программы для учета операций по передаче нефинансовых объектов в пользование были предусмотрены только бухгалтерские операции, то в "1С:Бухгалтерия государственного учреждения 8", ред. 2.0, для этого предусмотрены типовые документы передачи объектов ОС, НМА, НПА. Документам для учета информации по описанным ситуациям предусмотрены виды операций "Передача ОС, НМА, НПА в аренду (25)" и "Передача ОС, НМА,НПА в безвозмездное пользование (26)".
Форма документа "Передача объектов ОС, НМА, НПА"
Необходимо заполнить информацию о текущем МОЛ, МОЛ и контрагенте получателе, а также договор, на основании которого производится передача. На вкладке "Основные средства" вся информация об объекте нефинансового актива заполняется автоматически.
На основании проведенного документа формируется следующая проводка:
- Дт 101.11.310 Кт 101.11.310 - смена материально-ответственного лица;
- Дт 25.11 (26.11) - отражение передачи объекта НФА в аренду/безвозмездное пользование.
После окончания договора пользования имуществом для того, чтобы зафиксировать в учете возврат объекта нефинансовых активов необходимо создать документ "Принятия к учету ОС НМА, НПА" с видом операций "Прекращение договора аренды (25)" или "Прекращение договора безвозмездного пользования (26)", при проведении которого будет оформлено внутреннее перемещение основного средства и закрытие забалансового счета пользования имуществом.
Следует обратить внимание, что изменение учета и введение новых счетов ЕПСБУ в соответствии с Инструкцией № 157н реализовано, начиная с релиза 2.0.56.38. Однако пользователи, что проведении операций могут столкнуться со служебным сообщением о том, что период действия счета не соответствует дате проводки. В этом случае необходимо на рабочем столе программы перейти по вкладке изменения законодательства в "Применяемые редакции Плана счетов", создать новую запись и указать, с какой даты учреждением применяется новая редакция Плана счетов.
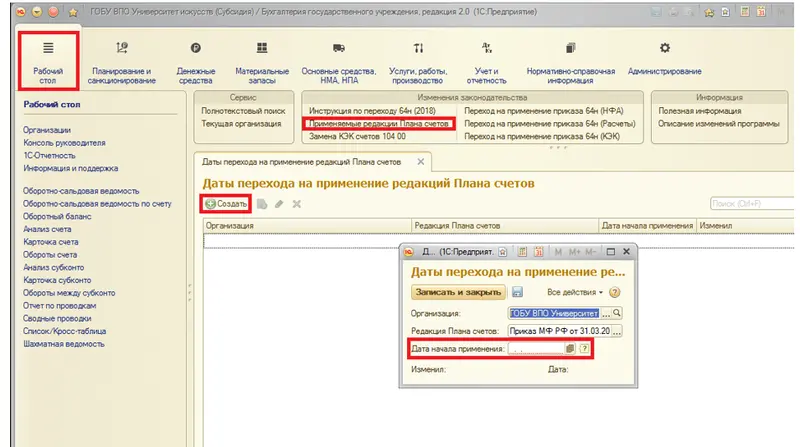
Создание записи с датой перехода на новые правила учета
Материалы, бюджетный выпуск
Забалансовые счета - это счета, предназначенные для обобщения информации о наличии и движении ценностей, не принадлежащих организации- хозяйствующему субъекту, но временно находящихся в его пользовании или распоряжении.
Забалансовые счета - это вспомогательные счета бухгалтерского учета.
Они используются, если бухгалтеру нужна информация, которой нет на балансовых счетах.
Остатки по забалансовым счетам не входят в баланс, а показываются за его итогом, т.е. за балансом.
На финансовый результат данные этих счетов не влияют и в отчетности предприятия их отражать не нужно.
Для каких целей используются забалансовые счета
Как правило, на забалансовых счетах:
1) ведется учет наличия и движения имущества (для обеспечения его сохранности):
или не принадлежащего организации;
или собственного имущества организации, стоимость которого списана в расходы.
2) собирается информация, которую нужно раскрыть в пояснениях к бухгалтерскому балансу и отчету о финансовых результатах.
Основными задачами забалансовых счетов являются:
обеспечение контроля за использованием материальных ценностей, не принадлежащих данному предприятию;
контроль за сохранностью материальных ценностей, числящихся на этих счетах, за своевременным оформлением документов на поступление и выбытие этих средств;
обеспечение правильной организации бухгалтерского учета на этих счетах;
обеспечение всесторонней и полной информацией по этим счетам для оценки кредитоспособности и финансовой устойчивости предприятия.
Виды забалансовых счетов
Существуют следующие забалансовые счета, предусмотренные Планом счетов.
Для учета имущества, не принадлежащего организации, используются забалансовые счета:
Учет на забалансовых счетах
Забалансовые счета также, как и обычные счета бухгалтерского учета, представляют собой двухстороннюю таблицу:.
Учет на забалансовых счетах ведется по простой системе.
Двойная запись на забалансовых счетах не используется, то есть при составлении проводок на забалансовых счетах не нужно отражать одну и ту же сумму по дебету одного счета и кредиту другого счета.
По дебету забалансовых счетов отражаются получение имущества, получение и выдача обеспечений, а по кредиту - выбытие имущества и прекращение обеспечений.
Сальдо на начало месяца отражает наличие вида средств, учитываемого на счете.
По дебету отражается поступление, а по кредиту - списание этих средств.
Сальдо на конец месяца по дебету показывает остаток средств на конец месяца и вычисляется по формуле:
Сальдо на конец месяца = Сальдо на начало месяца + Оборот по дебету - Оборот по кредиту.
Конечное сальдо такого счета всегда дебетовое.
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме.
Забалансовые счета: подробности для бухгалтера
- Забалансовые счета
Наказанию. Что отражают на забалансовых счетах бухгалтерского учета За балансом учитывают... пользователей. Поступление и списание с забалансового счета может проводиться документами "1С", ... по забалансовым счетам не забудьте указать соответствующий флаг " Выводить забалансовые счета ". Забалансовые счета для... учитываются за балансом, используют забалансовые счета бухгалтерского учета третьей группы. Например... таком случае будет целесообразно использовать забалансовый счет, с помощью которого можно...
- Об обязательности ведения учета по забалансовому счету 002
Российская организация вести учет по забалансовому счету 002 "Товарно-материальные ценности, принятые... российская организация вести учет по забалансовому счету 002 "Товарно-материальные ценности, принятые... организаций. Кроме того, ведение этого забалансового счета предусмотрено п. 155 Методических указаний... многих других используемых на практике забалансовых счетов, прямо не предусмотренных в нормативных... буквально разъясняет ведение учета по забалансовому счету 002 только для организаций-покупателей...
- Применение забалансовых счетов
... "1С" на забалансовом счете 01? Отражаются ли на забалансовом счете 01 объекты недвижимости... учреждения вводить дополнительные забалансовые счета? Следует ли учитывать на забалансовом счете 01 предметы, ... "1С" на забалансовом счете 01? Отражаются ли на забалансовом счете 01 объекты недвижимости... учреждения вводить дополнительные забалансовые счета? Следует ли учитывать на забалансовом счете 01 предметы, ... программу "1С" на забалансовом счете 01? На забалансовом счете 01 учитываются права пользования...
- Учет на забалансовых счетах объектов НФА
Являющееся объектами балансового учета используются забалансовые счета. Следует обратить внимание, что... являющееся объектами балансового учета используются забалансовые счета. Следует обратить внимание, что... Как работают забалансовые счета Инструкцией 157н предусмотрен тридцать один забалансовый счет. Напоминаем, что... формировании Учетной политики. Движение по забалансовым счетам отражается следующим образом - дебету... необходимо выполнять записи на забалансовых счетах. Аренда нефинансовых активов До...
- Учитываем БСО в составе материалов
Объектов Инструкцией № 157н предусмотрен забалансовый счет 03 "Бланки строгой отчетности", ... политики. Бланки отражаются на забалансовом счете 03 в разрезе ответственных... Одновременно бланки отражены на забалансовом счете Забалансовый счет 03 500 Списаны оформленные... бланки отражены на забалансовом счете (в условной оценке) Забалансовый счет 03-1 2 ... реализации проштампованные бланки Забалансовый счет 03-2 Забалансовый счет 03-1 2 ... - 1 890) шт. Забалансовый счет 03-3 Забалансовый счет 03-2 110 Списаны...
- Как правильно организовать учет автошин?
Автошины, установленные на автомобиль Забалансовый счет 09 Забалансовый счет 09 Забалансовый счет 09 В учетной... автошин) Забалансовый счет 09-1 м. о. л. - водитель Забалансовый счет 09-1 ... автошины с забалансового учета Забалансовый счет 09 Забалансовый счет 09 Забалансовый счет 09 Приняты списанные автошины... Забалансовый счет 02 Забалансовый счет 02 Забалансовый счет 02 Списаны автошины с забалансового учета Забалансовый счет 02 Забалансовый счет 02 Забалансовый счет...
- Учет сувенирной продукции
000 8 000 Забалансовый счет 17 (статья 510 КОСГУ) Забалансовый счет 18 (статья... 610 60 000 Забалансовый счет 17 (статья 510 КОСГУ) Забалансовый счет 18 (статья... 660 60 000 Забалансовый счет 17 (статья 510 КОСГУ) Забалансовый счет 18 (статья... 345 Инструкции № 157н учитываются на забалансовом счете 07 "Награды, призы, кубки... (награждения) сувениры списываются с забалансового счета 07. Рассмотрим порядок отражения указанных... И предназначены для реализации; забалансовый счет 07 - если сувениры приобретены...
- Сувениры для награждения: учитываем по-новому
Для учета этих объектов предназначен забалансовый счет 07 "Награды, призы, кубки...), такие ценности отражаются на забалансовом счете 07 до момента их передачи... года"). Учет сувениров на забалансовом счете 07 ведется по стоимости их... Одновременно выданные сувениры отражены на забалансовом счете Забалансовый счет 07 2 000 Списаны на... основании поступившего акта врученные сувениры Забалансовый счет 07 2 000 При... запасов однократного применения". При этом забалансовый счет 07 для учета сувениров, ...
- Учет БСО, сувенирной продукции в учреждении
Учет этих объектов ведется на забалансовом счете 03 "Бланки строгой отчетности". ... Одновременно приобретенные БСО отражались на забалансовом счете 03. По правилам, установленным... № 157н, БСО учитываются на забалансовом счете 03 в разрезе ответственных за... устанавливающие порядок учета БСО на забалансовом счете 03, в 2019 году... отчетности) их учет осуществляется на забалансовом счете 03 "Бланки строгой отчетности" ... ценные подарки (сувениры) отражаются на забалансовом счете 07 "Награды, призы, кубки и...
- Отражение дебиторской задолженности в отчетных бухгалтерских формах
Балансового учета учреждения ведется на забалансовом счете 04 "Задолженность неплатежеспособных дебиторов". ... и обязательств на забалансовых счетах. Наличие задолженности, отраженной на забалансовом счете 04, отражается... 04, отразится так: Номер забалансового счета Наименование забалансового счета, показателя Код строки На... поступлений и выбытий, отраженным на забалансовых счетах 17 "Поступления денежных средств", ... имущества и обязательств на забалансовых счетах; отчет об исполнении учреждением...
- Учет расчетов с применением платежных карт
1 700 Увеличение забалансового счета 17 (510 КОСГУ) Увеличение забалансового счета 18 (340 КОСГУ... 000 50 Уменьшение забалансового счета 18 (340 КОСГУ) Увеличение забалансового счета 18 (610 КОСГУ... от банка платежный терминал Увеличение забалансового счета 01* 17 000 Начислены доходы... Увеличение забалансового счета 17 (510 КОСГУ) 2 201 23 610 Увеличение забалансового счета 18 ... безвозмездное пользование, подлежит отражению на забалансовом счете 01 "Имущество, полученное в пользование...
- Возврат целевых субсидий
11 610 150 000 Увеличение забалансового счета 18 (КОСГУ 225) Начислены расходы... 11 610 300 000 Увеличение забалансового счета 18 (КОСГУ 225) Начислена задолженность... 81 000 270 000 Увеличение забалансового счета 17 (КОСГУ 180) Начислены расходы... 11 000 262 000 Увеличение забалансового счета 18 (КОСГУ 296) Начислен доход... 81 660* 100 000 Увеличение забалансового счета 17 (КОСГУ 183) Начислена задолженность... 11 610 7 000 Увеличение забалансового счета 18 (КОСГУ 610) Привлечение собственных...
- Сверка расчетов с контрагентами по договорным обязательствам
Дебиторская задолженность учитывается на забалансовых счетах в порядке, определенном п... с балансового учета учреждения предназначен забалансовый счет 04 "Задолженность неплатежеспособных дебиторов... Забалансовый счет 04 - 16 500 Списана задолженность с забалансового счета на основании судебного решения - Забалансовый счет... одновременным отражением списанной суммы на забалансовом счете 20). Списание задолженности учреждения... Учтена кредиторская задолженность за балансом Забалансовый счет 20 - 8 600 * * ...
- Учет трудовых книжек и операций по их выдаче
Учет данных бланков ведется на забалансовом счете 03 "Бланки строгой отчетности" в... учете внутреннее перемещение бланков на забалансовом счете 03 осуществляется путем изменения... 34 610 150 Забалансовый счет 17 (510 КОСГУ) Забалансовый счет 18 (610 КОСГУ... 03 660 150 Забалансовый счет 17 (510 КОСГУ) Забалансовый счет 18 (610 КОСГУ... Согласно учетной политике на забалансовом счете бланки учитываются по стоимости приобретения... оформленный на нового сотрудника Забалансовый счет 03 170 Начислена плата за...
- Обеспечение судей оружием
Отражать передачу оружия судье на забалансовых счетах? На наш взгляд, такая обязанность... работникам Росгвардии не относятся. На забалансовом счете 26 "Имущество, переданное в безвозмездное..., что учреждения вправе вводить дополнительные забалансовые счета для сбора информации в целях... факт в учетной политике) дополнительный забалансовый счет для учета оружия, выданного судьям... пользование. Напомним, что введение дополнительных забалансовых счетов в целях управленческого учета нефинансовых...
- Забалансовые счета
Где необходима расшифровка сумм по забалансовым счетам.Может ли вестись учет без сумм, например на счете 002?
Согласно ПБУ любое имущество (обязательства), имеющееся в наличии и имеющее какое-либо отношение к организации, должно отражаться в учете не только в количественном, но и в ценовом (суммовом) выражении.
Это же правило распространяется на учет на забалансовых счетах. В частности, имущество, принятое на ответственное хранение и числящееся на забалансовом счете 002, учитывается в ценах, предусмотренных в приемосдаточных актах или в счетах платежных требований.
Поэтому учет на забалансовых счетах только в количественном выражении будет методически неверным.
Обоснование
Правовая базаПриказ Минфина России от 31.10.2000 № 94Н Об утверждении Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкции по его применению
<...>
Счет 001 "Арендованные основные средства"
Счет 001 "Арендованные основные средства" предназначен для обобщения информации о наличии и движении основных средств, арендованных организацией. Арендованные основные средства учитываются на счете 001 "Арендованные основные средства" в оценке, указанной в договорах на аренду. Аналитический учет по счету 001 "Арендованные основные средства" ведется по арендодателям, по каждому объекту арендованных основных средств (по инвентарным номерам арендодателя). Арендованные основные средства, находящиеся за пределами Российской Федерации, учитываются на счете 001 "Арендованные основные средства" обособленно.
Счет 002 "Товарно-материальные ценности, принятые на ответственное хранение"
Счет 002 "Товарно-материальные ценности, принятые на ответственное хранение" предназначен для обобщения информации о наличии и движении товарно-материальных ценностей, принятых на ответственное хранение. Организации-покупатели учитывают на счете 002 "Товарно-материальные ценности, принятые на ответственное хранение" ценности, принятые на хранение, в случаях: получения от поставщиков товарно-материальных ценностей, по которым организация на законных основаниях отказалась от акцепта счетов платежных требований и их оплаты; получения от поставщиков неоплаченных товарно-материальных ценностей, запрещенных к расходованию по условиям договора до их оплаты, принятия товарно-материальных ценностей на ответственное хранение по прочим причинам. Организации-поставщики учитывают на счете 002 "Товарно-материальные ценности, принятые на ответственное хранение" оплаченные покупателями товарно-материальные ценности, которые оставлены на ответственном хранении, оформленные сохранными расписками, но не вывезенные по причинам, не зависящим от организаций. Товарно-материальные ценности учитываются на счете 002 "Товарно-материальные ценности, принятые на ответственное хранение" в ценах, предусмотренных в приемосдаточных актах или в счетах платежных требований. Аналитический учет по счету 002 "Товарно-материальные ценности, принятые на ответственное хранение" ведется по организациям-владельцам, по видам, сортам и местам хранения.
Счет 003 "Материалы, принятые в переработку"
Счет 003 "Материалы, принятые в переработку" предназначен для обобщения информации о наличии и движении сырья и материалов заказчика, принятых в переработку (давальческое сырье), не оплачиваемых организацией-изготовителем. Учет затрат по переработке или доработке сырья и материалов ведется на счетах учета затрат на производство, отражающих связанные с этим затраты (за исключением стоимости сырья и материалов заказчика). Сырье и материалы заказчика, принятые в переработку, учитываются на счете 003 "Материалы, принятые в переработку" по ценам, предусмотренным в договорах. Аналитический учет по счету 003 "Материалы, принятые в переработку" ведется по заказчикам, видам, сортам сырья и материалов и местам их нахождения.
Счет 004 "Товары, принятые на комиссию"
Счет 004 "Товары, принятые на комиссию" предназначен для обобщения информации о наличии и движении товаров, принятых на комиссию в соответствии с договором. Этот счет используется организациями-комиссионерами. Товары, принятые на комиссию, учитываются на счете 004 "Товары, принятые на комиссию" в ценах, предусмотренных в приемо-сдаточных актах. Аналитический учет по счету 004 "Товары, принятые на комиссию" ведется по видам товаров и организациям (лицам) - комитентам.
Счет 005 "Оборудование, принятое для монтажа"
Счет 005 "Оборудование, принятое для монтажа" предназначен для обобщения информации о наличии и движении всех видов оборудования, полученного организацией от заказчика для монтажа. Этот счет используется организациями-подрядчиками. Оборудование учитывается на счете 005 "Оборудование, принятое для монтажа" в ценах, указанных заказчиком в сопроводительных документах. Аналитический учет по счету 005 "Оборудование, принятое для монтажа" ведется по отдельным объектам или агрегатам.
Счет 006 "Бланки строгой отчетности"
Счет 006 "Бланки строгой отчетности" предназначен для обобщения информации о наличии и движении находящихся на хранении и выдаваемых под отчет бланков строгой отчетности - квитанционные книжки, бланки удостоверений, дипломов, различные абонементы, талоны, билеты, бланки товарно-сопроводительных документов и т.п. Бланки строгой отчетности учитываются на счете 006 "Бланки строгой отчетности" в условной оценке. Аналитический учет по счету 006 "Бланки строгой отчетности" ведется по каждому виду бланков строгой отчетности и местам их хранения.
Счет 007 "Списанная в убыток задолженность неплатежеспособных дебиторов"
Счет 007 "Списанная в убыток задолженность неплатежеспособных дебиторов" предназначен для обобщения информации о состоянии дебиторской задолженности, списанной в убыток вследствие неплатежеспособности должников. Эта задолженность должна учитываться за балансом в течение пяти лет с момента списания для наблюдения за возможностью ее взыскания в случае изменения имущественного положения должников. На суммы, поступившие в порядке взыскания ранее списанной в убыток задолженности, дебетуются счета 50 "Касса", "Расчетные счета" или "Валютные счета" в корреспонденции со счетом 91 "Прочие доходы и расходы". Одновременно на указанные суммы кредитуется забалансовый счет 007 "Списанная в убыток задолженность неплатежеспособных дебиторов". Аналитический учет по счету 007 "Списанная в убыток задолженность неплатежеспособных дебиторов" ведется по каждому должнику, чья задолженность списана в убыток, и каждому списанному в убыток долгу.
Счет 008 "Обеспечения обязательств и платежей полученные"
Счет 008 "Обеспечения обязательств и платежей полученные" предназначен для обобщения информации о наличии и движении полученных гарантий в обеспечение выполнения обязательств и платежей, а также обеспечений, полученных под товары, переданные другим организациям (лицам). В случае если в гарантии не указана сумма, то для бухгалтерского учета она определяется исходя из условий договора. Суммы обеспечений, учтенные на счете 008 "Обеспечения обязательств и платежей полученные", списываются по мере погашения задолженности. Аналитический учет по счету 008 "Обеспечения обязательств и платежей полученные" ведется по каждому полученному обеспечению.
Счет 009 "Обеспечения обязательств и платежей выданные"
Счет 009 "Обеспечения обязательств и платежей выданные" предназначен для обобщения информации о наличии и движении выданных гарантий в обеспечение выполнения обязательств и платежей. В случае если в гарантии не указана сумма, то для бухгалтерского учета она определяется исходя из условий договора. Суммы обеспечений, учтенные на счете 009 "Обеспечения обязательств и платежей выданные", списываются по мере погашения задолженности. Аналитический учет по счету 009 "Обеспечения обязательств и платежей выданные" ведется по каждому выданному обеспечению.
Счет 010 "Износ основных средств"
Счет 010 "Износ основных средств" предназначен для обобщения информации о движении сумм износа по объектам жилищного фонда, объектам внешнего благоустройства и другим аналогичным объектам (лесного хозяйства, дорожного хозяйства, специализированным сооружениям судоходной обстановки и т.п.), а также у некоммерческих организаций по объектам основных средств. Начисление износа по указанным объектам производится в конце года по установленным нормам амортизационных отчислений. При выбытии отдельных объектов (включая продажу, безвозмездную передачу и т.п.) сумма износа по ним списывается со счета 010 "Износ основных средств".Аналитический учет по счету 010 "Износ основных средств" ведется по каждому объекту.
Счет 011 "Основные средства, сданные в аренду"
Счет 011 "Основные средства, сданные в аренду" предназначен для обобщения информации о наличии и движении объектов основных средств, сданных в аренду, если по условиям договора аренды имущество должно учитываться на балансе арендатора (нанимателя). Основные средства, сданные в аренду, учитываются на счете 011 "Основные средства, сданные в аренду" в оценке, указанной в договорах аренды. Аналитический учет по счету 011 "Основные средства, сданные в аренду" ведется по арендаторам, по каждому объекту основных средств, сданных в аренду. Основные средства, сданные в аренду, находящиеся за пределами Российской Федерации, учитываются на счете 011 "Основные средства, сданные в аренду" обособленно.
Счет 002 "Товарно-материальные ценности, принятые на ответственное хранение" используется для обобщения информации о наличии и движении ТМЦ, которые не являются собственностью предприятия. Под ответственным хранением могут пониматься ситуации:
- получение от поставщиков ТМЦ, от оплаты которых отказались на законных основаниях;
- получение ТМЦ, которые по правилам договора не должны расходоваться до оплаты;
- получение ТМЦ, по которым договором предусмотрен особый вариант перехода права собственности, и др.
Счет 002 забалансовый, т.е. на нем отражается номенклатура, не состоящая на учете организации.
Это активный счет. Как, счет не требует соблюдения правила двойной записи: при поступлении ТМЦ запись делается только по дебету, при списании - только по кредиту.
Учет операций на счете 002 у поставщика
Поставщик (продавец) учитывает товары на счете 002 в том случае, если право владения ими передано покупателю.
Пример операции без передачи собственности
ООО "Альфа" отгрузило ООО "Дельта" товар на сумму 100000 рублей. Покупатель не принимает товар к учету, так как обнаружено его ненадлежащее качество. Вместо этого, до замены товара, ООО "Дельта" принимает его на ответственное хранение, о чем ООО "Альфа" выдается соответствующий акт.
Продавец в своем учете перемещает эти товары на субсчет 41 счета, созданный для отражения переданных на хранение товаров. После возврата товаров с ответ. хранения, они перемещаются на субсчет складского учета, оставаясь в собственности у продавца, и счет 002 не задействуется.
Пример операции
ООО "Альфа" реализовало покупателю, ООО "Сигма", товар на сумму 70000 рублей. Был оформлен акт реализации, произведена оплата, т.е. право собственности получило ООО "Сигма". Но ООО "Сигма" не вывезло оплаченный товар со склада.
Бухгалтер ООО "Альфа" учитывает реализованные товары на счете 002. После того, как ООО "Сигма" вывезет купленный товар, бухгалтер продавца делает списание с 002.
Учет операций по счету 002 у покупателя
Встречаются ситуации, когда покупатель не может оприходовать в своем учете приобретаемые товары. Например, в случае задержки оплаты - до тех пор, пока не будет произведена оплата. Или в случае несоответствия товара условиям поставки (брак, комплектность и т. п.) Здесь тоже приходит на помощь счет 002.
Пример операции у покупателя
Мебельная фабрика поставляет в магазин 10 табуреток на сумму 3000 рублей, в т. ч. НДС - 500 рублей. По условиям договора продажи, магазин получает товары в собственность после оплаты. Через неделю магазин оплатил фабрике 1800 рублей.
Пример проводок по 002 у покупателя
| Дт | Кт | Описание операции | Сумма | Документ |
| 002 | Приняты на учет товары от фабрики | 3000 | ТОРГ-12, М-15 | |
| 60 | Произведена частичная оплата поставщику | 1800 | Платежное поручение | |
| 002 | Списана частично стоимость товара (переход права собственности) | 1800 | ||
| 41 | 60 | Товар оприходован на склад по ценам поставщика (без НДС) | 1500 | ТОРГ-12, М-15 |
| 19 | 60 | Отражен НДС по товарам, перешедшим в собственность | 300 |
Учет по договору ответственного хранения
Существует такой вид предпринимательской деятельности, как ответственное хранение ТМЦ. Услуги хранения оказываются на возмездной основе, условия указываются в договоре хранения.
Организации, для которых этот вид деятельности является основным, могут вместо заключения договора выдавать складское свидетельство с указанием срока и стоимости хранения. Если по истечении срока хранения владелец не забирает свои ТМЦ, организация-хранитель имеет право реализовать их после предварительного уведомления.