Сальдо по активным и пассивным счетам
Вернуться назад на
На активно-пассивных бухгалтерских счетах ведется учет расчетов с различными организациями или отдельными лицами, т. е. учет дебиторской и кредиторской задолженности.
Содержание
- Активно-пассивные счета сальдо
- План счетов бухгалтерского учета
- Активные счета бухгалтерского учета
- Структура активных счетов
- Активы и обязательства
- Список активных счетов
- Особенности пассивного счета
- Список пассивных счетов
- Особенности активно-пассивных счетов
- Список активно-пассивных счетов
- Особенности счета 90
- Особенности счетов расчёта
- Забалансовые счета
Если предприятие пользуется привлеченными или заемными средствами, то оно имеет кредиторскую задолженность перед другими организациями или отдельными лицами, которые являются кредиторами этого предприятия.
Если предприятию должны другие организации или отдельные лица, то этих должников называют дебиторами, а их задолженность предприятию - дебиторской.
Дебиторы должны предприятию, а кредиторам должно само предприятие. Слово "дебет" образовано от латинского debet, что означает "должен", а "кредит" - от латинского слова credo, что значит - "верю".
Схема активно-пассивного счета:
Сальдо начальное - наличие дебиторской задолженности на начало отчетного периода
Сальдо начальное - наличие кредиторской задолженности на начало отчетного периода
Оборот по дебету: увеличение дебиторской задолженности; уменьшение кредиторской задолженности
Оборот по кредиту: увеличение кредиторской задолженности; уменьшение дебиторской задолженности
Сальдо конечное - наличие дебиторской задолженности предприятия на конец отчетного периода (когда ему, предприятию, должны)
Сальдо конечное - наличие кредиторской задолженности предприятию на конец отчетного периода (когда оно, предприятие, должно)
К основным активно-пассивным счетам относятся:
71 - "Расчеты с подотчетными лицами";
75 - "Расчеты с учредителями";
76 - "Расчеты с разными дебиторами и кредиторами";
99 - "Прибыли и убытки".
На счете 71 ведутся расчеты с подотчетными лицами. Подотчетными лицами являются работники предприятия, которым из кассы выдаются деньги на командировочные расходы или хозяйственные нужды, т. е. для покупки товаров на небольшие суммы. После того как работник израсходовал полученные деньги, он должен отчитаться, т.е. предоставить счета о покупке товаров, железнодорожные или авиабилеты, счета за гостиницу и т.п. Все это утверждается в авансовом отчете, который сдает подотчетное лицо. Эти расходы обычно списывают как производственные затраты.
Рассмотрим на примерах, как ведется учет на активно-пассивных счетах.
Пример: Ведение учета расчетов с подотчетными лицами.
На начало месяца подотчетное лицо Петров А. С. имеет задолженность предприятию 500 р. (дебиторская задолженность).
В течение месяца отражены следующие хозяйственные операции, связанные с подотчетными лицами:
Задание. Оформить активно-пассивный счет 71 "Расчеты с подотчетными лицами", рассчитать обороты и сальдо.
Для того чтобы определить сальдо конечное на активно-пассивном счете, нужно подсчитать все суммы по дебету, включая начальное сальдо, таким же образом следует подсчитать итоговую сумму по кредиту. Сальдо конечное на активно-пассивном счете будет находиться там, где сумма больше, и будет равно разности сумм по дебету и кредиту.
Счет 71 "Расчеты с подотчетными лицами"
Относительно счета 99, который ранее рассматривался как пассивный, следует сказать следующее: все предприятия работают, имея основную цель - получение прибыли, но если по каким-либо причинам они несут убытки, то в этом случае счет 99 становится активно-пассивным. Рассмотрим на примере, как ведется учет на счете 99 "Прибыли и убытки".
Пример: Ведение учета прибылей и убытков. На начало месяца предприятие имеет убыток 4000 р.
В течение месяца отражены следующие хозяйственные операции:
Задание: Оформить активно-пассивный счет 99 "Прибыли и убытки", рассчитать обороты и сальдо.
Счет 99 "Прибыли и убытки"
На пассивных бухгалтерских счетах ведется учет источников образования хозяйственных средств. По аналогии с активными счетами можно сказать, что на пассивных счетах ведется учет движения пассивов предприятия. К основным пассивам или источникам образования хозяйственных средств относятся все виды капитала, прибыли и обязательств предприятия.
Можно дать следующую характеристику пассивному счету:
На пассивных счетах ведется учет источников образования хозяйственных средств предприятия, т.е. капитала и обязательств (задолженности) предприятия;
сальдо начальное всегда кредитовое и показывает величину капитала или наличие обязательств предприятия на начало отчетного периода;
обороты по дебету показывают уменьшение капитала или обязательств предприятия;
обороты по кредиту показывают увеличение капитала или обязательств предприятия;
сальдо конечное всегда кредитовое и показывает величину капитала или обязательств предприятия на конец отчетного периода.
Сальдо конечное рассчитывается по следующей формуле:
Ск = Сн + Ок - Од
Схема пассивного счета
К основным пассивным счетам относятся:
80 - "Уставный капитал";
82 - "Резервный капитал";
83 - "Добавочный капитал";
99 - "Прибыли и убытки";
66 - "Расчеты по краткосрочным кредитам и займам";
67 - "Расчеты по долгосрочным кредитам и займам";
60 - "Расчеты с поставщиками и подрядчиками";
68 - "Расчеты по налогам и сборам";
69 - "Расчеты по социальному страхованию и обеспечению";
70 - "Расчеты с персоналом по оплате труда". Рассмотрим, как ведется учет на пассивных счетах, на следующем примере.
Пример: Ведение учета на пассивных счетах.
На начало месяца предприятие имеет задолженность банку за кредит 80000 р.
В течение месяца отражены следующие хозяйственные операции, связанные с кредитованием предприятия:
Задание: Оформить пассивный счет 66 "Расчеты по краткосрочным кредитам", рассчитать обороты и сальдо.
Счет 66 "Расчеты по краткосрочным кредитам"
Активно-пассивные счета сальдо
На активно-пассивных бухгалтерских счетах ведется учет расчетов с различными организациями или отдельными лицами, т. е. учет дебиторской и кредиторской задолженности.
Если предприятие пользуется привлеченными или заемными средствами, то оно имеет кредиторскую задолженность перед другими организациями или отдельными лицами, которые являются кредиторами этого предприятия.
Если предприятию должны другие организации или отдельные лица, то этих должников называют дебиторами, а их задолженность предприятию - дебиторской.
Дебиторы должны предприятию, а кредиторам должно само предприятие. Слово "дебет" образовано от латинского debet, что означает "должен", а "кредит" - от латинского слова credo, что значит - "верю".
Схема активно-пассивного счета:
Сальдо начальное - наличие дебиторской задолженности на начало отчетного периода
Сальдо начальное - наличие кредиторской задолженности на начало отчетного периода
Оборот по дебету: увеличение дебиторской задолженности; уменьшение кредиторской задолженности
Оборот по кредиту: увеличение кредиторской задолженности; уменьшение дебиторской задолженности
Сальдо конечное - наличие дебиторской задолженности предприятия на конец отчетного периода (когда ему, предприятию, должны)
Сальдо конечное - наличие кредиторской задолженности предприятию на конец отчетного периода (когда оно, предприятие, должно)
К основным активно-пассивным счетам относятся:
71 - "Расчеты с подотчетными лицами";
75 - "Расчеты с учредителями";
76 - "Расчеты с разными дебиторами и кредиторами";
99 - "Прибыли и убытки".
На счете 71 ведутся расчеты с подотчетными лицами. Подотчетными лицами являются работники предприятия, которым из кассы выдаются деньги на командировочные расходы или хозяйственные нужды, т. е. для покупки товаров на небольшие суммы. После того как работник израсходовал полученные деньги, он должен отчитаться, т.е. предоставить счета о покупке товаров, железнодорожные или авиабилеты, счета за гостиницу и т.п. Все это утверждается в авансовом отчете, который сдает подотчетное лицо. Эти расходы обычно списывают как производственные затраты.
Рассмотрим на примерах, как ведется учет на активно-пассивных счетах.
Пример: Ведение учета расчетов с подотчетными лицами.
На начало месяца подотчетное лицо Петров А. С. имеет задолженность предприятию 500 р. (дебиторская задолженность).
В течение месяца отражены следующие хозяйственные операции, связанные с подотчетными лицами:
Задание. Оформить активно-пассивный счет 71 "Расчеты с подотчетными лицами", рассчитать обороты и сальдо.
Для того чтобы определить сальдо конечное на активно-пассивном счете, нужно подсчитать все суммы по дебету, включая начальное сальдо, таким же образом следует подсчитать итоговую сумму по кредиту. Сальдо конечное на активно-пассивном счете будет находиться там, где сумма больше, и будет равно разности сумм по дебету и кредиту.
Счет 71 "Расчеты с подотчетными лицами"
Относительно счета 99, который ранее рассматривался как пассивный, следует сказать следующее: все предприятия работают, имея основную цель - получение прибыли, но если по каким-либо причинам они несут убытки, то в этом случае счет 99 становится активно-пассивным. Рассмотрим на примере, как ведется учет на счете 99 "Прибыли и убытки".
Пример: Ведение учета прибылей и убытков. На начало месяца предприятие имеет убыток 4000 р.
В течение месяца отражены следующие хозяйственные операции:
1. Получена прибыль от реализации продукции
Аналитические - счета, которые используются для детальной характеристики объекта наблюдения. Они открываются в развитие каждого синтетического счета.
Структура активно-пассивного счета:
Дебет
Сальдо начальное дебетовое
Сальдо начальное кредитовое
Хозяйственные операции, увеличивающие дебиторскую, либо уменьшающие кредиторскую задолженность.
Хозяйственные операции, увеличивающие кредиторскую, либо уменьшающие дебиторскую задолженность.
Дебетовый оборот дебиторской задолженности (+). Дебетовый оборот кредиторской задолженности (-)
Кредитовый оборот кредиторской задолженности (+). Кредитовый оборот дебиторской задолженности (-)
Сальдо конечное дебетовое
Сальдо конечное кредитовое
Счета, на которых имущество организации, ее обязательства и хозяйственные процессы отражаются в обобщенном виде, называются синтетическими. Например, это счета "Основные средства", "Расчеты по оплате труда" и др. Учет, осуществляемый на синтетических счетах, называется синтетическим. Он ведется только в денежном выражении.
Для оперативного руководства хозяйственной деятельностью, а также контроля над сохранностью собственности обобщающих данных, получаемых с помощью синтетического учета, недостаточно.
Например, кроме данных об общей сумме основных средств, необходимо иметь сведения о каждом объекте основных средств в отдельности (здание, оборудование, машины и т.п.); чтобы иметь полное представление о расчетах с персоналом по оплате труда, нужно знать подробности расчетов с каждым сотрудником в отдельности (Петров, Сидоров и т.д.).
Для получения подробных, расчлененных, аналитических данных об объектах бухгалтерского учета, применяют аналитические счета. Счета, на которых отражаются детальные данные по каждому отдельному виду имущества, обязательств организаций и процессов, называются аналитическими. Учет, осуществляемый на аналитических счетах, также называется аналитическим.
Аналитические счета открываются в дополнение к синтетическим с целью их детализации и получения частных показателей по каждому отдельному виду имущества, источнику формирования имущества, хозяйственной операции. Например, к синтетическому счету "Материалы" могут быть открыты аналитические счета "Бензин", "Солярка" и т.п. В этом случае аналитические счета будут показывать движение каждого материала в отдельности.
Очевидно, что при этом будут выполняться следующие условия. Суммы дебетовых и кредитовых оборотов аналитических счетов будут соответственно равны дебетовому и кредитовому обороту объединяющего их синтетического счета. Сумма начальных остатков аналитических счетов будет равна начальному остатку объединяющего их синтетического счета. То же самое можно сказать и о конечных сальдо.
Характеристика пассивного счета
1. Отражают источники формирования хозяйственных средств.
2. Находятся в пассиве баланса.
3. Сальдо начальное находится в кредите этих счетов, отражает наличие источников на начало отчетного периода (Снач). Остаток по пассивному счету всегда кредитовый и либо больше, либо равен нулю.
4. Увеличение источников хозяйственных средств отражается по кредиту этих счетов, называется кредитовым оборотом (КО).
5. Уменьшение источников отражается по дебету этих счетов, называется дебетовым оборотом (ДО).
Пример пассивного счета
Рассмотрим пассивный счет 70 "Расчеты с персоналом по оплате труда". Будем считать, что начального остатка на счете не было (т.е. он равен нулю).
Предположим, что произошли следующие операции:
1. Начислена зарплата работникам предприятия в сумме 30 000 руб. Счет увеличивается (так как у предприятия появляется задолженность перед работниками до момента выплаты зарплаты), увеличение пассивного счета происходит по кредиту. 2. Из начисленной зарплаты удержан налог на доходы с физических лиц 3 900 руб. Счет уменьшается (по дебету). 3. Из начисленной зарплаты удержаны алименты 300 руб. Счет уменьшается по дебету.
4. Из начисленной зарплаты удержан долг одного из работников предприятию 1 000 руб. Счет уменьшается (по дебету). 5. Выдана зарплата работникам предприятия 20 000 руб. Счет уменьшается (по дебету). Задание: открыть счет, внести суммы операций и посчитать конечное сальдо.
Решение:
Открываем счет и вписываем начальное сальдо, затем разносим суммы операций: суммы, уменьшения счета, ставим в дебет счета (согласно схеме пассивного счета), а суммы увеличения счета ставим в кредит счета (согласно характеристике пассивного счета).
Для группировки однородных по содержанию средств предприятия и их источников применяются соответствующие регистры.
Они называются счетами, движение каждого вида материальных активов, расчетов, капиталов представляется в них за определенный временной промежуток.
Бухгалтерские счета служат для обобщения сведений о конкретном виде актива (источника) за определенный промежуток времени, на их основании заполняются все существующие регистры учета (оборотно-сальдовая или мемориальная, шахматная ведомость, баланс с приложениями).
Запись хозяйственных операции на соответствующий счет производится на основании первичного документа.
Их обработка заключается в формировании итога (сальдо) или закрытии регистра.
После этого информация со счетов переносится в при соблюдении его основного правила - соответствия значений активной части и пассивов.
План счетов бухгалтерского учета
Группировка, объединение всех объектов бухгалтерского и налогового типа учетов согласно их характеристикам применяется на каждом предприятии.
Данная классификация утверждается законодательно и является обязательной к применению для всех налоговых резидентов на территории РФ.
Приказом Министерства Финансов РФ №94н утвержден и создана инструкция по их применению.
Всего перечень счетов содержит 99 позиций синтетического учета, к ним можно открывать аналитические расшифровки, которые дают более точную картину работы, функционирования организации.
Используется 60 позиций, остальные 39 составляют резерв, который может быть задействован при изменении или оптимизации бухгалтерского законодательства.
3. Собирательно-распределительные, открываются для формирования затрат, не относящихся к процессу основного производства, но включаемые в себестоимость путем распределения пропорционально какому-либо признаку (счета,, 25,).
4. Затратные или калькуляционные, предназначены для формирования себестоимости готовой продукции (счет ).
Активные счета бухгалтерского учета
Перечислим основные активные счета:
| АКТИВНЫЕ СЧЕТА ПЛАНА СЧЕТОВ БУХГАЛТЕРСКОГО УЧЕТА | ||
| КОД | НАИМЕНОВАНИЕ СЧЕТА БУХГАЛТЕРСКОГО УЧЕТА | ТИП СЧЕТА |
| 01 | Счет 01 "Основные средства" | АКТИВНЫЙ |
| 03 | Счет 03 "Доходные вложения в материальные ценности" | АКТИВНЫЙ |
| 04 | Счет 04 "Нематериальные активы" | АКТИВНЫЙ |
| 08 | Счет 08 "Вложения во " | АКТИВНЫЙ |
| 09 | Счет 09 "Отложенные налоговые активы" | АКТИВНЫЙ |
| 10 | Счет 10 "Материалы" | АКТИВНЫЙ |
| 19 | Счет 19 "НДС по приобретенным ценностям" | АКТИВНЫЙ |
| 20 | Счет 20 "Основное производство" | АКТИВНЫЙ |
| 23 | Счет 23 "Вспомогательные производства" | АКТИВНЫЙ |
| 25 | Счет 25 "Общепроизводственные расходы" | АКТИВНЫЙ |
| 26 | Счет 26 "Общехозяйственные расходы" | АКТИВНЫЙ |
| 29 | Счет 29 "Обслуживающие производства и хозяйства" | АКТИВНЫЙ |
| 41 | Счет 41 "Товары" | АКТИВНЫЙ |
| 43 | Счет 43 "Готовая продукция" | АКТИВНЫЙ |
| 44 | Счет 44 "Расходы на продажу" | АКТИВНЫЙ |
| 45 | Счет 45 "Товары отгруженные" | АКТИВНЫЙ |
| 50 | Счет 50 "Касса" | АКТИВНЫЙ |
| 51 | Счет 51 "Расчетные счета" | АКТИВНЫЙ |
| 52 | Счет 52 "Валютные счета" | АКТИВНЫЙ |
| 58 | Счет 58 "Финансовые вложения" | АКТИВНЫЙ |
| 97 | Счет 97 "Расходы будущих периодов" | АКТИВНЫЙ |
Структура активных счетов
Активные счета бухгалтерского учета имеют остаток (сальдо) на начало периода или его конец только по дебету.
По кредиту активного счета отражаются операции, связанные с расходом материальных (оборотных) запасов предприятия, денежных средств или уменьшением стоимости внеоборотных активов.
По дебету активного счета происходит их увеличение.
Сальдо активных счетов может быть только дебетовым.
Оно рассчитывается по формуле:
Остаток на конец периода = Остаток на начало + Оборот по дебету - Оборот по кредиту.
Сальдо отражается в балансе, в активной его части, и обозначает фактическое наличие материального ресурса в денежном выражении.
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме.
Активный счет: подробности для бухгалтера
- Основы классификации счетов бухгалтерского учета
И активно-пассивные счета. Основные активные счета применяются для учета и контроля... этом контрарный активный счет (контрактивный) используется для уточнения остатка основного активного счета, уменьшает его... на сумму своего остатка. Дополнительные активные счета увеличивают на сумму своего сальдо... остаток основного активного счета, дополнительные пассивные счета увеличивают соответственно...
Метод двойной записи сродни революции для бухгалтерского учета. Суть его в том, что хозяйственная операция отражается одновременно на двух разных счетах, благодаря чему всегда сохраняется общий баланс. Активные счета и пассивные, активно-пассивные - в чем разница, каков порядок записи на них? Читайте подробнее в статье.
Активы и обязательства
Любой счет предназначен для отражения на нем хозяйственных операций, которые происходят на предприятии. В любой фирме есть активы, то, чем обладают: деньги и их эквиваленты, имущество. А есть источники, то есть средства, за счет которых на предприятии появились деньги и имущество. Это могут быть займы, задолженность поставщикам и многое другое.
Именно этот принцип и лежит в основе разделения счетов. Активные счета - те, на которых учитывается имущество. Пассивные счета - те, на которых отражаются обязательства или источники. Также есть ряд счетов, которые могут быть как активными, так и пассивными одновременно.
Порядок записи на активном счете следующий: начальные остатки (сальдо) могут быть отражены только по дебету, приходные операции, когда на предприятие поступает имущество, отражаются всегда по дебету, расходные (выбытие ценностей из организации) - по кредиту. Конечные остатки могут быть записаны только по дебету. Если вдруг в программе остатки отображены иначе, это свидетельствует о допущенной ошибке.
Список активных счетов
Найти все счета и посмотреть, к какому разделу они относятся, можно в плане счетов бухгалтерского учета. Раздел "Активные счета" является в плане самым протяженным, содержит 21 пункт.
Условно они разделены на группы. Счета 01 и 03 используются для информации об основных средствах на предприятии, а также о вложениях, которые были сделаны в создание или приобретение материальных ценностей.
Следующие три счета посвящены нематериальным активам (04, 08, 09), отражению информации о них, о вложениях в их создание и об отложенных активах соответственно.
На счете 10 ведется учет материалов, на 19 собирается НДС по приобретенным ценностям и услугам, который будет принят к зачету.
Номера активных счетов с 20 по 29 связаны с производственной деятельностью предприятия. Эти счета ведутся не во всех компаниях, а только в тех, которые занимаются производством продукции.
Счет 41 предназначен для отражения информации о приобретенных товарах, 43 - для учета готовой продукции на производстве. Счет 44 собирает все расходы, которые понесло предприятие в связи с продажей приобретенных товаров или произведенной продукции.
Счет 45 учитывает те товары, которые на момент учета находятся в пути, то есть отгружены со склада, но нет еще подтвержденного факта получения их покупателем.
Счета 50, 51 и 52 созданы для учета денежных средств. Соответственно: наличных, на расчетном счете и тех, которые в иностранной валюте. Счет 58 учитывает все финансовые вложения, сделанные на предприятии.
Последний счет этого раздела под номером 97 используется для учета расходов будущих периодов.
Особенности пассивного счета
Так как эти счета предназначены для учета источников, то и записи на них ведутся совсем иначе. Начальные остатки отражаются только по кредиту. Операции по сокращению обязательств - по дебету, для роста обязательств используется кредит.
Конечные остатки отражаются только по кредиту счета. Если в программе учета это не так, причиной может быть только допущенная бухгалтером ошибка.
Список пассивных счетов
Он значительно короче, в него входит всего девять пунктов. Счета 02 и 05 предусмотрены для учета амортизации по основным средствам и нематериальным активам.
На счете 42 ведется учет торговой наценки. 66 и 67 предназначены для учета займов и кредитов, которые предприятие оформило на короткий срок или на длительный.
Счет 70 предназначен для того, чтобы вести записи о заработной плате сотрудникам предприятия. На счете 77 расположились отложенные налоговые обязательства.
Особенности активно-пассивных счетов
Эти счета используются как для отражения сведений об имуществе организации, так и обо всех источниках его возникновения.
В этой группе выделяют счета с односторонним или двусторонним отражением сальдо. К первой группе относится счет 99, на котором учитываются прибыли и убытки предприятия. Ведь результат работы может быть только каким-то одним: хорошим или плохим. Соответственно, если сумма доходов организации превысила сумму расходов, то итогом станет прибыль, и конечное сальдо будет записано по кредиту счета, попадет в пассив баланса, так как относится к источникам.
Если расходы превысили доходы, то результатом станет убыток, который отразится в учете в виде остатка по дебету счета 99.
Двустороннее сальдо может быть на счете 76, предназначенном для отражения расчетов с разными дебиторами и кредиторами. Если конечное сальдо отражается по дебету, то счет 76 активный, если по кредиту, то он становится пассивным. Сворачивать сальдо по активно-пассивному счету с двойным сальдо арифметическим методом при составлении баланса является серьезной ошибкой. Дебетовые остатки должны быть размещены в активе баланса, а кредитовые - в пассиве.
Следовательно, начальные остатки по счетам, которые относятся к группе активно-пассивных могут быть как в дебете, так и в кредите. Движения отражаются также по обеим сторонам, конечные остатки мы уже рассмотрели.
Список активно-пассивных счетов
В этой группе 14 пунктов. Счета 99 и 76 вам уже знакомы. Помимо них, есть счет 40, на котором отражается выпуск продукции. К счетам расчетов относятся 60 и 62. Первый из них для покупателей, второй - для поставщиков. На счетах 68 и 69 записаны взаимоотношения с налоговыми органами, пенсионным фондом и другими социальными институтами по начисленным и перечисленным налогам и сборам.
Счета 71, 73, 75 и 79 используются для расчетов внутри предприятия, с подотчетными лицами, персоналом, учредителями. Счет 71 - активный, когда остатки по нему дебетовые, пассивный - когда кредитовые. Так же ведут себя 73,75 и 79.
Осталась еще небольшая группа счетов, которые необходимы для отражения финансовых результатов работы предприятия. Это счет 84, на котором записывается информация о нераспределенной прибыли или непокрытом убытке. Затем счет 90 для результатов продаж, счет 91, который используется для доходов и расходов, не относящихся к основной деятельности предприятия. И счет 99, описанный выше.
Особенности счета 90
В целом логика бухгалтерского учета проста, но есть несколько счетов, которые сложнее для понимания.
Счет 90 активный или пассивный? Он находится в группе активно-пассивных, но ведет себя интересно. Внутри счета есть субсчета. 90.1 предназначен для отражения выручки и может быть только пассивным. Субсчет 90.2 используется для отражения себестоимости проданной продукции и может быть только активным. Субсчет 90.3 предназначен для записей информации об НДС и может быть только активным.
Субсчет 90.9 предназначен для отражения финансовых результатов продажи и проявляет себя как активным, так и пассивным в зависимости от того, что стало итогом: прибыль или убыток.
Поэтому ответ на вопрос о том, счет 90 - активный или пассивный, не может быть однозначным. Возможно как первое, так и второе.
Особенности счетов расчёта
Есть тонкости у счетов 60 и 62. Несмотря на то что они находятся в группе активно-пассивных, каждый из них обладает своими склонностями. Счет 60 преимущественно ведет себя как пассивный, так как более распространенной ситуацией является то, что предприятие должно поставщикам, а не наоборот. Если же особенностью договора является работа по предоплате или перечислена по ошибке сумма больше, чем требовалось, то счет проявляет признаки активного.
62 счет активно-пассивный, но в подавляющем большинстве случаев ведет себя как активный. Так как обычно покупатели должны деньги компании, а не наоборот.
Оба эти счета относятся к тем, остатки по которым для баланса не сворачиваются, а заносятся в обе стороны, если есть как дебетовое сальдо, так и кредитовое.
Забалансовые счета
Для полноты картины осталось рассмотреть небольшую группу счетов, которые не влияют на баланс предприятия, поэтому и носят название забалансовых. Их используют для учета имущества и ценностей, не принадлежащих предприятию. Например, арендованное оборудование или ценности, принятые по договору ответственного хранения. Среди них также есть активные счета и пассивные. Компании, работающие по договору комиссии, все ведут забалансовый учет, так как продают товары, право собственности на которые остается у комитента.
Еще одна важная особенность. Двойная запись на забалансовых счетах не ведется. Информация вносится простой записью либо в дебет счета, либо в кредит.
Я рассказывала Вам о понятии бухгалтерского счета и вообще о бухгалтерском учете в целом. Также мы с Вами подробно разобрали схему и структуру активного счета.
Данная статья полностью посвящена пассивным счетам бухгалтерского учета.
Итак, пассивный счет -это табличка,состоящая из: сальдо на начало (стрелочка 1) - это остаток по счету на начало периода, левой части таблички, называемой Дебетом (стрелочка 2), правой части таблички - Кредита (стрелочка 3), и сальдо конечного (стрелочка 4) - остатка на конец периода.
Оборот по дебету - это сумма всех записей по дебету счета (стрелочка 5).
Оборот по кредиту - это сумма всех записей по кредиту счета (стрелочка 6).
Как вы уже поняли, состав пассивного счета абсолютно идентичен активному счету.
В чем же разница? Разница в принципе их работы
Схема работы пассивного счета
Как Вы, наверное, помните, в статье я писала о движении, которое происходит на активных счетах бухгалтерского учета - об увеличении и уменьшении счета. Так вот, на пассивных счетах происходит то же самое, но - с точностью до наоборот!
Давайте обратимся к табличке:
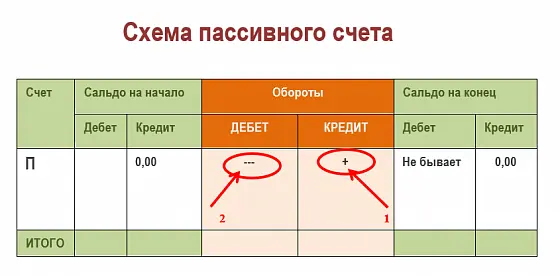
Т.к. пассивные счета служат для учета источников формирования имущества, а также для отражения задолженности компании перед третьими лицами, то увеличение таких обязательств записывается по кредиту счета (стрелочка 1). Следовательно, погашение задолженности компании, то есть, уменьшение обязательств, записывается по дебету счета (стрелочка 2).
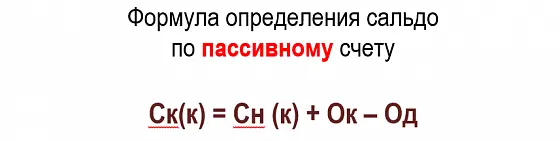
Как видно из формулы, для того, чтобы получить конечное сальдо пассивного счета, следует сальдо начальное сложить с оборотом по кредиту и вычесть обороты по дебету.
На пассивном счете сальдо тольк о кредитовое.
Примеры работы пассивного счета.
В качестве примера используем счет 67 "Расчеты по долгосрочным займам и кредитам", а именно:
Компания взяла кредит в банке на сумму 120 000 руб. Затем кредит был частично погашен в сумме 40 000 руб. Посчитаем сальдо конечное, т.е. остаток нашей задолженности на конец анализируемого периода.
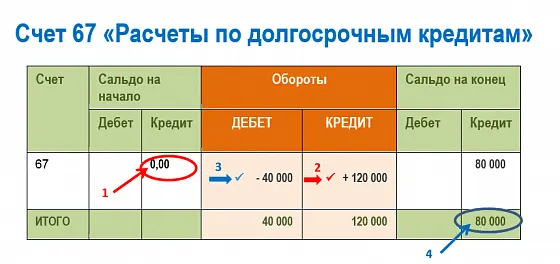
На начало периода у организации отсутствовала задолженность по долгосрочным кредитам. Значит, запись на начало периода будет такой (стрелочка 1).
Организация получила кредит в сумме 120 000 руб., выходит, что у нее образовалась задолженность перед банком, иными словами произошло увеличение пассивного счета, которое мы записываем в Кт сч.67 (стрелочка 2).
При частичном погашении кредита задолженность организации уменьшается, такое движение мы показываем по Дт сч.67 (стрелочка 3). Теперь переходим к расчету задолженности по кредиту на конец отчетного периода, для этого, согласно приведенной выше формуле, подставляем значения:
Резюмируем: как видим, на конец отчетного периода задолженность компании перед банком (или она называется кредиторская задолженность) составила 80 000 руб., о чем свидетельствует запись по Кт сч.67.
Как работают активные счета бухгалтерского учета читайте.
Чтобы безошибочно и уверенно вести бухгалтерский учет от "0" до баланса, я бы порекомендовала пройти уникальный курс для начинающих бухгалтеров в или, который поможет не только освоить все азы бухгалтерского учета, но и научиться рассчитывать налоги, формировать отчетность и уверенно владеть программой 1С. Посмотрите, как проходят практические занятия на этомкурсе.
Пройдите тест, чтобы понять насколько вы усвоили материал:
Уменьшение обязательств организации перед третьими лицами отражается:
- по Дебету активного счета
- по Дебету пассивного счета
- по Кредиту пассивного счета
Сальдо пассивного счета:
- только Кредитовое
- только Дебетовое
- может быть как Дебетовым, так и Кредитовым
Пассивные счета используются для учета:
- имущества (средств) организации
- источников формирования имущества.
Эксперт по вопросам налогового и бухгалтерского учета