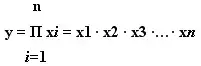Рентабельность собственного капитала определяется как отношение
Различные показатели рентабельности являются очень удобным и эффективным инструментом для оценки экономического благополучия предприятия. Среди многочисленных видов показателей немаловажную роль играет рентабельность собственного капитала, формула которой позволяет оценить, насколько эффективно были вложены в производство собственные средства фирмы. Оценить эффективность привлеченных средств помогает другой коэффициент - рентабельность заемного (задействованного) капитала.
Содержание
- Понятие рентабельности собственного капитала
- Формулы расчета
- Расчет по балансу
- Как правильно анализировать показатели
- Пример расчета коэффициентов
- Сравнение показателей
- На какие значения стоит ориентироваться
- Что такое рентабельность?
- Как определить уровень рентабельности?
- Рентабельность продаж
- Рентабельность по EBITDA
- Рентабельность активов
- Рентабельность капитала
- Рентабельность производства
- Заключение
- Экономический смысл финансового показателя "ROE"
- Формула расчета показателя ROE в Excel
- Оценка рентабельности собственного капитала
- Как рассчитать доходность собственных средств?
Понятие рентабельности собственного капитала
Итак, в общем виде показатель рентабельности собственного капитала обозначается аббревиатурой ROE - Return On Equency. Коэффициент наглядно демонстрирует, какого экономического эффекта удалось достичь предприятию от вложения в производство своих собственных финансовых средств.
Некоторым данный показатель может показаться идентичным рентабельности активов. Это не совсем так. Важнейшее отличие состоит в том, что рентабельность собственного капитала показывает эффективность работы не всех активов предприятия, а лишь той их части, которая является собственностью владельцев фирмы.
Очевидно, что расчет показателя имеет смысл только в том случае, когда у предприятия имеется собственный капитал. В иных случаях расчет попросту будет давать отрицательные значения, непригодные для проведения анализа.
Показатель рентабельности задействованного капитала (ROIC - Return On Invested Capital) учитывает эффективность использования уже не только собственного капитала организации, но и заемных средств.
Формулы расчета
Рентабельность собственного капитала определяется с использованием данных о чистой прибыли и собственном капитале фирмы. Подставляя значения прибыли за разные временные интервалы (месяц, квартал, год), можно увидеть насколько эффективно работал собственный капитал в этот период. Как и любое другое значение, рентабельность собственного капитала высчитывается в процентах, что облегчает проведение анализа, и позволяет сравнивать свои значения с показателями конкурентов.
ROE = Чистая прибыль / Собственный капитал * 100%
Значение чистой прибыли можно почерпнуть из отчета о прибылях и убытках, а собственного капитала - из пассива бухгалтерского баланса.
Чтобы вычислить коэффициент за период, не равный одному году, но увидеть при этом сопоставимые годовые цифры, формулу придется несколько усложнить:
ROE = Чистая прибыль * (365 / Число дней в расчетном периоде) / ((Собственный капитал по состоянию на начало периода - Собственный капитал по состоянию на конец периода) / 2) * 100%
Для проведения еще более тщательного анализа значения ROE можно использовать формулу Дюпона, где расчетный показатель разбивается на три составляющие, позволяющие более глубоко разобраться в причинах того или иного тренда:
ROE (Формула Дюпона) = (Чистая прибыль / Выручка) * (Активы / Собственный капитал фирмы) * (Выручка / Активы) = Рентабельность по чистой прибыли * Финансовый леверидж * Оборачиваемость активов
Под финансовым левериджем (финансовым рычагом) принято понимать соотношение привлеченных средств организации к собственным.
ROIC = Чистая прибыль / (Собственный капитал + Долгосрочные обязательства) * 100%
Расчет по балансу
Как и все прочие виды показателей, коэффициенты рентабельности собственного и инвестированного капитала могут быть рассчитаны с применением формул по бухгалтерскому балансу. В этом случае формулы для расчета будут выглядеть так:
ROE = Значение строки 2400 / Значение строки 1300 * 100%,
ROIC = Значение строки 2400 / Суммарное значение строк 1300 и 1400 * 100%
Как правильно анализировать показатели
Анализ значений рентабельности капитала может стать серьезным подспорьем для оценки потенциального дохода при инвестировании средств в той или иной бизнес. От величины коэффициента во многом зависит уровень дивидендов и инвестиционная привлекательность фирмы в целом.
- Если сопоставить показатели рентабельности собственного капитала и активов, можно оценить насколько грамотно предприятие использует финансовые рычаги, т.е. займы и кредиты. Если доля таких заимствованных средств в объеме активов будет расти - пропорционально будет увеличиваться и отдача собственного капитала.
- Даже если коэффициент ROE демонстрирует устойчивый рост, стоит произвести оценку эффективности привлечения заемных средств. Если эффект от использования привлеченного капитала будет превалировать над процентами за их эксплуатацию - решение о привлечении заемного капитала оправдано.
Бесспорно, чем выше значение показателя, тем лучше. Однако, и здесь могут быть подводные камни. Внимательно изучив формулу Дюпона можно понять, что высокое значение коэффициента может быть следствием большого финансового рычага, когда доля заемного капитала значительно превышает долю собственных средств предприятия. В этом случае высокое значение ROE достигается за счет значительных финансовых рисков. Насколько оправдана такая стратегия, каждый бизнесмен должен решать для себя самостоятельно.
Итак, если значение ROE или ROIC снижается в сравнении с данными предыдущего периода или показателями конкурентов, это может означать:
- Увеличивается объем собственного капитала (для ROE).
- Растет общая сумма долговых обязательств (для ROIC).
- Снижается показатель оборачиваемости активов.
И напротив, если отмечается рост рассматриваемых показателей, это дает повод говорить о таких тенденциях:
- Увеличивается финансовый рычаг.
- Растет прибыль организации.
Пример расчета коэффициентов
Рассмотрим порядок расчета коэффициентов ROE и ROIC для условного российского предприятия. Для оценки эффективности и отслеживания динамики рассмотрим финансовую отчетность предприятия за 4 квартала 2016 года.
Итак, значения строки 1300 (итог по разделу "Капиталы и резервы") составляют:
1 квартал 2016 года - 102 345 294 рубля,
2 квартал 2016 года - 115 035 682 рубля,
3 квартал 2016 года - 121 729 554 рубля,
4 квартал 2016 года - 123 305 612 рублей.
Значения строки 1400 (итог по разделу "Долгосрочные обязательства") составляют:
1 квартал 2016 года - 81 845 543 рубля,
2 квартал 2016 года - 82 342 572 рубля,
3 квартал 2016 года - 87 431 234 рубля,
4 квартал 2016 года - 65 309 517 рублей.
В строке 2400 (Чистая прибыль / убыток) видим такие показатели:
1 квартал 2016 года - -3 134 561 рубль,
2 квартал 2016 года - 3 701 495 рублей,
3 квартал 2016 года - 567 892 рубля,
4 квартал 2016 года - 8 823 515 рублей.
Используя формулы расчета по балансу, определяем значения показателей рентабельности собственного и задействованного капитала:
Показатели ROE:
ROE 2016-1 = -3 134 561 / 102 345 294 * 100% = -3,06%
ROE 2016-2 = 3 701 495 / 115 035 682 * 100% = 3,22%
ROE 2016-3 = 567 892 / 121 729 554 * 100% = 0,47%
ROE 2016-4 = 8 823 515 / 123 305 612 * 100% = 7,15%
Показатели ROIC:
ROIC 2016-1 = -3 134 561 / (102 345 294 + 81 845 543) * 100% = -1,70%
ROIC 2016-2 = 3 701 495 / (115 035 682 + 82 342 572) * 100% = 1,88%
ROIC 2016-3 = 567 892 / (121 729 554 + 87 431 234) * 100% = 0,27%
ROIC 2016-4 = 8 823 515 / (123 305 612 + 65 309 517) * 100% = 4,68%
Из произведенных расчетов грамотный аналитик сможет почерпнуть немало ценной информации, а также сделать ряд важных выводов:
- В первую очередь, бросается в глаза отрицательное значение ROE в первом квартале, что явилось следствием отсутствия прибыли. Впрочем, дальнейшее развитие событий показывает, что эта ситуация оказалась скорее исключением, чем правилом, и не должна рассматриваться в качестве препятствия к инвестированию.
- Прослеживая динамику изменения параметров рентабельности, можно увидеть, что наиболее высокие значения параметры принимают во втором и четвертом квартале. Возможно, основная деятельность компании имеет сезонный характер. В таком случае, потенциальному инвестору стоит задуматься о том, чтобы вкладывать свои средства именно в те периоды, когда потенциальный доход может быть наибольшим. Собственникам компании, напротив, стоит задуматься о поиске альтернативных источников дохода в периоды с наименьшей (и уж тем более отрицательной) рентабельностью.
- Полученные значения рентабельности представляются сравнительно невысокими, что позволяет говорить о достаточно низкой эффективности производства. Впрочем, для наиболее честного сравнения с ближайшими конкурентами необходимо точно знать направление деятельности компании.
- Предприятие сложно рассматривать в качестве объекта для серьезных инвестиций, поскольку показатели ROE и ROIC за каждый период имеют меньшее значение, чем средний процент по безрисковым вложениям (к примеру, вкладам в коммерческих банках).
Для реальных предприятий расчет производится аналогичным образом. Всю необходимую информацию, как правило, можно почерпнуть на официальных сайтах организаций.
Сравнение показателей
Чтобы лучше понять различия между рентабельностью собственного и привлеченного капитала, их экономическую сущность можно представить в виде небольшой сводной таблицы:
| Главные отличия показателя | Предприятие инвестирует в производство исключительно собственный капитал | Для инвестирования может использоваться как собственный капитал, так и привлеченные (заемные) средства |
| Оптимальный период для оценки | Один год | Один год |
| В какой отрасли используется | В любой | В любой |
| Какой тренд благоприятен для предприятия | Рост показателя | Рост показателя |
| Для кого может представлять интерес | Собственники предприятия | Собственники и инвесторы |
| Точность оценки финансовой деятельности фирмы | Меньше | Больше |
На какие значения стоит ориентироваться
Рассуждая о неких эталонных значениях, стоит четко понимать, что усредненные коэффициенты во многом будут зависеть от макроэкономических показателей и общей экономической ситуации в стране. Так, для государств с развитой рыночной экономикой среднестатистические нормативные значения рентабельности собственного капитала составляют приблизительно 10-12%. Именно на такие цифры принято ориентироваться, к примеру, в Великобритании или США.
В странах с менее устойчивой экономикой и серьезной инфляцией (к их числу, к сожалению, можно отнести и Россию) значение среднего показателя должно быть выше. Основным сравнительным критерием здесь может выступать так называемый процент альтернативной доходности. Он показывает, на какой доход мог бы рассчитывать собственник капитала, вложив свои деньги в другой бизнес.
К примеру, обыкновенный банковский вклад может гарантировать доход на уроне 9% годовых. Бизнес, в который вложился предприниматель, в год приносит лишь 6% чистой прибыли. Разумеется, возникает резонный вопрос о целесообразности дальнейшего ведения подобного бизнеса.
Итак, мы детально разобрали показатели рентабельности ROE и ROIC - выяснили, что это такое и как правильно рассчитать их значения. Если у читателя все еще остались какие-либо вопросы, предлагаем посмотреть видео:
Рентабельность - это ключевой показатель деятельности коммерческой организации. Он необходим при составлении бизнес-плана, учете расходов, установке цен, а также для понимания того, насколько выгоден бизнес. Рентабельностью интересуются кредиторы и инвесторы при принятии решения о сотрудничестве с фирмой. В связи с этим необходимо знать, как рассчитывается рентабельность предприятия.
Что такое рентабельность?
Рентабельность - это относительная величина, которая показывает, насколько эффективно предприятие распоряжается имеющимися средствами (активами, капиталом, основными фондами и т.д.). Она измеряется в процентах и вычисляется путем деления прибыли на соответствующую базу. Рентабельность не рассчитывается в случае получения убытка, а потому никогда не принимает отрицательное значение.
Чем больше полученное значение - тем эффективнее бизнес, и тем он выгоднее смотрится в глазах деловых партнеров. Нормативов рентабельности нет, однако есть оптимальные среднестатистические показатели по отраслям, странам и т.д.
Показатель рентабельности рассчитывается по одинаковым формулам и для действующих фирм, и для стартапов. В первом случае применяются фактические данные, а во втором - прогнозируемые.
Как определить уровень рентабельности?
Рентабельность рассчитывается как на основе прямых показателей, так и по бухгалтерским отчетам. Если необходимо определить этот показатель для чужого предприятия, то используется открытая информация, представленная в балансе. В серьезных договорах зачастую предполагается право на получение деловым партнером бухгалтерской отчетности своего контрагента.
Если рентабельность рассчитывается для стартапа, то необходим комплексный маркетинговый анализ рынка. Прежде всего, на основании анализа потребительской аудитории, конкурентов и степени привлекательности проекта необходимо определить ожидаемые размеры поступлений. Также необходимо иметь на руках прогнозные размеры инвестиций, активов и расходов.
Расчеты рентабельности не могут рассматриваться в качестве конечного результата: их необходимо считать за разные периоды (например, поквартально) и изучать в динамике. Кроме того, необходимо проводить анализ в связке с реальными событиями в компании, ведь сама по себе рентабельность не дает представления о том, что повлияло на динамику прибыли: повышение производительности труда, хорошая маркетинговая кампания или иной фактор.
Рентабельность не является единым показателем. Она рассчитывается по нескольким базам:
- продажи;
- активы;
- собственный капитал;
- инвестиции;
- производство и т. д.
В каждом из приведенных примеров прибыль компании делится на ту или иную базу и умножается на 100%. Как правило, контрагентов интересуют показатели по продажам (в т. ч. по первичной прибыли - EBITDA), активам и капиталу. Прочие показатели могут рассчитываться в рамках внутреннего аудита.
Рентабельность продаж
Показатель рентабельности продаж говорит о том, сколько процентов прибыли приходится на общий объем проданных товаров или услуг. Этот показатель дает наиболее общее представление о делах компании и отличается самой интенсивной динамикой: периоды его увеличения быстро сменяются периодами падения.
Формула имеет такой вид:
Р = ЧП / ОП, где Р - рентабельность, ЧП - чистая прибыль и ОП - выручка (объем продаж).
Чем выше значение показателя, тем лучше, однако он сильно зависит от конкретной отрасли. Поэтому не следует сравнить по этому критерию компании из разных отраслей: например, фармацевтическую и производящую компьютерное оборудование. В то же время, каждую из этих двух компаний можно сравнивать с другими фирмами, представляющими соответствующие отрасли.
Причиной роста показателя может стать как увеличение прибыли, так и уменьшение объема реализации. Возможно и одновременное воздействие этих двух факторов. Прибыль может расти за счет увеличения цен, снижения издержек, уменьшения амортизационных отчислений и т.д.
Снижение объемов продаж может происходить по разным причинам. Если оно наблюдается после поднятия цен, то это явление можно считать закономерным. Если же причиной является утрата интереса покупателей к продукции фирмы, то деловым партнерам следует насторожиться.
Рентабельность по EBITDA
Рентабельность коммерческого предприятия оценивается не только по чистой прибыли, но и по первичной, т.е. такой, из которой еще не успели вычесть проценты, налоги и амортизационные отчисления.
Формула выглядит так:
EBITDA margin = EBITDA / ОП, где EBITDA margin - рентабельность продаж по первичной прибыли, EBITDA - размер первичной прибыли, ОП - объем продаж в денежном выражении.
Современные аналитики все чаще используют такой показатель, потому что он отражает уровень той прибыли, которая компания получает до проведения всевозможных отчислений. Это важно, т.к. эти суммы могут быть отсроченными и еще довольно длительное время работать на благо компании.
Рентабельность активов
Рентабельность активов иногда называют рентабельностью всего капитала (собственного и привлеченного). Согласно бухгалтерской документации, привлеченные средства называются обязательствами и в сумме с капиталом равны общему размеру активов. Поэтому эти показатели являются идентичными и говорят о том, насколько эффективно в компании используется весь объем имеющихся ресурсов.
Р = ЧП / А, где А - это размер активов.
Величина этого показателя определяется размером привлеченных средств, стоимостью их обслуживания, а также размером собственных ресурсов. Если заемные средства занимают большую долю в общих и если проценты по ним большие, то рентабельность никогда не будет высокой. Поэтому преобладание собственных денег всегда является преимуществом.
Этот коэффициент очень важен для оценки эффективности, и может использоваться для сравнения фирм из различных отраслей. Кроме того, можно вывести средние значения по ряду компаний с разными профилями и решить, в какую сферу экономики лучше инвестировать.
Рентабельность капитала
Прибыльность собственного либо акционерного капитала говорит о способности компании получать прибыль.
Она рассчитывается так:
Р = ЧП / К, где К - капитал с учетом резервов.
На рентабельность капитала воздействует не столько размер прибыли, сколько соотношение обязательств и своих ресурсов. Оно рассчитывается путем деления обязательств на капитал и носит название "финансового рычага". Наращивая обязательства и увеличивая расходы на их обслуживание, предприниматель тем самым понижает прибыль и рентабельность.
Рентабельность капитала сравнивается не только с аналогичными показателями других компаний из всевозможных отраслей, но также с процентами по банковским депозитам и доходностью государственных ценных бумаг. Если рентабельность капитала ниже, чем проценты по вкладам или облигациям за тот же период, то инвестировать в компанию не имеет никакого смысла. Оптимально, когда рентабельность в несколько раз превышает обозначенные показатели.
Рентабельность производства
Для основных средств расчет будет таким:
Р = ЧП / ОПФ, где ОПФ - основные фонды производства.
При определении их размера необходимо учитывать амортизацию и показатели износа.
Для все производственных активов формула выглядит так:
Р = ЧП / (ОПФ + ОС), где ОС - оборотные активы.
Расчет этих показателей является достаточно трудоемким. По закону, контрагенты не имеют права их требовать, однако результаты расчетов могут быть полезными для внутренних целей.
Заключение
Рентабельность - это важнейший показатель деятельности как устоявшейся фирмы, так и стартапа, потому что по его уровню оценивается инвестиционная привлекательность компании или проекта.
Правильный подход к расчетам и анализу позволяет узнать не только о доходности предприятия, но также и о причинах его успехов или неудач. Анализ факторов, влияющих на результат, дает возможность понять, как повысить рентабельность.
Все коэффициенты, характеризующие рентабельность, являются переменчивыми, а потому должны рассматриваться в динамике. Показательным является период от 3 лет.
Рентабельность собственного капитала отражает отношение чистой прибыли от реализации к среднему объему собственных средств.
Данные для расчета берутся из бухгалтерского баланса. Коэффициент рентабельности обозначается "ROE".
Экономический смысл финансового показателя "ROE"
Коэффициент рентабельности показывает, насколько эффективно использовались в отчетном периоде инвестированные деньги. Понятно, что данный показатель чрезвычайно важен для инвесторов и собственников бизнеса.
Существует несколько коэффициентов доходности. Нас же будет интересовать рентабельность собственного капитала. То есть тех активов, которые принадлежат фирме на правах собственности.
Как оценивать результат расчетов:
- Чем выше коэффициент, тем эффективнее использовались вложенные средства. Инвестиции более доходные.
- Слишком высокий показатель - "страдает" финансовая устойчивость организации.
- Коэффициент ниже нуля - целесообразность инвестиций в данное предприятие сомнительна.
Коэффициент рентабельности собственного капитала сопоставляют с другими вариантами вкладывания свободных денег в активы и ценные бумаги иных фирм. Или с банковским процентом по депозитам, на крайний случай.
Значение доходности собственного капитала.
Формула расчета показателя ROE в Excel
Показатель доходности собственных средств рассчитывается как частное от чистой прибыли к среднему размеру собственных капиталовложений. Данные берутся за определенный временной интервал: месяц, квартал, год.
Формула для расчета коэффициента рентабельности собственных средств:
ROE = (Чистая прибыль / Средняя величина собственных средств) * 100%.
Цифры для расчетов должны быть взяты из отчета о финансовых результатах (итоговый показатель) и пассива баланса (итоговый показатель).
Средняя величина собственного капитала - формула расчета:
СК = (СК начала периода + СК конца периода) / 2.
Рентабельность собственного капитала - формула по балансу:
ROE = (стр. 2110 + стр. 2320 + стр. 2310 + стр. 2340) / ((стр. 1300 нг + стр. 1300 кг + стр. 1530 нг + стр. 1530 кг) / 2) * 100%.
В числителе - данные из отчета о финансовых результатах (форма 2). В знаменателе - из итогового баланса (форма 1).
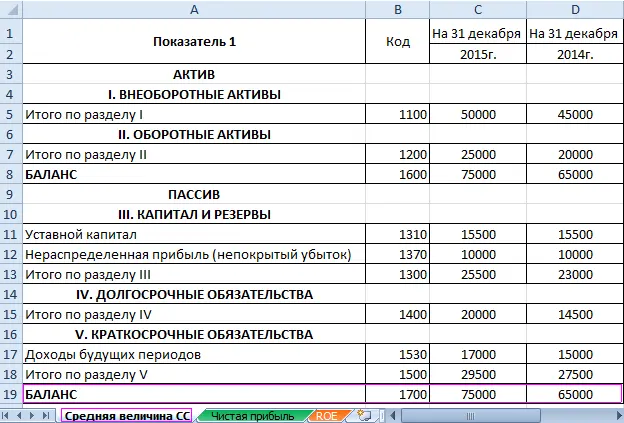
Для расчета рентабельности средствами Excel введем данные для финансовой отчетности компании "Х":
И отчет о финансовых результатах ("по-старому": о прибылях и убытках):
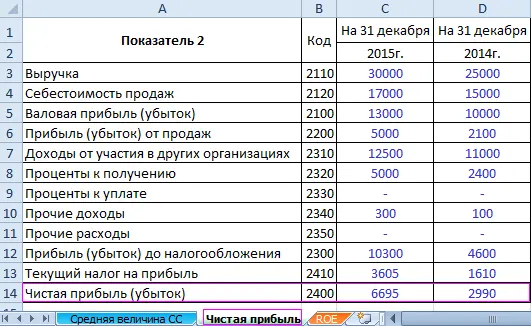
В таблицах выделены значения, которые понадобятся для расчета коэффициента рентабельности собственного капитала.
- Коэффициент рентабельности за 2015 г.: = (6695 / 75000) * 100% = 8,9%.
- Коэффициент рентабельности за 2014 г.: = (2990 / 65000) * 100% = 4,6%.
Автоматизируем расчет с помощью формул Excel. Вообще, можно сделать отдельную таблицу с важными экономическими показателями. Ввести формулы со ссылками на значения в соответствующих отчетах - и быстро получать данные для статистического анализа, сопоставления и принятия управленческих решений.
Формулы Excel для расчета рентабельности собственного капитала:
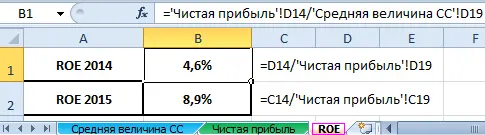
Выводы:
- Наблюдается рост показателя рентабельности собственных средств с 4,6 процентов до 8,9 процентов.
- Вкладывать свободные средства в акции компании "Х" не выгодно. Та же банковская ставка по депозитам в 2015 году составила 9,5%.
- Целесообразно рассмотреть другие предложения от предприятий или положить деньги на депозит под проценты (в крайнем случае).
Инвестиционную привлекательность проекта не оценивают только по доходности капиталовложений. Принимая решение, инвестор смотрит рентабельность активов, продаж и другие критерии эффективности работы предприятия.
Рентабельность собственного капитала - один из важнейших показателей эффективности ведения бизнеса. Любой инвестор, прежде чем вложить свои финансы в предприятие, анализирует данный параметр. Он показывает, насколько грамотно использованы активы, принадлежащие собственникам и инвесторам.
Пример формулы собственного капитала в Excel можно скачать.
Коэффициент рентабельности собственного капитала отражает величину соотношения чистой прибыли к собственным средствам фирмы. Понятно, что такой расчет имеет смысл, когда у организации есть положительные активы, не обремененные заемными ограничениями.
Оценка рентабельности собственного капитала
На рентабельность собственного капитала влияют следующие показатели:
- эффективность операционной активности (чистая прибыль от реализации);
- отдача всех активов организации;
- соотношение собственных и заемных средств.
 Как оценить отдачу бизнеса, глядя на коэффициент рентабельности?
- Сравнить его с показателями альтернативной доходности. Сколько получит бизнесмен, если вложит свои деньги в другое дело? К примеру, отнесет он средства на банковский вклад, который принесет 10% годовых. А коэффициент рентабельности существующего предприятия составляет лишь 5%. Понятно, что развивать такую фирму нецелесообразно.
- Сравнить показатель с нормативами, исторически сложившимися в регионе. Так, средняя рентабельность компаний в Англии и США составляет 10-12%. В странах со стабильной экономикой желателен коэффициент в пределах 12-15%. Для России - 20%. В каждом конкретном государстве на значения показателя влияют многие факторы (инфляция, развитие промышленности, макроэкономические риски и т.п.).
- Высокая рентабельность не всегда означает высокий финансовый результат. Чем выше коэффициент, тем лучше. Но только тогда, когда большую долю инвестиций составляют собственные средства предприятия. Если преобладают заемные, платежеспособность организации находится под угрозой.
Таким образом, огромная долговая нагрузка опасна для финансовой устойчивости фирмы. Рассчитывать рентабельность собственного капитала полезно в том случае, если у предприятия есть этот самый капитал. Преобладание заемных средств в расчете дает отрицательный показатель, практически не пригодный для анализа отдачи бизнеса.
Хотя категорично относиться к коэффициенту рентабельности нельзя. Его применение в анализе имеет некоторые ограничения. Реальный доход собственника или инвестора зависит не от активов, а от операционной эффективности (продаж). На основе одного показателя отдачи от собственных капиталовложений оценить продуктивность деятельности фирмы сложно.
Большинство компаний имеют значительный объем заемных средств. Те же банки существуют только на заемных средствах (привлеченных депозитах). А их чистые активы служат лишь гарантом финансовой устойчивости.
Как бы там ни было, но коэффициент рентабельности иллюстрирует доходы компании, зарабатываемые для инвесторов и собственников.
Как рассчитать доходность собственных средств?
 Рентабельность капитала компании показывает размер прибыли, которую получит фирма на единицу стоимости собственных средств. Для потенциального инвестора значение этого показателя определяющее:
- Коэффициент рентабельности дает представление о том, насколько грамотно использовался инвестированный капитал.
- Собственники вкладывают свои средства, формируя уставный капитал предприятия. Взамен они получают право на процент с прибыли.
- Рентабельность собственных средств отражает величину прибыли, которую получит инвестор с каждого авансированного в фирму рубля.
Рентабельность собственного капитала формула расчета по балансу
Расчет представляет собой отношение чистой прибыли за год к собственным средствам предприятия за такой же период. Данные берутся из "Отчета о прибылях и убытках" и "Баланса". Если необходимо найти коэффициент в процентах, то результат умножается на 100.
Формула рентабельности собственного капитала по чистой прибыли:
РСК = ЧП / СК (ср.) *100, где
- РСК - рентабельность собственного капитала,
- ЧП - чистая прибыль за расчетный период,
- СК (ср.) - средний размер инвестиций за тот же расчетный период.
Пример расчета формулы. Фирма "А" имеет собственные средства в размере 100 миллионов рублей. Чистая прибыль за отчетный год составила 400 миллионов. РСК = 100 млн./400 млн. * 100 = 25%.
Инвестор может сравнивать несколько предприятий, чтобы решить, куда выгоднее вложить деньги.
Пример. У фирмы "А" и "Б" величина собственного капитала одинакова, 100 миллионов рублей. Чистая прибыль предприятия "А" - 400 миллионов, а предприятия "Б" - 650 миллионов. Подставим данные в формулу. Получим, что коэффициент рентабельности фирмы "А" - 25%, "Б" - 15%. Доходность первой организации получилась выше за счет собственных средств, а не за счет выручки (чистой прибыли). Ведь оба предприятия вступили в бизнес с одинаковым объемом капиталовложений. Но лучше сработала фирма "Б".
Точный расчет рентабельности
Чтобы получить более точные данные, имеет смысл анализируемый период разделить на два: рассчитать доходы на начало и на конец определенного промежутка времени.
Расчет таков:
РСК = ЧП * 365 (дней в интересующем году) / ((СКнг + СКкг)/2), где
- СКнг - собственный капитал на начало года;
- СКкг - величина собственных средств на конец отчетного года.
Если показатель необходимо выразить в процентах, то результат, соответственно, умножается на 100.
Какие цифры берутся из бухгалтерских форм?
Для подсчета чистой прибыли (из формы №2, "Отчета о прибылях и убытках"; указаны номера строк и их названия):
- 2110 "Выручка";
- 2320 "Проценты к получению";
- 2310 "Доходы от участия в других организациях";
- 2340 "Прочие доходы".
Для подсчета величины собственного капитала (из формы N1, "Бухгалтерского баланса"):
- 1300 "Итого по разделу "Капитал и резервы"" (данные на начало периода плюс данные на конец периода);
- 1530 "Доходы будущих периодов" (данные на начало плюс данные на конец отчетного периода).
Расчет нормативного уровня доходности
Как понять, что в бизнес есть смысл вкладывать средства? Рентабельность собственного капитала показывает нормативное значение. Один из способов - сравнить рентабельность с другими вариантами авансирования денег (вложение в акции иных фирм, покупка облигаций и т.д.). Нормативным уровнем доходности считаются проценты по вкладам в банках. Это некий минимум, некая граница определения отдачи бизнеса.
Формула расчета минимального коэффициента рентабельности:
РСК (н) = Стд * (1 - Стнп), где
- РСК (н) - нормативный уровень рентабельности собственного капитала (относительная величина);
- Стд - ставка по вкладам (средний показатель за отчетный год);
- Стнп - ставка по налогу на прибыль (за отчетный период).
Если в результате расчетов показатель отдачи вложенных собственных финансовых средств оказался меньше РСК (н) либо получил отрицательное значение, то инвесторам невыгодно вкладывать в эту фирму. Окончательное решение принимается после анализа доходности за несколько последних лет.
Ниже мы коротко и информативно постараемся рассказать вам о важном показатели функционирования бизнеса - коэффициенте ROE. Он отражает в себе основу существования каждой фирмы независимо от её размеров и вида деятельности.
Так, что такое ROE?
ROE - (англ. Return on Equity), является показателем рентабельности собственного капитала. Для начала функционирования любой компании, нужны первоначально вложенные средства, коэффициент рентабельности, в процентном соотношении, демонстрирует размер прибыли которая приносит каждая денежная единица вложенных средств.
Простой пример - если один, вложенный в развитие фирмы, доллар приносит 10 центов чистой прибыли, то рентабельность, такой компании, составляет 10%. Это демонстрирует количество прибыли которое приносит каждая денежная единица.
Цель существования любого бизнеса-получение прибыли, поэтому уровень рентабельность очень важный параметр. От него зависит и время окупаемости вложенных средств, и размер чистой прибыли получаемой в результате всей деятельности. При управлении фирмой, или при покупке ее акций, коэффициент рентабельности, это то чему следует уделять первостепенное внимание.
Зная его значение, владелец недавно открывшейся фирмы, будет знать и срок её окупаемости, степень эффективности ведения бизнеса. Инвестор купивший акции, сможет определить уровень доходности своих вложений, (при условии если коэффициент рентабельности, на заданном временном промежутке, будет остаться прежним).
ROE это - рентабельность это- доходность бизнеса.
Немного расчетов
Ниже приведена формула расчета коэффициента ROE.
Иногда, проводя расчет коэффициента рентабельности, вместо чистой прибыли, использую прибыль компании до выплаты налогов, или даже до совершения ею всех финансовых операций. Такой подход является не совсем логичным. Поскольку, если даже фирма получает высокий доход это не гарант ее успешности, так как на выплату кредитам, оплату труда, аренду, налоги, обслуживание оборудования и тому подобное, может уходить огромное количество средств. По этому для расчета доходности на вложенные средства, желательно использовать именно чистую прибыль.
Преимущества ROE, его недостатки, и выводы
К главным плюсам можно отнести:
- Позволяет инвестору сравнить между собой несколько компаний и определить для себя ту, что обладает наилучшей доходностью.
- Помогает владельцу определить эффективность бизнеса.
Теперь о недостатках:
Используя данный параметр, очень трудно прогнозировать доходность бизнеса, и стоимость его акций в будущем. С его помощью можно точно узнать уровень рентабельности на настоящий момент, или прошедшем времени. Но для прогноза он не подходит, потому что в будущем может появится ряд факторов как положительных так и отрицательных, которые скажутся на уровни доходов оцениваемой компании.
Существует и еще один минус, о котором не стоит забывать. Чаще всего высокий коэффициент рентабельности говорит об успешности бизнеса, но это не всегда так. Это может свидетельствовать и о том, что в компании высокий уровень заемных средств, что может неблагоприятно сказаться на финансовой устойчивости предприятия в будущим.
В заключении, обязательно посмотрите короткое видео, оно поможет вам закрепить полученные знания.