Когда излишки после инвентаризации вносятся в кудир
Рассмотрим порядок налогового учета компанией на УСН излишков, обнаруженных при инвентаризации. Кроме того, коснемся вопроса учета расходов при дальнейшем использовании и реализации излишков.
По результатам инвентаризации товаров, материалов, готовой продукции (далее - МПЗ) могут быть выявлены излишки. Рассмотрим порядок отражения излишков в налоговом учете компаниями на УСН с объектом налогообложения "доходы, уменьшенные на величину расходов".
Содержание
- Бухгалтерская справка на оприходование излишков
- Учет излишков в расходах при их дальнейшем использовании
- Бесплатная книга
- Как учитываются излишки товаров в целях применения усно?
- Усн: учет излишков товаров
- Излишки при усн доходы минус расходы
- Как отразить в бухучете и при налогообложении излишки при инвентаризации
- Излишки при инвентаризации у "упрощенца"
- Обнаружены излишки товаров - как учесть для усн?
Обнаруженные излишки являются внереализационным доходом "упрощенца", полученным в натуральной форме (п. 20 ст. 250, абз. 2 п. 2 ст. 254, п. 1 ст. 346.15 НК РФ; письма Минфина России от 24.05.2013 № 03-11-06/2/18968, от 05.07.2011 № 03-11-11/109). Его определяют на дату проведения инвентаризации (составления акта инвентаризационной комиссии) (п. 1 ст. 346.17 НК РФ).
Независимо от вида ценностей излишки принимают к учету по рыночной стоимости (п. 4 ст. 346.18 НК РФ; письмо Минфина России от 26.02.2015 № 03-11-06/2/9874; пост. ФАС МО от 11.03.2009 № КА-А40/1255-09).
Компания вправе определить ее самостоятельно, исходя из информации о стоимости подобных ценностей, взятой из печатных СМИ, интернета, прайс-листов продавцов и т.д. Расчет стоимости следует зафиксировать в бухгалтерской справке (см. пример далее), приложив к ней распечатку с данными из источника информации.
При необходимости сведения об уровне текущих рыночных цен также могут быть подтверждены независимым оценщиком.
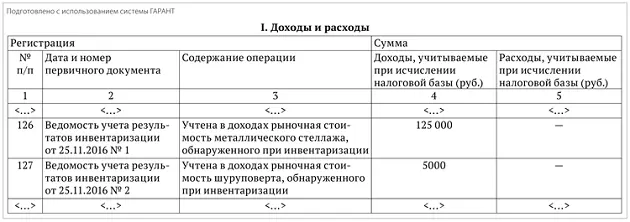
Стоимость излишков отражают в графе 4 книги учета доходов и расходов (утв. приказом Минфина России от 22.10.2012 № 135н (далее - Книга); п. 2.4 Порядка заполнения Книги, утв. приказом Минфина России от 22.10.2012 № 135н).
Пример
Компания на УСН с объектом налогообложения "доходы, уменьшенные на величину расходов" 25.11.2016 провела инвентаризацию имущества, в ходе которой были выявлены излишки:
стеллажи из металла (складское оборудование);
шуруповерт.
Рыночная стоимость излишков была определена на основании прайс-листов производителей (стеллажи из металла - 125 000 руб., шуруповерт - 5000 руб.) и зафиксирована в бухгалтерской справке.
Бухгалтерская справка на оприходование излишков
В Книге излишки отражены следующим образом (см. ниже).
Фрагмент Книги за IV квартал 2016 года
Важно!
При оформлении результатов инвентаризации компания вправе применять как унифицированные (утв. пост. Госкомстата России от 27.03.2000 № 26), так и самостоятельно разработанные (ч. 4 ст. 9 Федерального закона от 06.12.2011 № 402-ФЗ) формы ведомостей.
Учет излишков в расходах при их дальнейшем использовании
Компания не сможет списать в расходы излишки, использованные в своей деятельности. Ведь "упрощенцы" применяют кассовый метод, поэтому учесть затраты можно только после их фактической оплаты (п. 2 ст. 346.17 НК РФ). У найденного имущества стоимость приобретения отсутствует. Компания увеличивает доходную составляющую, но реальных расходов, как, например, в случае с имуществом, приобретенным по договору поставки, она не несет.
Излишки реализованные
Принятые к учету излишки в дальнейшем могут быть реализованы (например, если больше нет необходимости использовать их в производственной деятельности). В данной ситуации возникает доход, который включают в расчет базы по "упрощенному" налогу (п. 1 ст. 346.15 НК РФ).
Двойного налогообложения при этом не возникает, так как в первом случае компания получила внереализационные доходы в виде рыночной стоимости излишков, а во втором - доходы от их реализации (письма Минфина России от 24.05.2013 № 03-11-06/2/18968, от 05.07.2011 № 03-11-11/109).
Наша организация находится на УСН "Доходы минус расходы", подскажите, пожалуйста, как списать недостачу, выявленную при инвентаризации, если виновное лицо выявить не возможно?И как списать недостачу по истечении трех лет, если виновное лицо было установлено по инвентаризации, но оно было не согласно с результатами инвентаризации и не подписало ведомость по инвентаризации и акт недостачи, после чего уволилось? И надо ли в этом случае уведомлять налоговую инспекцию?Заранее спасибо!
Если виновные лица не установлены, недостачу имущества списывайте на финансовые результаты Вашей организации. По отношению к бывшему сотруднику образовалась дебиторская задолженность. Налоговую базу по единому налогу суммы списанной безнадежной дебиторской задолженности не уменьшают. Списанная безнадежная дебиторская задолженность по физическим лицам признается их иными доходами. В отношении таких доходов организация признается налоговым агентом по НДФЛ. Сообщение о невозможности удержать налог подавайте в налоговую на бланке по форме 2-НДФЛ.
Обоснование данной позиции приведено ниже в материалах рекомендации "Системы Главбух"и в статье журнала "Учет в торговле", которую Вы можете найти в закладке "Журналы".
Бухучет: инвентаризация
В бухучете недостачу, выявленную при проведении инвентаризации, отразите на счете 94 "Недостачи и потери от порчи ценностей" в корреспонденции со счетами учета имущества. Недостающие товарно-материальные ценности (материально-производственные запасы) отражайте по фактической себестоимости, которую определяйте по данным бухучета. Основные средства - по остаточной стоимости. При этом сделайте проводку:*
Дебет 94 Кредит 01 (10, 41, 43, 50...)
- отражена стоимость недостачи, выявленной при инвентаризации.
На счетах бухучета недостачу отражайте в момент завершения инвентаризации (составления акта) или на дату составления годовой бухгалтерской отчетности (т. е. не позднее 31 декабря отчетного года) (п. 5.5 Методических указаний, утвержденных приказом Минфина России от 13 июня 1995 г. № 49).*
Бухучет: списание на затраты
Учет недостачи зависит от того, по какой причине она возникла:*
- по причине естественной убыли (для материально-производственных запасов (МПЗ));
- по вине материально-ответственного лица;
- в результате форс-мажорных обстоятельств (наводнение, пожар и т. д.).
Если организация на упрощенке выбрала объектом налогообложения доходы, уменьшенные на величину расходов, в расходы при расчете единого налога включите только сумму недостачи в пределах норм естественной убыли (подп. 5 п. 1 и п. 2 ст. 346.16 НК РФ). Недостачу учтите, если имущество, по которому она выявлена, оплачено ().
Если организация платит единый налог с разницы между доходами и расходами, расходы в виде сумм нанесенного ущерба сверх норм естественной убыли не уменьшают налоговую базу. Этих затрат нет в перечне расходов, которые можно учитывать при расчете единого налога (п. 1 ст. 346.16 НК РФ).*
Сергей Разгулин
2.Статья:Недостачу с уволенного работника можно взыскать
Как взыскать недостачу
Материальной ответственности работников посвящена глава 39 Трудового кодекса РФ. Ее положения предусматривают обязанность работника возместить работодателю ущерб, причиненный в результате ненадлежащего исполнения им трудовых обязанностей.
Есть и еще одно правило, которое содержится в Трудового кодекса РФ. Оно говорит о том, что прекращение трудового договора не освобождает работника, причинившего ущерб до его расторжения, от материальной ответственности. Поэтому торговая организация имеет право требовать с бывшего работника возместить ущерб, причиненный в период существования трудовых отношений.
В этом случае скорее всего придется обратиться в суд. Но здесь нужно уложиться в один год со дня обнаружения причиненного ущерба. Если годичный срок пропущен по уважительной причине, он может быть восстановлен судом, например, когда фирме было необходимо провести по факту причинения ущерба проверки, ревизии, расследования, занявшие длительное время ().*
Действия работодателя*
Для того чтобы предъявить иск о возмещении ущерба, следует соблюсти порядок действий, предписанных законом.
Сначала нужно определить размер причиненного ущерба. Его размер и причины возникновения определяет комиссия из специалистов организации. Они проводят проверку, по результатам которой оформляют акт инвентаризации, дефектную ведомость и делают свое заключение.
Далее необходимо доказать виновность работника. Данное обстоятельство также может быть подтверждено любыми видами доказательств, включая свидетельские показания. Форма вины работника может иметь правовое значение при определении размера подлежащего возмещению ущерба.
Данное условие установлено Трудового кодекса РФ. В ней говорится, что материальная ответственность стороны трудового договора наступает за ущерб, причиненный ею другой стороне этого договора в результате ее виновного противоправного поведения (действий или бездействия). Причем доказать размер причиненного ущерба должна та сторона, которой ущерб причинен.
Под противоправным поведением понимают невыполнение работником возложенных на него в соответствии с действующим законодательством обязанностей или ненадлежащее их выполнение.
Работодателю нужно доказать взаимосвязь между виновными действиями (бездействием) работника и возникновением ущерба. Здесь потребуется представить доказательства, подтверждающие, что именно из-за неисполнения или ненадлежащего исполнения возложенных на работника обязанностей фирме был нанесен ущерб.
Если каждое из этих обстоятельств не будет доказано, то это не позволит привлечь работника к материальной ответственности и суд откажет во взыскании.
В целом практическая информация, касающаяся судопроизводства по делам о материальной ответственности работника за ущерб, причиненный работодателю, обобщена в постановлении Пленума ВС РФ от 16 ноября 2006 г. № 52.
А. В. Филатова
специалист ООО "Юридическая фирма "Лекс""
Журнал "Учет в торговле", №1, I квартал 2009
Списание задолженности
В бухучете дебиторскую задолженность нужно списать:
- после истечения срока исковой давности;
- в других случаях, когда она становится нереальной для взыскания, например, при ликвидации организации.*
Письменным обоснованием списания конкретного обязательства служат акт инвентаризации и бухгалтерская справка, на основании которых руководитель издает приказ о списании дебиторской задолженности.*
К акту инвентаризации дебиторской задолженности приложите документы, подтверждающие ее возникновение, например:
- договоры, в которых указаны сроки погашения обязательств контрагентами;
- товарные накладные;
- акты выполненных работ (оказанных услуг);
- акты инвентаризации дебиторской задолженности на конец отчетного (налогового) периода.
Такой перечень документов приведен в письме УФНС России по г. Москве от 27 июня 2008 г. № 20-12/060959.
Бухучет
Сумму задолженности спишите за счет резерва по сомнительным долгам (если он создавался) либо отнесите на финансовый результат деятельности организации. При этом необходимо учитывать, что списание долга из-за неплатежеспособности должника не является аннулированием задолженности. В течение пяти лет с моментасписания эту задолженность нужно отражать за балансом на счете 007 "Списанная в убыток задолженность неплатежеспособных дебиторов". Такой порядок предусмотрен пунктом 77 Положения по ведению бухгалтерского учета и отчетности.
Если в бухучете организация не создает резерв по сомнительным долгам, то списанную дебиторскую задолженность включите в состав прочих расходов в сумме, в которой она была отражена в бухучете (п., 14.3 ПБУ 10/99).*
Списание безнадежной дебиторской задолженности отразите проводкой:
Дебет 91-2 Кредит 62 (58-3, 71, 73,* 76...)
- списана на прочие расходы безнадежная дебиторская задолженность.
Задолженность граждан
Списанная безнадежная дебиторская задолженность граждан (например, покупателей, которые не оплатили отгруженные им товары) признается их иными доходами (письмо Минфина России от 8 февраля 2012 г. № 03-04-06/4-27). В отношении таких доходов организация признается налоговым агентом по НДФЛ .*
Признание долга безнадежным
Основаниями для признания долга безнадежным в налоговом учете являются:*
- истечение срока исковой давности ();
- прекращение обязательства из-за невозможности его исполнения по причинам, не зависящим от воли сторон (). Например, в связи с форс-мажорными обстоятельствами (стихийными бедствиями, военными действиями, терактами и т. п.);
- прекращение обязательства на основании акта государственного органа ();
- прекращение обязательства вследствие ликвидации организации-должника ();
- постановление судебного пристава-исполнителя о невозможности взыскания долга из-за неустановления местонахождения должника, его имущества, отсутствия сведений о наличии принадлежащих ему денежных средств и иных ценностей в банках или отсутствия у него имущества.
Перечень оснований для признания долга безнадежным установлен Налогового кодекса РФ и является закрытым. Следовательно, по другим основаниям дебиторская задолженность, нереальная для взыскания, для расчета налога на прибыль безнадежной не признается. Например, если дебиторская задолженность прекращается при реорганизации (в форме присоединения), вследствие которой дебитор и кредитор совпадают, списать в расходы долг нельзя.
В данном случае долг не признается безнадежным (, ). Аналогичные разъяснения содержатся в письмах ФНС России от 6 декабря 2010 г. № ШС-37-3/17041 и Минфина России от 21 марта 2008 г. № 03-03-06/1/199.
Независимо от того, какой объект налогообложения выбрала организация, налоговую базу по единому налогу суммы списанной безнадежной дебиторской задолженности не уменьшают. Если организация платит единый налог с разницы между доходами и расходами, при определении налоговой базы она может учитывать только те затраты, которые перечислены в пункте 1 статьи 346.16 Налогового кодекса РФ. Данный перечень является закрытым.
Расходы в виде сумм безнадежных долгов (дебиторской задолженности, по которой истек срок исковой давности) в нем не поименованы. Аналогичная точка зрения отражена в письме Минфина России от 13 ноября 2007 г. № 03-11-04/2/274 .*
Сергей Разгулин, заместитель директора департамента налоговой и таможенно-тарифной политики Минфина России
Сообщения о невозможности удержать налог подавайте на бланках по форме 2-НДФЛ (п. 2 приказа ФНС России от 17 ноября 2010 г. № ММВ-7-3/611) с указанием в поле "Признак" цифры 2. Передавать эти сообщения нужно в том же порядке, что и сведения о выплаченных доходах ( Порядка, утвержденного приказом ФНС России от 16 сентября 2011 г. № ММВ-7-3/576).
После того как налоговый агент известил налоговую инспекцию и налогоплательщика о невозможности удержатьНДФЛ, удерживать недостающую сумму налога он не должен.* Даже если в следующих налоговых периодах у него есть (появится) такая возможность. Такой вывод содержится в письмах Минфина России от 17 ноября 2010 г. № 03-04-08/8-258, от 9 февраля 2010 г. № 03-04-06/10-12. В этом случае заплатить НДФЛ человек должен будет самостоятельно не позднее 15 июля года, следующего за годом, в котором он получил доходы, с которых налоговый агент не смог удержать налог (п. 4 ст. 228 НК РФ).
Сергей Разгулин, заместитель директора департамента налоговой и таможенно-тарифной политики Минфина России
С уважением,
эксперт "Системы Главбух" Шарипкулова Светлана
Ответ утвержден:
Ведущий эксперт Горячей линии "Системы Главбух" Родионов Александр.
_____________________________
Ответ на Ваш вопрос дан в соответствии с правилами работы "Горячей линии" "Системы Главбух", которые Вы можете найти по адресу:
Рассмотрим порядок налогового учета компанией на УСН излишков, обнаруженных при инвентаризации. Кроме того, коснемся вопроса учета расходов при дальнейшем использовании и реализации излишков.
По результатам инвентаризации товаров, материалов, готовой продукции (далее - МПЗ) могут быть выявлены излишки. Рассмотрим порядок отражения излишков в налоговом учете компаниями на УСН с объектом налогообложения "доходы, уменьшенные на величину расходов".
Обнаруженные излишки являются внереализационным доходом "упрощенца", полученным в натуральной форме (п. 20 ст. 250, абз. 2 п. 2 ст. 254, п. 1 ст. 346.15 НК РФ; письма Минфина России от 24.05.2013 № 03-11-06/2/18968, от 05.07.2011 № 03-11-11/109). Его определяют на дату проведения инвентаризации (составления акта инвентаризационной комиссии) (п. 1 ст. 346.17 НК РФ).
Независимо от вида ценностей излишки принимают к учету по рыночной стоимости (п. 4 ст. 346.18 НК РФ; письмо Минфина России от 26.02.2015 № 03-11-06 /2/9874; пост. ФАС МО от 11.03.2009 № КА-А40/1255-09).
Компания вправе определить ее самостоятельно, исходя из информации о стоимости подобных ценностей, взятой из печатных СМИ, интернета, прайс-листов продавцов и т. д. Расчет стоимости следует зафиксировать в бухгалтерской справке (см. пример далее), приложив к ней распечатку с данными из источника информации.
При необходимости сведения об уровне текущих рыночных цен также могут быть подтверждены независимым оценщиком.
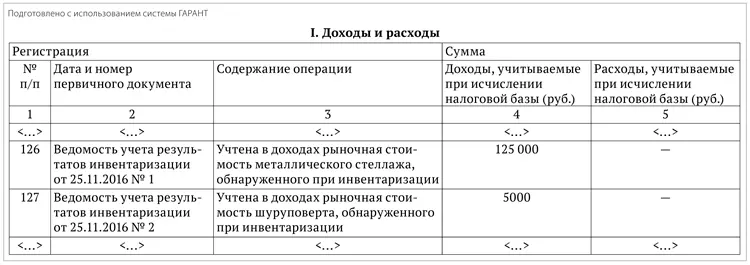
Стоимость излишков отражают в графе 4 книги учета доходов и расходов (утв. приказом Минфина России от 22.10.2012 № 135н (далее - Книга); п. 2.4 Порядка заполнения Книги, утв. приказом Минфина России от 22.10.2012 № 135н).
Пример
Компания на УСН с объектом налогообложения "доходы, уменьшенные на величину расходов" 25.11.2016 провела инвентаризацию имущества, в ходе которой были выявлены излишки:
- стеллажи из металла (складское оборудование);
- шуруповерт.
Рыночная стоимость излишков была определена на основании прайс-листов производителей (стеллажи из металла - 125 000 руб., шуруповерт - 5000 руб.) и зафиксирована в бухгалтерской справке.
Бухгалтерская справка на оприходование излишков
В Книге излишки отражены следующим образом (см. ниже).
Фрагмент Книги за IV квартал 2016 года
Важно!
При оформлении результатов инвентаризации компания вправе применять как унифицированные (утв. пост. Госкомстата России от 27.03.2000 № 26), так и самостоятельно разработанные (ч. 4 ст. 9 Федерального закона от 06.12.2011 № 402-ФЗ) формы ведомостей.
Учет излишков в расходах при их дальнейшем использовании
Компания не сможет списать в расходы излишки, использованные в своей деятельности. Ведь "упрощенцы" применяют кассовый метод, поэтому учесть затраты можно только после их фактической оплаты (п. 2 ст. 346.17 НК РФ). У найденного имущества стоимость приобретения отсутствует. Компания увеличивает доходную составляющую, но реальных расходов, как, например, в случае с имуществом, приобретенным по договору поставки, она не несет.
Излишки реализованные
Принятые к учету излишки в дальнейшем могут быть реализованы (например, если больше нет необходимости использовать их в производственной деятельности). В данной ситуации возникает доход, который включают в расчет базы по "упрощенному" налогу (п. 1 ст. 346.15 НК РФ).
Двойного налогообложения при этом не возникает, так как в первом случае компания получила внереализационные доходы в виде рыночной стоимости излишков, а во втором - доходы от их реализации (письма Минфина России от 24.05.2013 № 03-11-06 /2/18968, от 05.07.2011 № 03-11-11 /109).
Вы бухгалтер, но директор вас не ценит? Считает, что вы только тратите его деньги и переплачиваете налоги?
Станьте ценным спецом в глазах руководства. Научитесь работать с дебиторкой.
У Центра обучения "Клерка" новый.
Обучение полностью дистанционно, выдаем сертификат.
Инвентаризация при УСН проводится, если вы заметили, что у вас портится товар или откуда-то появился новый, или вдруг подозреваете своих сотрудников в воровстве и пр. Она также необходима для контроля за деятельностью компании. В малых предприятиях, в основном, проводят инвентаризации время от времени или по происшествию какого-то чрезвычайного события. Лучше проводить инвентаризацию регулярно.
Для оформления инвентаризации используют инвентаризационную ведомость. При обнаружении недостачи используют сличительную ведомость. Формы данных документов вы можете установить свои собственные. Но основным условием правильного оформления являются данные о соответствии или несоответствии фактического наличия с данными в первичке.
Инвентаризационная или сличительная ведомости являются подтверждающими документами для признания недостачи с последующим отнесением ее на виновных лиц или на убытки компании. Также могут быть выявлены и излишки.
Как оформить недостачу?
При оформлении недостачи необходимо указать причину. Причинами могут служить:
Затраты производства и обращения (например, при хранении, транспортировке и пр.);
- затраты за счет виновных лиц;
- затраты, если виновные лица не установлены или их вина не доказана.
Как списать убытки при недостаче?
Для списания недостачи на издержки, у вас должны быть подтверждающие документы. Формы документов для оформления недостачи вы можете разработать сами или пользоваться стандартными бланками. К ним можно отнести: ТОРГ-6 (завес тары), ТОРГ-15 (порча, бой, лом), ТОРГ-16 (списание товаров), ТОРГ-20 (подработка, подсортировка, перетаривание товаров) и прочие.
При расследовании причин недостачи, вы можете найти виновное лицо - материально ответственного работника. Сумма ущерба определяется на основании закупочной стоимости недостающего товара. С виновного работника берется объяснение о причине недостачи письменно. Если вина работника установлена, решение о возврате недоимки оформляется приказом. Данный документ необходим для списания недоимки в издержки или для судебного разбирательства. Упущенная выгода от недостачи товаров в виде наценки в расчет не берется.
Если с виновным сотрудником не заключен договор о материальной ответственности, или даже в ходе судебного разбирательства его вина не доказана, ущерб за счет работника списать нельзя.
Если виновного лица нет, недостачу товара вернуть нельзя, также, как и списать в расходы.
Как учитывать недостачу в налогах по инвентаризации при УСН?
Конечно, первым желанием компании или ИП будет: отнести недостачу в расходы. Но здесь мы сталкиваемся с закрытым перечнем расходов при УСН, определенным в статье 346.16 НК РФ, в котором списание недостачи не предусмотрено.
Тем не менее, есть и другая статья - статья материальных расходов (п.5 ст. 346.16), куда включается ст. 254 НК, в которой предусмотрена возможность отнести потери от недостачи и (или) порчи при хранении и транспортировке товаров в пределах норм естественной убыли, утвержденных в порядке, установленном Правительством РФ. Сумма естественной убыли определяется путем умножения количества товара на его норму естественной убыли, а затем на стоимость единицы товара.
Какие документы нужны для налоговой, чтобы определить сумму недостачи?
Инвентарные ведомости;
- акты, подтверждающие недостачу;
- объяснительная записка сотрудника и т д.
Для компаний расчеты естественной убыли можно оформить бухгалтерской справкой.
Как быть, если затраты превышают норму естественной убыли или были произведены по вине сотрудника?
В закрытом перечне расходов по УСН не определено таких расходов, соответственно, при расчете УСН недостачу и порчу товара можно отнести в расходы только в пределах установленных норм естественной убыли.
Если виновное лицо возмещает недостачу, данные суммы признаются внереализационным доходом компании и учитываются в базе на момент возмещения ущерба виновником.
Таким образом, при выявлении недостачи для плательщиков УСН картинка складывается совсем не выгодная. Помимо того, что недостачу выше нормы естественной убыли нельзя признать в расходах, еще и сумма возмещения недостачи считается доходом, учитываемым при расчете упрощенного налога.
Чтобы как-то уменьшить налоговую нагрузку, проще возмещение оформить как продажу товара виновному лицу. В этом случае работник вернет вам сумму, а вы сможете списать стоимость товара в расходы и отразить доходы от реализации. К тому же вы можете оформить реализацию товара без наценки (по себестоимости). Тогда налогов по данной операции не возникнет. Данная форма возмещения недостачи возможна и при частичном повреждении или порче товара. Такой товар можно продать с уценкой. В этом случае налоговая нагрузка будет минимальная.
Что делать, если получилась пересортица при расчете налога УСН?
Если по результатам инвентаризации у вас образовались излишки, они учитываются в качестве внереализационных расходов. Но перекрыть недостачу по одним позициям товара за счет излишков по другим при пересортице при УСН нельзя.
Излишки товара учитываются по рыночной стоимости на дату проведения инвентаризации. Причем, при реализации данного товара вы должны его учесть по общим правилам: определить доход от реализации. Фактически получается, что вы учитываете излишки два раза. Но позиция Минфина такова, что двойного налогообложения здесь не возникает, поскольку сначала вы определяете внереализационный доход от излишков и учитываете его, а затем учитываете оплату от покупателя.
К тому же расходы, связанные с приобретением товара для его последующей перепродажи, списать вы не можете, и чиновники не дают никаких пояснений по этому поводу. А чтоб признать расходы при учете упрощенного налога, он должен быть оплачен. Если же у вас образовался пересорт, доказать оплату практически невозможно.
Бесплатная книга
Скорее в отпуск!
Для того, чтобы получить бесплатную книгу, введите данные в форму ниже и нажмите кнопку "Получить книгу".
Излишки основных средств при использовании их в производстве (при выполнении работ, оказании услуг) признаются амортизируемым имуществом (письмо Минфина России от 2 декабря 2008 г. № 03-03-06/1/657). Их первоначальную стоимость определите в порядке, предусмотренном абзацем 2 пункта 1 статьи 257 Налогового кодекса РФ.
То есть за основу возьмите рыночную цену имущества - именно ту, которая ранее сформировала внереализационные доходы (п. 8 ст. 250 НК РФ). И исходя из этой стоимости амортизируйте основное средство, выявленное в результате инвентаризации (п. 4 ст. 259 НК РФ, письма Минфина России от 13 марта 2009 г. № 03-03-06/1/136, от 2 декабря 2008 г. № 03-03-06/1/657).
При реализации излишков основных средств в расходы спишите их рыночную стоимость (п. 1 ст. 268, п. 1 ст. 257 НК РФ). В данном случае выявленное имущество будет рассматриваться как товар (п. 3 ст. 38 НК РФ).
Как учитываются излишки товаров в целях применения усно?
Пример Компания на УСН с объектом налогообложения "доходы, уменьшенные на величину расходов" 25.11.2016 провела инвентаризацию имущества, в ходе которой были выявлены излишки:
- стеллажи из металла (складское оборудование);
- шуруповерт.
Рыночная стоимость излишков была определена на основании прайс-листов производителей (стеллажи из металла - 125 000 руб., шуруповерт - 5000 руб.) и зафиксирована в бухгалтерской справке. Бухгалтерская справка на оприходование излишков В Книге излишки отражены следующим образом (см.
ниже).
Внимание
Фрагмент Книги за IV квартал 2016 года Важно!При оформлении результатов инвентаризации компания вправе применять как унифицированные (утв. пост. Госкомстата России от 27.03.2000 № 26), так и самостоятельно разработанные (ч.
4 ст. 9 Федерального закона от 06.12.2011 № 402-ФЗ) формы ведомостей.
Усн: учет излишков товаров
Автор: Егорова А. О., эксперт информационно-справочной системы "Аюдар Инфо" Торговая организация, применяющая УСНО, в ходе инвентаризации выявила излишки товаров. Как и в какой момент они должны быть учтены в целях налогообложения? В каком порядке отражается реализация таких товаров? Об учете излишков, выявленных в результате инвентаризации Организации, применяющие УСНО, признают полученные ими в ходе предпринимательской деятельности доходы в порядке, установленном ст.
346.15
Важно
НК РФ. В пункте 1 названной статьи сказано, что при установлении объекта налогообложения учитываются доходы, определяемые в порядке, предусмотренном п. 1 и 2 ст. 248 НК РФ. В свою очередь, п. 1 ст. 248 НК РФ оговорено, что к доходам относятся: 1) доходы от реализации товаров (работ, услуг) и имущественных прав (ст.
249 НК РФ); 2) внереализационные доходы (ст. 250 НК РФ).
Излишки при усн доходы минус расходы
Учет излишков в расходах при их дальнейшем использовании Компания не сможет списать в расходы излишки, использованные в своей деятельности. Ведь "упрощенцы" применяют кассовый метод, поэтому учесть затраты можно только после их фактической оплаты (п.
2 ст. 346.17 НК РФ). У найденного имущества стоимость приобретения отсутствует. Компания увеличивает доходную составляющую, но реальных расходов, как, например, в случае с имуществом, приобретенным по договору поставки, она не несет.
Излишки реализованные Принятые к учету излишки в дальнейшем могут быть реализованы (например, если больше нет необходимости использовать их в производственной деятельности). В данной ситуации возникает доход, который включают в расчет базы по "упрощенному" налогу (п.
1 ст. 346.15 НК РФ).
Как отразить в бухучете и при налогообложении излишки при инвентаризации
Таким образом, стоимость излишков товаров, выявленных в результате инвентаризации, включается в состав доходов, учитываемых при определении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения.
В случае реализации товаров, в том числе излишков товаров, выявленных в результате инвентаризации, следует иметь в виду, что в соответствии с пунктом 1 статьи 249 Кодекса выручка от реализации определяется исходя из всех поступлений, связанных с расчетами за реализованные товары (работы, услуги) или имущественные права.
Согласно пункту 1 статьи 346.17 Кодекса датой получения доходов признается день поступления денежных средств на счета в банках и (или) в кассу, получения иного имущества (работ, услуг) и (или) имущественных прав, а также погашения задолженности (оплаты) налогоплательщику иным способом (кассовый метод).
Излишки при инвентаризации у "упрощенца"
НДС платите только в том случае, если организация реализует выявленное при инвентаризации имущество. При использовании такого имущества в производстве НДС организация платить не должна. Об этом говорится в статьях 146 и 149 Налогового кодекса РФ и письме Минфина России от 1 сентября 2005 г. № 03-04-11/218. УСН При расчете единого налога излишки имущества, выявленные при инвентаризации, учитывайте в составе внереализационных доходов.
Доход определяйте исходя из рыночной цены имущества. Это следует из абзаца 3 пункта 1 статьи 346.15, пункта 20 статьи 250 и пункта 4 статьи 346.18 Налогового кодекса РФ. Рыночную стоимость имущества включайте в состав доходов при расчете единого налога на дату оприходования излишков, то есть в момент завершения инвентаризации (составления акта инвентаризационной комиссии) или на дату составления годовой бухгалтерской отчетности (т. Е.
Обнаружены излишки товаров - как учесть для усн?
О расходах, связанных с реализацией товаров По понятным причинам организации, выбравшие в качестве объекта налогообложения "доходы", при реализации излишков товаров, выявленных в результате инвентаризации, не вправе учесть в составе расходов их стоимость (Письмо Минфина РФ от 05.07.2011 № 03-11-11/109). А могут ли так поступить "расходные упрощенцы"? Читайте также
- Учет доходов и расходов в иностранной валюте, для плательщиков УСН
- Доходы при УСНО - 2017
- Решение "земельного вопроса" при УСНО
- Как подрядчику-"упрощенцу" учитывать доходы, если заказчик расплатился готовыми квартирами
- Признаем расходы, не дожидаясь факта продажи товаров
Перечень расходов, которые организации, выбравшие объект налогообложения "доходы, уменьшенные на величину расходов", вправе признать в целях налогообложения, установлен ст.
Выручка от реализации определяется исходя из всех поступлений, связанных с расчетами за реализованные товары, выраженных в денежной и (или) натуральной формах. Порядок определения доходов и расходов при кассовом методе (который используют все организации, применяющие УСНО) установлен ст. 273 НК РФ.
В соответствии с ней выручка от реализации товара в сумме, определенной договором купли-продажи, включается в состав доходов от реализации на дату фактического получения денежных средств от покупателя (см. также ст. 346.17 НК РФ).
Ключевой вывод: доходы, которые будут получены в ходе дальнейшей реализации излишков товаров, выявленных в результате инвентаризации, организация должна учитывать при определении налоговой базы по налогу, уплачиваемому в связи с применением УСНО. Инвентаризация закончилась 15 марта. В результате были выявлены излишки сырья. Рыночная стоимость излишков составила 30 000 руб.Для целей налогообложения прибыли организация применяет метод начисления.
Отчетным периодом является месяц. 15 марта бухгалтер организации сделал в учете такую проводку:Дебет 10 Кредит 91-1- 30 000 руб. - отражена стоимость излишков сырья, выявленных при инвентаризации. 15 марта бухгалтер также включил эту сумму в состав внереализационных доходов при расчете налога на прибыль. В апреле данное сырье было передано в производство.
Поэтому бухгалтер "Альфы" сделал в учете такую проводку:Дебет 20 Кредит 10- 30 000 руб. - отражена стоимость сырья, переданного в производство.
При расчете налога на прибыль за апрель бухгалтер учел всю стоимость сырья, переданного в производство. В состав материальных расходов было включено 30 000 руб.
Это следует, в частности, из пункта 36 Методических указаний, утвержденных приказом Минфина России от 13 октября 2003 г. № 91н, пункта 29 Методических указаний, утвержденных приказом Минфина России от 28 декабря 2001 г. № 119н. На счетах бухучета излишки отражайте в момент завершения инвентаризации (составления акта инвентаризационной комиссии) или на дату составления годовой бухгалтерской отчетности (т. е. не позднее 31 декабря отчетного года).
Такой порядок установлен в абзаце 2 пункта 5.1, пункте 5.5 Методических указаний, утвержденных приказом Минфина России от 13 июня 1995 г. № 49, подпункте "а" пункта 28 Положения по ведению бухгалтерского учета и отчетности, пункте 36 Методических указаний, утвержденных приказом Минфина России от 13 октября 2003 г. № 91н, и Инструкции к плану счетов.