Топливные карты учет в бухгалтерии
Что такое горюче-смазочные материалы. Как вести учет ГСМ по топливным картам (бензин) в 2019 году. Что такое топливные карты. Особенности учета ГСМ в НКО и бюджетных организациях
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
Содержание
- Основные моменты
- Бухгалтерский учет гсм по топливным картам
- Учет самой топливной карты
- Учет выдачи топливных карт
- Налогообложение расходов на приобретение карты
- Бухгалтерский учет расходов на топливо
- Налогообложение расходов на топливо
- Как получить карту?
- В чем выгода топливных карт?
- Учет топливных карт в бухгалтерском учете
- Вариант 1
- Вариант 2
- Вариант 3 (наименее трудоемкий)
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Работа любого предприятия состоит из множества процессов,каждый из которого в результате приводит к получению прибыли.
В них могут быть задействованы средства, которые прямо или косвенно относятся к производственному процессу, оказанию услуг и выполнению работ. Но иногда возникает вопрос, как правильно их учитывать.
Основные моменты
Вся работа предприятия предусматривает использование разнообразных ресурсов. Одним из них выступает бензин.
Цель его применения определяется родом деятельности предприятия. Он может относиться к производственным запасам или нет.
К примеру, для компании, занимающейся транспортными перевозками, он относится к производственным запасам.
Если же предприятие занимается выпуском продуктов питания, но при этом самостоятельно доставляет свой товар в пункты реализации, то он относится к непроизводственным затратам, но при этом учитывается при расчете финансовых результатов.
Если же бензин используется как средство обеспечения передвижения лица, имеющего определенное поручение, связанное с нуждами предприятия, то такие расходы учитываются, но не влияют на.
Обратите внимание на то, что бензин может использоваться как горючее не только для заправки и приведение в действие автотранспорта.
Он может применятся для заправки рабочего оборудования, такого как бензиновый триммер или пилка.
В таком случае он может относиться к общехозяйственным расходам, если это оборудование применяется для облагораживания прилегающей территории.
Но в случае, когда данные приборы являются средством получения прибыли, он относится к производственным затратам.
Как видите, данный вопрос содержит массу нюансов, в которых стоит более детально разобраться.
Определения
Здесь будет использован ряд терминов, не относящихся к финансовой сфере, но имеющих непосредственное отношение к обсуждаемому вопросу. Рассмотрим их значение.
С какой целью ведется
Горюче-смазочные материалы, в частности бензин,являются материалами, без которых сложно сегодня представить работу любого предприятия.
Использование бензина может быть связанно непосредственно с производственным процессом или применяться для косвенных операций. В любом случае необходимо вести его учет.
В зависимости от того, с какой целью используется материал, его можно отнести к производственным, что позволит уменьшить налоговую базу, увеличить себестоимость продукции и правильно высчитать окончательную цену товара, поставляемого предприятием своим потребителям.
Исходя из всего вышесказанного, можно сделать вывод, что учет ГСМ, как и других материалов, ведется с целью правильного расчета финансовых результатов, осуществления финансового планирования, а также расчетов с бюджетом в виде налоговых платежей.
Правовая база
При работе с учетом горюче смазочных материалов по топливным картам используется следующая нормативная база:
Также для ведения учета используются правила бухгалтерского учета и план счетов.
Бухгалтерский учет гсм по топливным картам
Определение топливной карты мы уже давали в одном из предыдущих пунктов. Рассмотрим какие бывают их виды.
Их различают по наличию ограничений:
Еще одним методом классификации является учетная единица. По этому признаку различают:
Использование топливных карт - удобный и выгодный способ расчета. Поэтому он часто используется юридическими лицами. При этом важно, чтобы на предприятии велся правильный учет средств.
Для этого используют план счетов, а также разработанная, которая должна содержать информацию о:
- стоимости ГСМ;
- методе учета расходов на ГСМ;
- о методах внесения карт на баланс предприятия;
- создании специального учетного журнала;
- наименование места хранения ГСМ.
Для учета используются специальные листы.
Какими проводками отображается
Учет топливных карточек ГСМ ведется на основании договора на поставку топлива или товарной накладной.
Для этого используется счет 10.6 - "Прочие материалы". Но прежде, чем сумма будет внесена на данный счет, необходимо провести ряд хозяйственных операций.
Рассмотрим более подробно, какие используются проводки для учета топливной карты:
Карта для использования выдается водителю, который должен получать по ней назначенные ГСМ. Важно, что эта операция не подтверждается бухгалтерской проводкой.так как лицо не получает на руки денежные средства.
Распространенной бухгалтерской ошибкой является использование в этом случае 71 счета,что недопустимо и приводит к нарушению ведения отчетности.
Учет самого бензина ведется на счете 10.3 "Топливо".Все операции также подтверждаются документально. Расходы рассчитываются на основе, предоставленных лицом.
Какие операции проводятся до списания материалов на расходы, вы может просмотреть в таблице, представленной ниже:
Дебит
Кредит
Операция
Документ
60.2
51
Перечисление поставщику оплаты за ГСМ
10.3
60.1
Принятие к учету ГСМ
,
,
отчет
19
60.1
Учтен НДС
68
19
Вычет НДС
Счет фактура
60.1
60.2
Учет предоплаты
Бухгалтерская справка
20, 26, 44
10.3
Списание приобретения топлива, используемого по карте
Бухгалтерская справа
Путевой лист
Документальное оформление
Учет и списание ГСМ по топливным картам должны подтверждаться документально. Он изготавливается предприятием, обеспечивающим поставку бензина.
Но расходы, которые связаны с этой операцией, несет заказчик. Основанием для учета является банковская выписка.
Стоимость карты указывается в или товарной накладной. Если такова используется. Со стоимости карты, как и любого товара, уплачивается.
Для его расчета используется счет-фактура, а для вычета - книга закупок. Все затраты, которые несет предприятие в связи с изготовлением карты, относятся к расходам, которые фиксирует бухгалтерская справка.
Карта выдается ответственному лицу под роспись. Учет материалов,которые по ней полагаются, ведется на основании таких документов:
- счет-фактура;
- товарная накладная;
- ежемесячный отчет по операциям.
Как именно они применяются, вы можете увидеть в таблице, представленной в пункте выше.
Помимо бухгалтерского учета на предприятии в обязательном порядке ведется налоговый учет ГСМ и топливных карт. Предприятие, как потребитель, уплачивает НДС с такого товара как топливная карта.
Вычет производится в случае, если операции, для которых приобретена карта, облагаются НДС. Эта операция проводится после принятия карты на учет и получения.
Топливо может быть внесено в расходные материалы и его стоимость уменьшит налогооблагаемую базу в случае, если оно применялось непосредственно с целью получения дохода, что подтверждено документально.
Возникающие нюансы
Представленный выше пример учета ГСМ используется для большинства коммерческих организаций и предприятий.
Но для отдельных видов организаций используется несколько другой учет. Рассмотрим это более подробно.
В нко
В некоммерческих организациях не предусмотрено получение дохода. Поэтому учет они осуществляют несколько другими методами. НКО не оплачивает налог на прибыль, следовательно, не ведется налоговый учет.
Но так как баланс организации имеет доходную и расходную части, в обязательном порядке нужно вести бухгалтерский учет денежных средств.
Для решения многих задач в НКО могут использоваться ГСМ. Они,как и у других предприятий, учитываются на счету 10.3.
Видео: учет путевых листов и ГСМ
Но так как их расход не связан с производством, то использование бензина отражается на счете 26 - "общехозяйственные расходы". В остальном проводки имеют такой же вид, как и у коммерческих предприятий.
Бюджетном учреждении
Отдельным вопросом можно вынести учет топлива на государственных предприятиях, которые именуются как бюджетные организации. Для них используется другой план счетов.
Порядок учета ГСМ по топливным картам в бюджетном учреждении представлен ниже:
| Дебит | Кредит | Операция |
| 120105510 1302022830 |
1302022730 120101610 |
Отражение стоимости закупленных топливных карт |
| 120822560 | 120105610 | Отражение карт, выданных ответвленным лицам |
| 110503340 | 120822660 | Отображение стоимости материалов, аванс за которые проводился денежной картой |
| 110503340 | 120822660 | Отображение стоимости материалов, оплаченных картой литровой |
| 140101222 140101272 | 110503340 | Перенесение стоимости ГСМ на текущие расходы |
| 110601310 | 110503340 | Отражается сумма средств,используемых для ведения предприятием основной деятельности |
Рассмотрев таблицу, можно сделать вывод, что учет ГСМ на бюджетных предприятиях значительно отличается от частных.
Так как в нем отображается использование карточки в зависимости от ее разновидности,а также в учетных документах отображается выдача расчетного средства на руки. Чего не предусматривают стандартные бухгалтерские операции.
Горюче-смазочные материалы, а именно бензин, это одно из средств, которые чаще всего используется на предприятиях.
Суть операций сводится к следующему: организация приобретает топливную карту, по ней расплачивается за топливо на АЗС в течение месяца единовременными платежами. Информация о количестве приобретенного топлива отражается на карте. Расходы на топливо включаются в состав расходов организации.
Для удобства используем числовой пример.
Пример. Организация перечислила поставщику предоплату за 1000 л бензина по цене 11,8 руб. за 1 л (в том числе НДС 1,8 руб.), отпускаемого по топливной карте. Отдельно была оплачена поставщику стоимость топливной карты в сумме 118 руб., в том числе НДС 18 руб. По данной карте было выбрано 990 л бензина, из которых на конец месяца 20 л осталось неизрасходованными в бензобаке автомобиля.
Вариант 1
Д К 51 Сумма, руб. 11 800 (1000 х 11,8)
Д К 51 Сумма, руб. 118
Д 50-3 К 60-1 Сумма, руб. 100 (118 - 18)
Д 19 К 60-1 Сумма, руб. 18
Д 68 К 19 Сумма, руб. 18
- Наличие счета-фактуры
Д 71 К 50-3 Сумма, руб. 100
Д 10-3 К 71 Сумма, руб. 9900 (990 х (11,8 - 1,8))
Д 19 К 71 Сумма, руб. 1782 (990 х 1,8)
Д 60-1 Субсч. "Расчеты с поставщиками" К 60-2 Субсч. "Авансы выданные" 11 682
Д 50-3 К 71 Сумма, руб. 100
Д 20 (23, 26, 29, 44) К 10-3 Сумма, руб.
В соответствии с нормы расходов топлива устанавливаются на основе фактического пробега (на основании путевого лица) помноженного на норму расхода топлива для соответствующей марки машины (л/100 км), скорректированную на коэффициенты учитывающие факторы, изложенные в Р3112194-0366-03. Во соответствии с письмом
По окончании месяца, на основании документов, выставленных поставщиком производятся следующие записи:
Отражен отпуск бензина поставщиком держателю топливной карты по накладной поставщика.
Д 71 К 60-1 Субсч. "Расчеты с поставщиками" Сумма, руб. 11 682 (990 х 11,8)
Д 68 К 19 Сумма, руб. 1 782
Вариант 2
Перечислены поставщику денежные средства в порядке предоплаты приобретаемого бензина
Д 60-2 Субсч. "Авансы выданные" К 51 Сумма, руб. 11 800 (1000 х 11,8)
Перечислены поставщику денежные средства в оплату приобретаемой топливной карты
Д 60-1 Субсч. "Расчеты с поставщиками" К 51 Сумма, руб. 118
Принята к учету полученная от поставщика топливная карта.
Д 50-3 К 60-1 Сумма, руб. 100 (118 - 18)
Отражена сумма НДС, предъявленная организации поставщиком
Д 19 К 60-1 Сумма, руб. 18
Принята к вычету сумма НДС, оплаченная организацией при приобретении карты
Д 68 К 19 Сумма, руб. 18
Примечание: для принятия НДС к вычету в соответствии со статьей 172 НК РФ должны выполнятся следующие условия
- Товары (работы, услуги) приобретались для производства товаров (работ, услуг) реализация которых признается объектом налогообложения НДС
- Наличие счета-фактуры
- Оприходование приобретенных товаров (работ, услуг)
- Фактическая оплата приобретенных товаров (работ, услуг)
Отражена выдача топливной карты под отчет водителю
Д 71 К 50-3 Сумма, руб. 100
Оприходован бензин, заправленный в бак автомобиля по топливной карте на основании отчета и иных документов, выданных электронным терминалом
Д 10-3 К Сумма, руб. 9900 (990 х (11,8 - 1,8))
Отражена сумма НДС по оприходованному бензину
Д 19 К 60-1 Сумма, руб. 1782 (990 х 1,8)
Зачтен ранее выданный аванс (предоплата)
Д 60-1 "Расчеты с поставщиками" К 60-2. "Авансы выданные" Сумма, руб. 11682
Возвращена водителем топливная карта в кассу организации
Д 50-3 К 71 Сумма, руб. 100
Списана стоимость израсходованного организацией бензина на основании путевого листа автомобиля.
Д 20 (23, 26, 29, 44) К 10-3 Сумма, руб. 9 700 ((990 - 20) х (11,8-1,8))
Фактически израсходованное количество бензина определяется исходя из пробега автомобиля и нормы расхода бензина на 100 км. Норма расхода бензина утверждается приказом руководителя исходя из контрольного замера расхода топлива.
В соответствии с Руководящим документом Р3112194-0366-03 "Нормы расхода топлив и смазочных материалов на автомобильном транспорте" (утв. Минтрансом РФ 29 апреля 2003 г.) Р3112194-0366-03. Во соответствии с письмом УМНС по г. Москве от 30 апреля 2004 г. № 26-12/31459 оправдательным документом для списания расходов на ГСМ служит путевой лист.
Примечание: в соответствии с пп. 11 п. 1 ст. 264 НК организация вправе отнести на расходы для целей налогообложения расходы на бензин, это можно сделать, даже если транспортное средство взято организацией в аренду (Письмо Управления МНС по г. Москве от 23 января 2003 г. N 26-12/4740).
По окончании месяца, на основании документов, выставленных поставщиком, производятся следующие записи:
Принят к вычету НДС по оплаченному и оприходованному бензину на основании полученного счета-фактуры.
Д 68 К 19 Сумма, руб. 1 782
Вариант 3 (наименее трудоемкий).
Перечислены поставщику денежные средства в порядке предоплаты приобретаемого бензина
Д 60-2 Субсч. "Авансы выданные" К 51 Сумма, руб. 11 800 (1000 х 11,8)
Перечислены поставщику денежные средства в оплату приобретаемой топливной карты
Д 60-1 Субсч. "Расчеты с поставщиками" К 51 Сумма, руб. 118
Принята к учету полученная от поставщика топливная карта (118 - 18).
Д 50-3 К 60-1 Сумма, руб. 100
Отражена сумма НДС, предъявленная организации поставщиком
Д 19 К 60-1 Сумма, руб. 18
Принята к вычету сумма НДС, оплаченная организацией при приобретении карты
Д 68 К 19 Сумма, руб. 18
Примечание: для принятия НДС к вычету в соответствии со статьей 172 НК РФ должны выполнятся следующие условия
- Товары (работы, услуги) приобретались для производства товаров (работ, услуг) реализация которых признается объектом налогообложения НДС
- Наличие счета-фактуры
- Оприходование приобретенных товаров (работ, услуг)
- Фактическая оплата приобретенных товаров (работ, услуг)
Отражена выдача топливной карты под отчет водителю
Д 71 К 50-3 Сумма, руб. 100
По окончании месяца, на основании документов, выставленных поставщиком
Оприходован бензин, заправленный в бак автомобиля по топливной карте на основании накладной поставщика
Д 10-3 К 60-1 "Расчеты с поставщиками" Сумма, руб. 9900 (990 х (11,8 - 1,8))
Отражена сумма НДС по оприходованному бензину
Д 19 К 60-1 Сумма, руб. 1782 (990 х 1,8)
Зачтен ранее выданный аванс (предоплата)
Д 60-1 "Расчеты с поставщиками" К 60-2. "Авансы выданные" Сумма, руб. 11682
Принят к вычету НДС по оплаченному и оприходованному бензину на основании полученного счета-фактуры.
Д 68 К 19 Сумма, руб. 1 782
Списана стоимость израсходованного организацией бензина на основании путевого листа автомобиля.
Д 20 (23, 26, 29, 44) К 10-3 Сумма, руб. 9 700 ((990 - 20) х (11,8-1,8))
Фактически израсходованное количество бензина определяется исходя из пробега автомобиля и нормы расхода бензина на 100 км. Норма расхода бензина утверждается приказом руководителя исходя из контрольного замера расхода топлива.
В соответствии с Руководящим документом Р3112194-0366-03 "Нормы расхода топлив и смазочных материалов на автомобильном транспорте" (утв. Минтрансом РФ 29 апреля 2003 г.) нормы расходов топлива устанавливаются на основе фактического пробега (на основании путевого лица) помноженного на норму расхода топлива для соответвующей марки машины (л/100 км), скорректированную на коэффициенты учитывающие факторы, изложенные в Р3112194-0366-03. Во соответствии с письмом УМНС по г. Москве от 30 апреля 2004 г. № 26-12/31459 оправдательным документом для списания расходов на ГСМ служит путевой лист.
Примечание: в соответствии с пп. 11 п. 1 ст. 264 НК организация вправе отнести на расходы для целей налогообложения расходы на бензин, это можно сделать, даже если транспортное средство взято организацией в аренду (Письмо Управления МНС по г. Москве от 23 января 2003 г. N 26-12/4740).
Генеральный директор аудиторской компании "АС-АУДИТ"
Сергей Долгалев
Раньше юридические и физические лица для своего удобства и контроля над расходом топлива успешно пользовались талонами, которые имели ряд характерных особенностей:
- Каждый талон имел определенные ограниченные пределы количества топлива.
- При заправке происходила минусовка заправленного количества бензина.
- Остаточная величина количества топлива имела отражение на самом талоне.
Не так давно были созданы пластиковые топливные карты, которые очень удобны в использовании по ряду причин:
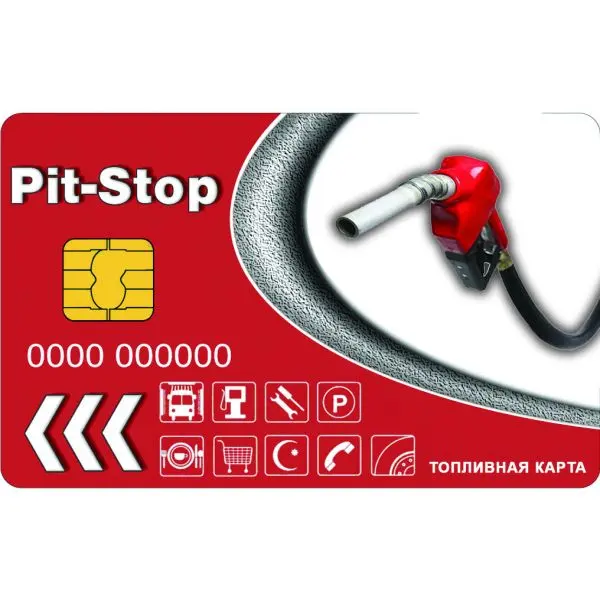
Топливные карты бывают двух типов:
- Лимитированные. На карту вносится определенное количество топлива, которое может быть выдано пользователю в ограниченном количестве на определенный период времени, на день, неделю или месяц.
- Нелимитированные. На карту также вносится определенное количество топлива. Однако, пользователь может приобретать и использовать безлимитное количество определенного вида топлива, согласно договорным соглашениям со специализированным сервисом или организацией.
Учет самой топливной карты
Топливные карты без учета стоимости горюче-смазочных материалов относятся к материально-производственным затратам по их фактической себестоимости.
Эти затраты относятся к статье расходов на приобретение по обычным видам деятельности:
- сырья;
- товаров;
- различных материалов.
Бухучет стоимости топливной карты происходит на счете "Прочие расходы" на основании товарной накладной. На конец месяца в отчете стоимость топливных карт должны учитывать в стоимости приобретенного топлива.
Учет выдачи топливных карт
Учет выдачи карт ведется при помощи специального журнала, форма его утверждается на предприятии и должна содержать обязательные графы:
- модель и государственный регистрационный номер, закрепленного по приказу предприятия автотранспортного средства за работником;
- фамилия, имя и отчество водителя с его подписью;
- число, месяц и год получения карты водителем;
- число, месяц и год возвращения карты.
Учет выдачи топливных карт не отражается на бухгалтерском счете, не осуществляется никаких проводок, поскольку водитель не получает в пользование наличных денежных средств.
Налогообложение расходов на приобретение карты
В приказе по учетной политике предприятия должно быть указано, какой из видов расходов учитывается при приобретении топливной карты. Это могут быть:
Условия, при которых налог на добавленную стоимость принимается к вычету:
- топливная карта приобретена по представленному и оплаченному счету-фактуре;
- при помощи топливной карты совершаются торговые операции, стоимость которых облагается налогом на добавочную стоимость;
- после выполнения требований двух предыдущих пунктов карта принята бухгалтерией на учет.
Бухгалтерский учет расходов на топливо
Топливо относится к горюче-смазочным материалам, которые обладают двумя характеристиками, которые редко совпадают:
- нормативный расход;
- фактический расход.
Документальным доказательством расхода топлива на предприятии являются путевые листы.
В путевых листах предоставляется информация:
- пробег автомобиля;
- марка и номер автотранспортного средства;
- количество топлива, выданного по топливной карте;
- остаточное количество топлива при выезде на линии и возвращении на предприятие;
- сопоставление фактического и нормативного расхода топлива;
- выводы об экономии или перерасходе топлива.
Налогообложение расходов на топливо
Транспортный налог относится к разряду местных, и по этой причине местные власти могут менять по своему желанию:
- порядок его расчета;
- размер мощности автомобиля, на которые распространяется налог с определенной ставкой;
- ставка налога.
В настоящий момент налог на топливо входит в статью автотранспортных налогов и его величина зависит только от мощности двигателя автомобиля.
Идея оплаты транспортного налога по европейскому образцу, где его стоимость входит в цену топлива, возникла в правительстве еще в 2010 году.
Такой принцип налогообложения имеет множество преимуществ:
- Налог оплачивается теми лицами, которые реально пользуются автомобилем.
- Если машина стоит в гараже и на ней не ездят, и, соответственно, не заправляют, то налог платить не нужно.
- Упрощение учета налоговых органов. Вести учет ограниченного количества заправочных пунктов легче, чем многомиллионную толпу автовладельцев.
- Автомобильным владельцам не нужно подавать декларации, следить за сроками их подачи, все эти вопросы ложатся на плечи автомобильных заправок.
Последствия использования нового стиля налогообложения
- Чем меньше ездит водитель, тем меньше платит налогов. Сумма налога зависит от количества потраченного бензина собственником автомобиля. Отныне налог не будет равен для тех, кто не ездит совсем, и для тех кто постоянно находится в дороге.
- Сокращение работников налоговых органов , тем самым экономия государственного бюджета.
- Сохранение льгот для тех категорий населения, которым они положены.
- План при старом стиле налогообложения выполняется работниками налоговой инспекции в направлении пополнения государственного бюджета на пятьдесят процентов. Введение нового стиля предполагает увеличение количества налогоплательщиков.
Как получить карту?
Для получения карты необходимо:
Нюансы оформления заключаются:
- В возможности привязать топливную карту к конкретному автотранспортному средству с определенными номерными знаками. Заправить другой автомобиль такой картой просто не получится. Такие условия обслуживания удобно оформлять по следующей причине: в случае воровства или потери ее, другой пользователь не сможет ею воспользоваться.
- В карте указывается тип топлива , к примеру: бензин А-92, или А-95, газ или солярка, которым можно заправлять машину.
Преимущества использования карты
Преимущества использования карты заключаются:
- В скорости обслуживания.
- В контроле за списанием расходов на топливо.
- При оформлении большего лимита на карту, сервис предоставляет дополнительные скидки.
- Все средства на карте можно использовать полностью.
- Автотранспортное средство заправляется на такое количество бензина или газа, сколько средств на него было снято с топливной карты, и не больше, и не меньше.
- Водителям, находящимся на службе у юридических лиц отпадает необходимость отчитываться по чекам в бухгалтерии.
- В бухгалтерии упрощаются учетные процедуры по причине нахождения всей информации в личном кабинете пользователя. Эта информация автоматически переходит в данные расчетной специализированной бухгалтерской программы.
Нюансы использования
Нюансы пользования картой:
- У каждой заправочной сети свои условия обслуживания пользователей топливных карт.
- Для пользователей топливных карт выделяются определенные дни недели и часы для возможности заправки.
В чем выгода топливных карт?
Топливные карты выгодно оформлять:
Учет топливных карт в бухгалтерском учете
В АС-АУДИТ обратился представитель компании, приобретающей для производственных нужд топливные карты.
Вопрос:
Как учитывать топливные карты в бухгалтерском учете и оприходовать бензин по ним?
Ответ: Суть операций сводится к следующему: организация приобретает топливную карту, по ней расплачивается за топливо на АЗС в течение месяца единовременными платежами. Инфор-мация о количестве приобретенного топлива отражается на карте. Расходы на топливо включа-ются в состав расходов организации. Для удобства используем числовой пример. Пример.
Организация перечислила поставщику предоплату за 1000 л бензина по цене 11,8 руб. за 1 л (в том числе НДС 1,8 руб.), отпускаемого по топливной карте. Отдельно была опла-чена поставщику стоимость топливной карты в сумме 118 руб., в том числе НДС 18 руб. По данной карте было выбрано 990 л бензина, из которых на конец месяца 20 л осталось неизрас-ходованными в бензобаке автомобиля.
В данной ситуации можно рекомендовать 3 варианта учета (третий вариант наиме-нее трудоемкий):
Вариант 1
Д19 К60-1 Сумма, руб. 18
Д68 К19 Сумма, руб. 18
Наличие счета-фактуры
Д71 К50-3 Сумма, руб. 100
Д10-3 К71 Сумма, руб. 9900 (990 х (11,8 - 1,8))
Д19 К71 Сумма, руб. 1782 (990 х 1,8)
Д 60-1 Субсч. "Расчеты с поставщиками" К 60-2 Субсч. "Авансы выданные" 11 682
Д50-3 К71 Сумма, руб. 100
В соответствии с Руководящим документом Р3112194-0366-03 "Нормы расхода топлив и смазочных материалов на автомобильном транспорте" (утв. Минтрансом РФ 29 апреля 2003 г.) нормы расходов топлива устанавливаются на основе фактического пробега (на основа-нии путевого лица) помноженного на норму расхода топлива для соответствующей марки ма-шины (л/100 км), скорректированную на коэффициенты учитывающие факторы, изложенные в Р3112194-0366-03. Во соответствии с письмом УМНС по г. Москве от 30 апреля 2004 г. № 26-12/31459 оправдательным документом для списания расходов на ГСМ служит путевой лист.
По окончании месяца, на основании документов, выставленных поставщиком произво-дятся следующие записи:
Отражен отпуск бензина поставщиком держателю топливной карты по накладной поставщика.
Д71 К60-1 Субсч. "Расчеты с поставщиками" Сумма, руб. 11 682 (990 х 11,8)
Д68 К19 Сумма, руб. 1 782
Вариант 2
Перечислены поставщику денежные средства в порядке предоплаты приобретаемого бензина
Д 60-2 Субсч. "Авансы выданные" К 51 Сумма, руб. 11 800 (1000 х 11,8)
Перечислены поставщику денежные средства в оплату приобретаемой топливной карты
Д 60-1 Субсч. "Расчеты с поставщиками" К 51 Сумма, руб. 118
Принята к учету полученная от поставщика топливная карта.
Д 50-3 К 60-1 Сумма, руб. 100 (118 - 18)
Отражена сумма НДС, предъявленная организации поставщиком
Д19 К60-1 Сумма, руб. 18
Принята к вычету сумма НДС, оплаченная организацией при приобретении карты
Д68 К19 Сумма, руб. 18
Примечание: для принятия НДС к вычету в соответствии со статьей 172 НК РФ должны выпол-нятся следующие условия
Товары (работы, услуги) приобретались для производства товаров (работ, услуг) реали-зация которых признается объектом налогообложения НДС
Наличие счета-фактуры
Оприходование приобретенных товаров (работ, услуг)
Фактическая оплата приобретенных товаров (работ, услуг)
Отражена выдача топливной карты под отчет водителю
Д71 К50-3 Сумма, руб. 100
Оприходован бензин, заправленный в бак автомобиля по топливной карте на основании отчета и иных документов, выданных электронным терминалом
Отражена сумма НДС по оприходованному бензину
Зачтен ранее выданный аванс (предоплата)
Возвращена водителем топливная карта в кассу организации
Д50-3 К71 Сумма, руб. 100
Списана стоимость израсходованного организацией бензина на основании путевого листа авто-мобиля.
Д20 (23, 26, 29, 44) К10-3 Сумма, руб. 9 700 ((990 - 20) х (11,8-1,8))
Фактически израсходованное количество бензина определяется исходя из пробега автомобиля и нормы расхода бензина на 100 км. Норма расхода бензина утверждается приказом руководите-ля исходя из контрольного замера расхода топлива.
Примечание: в соответствии с пп. 11 п. 1 ст. 264 НК организация вправе отнести на расходы для целей налогообложения расходы на бензин, это можно сделать, даже если транспортное средство взято организацией в аренду (Письмо Управления МНС по г. Москве от 23 января 2003 г. N 26-12/4740).
По окончании месяца, на основании документов, выставленных поставщиком, произво-дятся следующие записи:
Принят к вычету НДС по оплаченному и оприходованному бензину на основании полученного счета-фактуры.
Д68 К19 Сумма, руб. 1 782
Вариант 3 (наименее трудоемкий)
Перечислены поставщику денежные средства в порядке предоплаты приобретаемого бензина
Д 60-2 Субсч. "Авансы выданные" К 51 Сумма, руб. 11 800 (1000 х 11,8)
Перечислены поставщику денежные средства в оплату приобретаемой топливной карты
Д 60-1 Субсч. "Расчеты с поставщиками" К 51 Сумма, руб. 118
Принята к учету полученная от поставщика топливная карта (118 - 18).
Д 50-3 К 60-1 Сумма, руб. 100
Отражена сумма НДС, предъявленная организации поставщиком
Д19 К60-1 Сумма, руб. 18
Принята к вычету сумма НДС, оплаченная организацией при приобретении карты
Д68 К19 Сумма, руб. 18
Примечание: для принятия НДС к вычету в соответствии со статьей 172 НК РФ должны выпол-нятся следующие условия
Товары (работы, услуги) приобретались для производства товаров (работ, услуг) реали-зация которых признается объектом налогообложения НДС
Наличие счета-фактуры
Оприходование приобретенных товаров (работ, услуг)
Фактическая оплата приобретенных товаров (работ, услуг)
Отражена выдача топливной карты под отчет водителю
Д71 К50-3 Сумма, руб. 100
По окончании месяца, на основании документов, выставленных поставщиком
Оприходован бензин, заправленный в бак автомобиля по топливной карте на основании на-кладной поставщика
Д10-3 К60-1 "Расчеты с поставщиками" Сумма, руб. 9900 (990 х (11,8 - 1,8))
Отражена сумма НДС по оприходованному бензину
Д19 К60-1 Сумма, руб. 1782 (990 х 1,8)
Зачтен ранее выданный аванс (предоплата)
Д 60-1 "Расчеты с поставщиками" К 60-2. "Авансы выданные" Сумма, руб. 11682
Принят к вычету НДС по оплаченному и оприходованному бензину на основании полученного счета-фактуры.
Д68 К19 Сумма, руб. 1 782
Списана стоимость израсходованного организацией бензина на основании путевого листа авто-мобиля. Д20 (23, 26, 29, 44) К10-3 Сумма, руб. 9 700 ((990 - 20) х (11,8-1,8)) Фактически израсходованное количество бензина определяется исходя из пробега автомобиля и нормы расхода бензина на 100 км. Норма расхода бензина утверждается приказом руководите-ля исходя из контрольного замера расхода топлива.
В соответствии с Руководящим документом Р3112194-0366-03 "Нормы расхода топлив и смазочных материалов на автомобильном транспорте" (утв. Минтрансом РФ 29 апреля 2003 г.) нормы расходов топлива устанавливаются на основе фактического пробега (на основа-нии путевого лица) помноженного на норму расхода топлива для соответвующей марки маши-ны (л/100 км), скорректированную на коэффициенты учитывающие факторы, изложенные в Р3112194-0366-03. Во соответствии с письмом УМНС по г. Москве от 30 апреля 2004 г. № 26-12/31459 оправдательным документом для списания расходов на ГСМ служит путевой лист.
Примечание: в соответствии с пп. 11 п. 1 ст. 264 НК организация вправе отнести на расходы для целей налогообложения расходы на бензин, это можно сделать, даже если транспортное средство взято организацией в аренду (Письмо Управления МНС по г. Москве от 23 января 2003 г. N 26-12/4740).
Как правильно организовать учет Топлива (а конкретно интересует каким документом оформлять его поступление на смарт карты?). Топливная компания по концу месяца выдает Накладную и счет-фактуру за месяц на объем истраченного топлива, а не поступившего на карты. Вместе с тем она дает отчеты по смарт-картам, где указано сколько истрачено, сколько зачислено на карты.На каком основании оформлять Поступление топлива (приход в литрах), чтобы корректно вести склад по товарному количеству топлива (литраж)?
Основанием для списания ГСМ на расходы является путевой лист. На заправке водитель получает на руки чек, в котором указываются дата и количество залитого в бак топлива. Нужно обязать водителей прикладывать эти чеки к сдаваемому в бухгалтерию путевому листу. ГСМ в общем порядке приходуется на учет на момент заправки водителя по смарт-карте (топливной карте). Данную информацию бухгалтер узнает также из путевого листа. Для сверки данных по заправкам используйте отчеты по смарт-картам, о которых говорится в вопросе.
Подробно о том, как вести учет ГСМ по топливным картам, см. материалы ниже.
Обоснование
Сергея Разгулина , действительного государственного советника РФ 3-го класса
Как отразить в бухучете и при налогообложении приобретение ГСМ по топливным картам Бухучет
В бухучете ГСМ, приобретенные по топливной карте, оприходуйте на счет 10 "Материалы". Топливо принимайте к учету по фактической себестоимости (без НДС) (п., ПБУ 5/01). Сумму НДС, выделенного в счете-фактуре, отразите отдельно на счете 19 "НДС по приобретенным ценностям".
В бухучете ГСМ оприходуйте в тот день, когда к организации перешло право собственности на топливо. Это связано с тем, что счет 10 "Материалы" предназначен для отражения информации о наличии материалов, принадлежащих организации на правах собственности (Инструкция к плану счетов). Дата перехода права собственности может быть предусмотрена в договоре (например, топливо может переходить в собственность к покупателю на дату оплаты ГСМ) (). Если особый порядок перехода права собственности договором не предусмотрен, то оно переходит к покупателю в момент фактического отпуска ГСМ потребителю (). То есть при заправке автомобиля.*
Если право собственности на ГСМ переходит в момент оплаты, откройте к счету 10 субсчета "ГСМ в резервуарах поставщика" и "ГСМ в бензобаках автомобилей". На дату оплаты сделайте проводку:
- приняты к учету ГСМ, право собственности на которые перешло к организации (на основании накладной).
По мере фактического отпуска ГСМ делайте записи:
- оприходованы ГСМ, заправленные в бак автомобиля (на основании чеков АЗС).
Если топливо переходит в собственность организации в момент заправки, в бухучете на эту дату сделайте проводку:
Дебет 10-3 Кредит 60
- оприходованы ГСМ.
НДС можно принять к вычету только при поступлении счета-фактуры от поставщика (п. 1 ст. 172 НК РФ).
Пример отражения в бухучете приобретения ГСМ по топливным картам. Право собственности на ГСМ переходит к организации в момент заправки
4 июня ООО "Альфа" заключило с АЗС договор на обслуживание денежной топливной карты. В этот же день организация оплатила карту, стоимость которой составляет 118 руб. (в т. ч. НДС - 18 руб.). По договору плата за обслуживание карты не взимается, право собственности на ГСМ переходит к "Альфе" в момент заправки. Карта предназначена для заправки автомобиля КамАЗ-5320, который используется для доставки готовой продукции покупателям.
30 июня "Альфа" перечислила на карту аванс в сумме 5900 руб. (в т. ч. НДС - 900 руб.).
В бухучете организации сделаны следующие записи.
Дебет 60 Кредит 51
- 118 руб. - оплачена топливная карта;
Дебет 44 Кредит 60
- 100 руб. (118 руб. - 18 руб.) - отнесена на расходы стоимость карты;
Дебет 19 Кредит 60
- 18 руб. - отражен НДС со стоимости купленной карты;
Дебет 015 "Топливные карты"
- 118 руб. - учтена топливная карта;
- 18 руб. - принят к вычету входной НДС по приобретенной карте.
Дебет 60 субсчет "Авансы выданные" Кредит 51
- 5900 руб. - перечислен аванс на карту.
В течение месяца (июля) Колесов получил по карте 380 литров дизельного топлива по цене 15 руб. за литр (в т. ч. НДС - 2,29 руб.):
- 3 июля - 180 литров на сумму 2700 руб. (в т. ч. НДС - 412 руб.);
- 17 июля - 200 литров на сумму 3000 руб. (в т. ч. НДС - 458 руб.).
Приобретение ГСМ бухгалтер "Альфы" отразил проводками.
Дебет 10-3 Кредит 60
- 2288 руб. (180 л? (15 руб. - 2,29 руб.)) - оприходованы ГСМ (на основании чеков АЗС);
Дебет 19 Кредит 60
- 412 руб. - учтен входной НДС по ГСМ.
Дебет 10-3 Кредит 60
- 2542 руб. (200 л? (15 руб. - 2,29 руб.)) - оприходованы ГСМ (на основании чеков АЗС);
Дебет 19 Кредит 60
- 458 руб. - учтен входной НДС по ГСМ.
- счет-фактуру;
- акт приемки-передачи с указанием объема и стоимости фактически отпущенного топлива;
- отчет по операциям с топливной картой.
В учете организации сделаны записи:
Дебет 60 Кредит 60 субсчет "Авансы выданные"
- 5700 руб. (2288 руб. + 412 руб. + 2542 руб. + 458 руб.) - зачтен ранее перечисленный аванс;
Дебет 68 субсчет "Расчеты по НДС" Кредит 19
- 870 руб. (412 руб. + 458 руб.) - принят к вычету НДС по ГСМ (на основании счета-фактуры).
Документальное подтверждение
Количество израсходованных ГСМ должно быть подтверждено документально (п. 1 ст. 9 Закона от 6 декабря 2011 г. № 402-ФЗ, п. 1 ст. 252 НК РФ). Для подтверждения используйте путевые листы. Образцы путевых листов, которые применяются при эксплуатации грузовых и легковых автомобилей, утверждены постановлением Госкомстата России от 28 ноября 1997 г. № 78. О том, как заполнить путевой лист, см. Как отразить в бухучете и при налогообложении приобретение ГСМ за наличные .*
Расчет количества топлива
По данным путевого листа рассчитайте количество топлива, которое списывается на затраты. Для этого воспользуйтесь формулой:*
Списание топлива
Стоимость топлива, которая списывается на расходы, зависит от метода оценки МПЗ (ФИФО, по средней себестоимости) (п. 16 ПБУ 5/01).
При списании ГСМ в бухучете сделайте проводку:
Дебет 20 (23, 26, 44...) Кредит 10-3
- списана стоимость израсходованного топлива (на основании путевого листа).*
ОСНО
В зависимости от характера использования транспорта расходы на ГСМ включите в состав:
- материальных расходов (при оказании автотранспортных услуг) (, письмо УФНС России по г. Москве от 14 ноября 2006 г. № 20-12/100253);
- прочих расходов, связанных с производством и реализацией (при использовании автотранспорта для нужд организации) (подп. и п. 1 ст. 264 НК РФ).
Для расчета налога на прибыль ГСМ принимаются к учету по покупным ценам (п. 2 ст. 254, подп. 11 п. 1 ст. 264 НК РФ). Если НДС включен в цену и выделен в расчетных документах отдельной строкой, то сумму этого налога следует исключить (п. 1 ст. 170 НК РФ). НДС на основании счета-фактуры можно принять к вычету (п. 1 ст. 172 НК РФ).*
Если затраты на приобретение ГСМ относятся к материальным расходам, списывайте их с учетом метода оценки материалов, который применяет организация (п. 8 ст. 254 НК РФ).
Если затраты на приобретение ГСМ относятся к прочим расходам, списывайте их по фактической стоимости приобретения (без НДС) (подп. 11 п. 1 ст. 264, п. 1 ст. 170 НК РФ).
О применении норм расхода ГСМ при расчете налога на прибыль см. Как оформить и отразить в бухучете и при налогообложении приобретение ГСМ за наличные.
Ситуация: когда в состав расходов для расчета налога на прибыль можно включить стоимость ГСМ, приобретенных по топливной карте
Включите стоимость ГСМ в расходы на дату принятия путевого листа к учету. А если расходы на топливо признаются прямыми, ГСМ - по мере реализации товаров (работ, услуг), в себестоимость которых они включены.
Даты списания ГСМ в бухгалтерском и налоговом учете совпадают. Это объясняется тем, что основанием для списания ГСМ является правильно оформленный путевой лист. Именно этот документ подтверждает обоснованность списания ГСМ (письмо Минфина России от 1 августа 2005 г. № 03-03-04/1/117, п. 1 ст. 252 НК РФ). После того как путевой лист проведен по учету, стоимость израсходованных по нему ГСМ можно включить в состав расходов, уменьшающих налогооблагаемую прибыль. К путевому листу должны быть приложены чеки АЗС.
При использовании топливных карт к моменту фактического получения ГСМ их стоимость уже оплачена покупателем. Поэтому такой порядок списания топлива распространяется как на организации, которые применяют метод начисления, так и на организации, которые рассчитывают налог на прибыль кассовым методом. Данный вывод позволяют сделать положения пункта 2, подпункта 3 пункта 7 статьи 272, и п. 2 ст. 318 НК РФ).*
Пример отражения в бухучете и при налогообложении приобретения и списания ГСМ по топливным картам. Право собственности на топливо переходит к организации в момент оплаты за ГСМ
4 июня ООО "Альфа" заключило с поставщиком ГСМ договор на обслуживание литровой топливной карты. В этот же день организация перечислила поставщику залоговую стоимость топливной карты - 100 руб. По договору право собственности на ГСМ переходит к покупателю в момент оплаты за топливо. Для оценки материалов в бухучете учетной политикой организации предусмотрен метод средней стоимости.
5 июня топливная карта была передана менеджеру А.С. Кондратьеву для заправки автомобиля, который используется в служебных целях.
30 июня "Альфа" перечислила на карту аванс в сумме 6800 руб. (в т. ч. НДС - 1036 руб.) за 400 литров бензина АИ-92 по цене 17 руб. за литр (в т. ч. НДС - 2,59 руб.). В этот же день поставщик выдал "Альфе" счет-фактуру и акт приемки-передачи ГСМ.
В учете организации сделаны следующие записи.
Дебет 60 Кредит 51
- 100 руб. - перечислена залоговая стоимость топливной карты;
Дебет 008
-100 руб. - оприходована карта, полученная в залог.
Дебет 60 Кредит 51
- 6800 руб. - перечислен аванс на топливную карту;
Дебет 10 субсчет "ГСМ в резервуарах поставщика" Кредит 60
- 5764 руб. (400 л? (17 руб. - 2,59 руб.)) - принят к учету бензин после перехода права собственности (на основании акта приемки-передачи);
Дебет 19 Кредит 60
- 1036 руб. (400 л? 2,59 руб.) - учтен входной НДС по приобретенному бензину;
Дебет 68 субсчет "Расчеты по НДС" Кредит 19
- 1036 руб. - принят к вычету НДС по бензину (на основании счета-фактуры).
По итогам месяца (июля) поставщик выдал организации отчет об операциях по топливной карте. В нем отражены количество и стоимость бензина, отпущенного "Альфе": 380 литров на сумму 6460 руб. (в т. ч. НДС - 984 руб.). Эти же данные подтверждены терминальными чеками, выданными на АЗС.
На дату каждой заправки бухгалтер "Альфы" делал проводку:
Дебет 10 субсчет "ГСМ в бензобаках автомобилей" Кредит 10 субсчет "ГСМ в резервуарах поставщика"
- оприходован бензин, заправленный в бак автомобиля (на основании чека АЗС).
Учетной политикой организации предусмотрено ежемесячное составление путевых листов. Путевым листом за июль подтверждено, что весь полученный Кондратьевым бензин был израсходован. Фактический расход соответствует нормам, утвержденным руководителем организации. 31 июля бухгалтер "Альфы" рассчитал среднюю стоимость одного литра топлива. Исходя из расчета средняя стоимость литра бензина оказалась равной его покупной стоимости.
Дебет 26 Кредит 10 субсчет "ГСМ в бензобаках автомобилей"
- 5476 руб. (380 л? (17 руб. - 2,59 руб.)) - списан израсходованный бензин (на основании путевого листа).
При расчете налога на прибыль в июле бухгалтер включил эту сумму в состав прочих расходов.
После того как по топливной карте были выбраны оставшиеся 20 л бензина, договор на ее обслуживание был расторгнут. Поставщик вернул залоговую стоимость карты.
В учете "Альфы" сделаны следующие записи:
Дебет 51 Кредит 60
- 100 руб. - получена залоговая стоимость топливной карты;
Кредит 008
- 100 руб. - списана карта, ранее полученная в залог.