Заполнение ф 6 ндфл. Поле "Представляется в налоговый орган"
С 2016 года юр лица, в том числе и индивидуальные предприниматели, обязаны формировать декларацию 6 НДФЛ ежеквартально, в отличие от 2 НДФЛ. Отчет сдается в том случае, если было начисление прибыли в отчетном году физ. лицам и отчисление с подоходного налога. При формировании расчета руководствуются приказом ФНС ММВ 7-11-450 и НК.
Содержание
- Изменения в декларации
- Общие правила оформления расчета
- Отражение досрочно выплаченного заработка и прибыли переходящего периода
- Как формируется отчет 6 НДФЛ, если прибыль начислена, но не выплачена
- Отражение одновременно выплаченного заработка и листа нетрудоспособности
- Увольнение сотрудника
- Заключение
- Что нужно знать
- Новая отчетность для всех работодателей 6-НДФЛ
- Образец заполнения 6-НДФЛ
- Куда сдавать расчет 6-НДФЛ
- Форма расчета 6-НДФЛ
- Сроки сдачи формы 6-НДФЛ в 2018 году
- Штрафы за несдачу формы 6-НДФЛ
- Порядок заполнения формы 6-НДФЛ
- Нулевой расчет по форме 6-НДФЛ
- Кто должен сдавать 6-НДФЛ?
- Нужно ли сдавать нулевой 6-НДФЛ?
- Отчетный период и сроки сдачи 6-НДФЛ
- Способы сдачи 6-НДФЛ
- Куда сдавать 6-НДФЛ?
- Как составлять и куда сдавать 6-НДФЛ организациями, имеющими ОП?
- Какие доходы отражать в 6-НДФЛ, а какие нет?
- Структура 6-НДФЛ и порядок заполнения расчета по форме 6-НДФЛ
- Порядок заполнения Титульного листа формы 6-НДФЛ
- Заполнение Титульного листа Отчета 6-НДФЛ в целом по организации, без ОП
- Заполнение Титульного листа Отчета 6-НДФЛ по ОП
- Заполнение Титульного листа Отчета 6-НДФЛ по закрытому ОП
- Порядок заполнения Раздела 1 формы 6-НДФЛ
- Порядок заполнения Раздела 2 формы 6-НДФЛ
Эта инструкция предназначена для бухгалтера на все случаи жизни.
Формировать и сдавать отчет обязаны субъекты хозяйствования, в том числе и ИП, которые выплачивали в пользу физ. лиц прибыль, удерживали и перечисляли подоходный в казну. Сдавать отчет нужно как головным российским предприятиям, так и каждому филиалу по месту учета.
Если в компании в отчетном году работа приостановлена и никаких выплат, удержаний не было, сдавать декларацию не нужно.
Уведомить ИФНС следует, несмотря на разъяснения, а также отправить произвольное письмо с указанием причин непредставления справки. Второй вариант - решение сдать отчет по 6 НДФЛ с нулевыми показателями. Инспектор поймет, что хозяйственная деятельность на предприятии не ведется.
Отчетность по НДФЛ сдается в установленные даты (НК статья 230 п. 2).
В таблице приведены сроки сдачи расчета в 2018 году.
Изменения в декларации
Отчет 6 НДФЛ за 2017 год обязательно формируется на новом бланке. Ознакомиться с проектом можно на официальном сайте ФНС. Изменения коснулись титула и цифр штрих кода с 15202024 на 15201027.
Общие правила оформления расчета
Рассмотрим подробное заполнение отчета "для чайников". Расчетами для него будут сведения из регистров аналитического учета.
- В первой части декларации формируют сведения нарастающим итогом с начала налогового периода. При необходимости для полного отражения показателей, заполняют часть страниц;
- все страницы нумеруют.
При заполнении расчета 6 категорически запрещается:
- Вносить исправления корректором;
- применять печать с двух сторон листа;
- скреплять расчет степлером, это приводит к порче.
При заполнении отчета по форме 6 НДФЛ вручную используют только пасту черного, синего или фиолетового цвета. Для печати декларации в автоматическом режиме выбирают шрифт Courier New высотой 16-18.
- Для каждого показателя предназначено соответствующее поле, состоящее из какого - то количества ячеек. Для отражения даты предназначено 3 поля: отдельно для дня, месяца и года и разделены между собой точками;
- для отражения суммарных значений с сотыми единицами, число указывают в первом поле, копейки - после точки. Если значение суммы меньше количества отведенных ячеек, в пустых клетках ставят прочерки (14568956 ---.56);
- в графах с суммарными показателями, если нет сведений для отражения, ставят 0;
- графы заполнять необходимо построчно, с начала графы слева направо. При отсутствии сведений ставят прочерки в незаполненных ячейках;
- сведения о суммарном выражении НДФЛ указывают только в "круглых" цифрах.
- Округление делается согласно общему правилу: значения до 50 округляются в меньшую сторону, больше 50 - до 1 рубля;
- документ составляется по каждому коду ОКТМО;
- каждая страница отчета подписывается руководителем либо лицом, утвержденным по приказу. Кроме того, проставляется дата формирования сведений.
- ИНН у организаций состоит из 10 цифр, в свободных клетках проставляются прочерки;
- поле КПП индивидуальные предприниматели не заполняют. Предприятия указывают КПП, который получен в инспекции по месту нахождения головной организации либо филиала;
- если отчет сдается впервые, в поле номер корректировки ставят нули. При подаче уточненных сведений - номер каждого уточняющего расчета (001, 002);
- указывают год, за который формируются сведения в ячейке "Налоговый период";
- код налогового органа уточняется на официальном сайте ФНС. Из таблицы выбирают код места нахождения субъекта хозяйствования;
- вносят сведения о наименовании юр лица. Для ИП - полное фамилия, имя и отчество. Для организаций - сокращенное наименование согласно уставным документам. При отсутствии такого, вносят полное название;
- коды ОКТМО указывают по месту регистрации организации либо места жительства ИП. Узнать о них можно на официальном сайте ФНС;
- указать контактный телефон исполнителя, чтобы в случае возникновения вопросов инспектор мог быстро уточнить сведения;
- в ячейке "На страницах" указывают количество страниц декларации, включая титул;
- в графе "С приложением документов" проставляют количество страниц иных документов, которые прилагаются к отчету. Например, доверенность на право подписи;
- если НДФЛ 6 подписывается руководителем, в поле "Достоверность подтверждаю" следует проставить 1, если представителем - 2. Далее в этом блоке указывают полные ФИО руководителя либо представителя (с указанием документа на право подписи), поставить дату и подписать каждый лист отчета.
Отчетность 1 части 6 НДФЛ заполняется нарастающим итогом с начала календарного года. Блок граф 10-50 формируют отдельно для каждой ставки НДФЛ. Если одной страницы недостаточно, обобщенные показатели формируются на нескольких листах. Подведение итогов раздела выполняется на первом листе.
- 10 - ставка НДФЛ;
- 20 - сумма начисленной прибыли физ. лицам, какая облагается налогом;
- 25 - начисленные дивиденды;
- 30 - вычеты, предоставленные физ. лицам в отчетном году;
- 40 - начисленный налог с прибыли, отраженный в графе 20;
- 45 - начисленный налог на дивиденды из ячейки 25;
- 50 - фиксированные авансовые платежи по физ. лицам иностранцам, работающим по патентным договорам, принятые в зачет исчисленного налога;
- 60 - количество физических лиц, которым начислена прибыль за год. Если сотрудник в течение года был уволен и вновь принят на работу, он считается как один;
- 70 - удержанный подоходный налог;
- 80 - налог, по каким-либо причинам не удержанный компанией;
- 90 - подоходный налог, возвращенный физ. Лицам по статье 231 Налогового кодекса.
Если материальная помощь представлена сотруднику в сумме, не превышающей 4000 рублей, сумма попадает под льготу. Не облагаемые доходы отражают по 20 строке и одновременно относят в поле 30.
Порядок заполнения второй части декларации по НДФЛ определяет полную расшифровку сведений о получении прибыли и удержанном налоге отчетного квартала.
- 100 - дата перечисления прибыли, суммарное выражение указывают в графе 130;
- 110 - день удержания НДФЛ и перечисления прибыли из ячейки 130;
- 120 - срок, не позднее которого НДФЛ перечисляется в казну. Для каждого вида прибыли законодательством предусмотрены разные даты перечисления. Для оплаты труда - это следующий день за числом ее выплаты. Для отпускных или больничных листов - последний день месяца их перечисления (НК РФ статья 226 пункт 6,статья 226.1 пункт 9);
- 130 - сумма перечисленной прибыли на дату из поля 100 указывается без удержания НДФЛ;
- 140 - НДФЛ, удержанный налог на дату из графы 110.
Если в отношении прибыли, выплаченной за одну дату, и сроки перечисления НДФЛ разнятся, заполнять блок полей 100-140 нужно по каждому сроку передачи налога в бюджет.
Обязанность удерживать НДФЛ появляется в организации только в день получения прибыли
Если численность организации менее 25 человек, подать отчет 6 НДФЛ можно на бумажном носителе. Если состав работников больше, представление только в электронном виде (НК статья 230 п. 2).
Отчет по эксель скачивают на официальном сайте ФНС и заполняют на компьютере с соблюдением требований.
Бумажный вариант сдавать можно по почте или на руки.
К ответственности за отчет привлекают и организацию, и лицо, отвечающее за заполнение. Штраф получится избежать, если ошибочные необходимые сведения обнаружены самостоятельно, и подан уточненный расчет по НДФЛ.
На руководителя или должностных лиц налаживают административное взыскание согласно КоАП статье 15.6 в сумме 300-500 рублей. Эта мера не распространяется на ИП, адвокатов и нотариусов (статья 15.3).
Если в результате камеральной проверки обнаружен факт несвоевременного перевода НДФЛ в казну или перечисление не в полном объеме, применяется статья 123НК РФ. Санкции будут в сумме 20% от размера не поступления налога.
Подробнее штрафы приведены в таблице.
Отражение досрочно выплаченного заработка и прибыли переходящего периода
При заполнении 6 НДФЛ могут возникнуть сложные ситуации в отражении прибыли и НДФЛ.
Заработная плата, начисленная и выплаченная в разных периодах, отражается во второй части отчета, в периоде ее выплаты. В поле 100 указывают последнее число месяца, в котором начислен заработок.
При досрочном перечислении прибыли, днем выплаты будет последнее число месяца. В этом случае ее приравнивают к авансовым платежам (комментарии в письме БС 4-11-5106). В поле 110 указывают срок удержания НДФЛ (день перечисления прибыли). В ячейке 120 - следующий за ним рабочий день.
Для отражения в отчете прибыли, начисленной и перечисленной в отчетные периоды, руководствуются письмом БС 4-11-8609. Здесь указано, что поля 70 и 80 для переходящей зарплаты не заполняются.
Как формируется отчет 6 НДФЛ, если прибыль начислена, но не выплачена
Если в отчетном периоде заработок начислен и по истечении квартала не выплачен с финансовыми трудностями, заполняют сведения за отчетный период только в первой части НДФЛ 6. Заполнение второй части в отношении этой прибыли не формируется.
В поле 20 указать начисленную оплату труда, а в 40 - подоходный налог. В графах 70 и 80 проставляются нули. Заполнение ячейки 70 расчета выполняется в том периоде, когда заработок будет перечислен.
Эта норма разъяснена в письмах ФНС:
- БС 3-11-553;
- БС 4-11-9194.
Отражение одновременно выплаченного заработка и листа нетрудоспособности
Для объединения выплаченных сумм во второй части декларации, нужно, чтобы совпали три даты:
- получение прибыли;
- удержания подоходного;
- законодательная мера в отношении передачи НДФЛ в казну.
Разбивать суммы по процентным ставкам не нужно.
Увольнение сотрудника
При увольнении физ. лицу выплачивается заработок за предыдущий и текущий месяц, компенсация за неиспользованный отпуск. Для этого случая формируют блоки во второй части отчета. Отдельно - заработок за прошлый месяц, отдельно - отражать компенсацию и оплату труда за текущий период.
Заключение
В статье рассмотрено пошаговое формирование декларации. Перед тем, как передать в инспекцию, нужно самостоятельно проверить контрольные соотношения. Годовой отчет сопоставляется с отчетом 2 НДФЛ. В случае если при проведении камерального контроля будут обнаружены отклонения, представляют объяснения и подают уточненку. Кроме того, это вызовет дополнительную проверку в организации.
Как заполнить 6 ндфл за полугодие. Краткая инструкция по заполнению формы 6-НДФЛ! Только самое важное, самое необходимое в нашей статье "6-НДФЛ. Заполнение". Частные случаи будут рассмотрены в других статьях.
В расчете 6-НДФЛ нужно заполнить титульный лист, раздел 1 и раздел 2 . При этом разделы 1 и 2 заполняют абсолютно по-разному.
В разделе 1 отразите выплаты, вычеты и налог за весь период с начала года. Доходы по разным ставкам нужно указать отдельно. В этом же разделе нужно отразить фактически удержанный налог из выплаченных доходов
В разделе 2 покажите сведения только за последние три месяца. При этом отразить нужно только те выплаты, по которым срок перечисления налога наступает именно в этом периоде. Поэтому в разд. 2 особое внимание нужно уделять датам выплат и удержания налога
Главное при заполнении расчета 6-НДФЛ - аккуратно перенести данные из налоговых регистров по НДФЛ. Поэтому если налоговый учет в порядке, то и заполнить расчет 6-НДФЛ будет несложно.
Общий порядок заполнения 6-НДФЛ
Нормативно-правовой акт для Расчета 6-НДФЛ: Порядок, утвержденный Приказом ФНС России от 14.10.2015 N ММВ-7-11/450@.
При заполнении расчета 6-НДФЛ данные нужно брать из налоговых регистров по НДФЛ.
В нем может быть столько страниц, сколько необходимо, чтобы отразить все сведения за отчетный период. Все страницы расчета должны быть пронумерованы по порядку с 001 и до последней.
Расчет 6-НДФЛ заполняется в электронной форме. На бумажном носителе заполнить и представить расчет могут только те организации, у которых численность физических лиц, которые получили доходы в налоговом периоде, до 25 человек .
Все суммовые показатели расчета должны быть заполнены. Если сумма ноль, нужно указать "0 ".
По каждому ОКТМО нужно заполнять отдельный расчет 6-НДФЛ. Поэтому, например, если у организации есть обособленные подразделения, надо заполнять отдельно расчет по головной организации и расчет по каждому обособленному подразделению.
Заверяет 6-НДФЛ и его разделы руководитель организации, индивидуальный предприниматель (адвокат, нотариус) или представитель по доверенности.
Форма 6-НДФЛ. Какие доходы нужно отражать
В расчете 6-НДФЛ отражайте все доходы, с которых вы должны удержать НДФЛ.
Не нужно в расчет 6-НДФЛ включать (п. 2 ст. 226 НК РФ):
- доходы, которые полностью не облагаются НДФЛ на основании ст. 217 НК РФ (Письма ФНС России от 01.08.2016 N БС-4-11/13984@ (вопрос 4), от 23.03.2016 N БС-4-11/4900@). Например, не отражайте в расчете единовременную материальную помощь работнику в связи со смертью члена семьи. А вот доходы, которые лишь частично не облагаются налогом по ст. 217 НК РФ, рекомендуем включить в расчет;
- доходы, с которых НДФЛ должен уплатить тот, кто их получает:
- доходы индивидуальных предпринимателей, нотариусов, адвокатов и иных лиц, занимающихся частной практикой (п. п. 1, 2 ст. 227 НК РФ);
- доходы, перечисленные в п. 1 ст. 228 НК РФ. Например, доходы, которые физлица получают от продажи недвижимого имущества;
- доходы резидентов других государств, которые не облагаются в России в силу международных договоров (п. 5 ст. 232 НК РФ, Письмо ФНС России от 13.04.2016 N БС-4-11/6417@).
Форма 6-НДФЛ. Заполнение титульного листа
Строки "ИНН" и "КПП". В зависимости от того, кто заполняет, проставьте: ИНН и КПП организации, или ИНН организации и КПП ее обособленного подразделения, или ИНН индивидуального предпринимателя, нотариуса, адвоката. В "КПП" данные лица ставят прочерк.
Строка "Номер корректировки" . В первичном расчете 6-НДФЛ нужно указать "000", в уточненном - номер корректировки "001", "002" и т.д.
Строка "Период представления (код)" . Проставьте код периода, за который подается расчет:
- 21 - за I квартал;
- 31 - за полугодие;
- 33 - за 9 месяцев;
- 34 - за год.
Строка "Налоговый период" . Укажите год отчетного периода, например, в расчете 6-НДФЛ за I квартал, полугодие, 9 месяцев 2017 г. и 2017 г. - "2017".
Строка. Укажите четырехзначный код налогового органа, в который будете сдавать расчет 6-НДФЛ.
Строка "налоговый агент" . Укажите:
- сокращенное наименование организации, или
- полное наименование организации, если нет сокращенного, или
- фамилию, имя, отчество индивидуального предпринимателя, адвоката, нотариуса без сокращений.
Строка. Укажите код места представления расчета налоговым агентом, например: 212 - по месту учета российской организации; 120 - по месту жительства индивидуального предпринимателя.
Строка "Код по ОКТМО". Укажите код ОКТМО муниципального образования, на территории которого находится (п. п. 1.10, 2.2 Порядка заполнения расчета 6-НДФЛ):
- организация, или
- обособленное подразделение организации, или
- место жительства индивидуального предпринимателя, адвоката, нотариуса, или
- место деятельности индивидуального предпринимателя на ЕНВД или патентной системе.
Строка "На ___ страницах с приложением подтверждающих документов или их копий на ___ листах" . В первой графе укажите количество страниц расчета 6-НДФЛ. Если расчет подает или подписывает ваш представитель, во второй графе укажите количество листов документа, который подтверждает его полномочия.
Строка "Номер контактного телефона" . Укажите телефонный код города и номер, по которому налоговый орган сможет связаться с вами.
Строка. Проставьте:
- 1 - если расчет 6-НДФЛ подписывает сам налоговый агент или его законный представитель (например, индивидуальный предприниматель или руководитель организации). Также нужно указать фамилию, имя, отчество налогового агента (его законного представителя);
- 2 - если расчет 6-НДФЛ подписывает представитель по доверенности. В этом случае нужно указать фамилию, имя, отчество лица либо наименование организации-представителя.
Строка "Подпись ___ Дата" . Проставляют подпись, число, месяц, год подписания расчета 6-НДФЛ.
Строка - вид документа, подтверждающего полномочия представителя (доверенность). Рекомендуем также указать дату доверенности.
6-НДФЛ. Заполнение и сдача за год
Форма 6-НДФЛ за год заполняют в общем порядке с учетом следующих особенностей.
В поле "Период представления (код)" укажите "34".
В разделе 1 нужно включить суммы начисленных доходов, дата фактического получения которых приходится на истекший год.
В разделе 2 отразите выплаченные доходы, если срок уплаты НДФЛ с них истекает в октябре - декабре. При этом заработную плату, выплаченную за декабрь в январе, нужно отражать в разделе 2 расчета за 1-й квартал следующего года.
Срок сдачи расчета 6-НДФЛ за год - не позднее 1-го апреля следующего года (п. 2 ст. 230 НК РФ). Если эта дата выпадает на выходной или нерабочий праздничный день, сдать расчет 6-НДФЛ нужно не позднее ближайшего следующего за ней рабочего дня (п. 7 ст. 6.1 НК РФ).
Форма 6-НДФЛ. Заполнение раздела 1
В разделе 1 расчета включают доходы, вычеты и налог по ним общими суммами за 1-й квартал, полугодие, 9 месяцев, год нарастающим итогом с начала года (п. 2 ст. 230 НК РФ, п. 3.1 Порядка заполнения расчета 6-НДФЛ). Заполнить его нужно согласно разделов I, III Порядка заполнения расчета 6-НДФЛ.
Если налоговый агент выплачивал физическим лицам доходы, которые облагаются по разным ставкам НДФЛ, то строки 010 - 050 заполняют для каждой из ставок. При этом блок "Итого по всем ставкам" (строки 060 - 090) нужно заполнить только один раз на первой странице (п. 3.2 Порядка заполнения расчета 6-НДФЛ).
Строка 010 формы 6-НДФЛ. Ставка НДФЛ
Укажите ставку НДФЛ, например 13.
Строка 020 и строка 025 формы 6-НДФЛ. Доходы
По строке 020 расчета отразите общую сумму доходов по всем гражданам, к которым применяется ставка налога, указанная в строке 010.
В строку 020 включают доходы, если дата их фактического получения приходится на отчетный период, за который составляется расчет. Такой вывод можно сделать из анализа п. 3 ст. 226 НК РФ, Приложения к Письму ФНС России от 10.03.2016 N БС-4-11/3852@.
Так, доход в виде пособия по временной нетрудоспособности отражается в том периоде, в котором он выплачен, а доход в виде заработной платы - в том периоде, за который ее начислили (пп. 1 п. 1, п. 2 ст. 223 НК РФ, Письма ФНС России от 21.10.2016 N БС-3-11/4922@, от 22.09.2016 N БС-3-11/4348@, от 09.08.2016 N ГД-4-11/14507 (п. 2)).
По строке 025 в 6-НДФЛ укажите общую сумму выплаченных дивидендов в отчетном периоде, которые облагаются по ставке из строки 010.
Строка 030 формы 6-НДФЛ. Вычеты по НДФЛ
По строке 030 в 6-НДФЛ отразите общую сумму налоговых вычетов, которые вы предоставили с начала года. Перечень налоговых вычетов для строки 030 можно найти в Приказе ФНС России от 10.09.2015 N ММВ-7-11/387@ (Письмо ФНС России от 01.08.2016 N БС-4-11/13984@ (вопрос 3)).
В строке 030 отражают предоставленные физическим лицам за отчетный период стандартные, имущественные, социальные, профессиональные, инвестиционные налоговые вычеты. Также в этой строке указывают другие суммы, которые уменьшают налоговую базу, и необлагаемые суммы по ст. 217 НК РФ, если доходы освобождены от налога в определенных пределах. Например, 4 000 руб. с подарков сотрудникам.
Имущественные вычеты в расчете 6-НДФЛ
Предоставление имущественного вычета отдельно в 6-НДФЛ не выделяется. Он отражается по тем же строкам, что и другие вычеты, общими суммами.
Так, имущественный вычет, на который вы уменьшили доходы физлица в отчетном периоде, нужно отразить в строке 030 расчета в общей сумме вычетов по НДФЛ, предоставленных в этом периоде.
В строке 090 нужно отразить сумму налога, которую вы вернули физическому лицу с начала года. Причем в этой строке должна быть указана сумма возвращенного налога не только в связи с предоставлением имущественного вычета, а весь возвращенный налог по всем основаниям.
В остальном разделы 1 и 2 заполняются в обычном порядке.
Строка 040 формы 6-НДФЛ. Исчисленный НДФЛ
По строке 040 расчета 6-НДФЛ укажите сумму НДФЛ, которую вы исчислили по конкретной ставке. То есть в этой строке отражают всю сумму НДФЛ, который исчислен по ставке из строки 010 по всем гражданам за отчетный период.
По строке 045 в расчете 6-НДФЛ отдельно отразите сумму НДФЛ, которую вы исчислили с выплаченных дивидендов по всем физическим лицам с начала года по ставке из строки 010.
Строка 050 формы 6-НДФЛ. Фиксированные авансовые платежи
По строке 050 в расчете 6-НДФЛ укажите общую сумму фиксированных авансовых платежей по НДФЛ, на которую вы уменьшаете налог всех иностранцев, работающих по патенту, с начала года.
Строка 060 формы 6-НДФЛ. Количество физических лиц
По строке 060 первого листа разд. 1 в расчете 6-НДФЛ укажите общее количество физических лиц, получивших от вас облагаемый доход с начала года. То есть лиц, за которых вы подаете расчет. Если вы уволили и приняли снова одного и того же человека на работу в течение года, его указываете один раз, не надо считать его дважды.
Строка 070 формы 6-НДФЛ. Сумма удержанного НДФЛ
По строке 070 первого листа разд. 1 в 6-НДФЛ укажите общую сумму НДФЛ, которую фактически удержали с начала года.
Если в строке 020 расчета отражена сумма дохода, но его фактической выплаты в отчетном периоде еще не было, то в строке 070 налог с такого дохода не отражается, поскольку он будет удержан в другом периоде (п. 4 ст. 226 НК РФ, Письма ФНС России от 09.08.2016 N ГД-4-11/14507 (п. 2), от 01.08.2016 N БС-4-11/13984@ (вопрос 6), от 01.07.2016 N БС-4-11/11886@).
Например, НДФЛ, который удерживают по зарплате за март в апреле, не отражают в строке 070 формы 6-НДФЛ за I квартал, а включают в строку 070 расчета за полугодие. В такой ситуации могут не совпадать и значения строк 070 и 040 расчета за один отчетный период.
Строка 080 формы 6-НДФЛ. Неудержанный НДФЛ
По строке 080 первого листа разд. 1 в 6-НДФЛ отразите общую сумму исчисленного НДФЛ, которую невозможно удержать (например, если доход выплачен в натуральной форме и нет денежных выплат) (Письмо ФНС России от 01.08.2016 N БС-4-11/13984@ (вопрос 5)). Указывают общую сумму с начала года.
В строке 080 не отражают НДФЛ с заработной платы, которая будет выплачена в следующем отчетном периоде. Удержанный НДФЛ отражают в том периоде, когда выплачена заработная плата.
Строка 090 формы 6-НДФЛ. Возвращенный НДФЛ
По строке 090 первого листа разд. 1 в 6-НДФЛ укажите общую сумму НДФЛ, которую вы вернули физическим лицам с начала года.
Форма 6-НДФЛ. Заполнение раздела 2
Заполнить раздел 2 расчета 6-НДФЛ нужно так, как указано в разделах I, IV Порядка заполнения расчета 6-НДФЛ.
В нем отражаются операции за последние три месяца (последний квартал) отчетного периода. За январь - март в I квартале, за апрель - июнь в полугодии и т.д
Выплаты отражаются в разд. 2 расчета за тот квартал, в котором наступает срок перечисления удержанного с них НДФЛ. Если этот срок еще не наступил, то операцию в разд. 2 отражать не нужно. Раздел 2 расчета содержит несколько блоков строк 100 - 140. Выплаты объединяют, если у них совпадают:
- дата фактического получения дохода;
- дата, когда НДФЛ удержали;
- срок, когда нужно перечислить НДФЛ в бюджет.
Например, выплаченную заработную плату за месяц отражают одним блоком строк 100 - 140 сразу по всем сотрудникам, так как у всех сотрудников совпадает каждая из трех дат: получения дохода, удержания и перечисления налога.
Если доходы имеют одну дату фактического получения, но сроки перечисления налога по ним различаются, строки 100 - 140 заполняются отдельно по каждому сроку перечисления.
Когда удержать НДФЛ невозможно, в строках 110, 120, 140 проставляются нули. Например, в ситуации, когда физическим лицом получен доход в натуральной форме и ему не выплачиваются доходы в денежной форме. Нули проставляются и в случае, если налог удерживать не нужно. Например, когда при выплате дохода налог не был удержан из-за того, что сумма вычетов превысила размер дохода. Полагаем, что в таких случаях выплаты отражаются в разд. 2 за тот квартал, в котором операция завершена, то есть доход выплачен и фактически получен.
Форма 6-НДФЛ. Заполнение строки 100. Дата фактического получения дохода
По строке 100 в расчете 6-НДФЛ укажите дату фактического получения доходов, отраженных по строке 130. Эту дату нужно определять согласно ст. 223 НК РФ. Например, датой фактического получения дохода признается:
- для заработной платы и аванса по ней - последний день месяца, за который начислен доход;
- для отпускных - день выплаты;
- для пособий по нетрудоспособности - день выплаты;
- для заработной платы при увольнении - последний день работы;
- для оплаты по гражданско-правовым договорам - день оплаты;
- для премий - дата зависит от того, выплачивается премия за производственные или непроизводственные показатели.
Форма 6-НДФЛ. Заполнение строки 110. Дата удержания НДФЛ
В строке 110 расчета 6-НДФЛ проставьте дату удержания налога с суммы фактически полученных доходов, отраженных по строке 130. Как правило, это дата выплаты доходов (п. 4 ст. 226 НК РФ).
Например, зарплата за март была начислена 31.03.2017 и выплачена 07.04.2017. НДФЛ был удержан при выплате зарплаты. Строка 110 в расчете 6-НДФЛ в этом случае заполняется следующим образом.
Форма 6-НДФЛ. Заполнение строки 120. Срок перечисления НДФЛ
В строке 120 расчета 6-НДФЛ укажите дату, не позднее которой нужно перечислить налог. Если эта дата выпадает на выходной или нерабочий праздничный день, нужно указать ближайший следующий за ней рабочий день (п. 7 ст. 6.1 НК РФ).
Как правило, в строке 120 указывают рабочий день, следующий за днем выплаты дохода. Но, например, для отпускных или пособий по временной нетрудоспособности это последний день месяца, в котором они выплачены (п. 6 ст. 226 НК РФ).
Форма 6-НДФЛ. Заполнение строки 130. Сумма фактически полученного дохода
По строке 130 расчета 6-НДФЛ отразите обобщенную сумму фактически полученных доходов (включая НДФЛ) на дату, указанную по строке 100.
Например, 31.03.2017 была начислена зарплата за март и премии. Общую сумму дохода следует отразить в строке 130.
Форма 6-НДФЛ. Заполнение строки 140. Сумма удержанного НДФЛ
По строке 140 расчета 6-НДФЛ укажите обобщенную сумму удержанного налога на дату по строке 110.
При этом сумма строк 140 расчета может не быть равной значению строки 070. Ведь в строке 070 отражают весь удержанный за период налог, а по строкам 140 - только суммы налога, срок уплаты которых приходится на последние три месяца этого периода.
Форма 6-НДФЛ. Заполнение нарастающим итогом
В 6-НДФЛ заполнение ведут нарастающим итогом. В разделе 1 отражают доходы, вычеты и налог не за каждый отдельный период (отдельно за II квартал, отдельно за III квартал и т.д.), а общими суммами за весь период с начала года.
Например, при заполнении разд. 1 формы 6-НДФЛ за полугодие нужно отразить суммы доходов, вычетов и налога за 6 месяцев с начала года, а не только за II квартал. При заполнении разд. 1 за 9 месяцев нужно отразить соответствующие суммы за все 9 месяцев с начала года, а не только за III квартал и т.д. (п. 2 ст. 230 НК РФ, п. 3.1 Порядка заполнения расчета 6-НДФЛ).
При этом в раздела 2 расчета 6-НДФЛ всегда отражаются те операции, которые вы произвели за последние три месяца (последний квартал) отчетного периода.
Форма 6-НДФЛ. Заполнение исчисленного и удержанного налога
Налог, исчисленный за отчетный период нарастающим итогом, отражается общей суммой в строке 040 разд. 1 формы 6-НДФЛ. Налог, исчисленный с дивидендов, также отражается отдельной суммой по строке 045 разд. 1 (п. 3.3 Порядка заполнения расчета 6-НДФЛ).
Удержанный НДФЛ отражается следующим образом:
- общая сумма НДФЛ, удержанная в течение отчетного периода, указывается в строке 070 разд. 1;
- налог, удержанный за последние три месяца отчетного периода, также отражается в строке 140 разд. 2 формы 6-НДФЛ отдельно по каждой операции (п. п. 4.1, 4.2 Порядка заполнения расчета 6-НДФЛ).
Сумма удержанного НДФЛ, указанная по строке 070, может не совпадать ни с суммой исчисленного НДФЛ (строка 040), ни с суммой показателей строк 140 разд. 2.
6-НДФЛ. Заполнение нулевого расчета
Отчет 6-НДФЛ с нулевыми показателями сдавать не нужно. Если в течение налогового периода не было выплат и НДФЛ не удерживался, форму 6-НДФЛ сдавать не надо . Не требуется сдавать 6-НДФЛ и в тех случаях, когда сотрудников нет в принципе, а также когда ИП или организация только зарегистрировались и работать ещё не начали.
6-НДФЛ. Заполнение построчное
Таблица 6-НДФЛ. Заполнение
Строка Что указывать Где взять данные
Титульный лист
"ИНН" ИНН организации ИНН крупнейшего налогоплательщика ИНН подразделения иностранной компании ИНН предпринимателя, нотариуса, адвоката Уведомление о постановке на учет "КПП" КПП организации или ее обособленного подразделения Уведомление о постановке на учет организации КПП крупнейшего налогоплательщика Уведомление о постановке на учет крупнейшего налогоплательщика КПП подразделения иностранной компании Свидетельство о постановке на учет иностранной организации Предприниматели.
Адвокаты, нотариусы ставят прочерк "Номер корректировки" "000" - первичный расчет; "001" - первый уточненный и т. д. "Период представления (код)" 21 - за квартал;
Приложение 1 к Порядку, утвержденному приказом ФНС России от 14 октября 2015 г. № ММВ-7-11/450 31 - за полугодие; 33 - за девять месяцев; 34 - за год; 51 - за квартал при реорганизации или ликвидации; 52 - за полугодие при реорганизации или ликвидации; 53 - за девять месяцев при реорганизации или ликвидации;
90 - за год при реорганизации или ликвидации "Налоговый период (год)" Год за отчетный период, в котором подаете расчет, например "2016" "Представляется в налоговый орган (код)" Код налоговой инспекции, в которую подаете расчет Документы о постановке на учет.
Также код ИФНС России можно определить по адресу регистрации на официальном сайте ФНС России "По месту нахождения (учета) (код)" 212 - по месту учета российской организации; Приложение 2 к Порядку, утвержденному приказом ФНС России от 14 октября 2015 г. № ММВ-7-11/450 213 - по месту учета крупнейшего налогоплательщика; 220 - по месту нахождения обособленного подразделения; 120 - по месту жительства предпринимателя;
320 - по месту ведения предпринимателем деятельности на ЕНВД или патентной системе; 125 - по месту жительства адвоката; 126 - по месту жительства нотариуса;
335 - по месту нахождения подразделения иностранной компании в России "(налоговый агент)" Сокращенное наименование организации (если такого нет - полное) Учредительные документы Полное имя предпринимателя, адвоката, нотариуса Паспорт "Код по ОКТМО" ОКТМО муниципального образования, где находится организация или ее обособленное подразделение Классификатор ОКТМО ОКТМО муниципального образования, где находится крупнейший налогоплательщик ОКТМО по месту жительства предпринимателя, адвоката.
Нотариуса ОТКМО по месту деятельности предпринимателя на ЕНВД или патентной системе "Номер контактного телефона" Телефонный код города и номер контактного телефона налогового агента "На страницах с приложением подтверждающих документов или их копий на листах" В первой графе - количество страниц расчета; во второй графе - количество листов доверенности представителя (если он подает расчет за налогового агента) "Достоверность и полноту сведений, указанных в настоящем расчете, подтверждаю" 1 - если подает законный представитель налогового агента;
2 - если подает уполномоченный представитель. Например, отчет подает бухгалтер по доверенности.
В этом случае ставят "2" "фамилия, имя, отчество * полностью" Имя руководителя организации, предпринимателя, адвоката, нотариуса либо наименование организации - представителя налогового агента Паспорт или учредительные документы "Подпись Дата" Подпись налогового агента или его представителя и текущая дата "Наименование документа, подтверждающего полномочия представителя" Вид и реквизиты документа, подтверждающего полномочия представителя налогового агента Например, доверенность или договор
Раздел 1
Строки 010-050 заполняйте отдельно на каждом листе раздела 1 для каждой ставки 10 Ставка НДФЛ 20 Начисленный всем физлицам доход нарастающим итогом с начала года 25 Начисленные дивиденды всем физлицам нарастающим итогом с начала года 30 Сумма вычетов всех физлиц, которая уменьшает сумму НДФЛ (стандартные, имущественные, профессиональные) 40 Исчисленная сумма НДФЛ по всем физлицам нарастающим итогом с начала года 45 Начисленная сумма НДФЛ с дивидендов по всем физлицам нарастающим итогом с начала года 50 Сумма фиксированных авансовых платежей по НДФЛ по всем иностранным физлицам.
На которую уменьшаете налог с начала года Строки 060-090 заполняйте только на первом листе раздела 1. На других листах поставьте прочерки 60 Общее количество физлиц, которые получали доход с начала года Налоговые регистры для расчета НДФЛ 70 Общая сумма удержанного НДФЛ 80 Общая сумма НДФЛ, которую не удержали 90 Общая сумма НДФЛ, которую вернули физлицам с начала года (нарастающим итогом)
Раздел 2
100 Дата получения доходов физлицами Налоговые регистры для расчета НДФЛ 110 Дата удержания НДФЛ 120 Дата, не позднее которой нужно перечислить налог в бюджет 130 Сумма доходов (включая НДФЛ), полученная физлицами на дату по строке 100 140 Сумма НДФЛ, которую удержали на дату по строке 110
Вы смотрели статью "Как заполнить 6 ндфл за полугодие, за год, за 1 квартал, за 9 месяцев"
Все индивидуальные предприниматели, а также организации-работодатели в 2019 году обязаны формировать не только стандартную отчетность, но также декларацию в новой форме - 6-НДФЛ.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Данный документ является новым проектом. Заполнять его необходимо будет с 2019 года.
При этом вся информация, касающаяся сдачи и заполнения данной формы, размещается на официальном ресурсе Федеральной налоговой службы в интернете.
Распространяется действие нового законодательства только на те ИП и организации, которые являются работодателями и заключают соответствующий договор со своими наемными работниками.
Что нужно знать
Все физические лица, резиденты РФ и не являющиеся ими, получающие доход на территории страны, обязаны платить НДФЛ.
Налоговая ставка колеблется в зависимости от юридического статуса налогоплательщика, а также вида его доходов. Также в обязанности вменяется вести строгую отчетность касательно данного налога.
Ежегодно законодательство реформируется и совершенствуется. Одним из последних новшеств является.
Чтобы не возникало каких-либо проблем с налоговой службой, должностному лицу, занимающемуся составлением его, требуется ознакомиться со следующими важными вопросами:
- определение;
- кто должен отчитываться;
- законные основания.
Определение
Справка по форме 6-НДФЛ формируется для того, чтобы индивидуальный предприниматель или же организация-работодатель могли отчитаться за доходы нанятых физических лиц.
Данный документ в обязательном порядке в установленные сроки подается в Федеральную налоговую службу. Сам проект 6-НДФЛ присутствует на специальном Едином портале нормативных актов.
В первый раз отчитываться в такой форме необходимо за I квартал 2019 года. Но в то же время не следует забывать, что обязанность отчитываться у всех плательщиков налога на доходы физических лиц также остается.
Данные справки требуется подавать в аналогичные сроки - за последний год. Сроки сдачи отчетности 6-НДФЛ в 2019 году выглядят следующим образом:
Кто должен отчитываться
Самый важный вопрос, на который необходимо знать ответ всем ИП и организациям-плательщикам НДФЛ - кто должен отчитываться декларацией 6-НДФЛ перед налоговой службой?
В 2019 году данная обязанность появляется у всех ИП, предприятий, заключающих.
Также следует помнить, что физические лица, вступающие в отношения работодатель-работник с лицами с аналогичным статусом, также обязаны подавать 6-НДФЛ и другую отчетность.
В справке по форме 6-НДФЛ обозначается весь налог на доходы физических лиц в целом, 2-НДФЛ - по каждому сотруднику отдельно.
Если численность сотрудников компании составляет менее 25 человек, то допускается сдавать 6-НДФЛ на бумаге.
Если же количество работников более этого предела, то документы обязательно должны формироваться в электронном виде.
Законные основания
Основанием для уплаты самого налога на доходы физических лиц является.
В перечень доходов, которые в обязательном порядке облагаются НДФЛ, входит не только заработная плата, но также отпускные, премии и другие выплаты работодателя в пользу своего сотрудника.
Длительность отчетного периода и налогового полностью совпадает - она составляет всего один год. Отчетность формата 6-НДФЛ на сегодняшний день ввел
Согласно ему, ежеквартальную отчетность необходимо сдавать всем налоговым агентам, имеющим в своем штате любое количество работников. Разработчиком проекта 6-НДФЛ является сама Федеральная налоговая служба.
Именно поэтому стоит относиться к сдаче и формированию отчетность максимально внимательно. Так как какие-либо ошибки или же неточности будут в любом случае обнаружены проверяющим инспектором.
Новая отчетность для всех работодателей 6-НДФЛ
Формирование новой отчетности 6-НДФЛ представляет собой процесс простой, но имеющий некоторые важные нюансы. Соблюдение их крайне необходимо.
Всем, кто имеет отношение к составлению справки рассматриваемой формы, важно ознакомиться со следующими аспектами:
- где взять бланк документа?
- какой расчет необходимо вести?
- порядок формирования формы;
- пример заполнения.
Где взять бланк документа
Бланк рассматриваемого типа необходимо сдавать только в главный офис налоговой службы. Отправлять документы в различные инспекции подразделений нет необходимости.
Сам незаполненный документ можно получить различными способами:
- обратившись непосредственно на официальный портал ФНС;
- скачав из иных источников в интернете.
Важно помнить, что бланк должен быть составлен правильно и не отличаться от регламентированного законодательством. В противном случае налоговики могут попросту не принять его.
Тем самым сроки сдачи будут сорваны, придется формировать уточнение. Не стоит допускать подобных ситуаций во избежание траты времени.
Какой расчёт необходимо произвести
Также не менее важно полностью верно осуществить все расчеты, которые присутствуют в документе рассматриваемого типа.
Сам расчет 6-НДФЛ выглядит следующим образом - раздел №1:
Раздел №2 - обозначаются конечные суммы полученного физическими лицами дохода, а также учтенного НДФЛ (при обложении доходов по разным ставкам необходимо выполнить заполнение раздела по каждой индивидуально):
Также в расчёте следует указать следующие итоговые данные:
Раздел №3 - рассматриваются все разновидности каких-либо налоговых вычетов, представленных организацией (, и иные):
Раздел №4 - указываются без копеек все выплаченные физическим лицом доходы, а также удержанный НДФЛ:
Порядок расчета необходимо строго соблюдать. И следить за отсутствием ошибок - так как при наличии всего одной декларация 6-НДФЛ будет неверна. Так как в каждом следующем разделе применяются данные из предыдущего расчета.
Порядок формирования формы
Рассматриваемый документ состоит из следующих листов:
Случается, что всю необходимую информацию на стандартном количестве страниц по какой-то причине уместить не получается.
В такой ситуации можно добавить ровно столько листов, сколько требуется для размещения в 6-НДФЛ всей необходимой информации. Показатели итогового типа приводятся на последнем листе.
Когда все страницы полностью заполнены и данный документ полностью заполнен, можно сложить все листы в одну стопку, после чего пронумеровать их следующим образом: 001, 002, ... 00n.
Важно помнить - если какие-либо платежи компания/индивидуальный предприниматель не свершают, то необходимо прописать в соответствующих полях цифру 0.
Пустых разделов быть ни в коем случае не должно. Это также воспринимается проверяющими инспекторами как ошибка.
Пример заполнения (образец)
Несмотря на простоту заполнения документа рассматриваемого типа, при выполнении данной операции в первый раз велика вероятность сделать ошибку.
Расчет 6-НДФЛ - еще один вид отчетности для всех работодателей. Его должны сдавать организации и ИП с работниками, начиная с 1 квартала 2016 года.
Примечание: 26 января 2018 года на сайте ФНС был опубликован приказ о внесении изменений в действующую форму расчета, в связи с чем за 2017 год 6-НДФЛ сдается по новой форме. В настоящий момент она не опубликована и появится на сайте в ближайшее время, также, как и образец ее заполнения.
Образец заполнения 6-НДФЛ
Образец заполнения расчета 6-НДФЛ вы можете посмотреть на этой странице.
Куда сдавать расчет 6-НДФЛ
6-НДФЛ необходимо сдавать в ту же ИФНС, в которую был перечислен НДФЛ. Адрес и контактные данные вашей налоговой инспекции, можно узнать при помощи этого сервиса
Форма расчета 6-НДФЛ
Расчет 6-НДФЛ можно передать в налоговую инспекцию двумя способами:
- В бумажной форме лично или по почте заказным письмом. Такой способ подходит только тем работодателям, у которых среднесписочная численность сотрудников получивших доход в налоговом периоде составляет менее 25 человек.
- В электронном виде на дисках и флешках или через интернет посредством операторов ЭДО или сервиса на сайте налоговой службы.
Сроки сдачи формы 6-НДФЛ в 2018 году
Расчет 6-НДФЛ необходимо сдавать ежеквартально . Крайний срок подачи - последнее число первого месяца следующего квартала.
Примечание: если отчетный день выпадает на выходной или праздник, то крайний срок сдачи переносится на ближайший рабочий день.
Штрафы за несдачу формы 6-НДФЛ
Штраф за несвоевременную подачу расчета 6-НДФЛ составляет 1000 рублей за каждый месяц просрочки. Кроме этого налоговые инспекторы имеют право заблокировать расчетный счет организации (ИП) в случае задержки в сдаче отчета более чем на 10 дней.
Штраф за подачу отчета содержащего недостоверные сведения составляет 500 рублей за каждый документ.
Порядок заполнения формы 6-НДФЛ
Официальную инструкцию по заполнению расчета 6-НДФЛ вы можете скачать по этой ссылке.
Общие требования
Ниже перечислены основные требования, которые необходимо соблюдать при заполнении расчета 6-НДФЛ:
- Расчет заполняется на основании данных содержащихся в регистрах налогового учета (начисленные и выплаченные доходы, предоставленные налоговые вычеты, исчисленный и удержанный НДФЛ).
- Форма 6-НДФЛ составляется нарастающим итогом (первый квартал, полугодие, 9 месяцев и календарный год).
- Если все требуемые показатели не получается уместить на одной странице, то заполняется необходимое количество страниц. Итоговые данные в этом случае отражаются на последней странице.
- Все страницы, начиная с титульного листа должны быть, пронумерованы ("001, "002" и т.д.).
- При заполнении расчета 6-НДФЛ запрещается:
- исправление ошибок при помощи корректирующего средства;
- двусторонняя печать листов;
- скрепление листов, приводящее к порче бумажного носителя.
- При заполнении формы 6-НДФЛ необходимо использовать чернила черного, фиолетового или синего цвета.
- При заполнении расчета на компьютере печать знаков выполняется шрифтом Courier New высотой 16-18 пунктов.
- Каждому показателю в форме расчета соответствует одно поле, состоящее из определенного количества знакомест. В каждом поле указывается только один показатель (исключение составляют показатели, значением которых являются дата или десятичная дробь).
- Для указания даты используются по порядку три поля: день (поле из двух знакомест), месяц (поле из двух знакомест) и год (поле из четырех знакомест), разделенные знаком "." ("точка").
- Для десятичной дроби используются два поля, разделенные знаком "точка". Первое поле соответствует целой части десятичной дроби, второе дробной части десятичной дроби.
- В расчете обязательны к заполнению реквизиты и суммовые показатели. При отсутствии значения по суммовым показателям указывается ноль ("0").
- Текстовые и числовые поля заполняются слева направо, начиная с крайней левой ячейки, либо с левого края поля, отведенного для записи значения показателя.
- Если для указания какого-либо показателя не требуется заполнение всех знакомест, то в незаполненных ячейках необходимо поставить прочерк.
- Дробные числа заполняются аналогично правилам заполнения целых чисел. Если знакомест для указания дробной части больше чем цифр, то в свободных ячейках ставятся прочерки (например, "123456--.50").
- Суммы НДФЛ исчисляются и указываются в полных рублях по правилам округления (менее 50 копеек отбрасываются, а 50 копеек и более округляются до полного рубля).
- Расчет 6-НДФЛ заполняется отдельно по каждому ОКТМО.
- На каждой странице формы 6-НДФЛ в соответствующем поле необходимо поставить подпись и дату подписания расчета.
Титульный лист
Поле "ИНН" . ИП и организации указывают ИНН, в соответствии с полученным свидетельством о постановке на учет в налоговом органе. У организаций ИНН состоит из 10 цифр, поэтому при заполнении необходимо в 2-х последних ячейках поставить прочерки (например, "5004002010-").
Поле "КПП" . ИП поле КПП не заполняют. Организации указывают КПП, который был получен в ИФНС по месту нахождения (обособленные подразделения указывают КПП по своему месту нахождения).
Поле "Номер корректировки" . Ставится: "000" (если за налоговый период (квартал) расчет сдается первый раз), "001" (если это первое исправление), "002" (если второе) и т.д.
Поле "Период представления (код)" . Указывается код периода, за который сдается расчет (см. Приложение 1 ).
Поле "Налоговый период (год)" . Указывается год налогового периода, за который сдается расчет (например, 2016).
Поле "Представляется в налоговый орган (код)" . Указывается код налогового органа, в который подается расчет 6-НДФЛ. Код вашей ИФНС вы можете узнать при помощи.
Поле "По месту нахождения (учета) (код)" . Указывается код места представления расчета в налоговый орган (см. Приложение 2 ).
Поле "налоговый агент" . Индивидуальным предпринимателям необходимо построчно заполнить свою фамилию, имя и отчество. Организации пишут свое полное наименование в соответствии с учредительными документами.
Поле "Код по ОКТМО" . Организации указывают код ОКТМО по месту нахождения (нахождения обособленного подразделения). ИП указывают код по ОКТМО по месту жительства.
Поле "Номер контактного телефона" . Указывается телефонный код города и номер телефона, по которому можно будет с вами связаться работникам налоговой инспекции (например, "+74950001122").
Поле "На страницах" . В данном поле указывается количество страниц, из которых состоит расчет 6-НДФЛ (например, "002").
Поле "c приложением подтверждающих документов или их копий" . Здесь ставится количество листов у документов, которые прилагаются к расчету 6-НДФЛ (например, доверенность представителя). Если таких документов нет, то поставьте прочерки.
Блок "Доверенность и полнота сведений, указанных в настоящем расчете, подтверждаю" .
В первом поле необходимо указать: "1" (если расчет подтверждает ИП или руководитель организации), "2" (если представитель налогового агента).
В остальных полях этого блока:
- Если расчет сдает ИП, то ему необходимо поставить только подпись и дату подписания расчета.
- Если расчет сдает организация, то необходимо построчно указать ФИО руководителя в поле "фамилия, имя, отчество полностью". После чего руководителю необходимо поставить подпись и дату подписания расчета.
- Если расчет сдает представитель (физическое лицо), то необходимо построчно указать ФИО представителя в поле "фамилия, имя, отчество полностью". После этого представителю необходимо поставить подпись, дату подписания и указать наименование документа, подтверждающего его полномочия.
- Если расчет сдает представитель (юридическо лицо), то в поле "фамилия, имя, отчество полностью" пишется ФИО уполномоченного физического лица этой организации. После этого, данному физлицу необходимо поставить подпись, дату подписания и указать документ, подтверждающий его полномочия. Организация в свою очередь заполняет свое наименование в поле "наименование организации".
Раздел 1. Обобщенные показатели
В Разделе 1 указываются обобщенные суммы НДФЛ по всем работникам нарастающим итогом с начала налогового периода по соответствующей налоговой ставке.
Если доходы в течение налогового периода выплачивались по разным ставкам, то Раздел 1 нужно заполнить отдельно по каждой налоговой ставке (за исключением строк 060-090).
Соответственно если все показатели строк Раздела 1 не получается уместить на одной странице, то заполняется необходимое количество страниц. Итоговые показатели по всем ставкам (строки 060-090) заполняются на первой странице.
В Разделе 1 указывается:
Строка 010 - ставка налога, по которой был исчислен НДФЛ.
Строка 020 - обобщенная сумма начисленного дохода по всем работникам нарастающим итогом с начала налогового периода.
Строка 025 - обобщенная сумма начисленных дивидендов по всем работникам нарастающим итогом с начала налогового периода.
Строка 030 - обобщенная сумма предоставленных налоговых вычетов уменьшающих доход подлежащий налогообложению, нарастающим итогом с начала налогового периода.
Строка 040 - обобщенная сумма исчисленного НДФЛ по всем работникам нарастающим итогом с начала налогового периода.
Строка 045 - обобщенная сумма исчисленного налога на доходы в виде дивидендов нарастающим итогом с начала налогового периода.
Строка 050 - обобщенная сумма фиксированных авансовых платежей по всем работникам, принимаемая в уменьшение суммы исчисленного налога с начала налогового периода.
Строка 060 - общее количество работников, получивших в налоговом периоде облагаемый налогом доход. В случае увольнения и приема на работу в течение одного налогового периода одного и того же сотрудника, количество работников не корректируется.
Строка 070 - общая сумма удержанного налога нарастающим итогом с начала налогового периода.
Строка 080 - общая сумма налога, не удержанная налоговым агентом, нарастающим итогом с начала налогового периода.
Строка 090 - общая сумма налога, возвращенная налоговым агентом налогоплательщикам в соответствии со статьей 231 НК РФ, нарастающим итогом с начала налогового периода.
Раздел 2. Даты и суммы фактически полученных доходов и удержанного НДФЛ
В Разделе 2 указываются даты фактического получения работниками дохода и удержания налога сроки перечисления налога и обобщенные по всем работникам суммы фактически полученного дохода и удержанного налога.
В Разделе 2 указывается:
Строка 100 - дата фактического получения доходов, отраженных по строке 130.
Строка 110 - дата удержания налога с суммы фактически полученных доходов, отраженных по строке 130.
Строка 120 - дата, не позднее которой должна быть перечислена сумма налога.
Строка 130 - обобщенная сумма фактически полученных доходов (без вычитания суммы удержанного налога) в указанную в строке 100 дату.
Строка 140 - обобщенная сумма удержанного налога в указанную в строке 110 дату.
Если в отношении различных видов доходов, имеющих одну дату их фактического получения, имеются различные сроки перечисления налога, то строки 100-140 заполняются по каждому сроку перечисления налога отдельно.
Приложение 1. Коды периодов предоставления
Примечание: ликвидированные (реорганизованные) организации заполняют код, соответствующий периоду времени от начала года, в котором произошла ликвидация (реорганизация), до дня завершения ликвидации (реорганизации).
Нулевой расчет по форме 6-НДФЛ
Отчет 6-НДФЛ с нулевыми показателями сдавать не нужно .
Позиция представителей ФНС в это вопросе довольно простая: если в течение налогового периода не было выплат и НДФЛ не удерживался, форму 6-НДФЛ сдавать не надо.
Не требуется сдавать 6-НДФЛ и в тех случаях, когда сотрудников нет в принципе, а также когда ИП или организация только зарегистрировались и работать ещё не начали.
Примечание: для своей подстраховки вы можете (но не обязаны) написать в ИФНС пояснение в произвольной форме на каком основании (отсутствие выплат, деятельности, сотрудников) вы не стали подавать отчет 6-НДФЛ.
Форма 6-НДФЛ введена в 2016 году, но до сих пор вызывает вопросы по ее заполнению. А все из-за того, что нужно учесть множество деталей. Разберемся, что же это за коварный документ.
6-НДФЛ - это отчет, в котором декларируется информация о: суммах полученных доходов физических лиц; исчисленных и удержанных суммах НДФЛ; датах фактического получения дохода; датах и сроках удержания и перечисления налога за отчетный период в целом по организации (обособленному подразделению).
Кто должен сдавать 6-НДФЛ?
Обязанность по сдаче отчета 6-НДФЛ возникает у всех налоговых агентов, которые выплачивают доходы физическим лицам. Налоговыми агентами признаются российские организации, ИП, нотариусы, занимающиеся частной практикой, адвокаты, обособленные подразделения иностранных организаций в РФ.
Нужно ли сдавать нулевой 6-НДФЛ?
До тех пор, пока выплаты в пользу физических лиц не производятся, и налогооблагаемый доход не начисляется, т.е. все показатели отчета 6-НДФЛ равны "нулю", обязанность по сдаче 6-НДФЛ не возникает. Сдавать "нулевой" отчет 6-НДФЛ не нужно. Но, если вы решите перестраховаться и сдать "нулевой" отчет, ИФНС обязаны у вас его принять (Письмо ФНС от 04.05.2016 N БС-4-11/7928@).
Стоит учесть, что если вы производили выплаты дохода в пользу физических лиц в период с 1 по 3 квартал, а в 4 квартале доход не начислялся и выплаты не производились, то обязанность по сдаче 6-НДФЛ за 4 квартал сохраняется, т.к. "Раздел 1" декларации заполняется нарастающим итогом (Письмо ФНС от 23.03.2016 N БС-4-11/4958@).
Отчетный период и сроки сдачи 6-НДФЛ
Отчетным периодом для сдачи 6-НДФЛ является квартал. Установлены следующие сроки сдачи отчета:
Способы сдачи 6-НДФЛ
Расчет 6-НДФЛ можно сдавать как в электронном виде посредством телекоммуникационных каналов связи, так и на бумажном носителе, если численность людей, получивших доходы в налоговом периоде (за год) не превышает 25 человек.
Куда сдавать 6-НДФЛ?
Сдавать расчет 6-НДФЛ нужно в ИФНС по месту своего учета. Для организаций - это место нахождения, а для ИП - это место регистрации. Если у организации есть ОП, то расчет сдается по месту учета каждого ОП.
Как составлять и куда сдавать 6-НДФЛ организациями, имеющими ОП?
Если организация имеет ОП, то отчет 6-НДФЛ составляется отдельно по каждому зарегистрированному ОП (по каждому КПП), даже в том случае, если несколько ОП стоят на учете в одной и той же ИФНС. Соответственно, все отчеты по ОП сдаются по месту учета соответствующих ОП.
Какие доходы отражать в 6-НДФЛ, а какие нет?
В 6-НДФЛ нужно показать все доходы, с которых полагается удержание НДФЛ как налоговыми агентами. Доходы, которые облагаются лишь частично, тоже необходимо включить в расчет. Например, это может быть доход в виде материальной помощи или стоимости подарков, по которым действует лимит 4 000,00 рублей в год, т.к. общая стоимость таких доходов может превысить необлагаемый минимум в течении года. В расчет 6-НДФЛ не нужно включать следующие доходы:
1. Доходы, которые полностью не облагаются НДФЛ.
2. Доходы индивидуальных предпринимателей, нотариусов, адвокатов, и прочих лиц, занимающихся частной практикой.
3. Доходы, перечисленные в п. 1 ст. 228 НК РФ. Например, это могут быть доходы от продажи имущества, принадлежащего физическому лицу на праве собственности.
4. Доходы резидентов других стран, которые не облагаются в РФ в силу международных договоров.
Структура 6-НДФЛ и порядок заполнения расчета по форме 6-НДФЛ
Форма 6-НДФЛ утверждена Приказом ФНС России от 14.10.2015 N ММВ-7-11/450@ и включает в себя следующие разделы:
1. Титульный лист;
2. Раздел 1 "Обобщенные показатели";
3. Раздел 2 "Даты и суммы фактически полученных доходов и удержанного налога на доходы физических лиц".
Расчет по форме 6-НДФЛ заполняется на отчетную дату, то есть на 31 марта, 30 июня, 30 сентября, 31 декабря соответствующего налогового периода. Для заполнения Расчета по форме 6-НДФЛ используются сведения из налоговых регистров по НДФЛ.
Порядок заполнения Титульного листа формы 6-НДФЛ
Заполнение Титульного листа, как правило, не вызывает никаких вопросов. Здесь все достаточно просто, без каких-либо особенностей. Нужно будет заполнить следующие строки:
1. Строка "ИНН" и "КПП";
2. Строка "Номер корректировки";
3. Строка "Период представления (код)";
4. Строка "Налоговый период";
5. Строка "Представляется в налоговый орган (код)";
6. Строка "По месту нахождения (учета) (код)"
7. Строка "Налоговый агент";
8. Строка "Форма реорганизации (ликвидации)(код)";
9. Строка "ИНН/КПП реорганизованной организации";
10. Строка "Код по ОКТМО";
11. Строка "Номер контактного телефона";
12. Строка "На ___ страницах с приложением подтверждающих документов или копий на ___ листах";
13. Строка "Доверенность и полноту сведений, указанных в расчете, подтверждаю";
14. Строка "Подпись_____ Дата";
15. Строка "Наименование документа, подтверждающего полномочия представителя".
Почти все эти элементы декларации хорошо знакомы и заполнить их не составит труда. Обратим внимание лишь на некоторые из них.
Заполнение Титульного листа Отчета 6-НДФЛ в целом по организации, без ОП
Если вы составляете Расчет 6-НДФЛ в целом по организации, не имеющей ОП, то здесь все просто.
В Строке "ИНН" и "КПП" вы указываете ИНН и КПП вашей организации.
В Строке "Представляется в налоговый орган (код)" указываете код ИФНС, в которой ваша организация стоит на учете.
В Строке "Код по ОКТМО" указываете ОКТМО вашей организации.
Заполнение Титульного листа Отчета 6-НДФЛ по ОП
При составлении Отчета по ОП нужно будет обратить внимание на заполнение следующих Строк Титульного листа Декларации.
В Строке "ИНН" и "КПП" вы указываете ИНН вашей организации и КПП вашего ОП.
В Строке "Представляется в налоговый орган (код)" указываете код ИФНС, в которой зарегистрировано ваше ОП.
В Строке "По месту нахождения (учета) (код)" нужно указать Код "220" "По месту нахождения обособленного подразделения российской организации".
В Строке "Налоговый агент" указываете наименование вашей организации.
В Строке "Код по ОКТМО" указываете ОКТМО вашего ОП.
Заполнение Титульного листа Отчета 6-НДФЛ по закрытому ОП
Как заполнить Титульный лист Отчета по закрытому ОП зависит от того, в какой момент вы подаете 6-НДФЛ - до снятия ОП с учета в ИФНС или после.
Если вы подаете отчет до снятия ОП с учета, то при составлении отчета ничего не меняется. Вы заполняете его как обычный отчет по ОП и подаете его в ИФНС по месту учету этого ОП.
Если же вы подаете отчет после снятия ОП с учета, то вам нужно будет подать этот отчет в ИФНС по месту учета вашей головной организации и при составлении отчета обратить внимание на заполнении следующих Строк Титульного листа Декларации.
В Строке "ИНН" и "КПП" вы указываете ИНН вашей организации и КПП вашего закрытого ОП.
В Строке "Представляется в налоговый орган (код)" указываете код ИФНС, в которой зарегистрирована ваша Головная организация.
В Строке "По месту нахождения (учета) (код)" нужно указать Код "213" "По месту учета в качестве крупнейшего налогоплательщика" или "214" "По месту нахождения российской организации, не являющейся крупнейшим налогоплательщиком".
В Строке "Налоговый агент" указываете наименование вашей организации.
В Строке "Код по ОКТМО" указываете ОКТМО вашего закрытого ОП.
Порядок заполнения Раздела 1 формы 6-НДФЛ
Раздел 1 расчета включает в себя доходы, вычеты и налог по ним в целом по организации (ОП) итого за 1 квартал, полугодие, 9 месяцев, год нарастающим итогом с начала года.
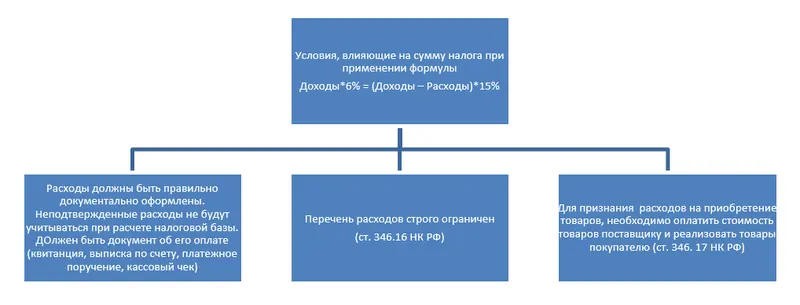
Раздел 1 условно можно разделить на 2 блока. Блок 1 - это строки 010-050 и Блок 2 - это строки 060-090. Блок 1, а именно строки 010-050 заполняются отдельно по каждой ставке НДФЛ (если имели место быть выплаты, облагаемые по разным ставкам НДФЛ). А вот Блок - 2, а именно строки 060-090, заполняются единожды, в целом по всей организации (ОП), без детализации по ставкам НДФЛ.
Строка 010 "Ставка налога, %"
В данной строке указывается ставка НДФЛ.
Строка 020 "Сумма начисленного дохода"
В этой строке отражается сумма полученных доходов физическими лицами, по ставке указанной в "Строке 010", если их фактическое получение приходится на соответствующий отчетный период за который и составляется расчет 6-НДФЛ.
Самой распространённой ошибкой при заполнении данной строки является тот факт, что многие для заполнения данной строки используют данные бухгалтерского учета, а нужно ориентироваться на налоговые регистры.
Например, доходы по ЗП признается в том периоде, в котором она начислена, а вот доходы по договорам ГПХ в том периоде, когда они выплачены. Поэтому для корректного заполнения "Строки 020" важно правильно определить дату фактического получения дохода. Ниже приведем перечень основных доходов с указанием даты их фактического получения.
Соответственно, для заполнения "Строки 020" нужно ориентироваться не на дату начисления дохода, а на дату фактического его получения, что не всегда совпадает.
Таблица 1
№ ПП
Вид дохода
Дата получения дохода
Дата удержания налога
Срок уплаты налога
Заработная плата (ЗП)
Последний день месяца
День фактической выплаты ЗП
Аванс, выплативший в последний день месяца или позднее
Последний день месяца за который выплатили Аванс
День фактической выплаты Аванса
Следующий рабочий день после выплаты
Ежемесячная производственная премия
Последний день месяца, за который начислена Премия
День фактической выплаты Премии
Следующий рабочий день после выплаты
Квартальная производственная премия
Дата выплаты Премии
Дата выплаты Премии
Следующий рабочий день после выплаты
Годовая производственная премия
Дата выплаты Премии
Дата выплаты Премии
Следующий рабочий день после выплаты
Непроизводственная премия
Дата выплаты Премии
Дата выплаты Премии
Следующий рабочий день после выплаты
Вознаграждения по договорам ГПХ
Дата выплаты Вознаграждения
Дата выплаты Вознаграждения
Следующий рабочий день после выплаты
Отпускные
Дата выплаты Отпускных
Дата выплаты Отпускных
Последнее число месяца, в котором выплатили Отпускные
Больничные
Дата выплаты Больничных
Дата выплаты Больничных
Последнее число месяца, в котором выплатили Больничные
Материальная помощь
Дата выплаты Дохода
Дата выплаты Дохода
Следующий рабочий день после выплаты
Доход в натуральной форме, при наличии иных выплат данному работнику
Дата выплаты Дохода
Следующий рабочий день после выплаты
Доход в натуральной форме, если иных выплат данному работнику не производились
Дата выплаты Дохода
Компенсация за неиспользованные отпуск
Дата выплаты Дохода
Дата выплаты Дохода
Следующий рабочий день после выплаты
Доход в виде материальной выгоды от экономии на %
Последний день месяца
День фактической выплаты какого-либо дохода
Следующий рабочий день после выплаты
Дивиденды
Дата выплаты Дивидендов
Дата выплаты Дивидендов
Следующий рабочий день после выплаты
Строка 025 "В том числе сумма начисленного дохода в виде дивидендов"
В этой строке нужно указать сумму дивидендов, которые выплачены в текущем отчетном периоде, облагаемые по ставке, указанной в "Строке 010". Эта сумма информационно выделяется отдельной строкой, но при этом включается в общую сумму начисленного дохода, показанного по "Строке 020".
Строка 030 "Сумма налоговых вычетов"
Здесь необходимо отразить все вычеты, которые представлены физическим лицам за отчетный период по доходам, указанным в "Строке 020". Это могут быть стандартные, имущественные, социальные и инвестиционные налоговые вычеты. Так же по "Строке 030" нужно показать суммы, которые уменьшают налоговую базу и необлагаемые суммы, по доходам, освобожденным в определенных пределах. Например, 4 000,00 руб. с подарков полученных сотрудниками.
Строка 040 "Сумма исчисленного налога"
По "Строке 040" нужно указать общую сумму НДФЛ, которую исчислили с дохода, указанного в "Строке 020" и по ставке, указанной в "Строке 010" за соответствующий отчетный период.
Строка 045 "В том числе сумма исчисленного налога на доходы в виде дивидендов"
Информационно нужно указать сумму НДФЛ, которую начислили с выплаченных дивидендов, указанных в "Строке 025" и по ставке, указанной в "Строке 010" за соответствующий отчетный период.
Строка 050 "Сумма фиксированного авансового платежа"
Данная строка заполняется только в том случае, если есть иностранные работники, которые работают по патенту.
В этом случае, здесь нужно будет указать общую сумму фиксированных авансовых платежей по НДФЛ, на которую вы уменьшаете налог всех иностранных работников, работающих на патенте.
После того как заполнили Блок 1, а именно строки 010-050 по всем ставкам модно приступить к заполнению Блока 2, а именно к запылению строк 060-090.
Строка 060 "Количество физических лиц, получивших доход"
Здесь укажите общее количество работников, которым вы выплачивали доход в течении соответствующего отчетного периода.
Работники, которые не получали облагаемый доход, в данный показатель не включайте. Если в течении отчетного периода один и тот же человек был принят дважды, т.е. был принят, затем уволен и вновь принят, то его нужно указать один раз.
Строка 070 "Сумма удержанного налога"
По "Строке 070" нужно указать сумму налога, удержанную в течении отчетного периода в момент выплаты дохода. Принципиальное отличие показателей Строк 040 и 070 состоит в том, что по "Строке 040" указывается сумма НДФЛ с полученного, но не выплаченного дохода, а по "Строке 070" указывается сумма НДФЛ с перечисленного дохода. Т.е. эти показатели могут принимать неравные значения. Например, НДФЛ, который удерживается с ЗП за декабрь в январе не отражается в "Строке 070" расчета 6-НДФЛ за год, а включается в "Строку 070" расчета 6-НДФЛ за 1 квартал следующего года.
Строка 080 "Сумма налога, не удержанная налоговым агентом"
По данной строке нужно указать сумму НДФЛ, которая исчислена, но не удержана. Например, если доход выплачен в натуральной форме и иных выплат не производилось. Т.е. это те суммы налога, на которые вы должны будите подать Справку 2-НДФЛ с признаком "2".
В этой строке не нужно показывать доходы, которые вы удержите в последующие отчетные периоды. Например, по "Строке 080" Отчета 6-НДФЛ за 1 квартал не указывается сумма НДФЛ с ЗП за март, которая будет удержана во 2 квартале.
Строка 090 "Сумма налога, возвращенная налоговым агентом"
Здесь мы указываем общую сумму налога, возвращенную физическому лицу налоговым агентом.
Порядок заполнения Раздела 2 формы 6-НДФЛ
В Разделе 2 формы 6-НДФЛ непосредственно представляется информация о произведенных выплатах дохода в пользу физических лиц за соответствующий отчетный период, а именно даты фактического получения дохода, дата удержания налога и предельные сроки перечисления удержанного налога.
В Разделе 2 отражаются операции за тот отчетный период, по которому составляется расчет 6-НДФЛ. В отчете за 1 квартал отражаются выплаты за период январь-март.
В отчете за полугодие отражаются выплаты за период апрель-июнь.
В отчете за 9 месяцев отражаются выплаты за период июль-сентябрь. В отчете за год отражаются выплаты за период октябрь-декабрь.
При этом, ориентиром для включения конкретной выплаты в тот или иной отчетный период является предельный срок перечисления удержанного налога.
Если этот предельный срок еще не наступил, то включать эту выплату в Раздел 2 не нужно. Например, ЗП за март выплатили 31 марта. Крайний срок уплаты НДФЛ по данной выплате 01 апреля. Несмотря на то, что сама выплата дохода производилась в 1 квартале, в Раздел 2 Отчета 6-НДФЛ этот доход нужно будет отразить во 2 квартале, т.к. крайний срок перечисления НДФЛ приходится на 2 квартал.
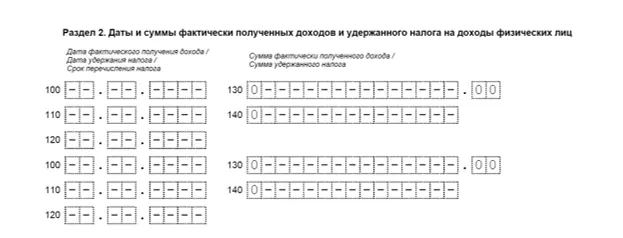
По каждой выплате дохода в пользу физических лиц нужно заполнить отдельный Блок строк 100-140. Для этого, для каждой выплаты нужно определить:
- "Дату фактического получения дохода" - строка 100;
- "Дату удержания налога" - строка 110;
- "Срок перечисления налога" - строка 120;
Доходы, по которым все три даты совпадают нужно объединить в один Блок строк 100-140.
Строка 100 "Дата фактического получения дохода"
Здесь нужно указать дату фактического получения дохода, отраженного по "Строке 130". Это дата, на которую доход подлежит включению в налоговую базу по НДФЛ.
Для каждого вида дохода определена своя дата. Основные виды доходов и даты их фактического получения представлены в графе 2 и в графе 3 Таблицы 1 соответственно.
Строка 110 "Дата удержания налога"
Здесь отражается дата удержания налога с суммы фактически полученных доходов, отраженных по "Строке 130". Как правило, это дата совпадает с датой выплаты дохода, т.е. с датой фактического перечисления денежных средств (выплаты из кассы или получения дохода в натуральной форме) в пользу физического лица. Но есть и исключения (СМ. графу 4 Таблицы 1).
Строка 120 "Срок перечисления налога"
В "Строке 120" нужно указать предельный срок уплаты удержанного НДФЛ с дохода, указанного по "Строке 130". Как правило, это следующий рабочий день после выплаты дохода. Если этот день приходится на праздничный или выходной, то предельный срок уплаты НДФЛ переносится на ближайший рабочий день.
Но есть доходы, по которым предельный срок перечисления НДФЛ приходится на дату отличную от следующего дня. Например, НДФЛ с отпускных. Предельный срок перечисления НДФЛ по таким выплатам - последний день месяца, в котором производились выплаты этих отпускных.
Более детальную информацию о предельных сроках перечисления НДФЛ по конкретному виду дохода можно посмотреть в графе 5 Таблицы 1.
Строка 130 "Сумма фактически полученного дохода"
В этой строке нужно указать сумму выплаченного дохода (включая НДФЛ), полученного (подлежащего включению в налоговую базу по НДФЛ) на дату, указанную в "Строке 100".
Строка 140 "Сумма удержанного налога"
Здесь нужно указать сумму удержанного налога с выплаченного дохода, указанного по "Строке 130" на дату, указанную в "Строке 110".
Сумма "Строк 140" может не совпадать с суммой, указанной по Строке "070". Во - первых в силу того, что Раздел 1 заполняется нарастающим итогом с начала года, а Раздел 2 только за конкретные 3 месяца. Во - вторых, это сумма может не совпадать уже начиная с 1 квартала.
Рассмотрим такой пример. Выплата ЗП производилась 31 марта, соответственно, дата удержания налога приходится на 1 квартал, в связи с чем, по строке 070 Раздела 1 мы должны отразить НДФЛ с этой суммы в 1 квартале. Но, так как предельный срок уплаты этого налога приходится на 01 апреля, то по "Строке 140" Раздела 2 эту сумму НДФЛ мы должны будем отразить во 2 квартале.
Когда удержать НДФЛ не представляется возможным в строках 110, 120 и 140 нужно проставить нули. Например, такая ситуация возможна при выплате дохода в натуральной форме, при отсутствии иных выплат в пользу этого лица.
Также, нули по этим строкам проставляются и в том случае, если удерживать налог не нужно. Например, когда сумма вычетов превышает сумму полученного дохода.