Международный бухгалтерский учет
Развитие финансового рынка, концентрация международного капитала, международное разделение труда, выход российских организаций на международный рынок и привлечение иностранных инвестиций потребовали качественных преобразований в организации бухгалтерского учета, выделение отдельной системы налогового учета в самостоятельную учетную систему в рамках государственного контроля за деятельностью экономических субъектов.
Содержание
- Программа дисциплины
- МСФО против российской системы учета
- Цель внедрения МСФО на российские предприятия
- МСФО - что это такое?
- Смысловой аспект стандартов рассматриваемой системы учета
- Действующие вышеуказанные стандарты
- International Financial Reporting Standards
- Чем ознаменован текущий год касаемо рассматриваемой системы учета?
- Что хорошего в данной системе учета?
- Как сгладить процесс перехода к МСФО?
- Привлекательность реформы бухгалтерского учета для предприятий по всему миру
- Что такое МСФО: как объяснить российскому предпринимателю
- Отличие МСФО от ПБУ
- Главный принцип МСФО
- Что входит в МСФО
- Кто в России должен придерживаться МСФО
- Отечественные проблемы при внедрении МСФО
- Общая информация
- Что же есть ещё?
- Какие структурные составляющие можно выделить в МСФО?
- Замолвим слово о принципах
- Понятность. Значимость. Достоверность. Правдивое представление. Приоритет содержания над формой
- Ограничения, которые устанавливают международные стандарты бухгалтерского учета и финансовой отчетности
- Каким стандартам должно быть соответствие?
- Заключение
Переход отечественного бухгалтерского учета на принципы международных стандартов учета и финансовой отчетности законодательно закреплен постановлением Правительства РФ от 06.03.1998 г. № 283 "Программа реформирования бухгалтерского учета в соответствии с международными стандартами финансовой отчетности".
Концептуальные основы международного учета представлены на рис. 1.3.
Рис. 1.3.
Международные стандарты финансовой отчетности (МСФО) - это свод определенных правил и общепринятых процедур бухгалтерского учета и отчетности, определяющих требования к признанию, оценке и раскрытию финансово-хозяйственных операций в бухгалтерской отчетности.
МСФО представляют собой универсальную учетную систему, функционирующую на международном уровне. В основе системы МСФО лежат сами международные стандарты и концептуальные основы составления отчетности.
Концепции бухгалтерского учета - это основные теоретические принципы ведения бухгалтерского учета и составления финансовой отчетности. Концепции необходимы в силу следующих причин:
- 1) для разработки новых и пересмотра действующих стандартов;
- 2) выступают основой организации международного учета;
- 3) помогают разобраться пользователям финансовой отчетности;
- 4) обеспечивают необходимой информацией специалистов бухгалтерии.
Любая информация характеризуется определенными критериями. Информация, отраженная в отчетности, должна отвечать критерию качественности - должна быть понятной для пользователей, имеющих определенную подготовку, должна быть уместной, должна отвечать интересам пользователей принимать решения, основываясь на прошлом, настоящем и будущем.
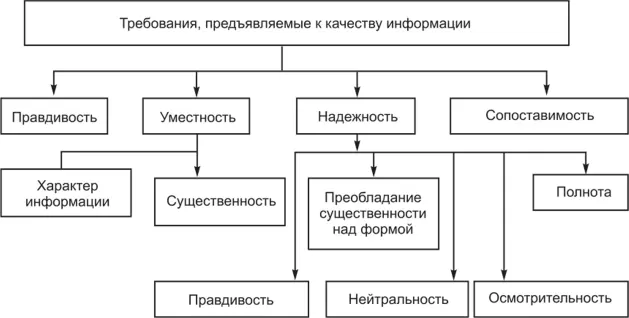
Понятие надежности - это комплексное понятие, которое включает в себя пять характеристик (рис. 1.4).
Рис. 1.4.
Информация уместна, если отвечает следующим критериям:
- носит прогнозный характер;
- подтверждает прогнозы.
Информация должна быть существенной. Критерий существенности характеризуется тем, что отсутствие или искажение информации может повлиять на принятие определенного решения. Преобладание сути над формой, т. е. информация, необходимая пользователю, должна быть отражена в любой форме (рисунок, схема, диаграмма, текст).
Основным критерием информации является ее надежность, т. е. информация является надежной тогда, когда в ней нет существенных ошибок и искажений.
При раскрытии понятия принципа уместности и надежности применяют некоторые ограничения (табл. 1.2).
Таблица 1.2. Ограничения надежности и уместности МСФО
В международной практике выделяют пять элементов финансовой отчетности: активы (экономические ресурсы), обязательства, доходы, расходы, капитал.
Данные элементы классифицируются в зависимости от отражения в отчетных формах:
- элементы бухгалтерского баланса (активы, обязательства, капитал);
- элементы, характеризующие финансовый результат, - это элементы отчета о прибылях и убытках (доходы, расходы).
При определении элементов финансовой отчетности центральное место занимает понятие экономической выгоды.
Согласно МСФО под активами понимаются экономические ресурсы, контролируемые организацией, использование которых принесет в будущем экономическую выгоду.
Будущие экономические выгоды могут возникать в следующих случаях:
- когда активы используются обособленно или в сочетании с другими активами для производства товаров, работ, услуг (например, обработка древесины на деревообрабатывающем станке);
- когда актив обменивается на другие активы (например, приобретение материальных ценностей за счет денежных средств);
- когда актив используется для погашения обязательства (например, произведена оплата поставщику за поставленные ценности или оформление отношений по договору мены);
- когда актив распределен между собственниками (например, выплата денежных средств с расчетного счета по причитающимся дивидендам).
Под обязательствами согласно МСФО понимается существующая на отчетную дату задолженность организации, погашение которой производит уменьшение этой выгоды в виде оттока ресурсов.
Обязательства могут быть погашены различными способами:
- выплатой денежных средств;
- передачей других активов;
- предоставлением услуг;
- заменой одного обязательства другим;
- переводом обязательства в капитал;
- снятием требования со стороны кредитора.
Также в международной практике существует понятие условное обязательство, которое возникает, если организация решит приобрести какие-либо активы в будущем. Некоторые обязательства могут быть измерены только приблизительно. В таком случае они рассматриваются как резервы. Обязательства принимаются на учет только тогда, когда предполагается, что их погашение требует каких-либо затрат.
Капитал - это доля в активах компании, остающаяся после вычетов всех обязательств. Иными словами, это вложения собственников и накопленная прибыль. Структура капитала в международном учете представлена следующим образом: акционерный капитал, партнерский капитал, резервы, чистая нераспределенная прибыль.
Доходы - это увеличение экономических выгод в течение отчетного периода в форме притока экономических ресурсов или уменьшения обязательств, которое ведет к увеличению капитала.
Доход включает в себя выручку, полученную от основной деятельности, и выручку, полученную от неосновной деятельности. Под основной деятельностью понимается реализация, проценты, дивиденды, вознаграждения в зависимости от типа организации. К неосновным доходам относят доходы от реализации внеоборотных активов, ценных бумаг, внереализационные доходы или от увеличения балансовой стоимости долгосрочных активов.
Расходы- это уменьшение экономической выгоды в отчетном периоде в форме оттока или использования активов, или возникновения обязательств, которые ведут к уменьшению собственного капитала.
Расходы включают в себя затраты и убытки от основного вида деятельности и неосновного вида деятельности.
К затратам и убыткам от основного вида деятельности относят: оказание услуг, выплату вознаграждений, проценты.
К затратам по неосновному виду деятельности относят: затраты и убытки от стихийных бедствий, от продажи внеоборотных активов.
Разница между доходами и расходами представляет собой прибыль.
Важным критерием является критерий признания элементов финансовой отчетности - включение в балансовый отчет или отчет о прибылях и убытках соответствующих статей. Этот критерий должен отвечать одновременно двум условиям:
- 1) экономическая выгода будет поступать в компанию;
- 2) статья имеет стоимость.
Под оценкой элементов финансовой отчетности понимается процесс определения денежных сумм, по которым элементы отражаются в финансовой отчетности. В международной практике бухгалтерского учета различают следующие виды оценки элементов финансовой отчетности (табл. 1.3).
В настоящее время в международной практике бухгалтерского учета его постановка в коммерческих организациях базируется на следующих основных принципах:
- 1) концепция денежного измерения состоит в том, что все активы, доходы, расходы, обязательства и капитал отображаются в денежном выражении;
- 2) концепция обособленного предприятия состоит в том, что счета собственника не являются счетами организации;
Таблица 1.3. Виды оценок, применяемых в международном бухгалтерском учете
Виды оценок
Особенности оценок
обязательств
Фактическая стоимость приобретения
Сумма уплаченных денежных средств или их эквивалентов, или справедливая стоимость, предложенная за них на момент приобретения
Сумма выручки, полученной в обмен на долговое обязательство; или сумма денежных средств или их эквивалентов, уплата которых ожидается при нормальном ходе дел
Восстановительная
стоимость
Сумма денежных средств или их эквивалентов, которая должна быть уплачена, если бы такой же или эквивалентный актив приобретался в настоящее время
Недисконтированная сумма денежных средств или их эквивалентов, которая потребовалась бы для погашения обязательства в настоящий момент
Возможная цена продажи (погашения)
Сумма денежных средств или их эквивалентов, которая в настоящее время может быть выручена от продажи актива в нормальных условиях (либо чистая стоимость реализации, либо рыночная стоимость)
Стоимость их погашения, т. е. недисконтированная сумма денежных средств или их эквивалентов, которая предположительно будет потрачена для погашения обязательств при нормальном ходе дел
Дисконтированная
стоимость
Дисконтированная стоимость будущего чистого поступления денежных средств, которые предположительно будут создаваться данным активом при нормальном ходе дел
Дисконтированная стоимость будущего чистого выбытия денежных средств, которые предположительно потребуются для погашения обязательств при нормальном ходе дел
- 3) концепция действующего предприятия состоит в том, что организация является экономической единицей, которая действует в настоящее время и будет действовать в обозримом будущем;
- 4) концепция учета по стоимости состоит в том, что актив вносится в учетные регистры по первоначальной стоимости (по оплаченной стоимости), а для целей использования актива различают балансовую и рыночную стоимость;
- 5) концепция двойственности учета состоит в том, что при отражении фактов хозяйственной деятельности применяют двойную запись;
- 6) концепция учетного периода состоит в том, что деятельность организации измеряется за конкретный промежуток времени, который называется учетным периодом (обычно год);
- 7) концепция консерватизма (осторожности в оценки) состоит в том, что для признания увеличения нераспределенной прибыли организации необходимы более веские доказательства, чем для признания уменьшения нераспределенной прибыли;
- 8) концепция реализации состоит в том, что сумма полученного дохода от продажи товаров, работ, услуг должна быть больше или меньше продажной цены реализованных товаров (услуг);
- 9) концепция соотнесения доходов и расходов состоит в том, что доходы от продажи товаров, работ, услуг одного отчетного периода должны быть уменьшены на расходы, относящиеся к этому же отчетному периоду (данная концепция реализуется через понятия "расходы", под которыми понимаются затраты, выплаты, расходы текущего и будущих периодов);
- 10) концепция применения учетной политики состоит в том, что один и тот же метод оценки имущества, обязательств и капитала, выбранный организацией, применяется из года в год.
- 11) концепция существенности состоит в том, что в отчетности отражаются только существенные события, которые могут повлиять на принятие решения инвестора.
Основополагающими принципами международной финансовой отчетности являются следующие принципы:
- а) принцип выбора единицы учета (предприятие автономно и понимается как отдельная хозяйствующая единица);
- б) принцип периодичности, который состоит в том, что отчетность классифицируется на годовую и промежуточную;
- в) принцип открытости состоит в том, что в учетных регистрах раскрываются детали происхождения материальных ценностей в дополнение к основным требованиям;
- г) принцип целостности, который состоит в том, что данные бухгалтерского учета представляют собой единую систему, позволяющую управлять имуществом, капиталом, обязательствами в процессе хозяйственной деятельности;
- д) принцип объективности (регистрации) состоит в том, что все хозяйственные операции должны регистрироваться сплошным образом в оправдательных документах;
- е) принцип конфиденциальности состоит в том, что внутренняя отчетность является коммерческой тайной;
- ж) принцип экономичности бухгалтерской информации (принцип рациональности) состоит в том, что затраты на получение информации не должны превышать экономический эффект от ее сбора.
Международные стандарты (МСФО) имеют ряд преимуществ перед национальными стандартами, которые заключаются в следующем:
- 1) лучше обобщают практический опыт;
- 2) не привязаны к особенностям регулирования бухгалтерского учета в отдельных странах;
- з) обеспечивают сопоставимость информации между компаниями в мировом масштабе и являются доступными для пользователей;
- 4) позволяют значительно сократить расходы на подготовку консолидированной (сводной) отчетности;
- 5) доступны и просты в восприятии для пользователей;
- 6) постоянно совершенствуются.
Вместе с тем система МСФО имеет недостатки:
- 1) стандарты носят обобщенный характер и предусматривают многообразие методов учета;
- 2) отсутствуют подробные указания по применению отдельных методик (нет методических рекомендаций);
- 3) ориентированы на развитую рыночную экономику;
- 4) носят рекомендательный характер.
Каждый стандарт состоит из следующих элементов: номер стандарта, его название, цели, сфера применения, порядок учета, основные определения, раскрытие информации, дата вступления в силу. Сфера применения стандарта определяет объекты учета, а в некоторых случаях и круг охватываемых компаний.
В разделе "Порядок учета" излагаются конкретные условия признания и оценки объектов учета, основные правила их учета и рекомендации по их использованию.
В разделе "Раскрытие информации" содержится состав информации, подлежащий раскрытию в финансовой отчетности по соответствующему стандарту.
Некоторые страны применяют МСФО практически без их изменения; другие страны (в том числе и Россия) принимают МСФО в качестве основы для разработки национальных стандартов, внося в них изменения соответственно национальным условиям (например, особенностям налоговых систем).
В настоящее время в международной финансовой практике существуют две системы международных стандартов:
- вААР - основные общие принципы бухгалтерского учета присущи для англо-американской системы учета, области управленческого регулирования бухгалтерского учета и формирования отчетных форм. Ориентирована на инвесторов и кредиторов;
- МСФО - присуща для стран Западной Европы, характеризуется жестким регулированием норм права, формами отчетности. Ориентирована на финансовые институты и налоговые органы.
На использование той или иной группы международных стандартов в практической деятельности оказывают влияние следующие факторы:
- 1) тип инвестора;
- 2) участие инвестора в управлении организацией;
- 3) количество физических и юридических лиц как основных инвесторов;
Таблица 1.4. Классификация моделей бухгалтерского учета
Англо-американская
Континентальная
Южноамериканская
1. Отчетность ориентирована на нужды инвесторов
1. Отчетность ориентирована на нужды налоговых органов и государственной власти
1. Отчетность ориентирована на потребности государственных и налоговых органов
2. Применяется профессиональное регулирование бухгалтерского учета, а не государственное
2. Жесткая регламентация бухгалтерского учета, государство постоянно вмешивается в учетную практику
2. Бухгалтерский учет регулируется законодательством
3. Обеспечение информацией налоговых органов выведено в отдельную систему за рамки финансового учета
3. Финансовая отчетность ориентирована на кредитные учреждения
3. Отличительной особенностью является пересчет показателей отчетности на темп инфляции
4. Очень хорошо развит рынок ценных бумаг
4. Бизнес имеет тесные связи с банками, и практика учета одной страны отличается от других стран
- 4) степень развития финансового рынка и рынка ценных бумаг;
- 5) степень участия в международном бизнесе.
В настоящее время в международной практике бухгалтерского учета в зависимости от способа формирования показателей отчетности выделяют следующие модели бухгалтерского учета: англо-американская, континентальная и южноамериканская.
Сравнительная характеристика международных моделей бухгалтерского учета представлена в табл. 1.4.
В настоящее время МСФО трансформируется в единую систему, которая подразумевает гармонизацию стандартов в ААР и МСФО.
МИНИСТЕРСТВО ОБРАЗОВАНИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
НАЦИОНАЛЬНЫЙ ФОНД ПОДГОТОВКИ КАДРОВ ИННОВАЦИОННЫЙ ПРОЕКТ РАЗВИТИЯ ОБРАЗОВАНИЯ
Программа "Совершенствование преподавания социально-экономических дисциплин в вузах"
Программа дисциплины
Международный бухгалтерский учет
Москва
Программа дисциплины "Международный бухгалтерский учет" составлена в соответствии с требованиями (федеральный компонент) к обязательному минимуму содержания и уровня подготовки дипломированного специалиста (бакалавра, магистра) по циклу "Общие гуманитарные и социально-экономические дисциплины" государственных образовательных стандартов высшего профессионального образования второго поколения, а также требованиям, предъявляемыми НФПК к новым и модернизированным программам учебных курсов, разработанным в рамках программы "Совершенствование преподавания социально-экономических дисциплин в вузах" Инновационного проекта развития образования.
Программа подготовлена при содействии НФПК - Национального Фонда подготовки кадров в рамках программы "Совершенствование преподавания социально-экономических дисциплин в вузах" Инновационного проекта развития образования.
К. э.н., доцент, кафедра учета, анализа и аудита
Экономического факультета МГУ им.
Программа курса "Международный бухгалтерский учет".
Курс предназначен для магистров дневной формы обучения, 1 год, 3 триместр, 36 часов
Аннотация
В курсе рассматриваются:
вопросы стандартизации и регулирования финансового учета в западных странах, в частности в США и Великобритании, а также на международном уровне (международные стандарты финансовой отчетности); концептуальные основы подготовки и представления финансовой отчетности; структура и состав финансовой отчетности; порядок отражения в учете и отчетности ряда активов, обязательств и статей собственного капитала; некоторые возможности анализа финансовой информации, предоставляемой внешним пользователям финансовой отчетности.Учебная задача
Задачей данного курса является ознакомление студентов с международным бухгалтерским учетом: подходами к стандартизации финансового учета в различных странах, международными стандартами финансовой отчетности, являющимися результатом интеграционных процессов в мировой хозяйственной практике и основы для дальнейшей интернационализации мировой экономики, принципами и концепциями, лежащими в основе подготовки и представления финансовой отчетности зарубежных компаний.
В результате прослушанного курса студенты должны понимать финансовую отчетность зарубежных компаний, составленную по различным стандартам (США, Великобритания, международные стандарты финансовой отчетности), знать ее состав и правила составления, разбираться в специфике учета и отражения в отчетности отдельных активов, обязательств и статей собственного капитала, иметь представление о возможных приемах анализа финансовой отчетности.
Предполагается, что студенты прослушали курсы по российскому бухгалтерскому учету и анализу хозяйственной деятельности. Кроме того, желательно понимание вопросов, которые освещались в спецкурсе по выбору по данной тематике.
Методы проведения занятий
Лекции, решение задач
Формы контроля
Промежуточный контроль - контрольные задачи, выполнение домашних заданий (30% от общей оценки за курс);
Итоговый контроль - письменный тест, включающий вопросы и задачи (70% оценки за курс).
1. Понятие финансового и управленческого учета. Регулирование финансового учета в различных странах, национальные стандарты учета, модели учетных систем. Международные стандарты финансовой отчетности, их отличие от GAAP. Разработка и содержание международных стандартов финансовой отчетности, перспективы дальнейшего развития.
2. Концептуальные основы подготовки и представления финансовой отчетности:
базовые предположения, качественные характеристики финансовой информации, элементы финансовой отчетности, критерий признания, способы оценки.3. Состав и структура финансовой отчетности:
баланс, отчет о прибылях и убытках, отчет о движении денежных средств, отчет об изменении в собственном капитале примечания.4. Классификация счетов и план счетов. Учетный цикл компании: регистрация информации в журналах и книгах, составление пробного баланса, корректирующие проводки, составление скорректированного пробного баланса, составление отчетности. Специфика техники учета в США и Великобритании.
5. Проблемы учета и отражения в отчетности отдельных видов активов, обязательств и статей капитала:
денежные средства, дебиторская задолженность, запасы, инвестиции в ценные бумаги, основные средства, нематериальные активы, обязательства, собственный капитал.6. Отчет о движении денежных средств. Содержание (требования различных стандартов) и методы его составления.
7. Основные коэффициенты анализа финансовой отчетности.
Литература
International Accounting Standards 2002. - IASCF, 2002
C. Nobes, R. Parker Comparative International Accounting. - 7-th edition, 2002, Pearson Education Limited
Richard Lewis, David Pendrill. Advanced Financial Accounting. - 6-th edition, 2000, Pearson Education Limited
Robert Kirk. Accounting Standards in Depth. - 4-th edition, 2002, CIMA Publishing
Jerry Weygandt, Donald Kieso, Paul Kimmel. Financial Accounting. - 4-th edition, 2003, John Wiley & Sons, Inc.
"Учет и отчетность: МСФО И ГААП" - готовиться к печати в феврале 2003 г.
Новизна курса.
В курсе "Международный бухгалтерский учет" рассматриваются требования международных, американских и английских стандартов и проводится их сравнительный анализ (предполагается, что студенты знакомы с правилами учета и составления отчетности в Российской Федерации). В результате освоения данного курса студенты ознакомятся с различными системами требований к учету и отчетности, принятыми в международной практике. Постоянное изменение и развитие вышеназванных стандартов, появление новых источников информации, требует постоянного обновления и совершенствования данного курса.
Сданный экзамен по курсу "Международный бухгалтерский учет" академической программы "Финансовая экономика" магистратуры экономического факультета МГУ им. дает студентам право получить освобождение от экзамена "Основы финансового учета" (Financial Accounting Fundamentals) при получении степени CIMA (CIMА - Chartered Institute of Management Accountants (Уполномоченный Институт Бухгалтеров по Управленческому Учету, Великобритания)) (курс получил данный статус от CIMA в 2000 году).
В настоящее время отсутствует учебник на русском языке, обобщающий подходы к регулированию учета, принятые в мировой практике, рассматривающий требования к порядку ведения учета и составления отчетности международных, американских и английских стандартов, и представляющий сравнительный анализ данных систем.
Для изучения данной тематики студентам необходимо пользоваться собственно стандартами и литературой на английском языке, поскольку существующие переводы англоязычных источников и работы, посвященные международной практике учета, не в полном объеме позволяют оценить специфику различных систем регулирования учета и отчетности.
Процесс реформирования системы бухгалтерского учета и отчетности в Российской Федерации во исполнение Программы реформирования бухгалтерского учета в соответствии с международными стандартами финансовой отчетности (утверждена Постановлением Правительства РФ от 6.03.1998 № 000) требует знания и понимания сущности международных стандартов учета и отчетности, необходимости формирования отчетности, составленной в соответствии с международными стандартами, и возможностей применения международных стандартов в российской практике.
Кроме того, развитие международных рынков ведет и к интернационализации российской экономики. Все больше крупных российских предприятий выходят на мировые рынки капитала, привлекают зарубежные инвестиции или находятся в процессе поиска зарубежных партнеров, что требует составления бухгалтерской отчетности, соответствующей требованиям международных или иных стандартов, принятых в мировой практике.
Иностранным компаниям, которые действуют на российском рынке, и российским компаниям с иностранными инвестициями также необходима отчетность, составленная в соответствии со стандартами иностранных инвесторов.
В этой связи особенный интерес приобретает изучение зарубежного опыта формирования требований к системе учета и отчетности, как на национальном, так и на международном уровне.
Наибольший интерес представляют три системы: международных стандарты финансовой отчетности (International Accounting Standards или International Financial Reporting Standards), американские стандарты (US GAAP) и стандарты Великобритании (UK GAAP).
Международные стандарты финансовой отчетности не только обобщают опыт ведения учета и составления отчетности различных стран, но и активно влияют на развитие национальных систем учета и отчетности.
Роль международных стандартов возросла в силу вступления в действие соглашения между Комитетом по международным стандартам финансовой отчетности и Международной организацией комиссий по ценным бумагам о том, что акции компаний, отчетность которых составлена в соответствии с международными стандартами, будут включаться в листинг любых фондовых бирж мира.
В результате этого, для предприятий облегчается выход на мировые рынки капитала и снижаются затраты для его привлечения.
Значимость американских стандартов учета обусловлена ролью, которую играет американский рынок в мировой экономике. Американский финансовый рынок является наиболее развитым и объемным с точки зрения привлечения капитала. Для того, чтобы компании могли выйти на американский рынок капитала, они должны составлять свою отчетность в соответствии с американскими стандартами учета.
Изучение английских стандартов учета представляет интерес как с точки зрения сочетания государственного регулирования формата отчетности и учетных стандартов ее подготовки, разрабатываемых профессиональными бухгалтерскими организациями, так и сточки зрения внедрения требований международных стандартов в национальную практику.
По имеющимся официальным данным, в 2015 году станет обязательным введение такого регламента, как особых категорий. Чаще всего можно встретить аббревиатуру данного понятия - МСФО.
- участники-профессионалы фондового рынка;
- товарные биржи;
- негосударственные пенсионные фонды;
- клиринговые компании;
- акционерные инвестиционные фонды;
- управляющие организации вышеперечисленных категорий.
Имеет смысл для начала определиться с вопросом: "МСФО - что это такое?". Данное понятие расшифровывается как комплекс специализированных документов, точнее стандартов, посредством которых осуществляется регламентирование порядка создания финансовой отчетности, находящейся в свободном доступе для внешних пользователей.
МСФО против российской системы учета
В первую очередь наблюдается отличие в конечных пользователях информацией, которая включает соответствующие показатели учета, сгруппированные согласно вышеуказанным стандартам. В частности российская модель была нацелена на органы государственного управления и статистики, а международная - на инвесторов, предприятия и финансовые институты. Вследствие этого в сопряженных с ним отличиях относительно интересов и потребностей в финансовой информации проявляются также разные принципы, на которых базируется порядок формирования данной отчетности.
Так, обязательным правилом в МСФО выступает приоритет содержания касаемо формы представления ранее указанной информации. Говоря о российской системе учета, данный момент чаще всего опускают.
Практическим примером может выступать ситуация, при которой ПБУ считает частью капитала предприятия, хотя относительно их экономической природы наблюдается очень мало отличительных черт от облигаций. В соответствии с МСФО эти особенности являются значительными для того, чтобы не отражать их в составе капитала.
Цель внедрения МСФО на российские предприятия
Для того чтобы сформировать адекватно воспринимаемую и понятную пользователям различных стран были введены международные стандарты. Их цель заключается в унификации составления рассматриваемого комплекса документов и предоставлении данных о деятельности какой-либо компании.
Стоит выделить перечень документов, определяющих МСФО направлены на их унификацию относительно порядка создания, а именно:
- бухгалтерский баланс;
- отчет о;
- отчет о прибылях и убытках;
- отчет об изменениях в капитале либо иных операциях данной направленности;
- учетная политика.
Наряду с вышеуказанными отчетами предприятиями могут формироваться и определенные обзоры для руководящего состава, в которых отображаются показатели прибыли данной компании.
МСФО - что это такое?
Данная система учета выглядит как определенный набор документов, включающий следующие элементы:
- предисловие к положениям рассматриваемых стандартов;
- разъяснения основополагающих принципов подготовки и формы предоставления данного вида отчетности, по сути концепции МСФО;
- стандарты и соответствующие интерпретации к этим документам.
Каждый из вышеперечисленных документов имеет собственную значимость, но при этом используется исключительно в комплексе с другими элементами. Таким образом, из указанного ранее перечня значит, что МСФО - стандарты, каждый из которых имеет определенно установленную структуру.
Смысловой аспект стандартов рассматриваемой системы учета
Они устанавливают правила, которые определяют порядок расшифровки отдельных операций, совершаемых в ходе осуществления профильной деятельности предприятия и отражающихся в финансовой отчетности.
Отметим то, что стандарты, принятые соответствующим органом до 2001 года, именуются International Accounting Standards или сокращенно IAS, а далее, с 2001 года, - International Financial Reporting Standards, аббревиатура которого имеет такое написание - IFRS.
Действующие вышеуказанные стандарты
Основные МСФО, разработанные до 2001 года, включают:
International Financial Reporting Standards
Перечень стандартов рассматриваемой системы учета, принятых с 2001 года, имеет следующий вид:
- "Принятие Международных стандартов финансовой отчетности впервые" (IFRS № 1).
- "Выплаты на основе долевых инструментов" (IFRS № 2).
- "Объединение предприятий" (IFRS № 3).
- "Договоры страхования" (IFRS № 4).
- "Долгосрочные активы, предназначенные для продажи, и прекращенная деятельность" (IFRS № 5).
- "Разведка и оценка минеральных ресурсов" (IFRS № 6).
Чем ознаменован текущий год касаемо рассматриваемой системы учета?
Из официальных источников стало известно о готовности последнего тома МСФО 2014 года, имеющего название "Красная книга". Она содержит правила по международному учету, включая те, которые вступят в силу после 01 января текущего года. Примером могут служить вошедшие поправки к девятому стандарту, называемому "Финансовые инструменты", принятого с 2001 года. Также присутствует два комплекта ежегодных изменений касаемо МСФО 2011-2013 и МСФО 2010-2012, одна интерпретация по сборам, конституция Фонда МСФО, подробный план работы.
Что хорошего в данной системе учета?
Для того чтобы сформировать правильный по международным меркам финансовый отчет, МСФО будут незаменимы в помощи.
Стоит выделить ряд преимуществ данной системы учета, которые могут быть сопряжены с деятельностью следующих субъектов:
- инвесторов, так как это обусловлено понятностью, прозрачностью, надежностью и меньшей величиной издержек.
- Компаний, потому что уменьшаются расходы на мероприятия по привлечению инвестиций, существует единая система учета, отсутствует необходимость согласования финансовой информации, порядок как во внутреннем, так и во внешнем учете.
- Аудиторов: ввиду того что существует единообразие в основополагающих есть возможность поучаствовать в вопросах принятия соответствующих стандартов, проводятся масштабные тренинги.
- Самих разработчиков данных стандартов - в связи с тем, что это прекрасная возможность обмена опытом, основа для будущих национальных стандартов и конвергенция действующих.
Все вышеизложенное помогает в очередной раз получить ответ на вопрос: "МСФО - что это такое?"
Как сгладить процесс перехода к МСФО?
К задачам реформирования можно отнести следующие:
- Специальную подготовку бухгалтеров до уровня профессионального владения основами рассматриваемой системы учета.
- Укрепление в сознании руководителей предприятий реальной заинтересованности в предоставлении правдивых и объективных сведений.
- Окончательное разграничение бухгалтерского учета на налоговый, финансовый и управленческий.
Важность перехода обуславливается тем фактом, что МСФО - стандарты, являющиеся компромиссом между основными мировыми системами учёта.
Привлекательность реформы бухгалтерского учета для предприятий по всему миру
Рассматриваемая финансовая отчетность МСФО может облегчить компаниям из разных стран выход на рынки капитала мирового уровня, а также позволит увеличить сопоставимость информации, сделать ее прозрачнее для внешних пользователей.
Конкретно российские предприятия смогут разговаривать на одном языке со своими иностранными коллегами и укреплять свои деловые позиции на внешних рынках с точки зрения равноправия своих возможностей, вследствие чего станут доступны многочисленные перспективы международных рынков капитала.
Внедрение МСФО положительно отразится и на качестве в частности на его повышении, а также поспособствует обновлению информационных систем и мотивации персонала.
К тому же привлечение зарубежного капитала без отчетности, составленной согласно МСФО, на сегодняшний момент в значительной степени затруднено. И не имеет значения, будет это сделано либо при помощи западных банков, либо при помощи выхода на фондовый рынок, находящийся за границей, либо привлечением частных инвестиций из-за рубежа. Отчетность, составленную в соответствии с ПБУ, потенциальный иностранный инвестор, скорее всего, не поймет. Поэтому стоит позаботиться о формировании отчетности, регламентированной МСФО.
Компании осознают тот факт, что в недалеком будущем международные стандарты перейдут в ранг национальных. Для многих фирм отчеты согласно МСФО требуются уже сегодня в целях обеспечения значительного конкурентного преимущества посредством привлечения ресурсов на таких международных рынках заимствований, как бонды, кредиты или IPO.
Таким образом, все вышеизложенное помогает более подробно разобраться в вопросе: "МСФО - что это такое?"
Финансовая отчетность - обязательная документация для любой предпринимательской деятельности. Когда предприятия сотрудничают, им необходимо знакомиться с отчетностью друг друга. Именно на основании ее изучения и принимаются решения относительно возможности и формы сотрудничества с предприятием.
С прогрессирующей глобализацией нарастает взаимодействие не только между предприятиями, но и между странами, в том числе и с отличающимися финансовыми системами. Чтобы предоставляемая контрагентам финансовая информация была более полной и прозрачной, она должна подаваться в относительно унифицированной форме.
Иными словами, финансисты разных стран должны "разговаривать на одном языке". Именно это и стало причиной создания комитета по МСФО - международным стандартам финансовой отчетности.
Рассмотрим, какова цель этого собрания документов, что именно входит в его состав, а также проследим особенности применения в экономике нашей страны, особенно в свете современных реформ.
Что такое МСФО: как объяснить российскому предпринимателю
Международные стандарты финансовой отчетности - свод документов, содержащих регламент для ведения финансовой отчетности, необходимой для внешнего предоставления, по единым принципам. Данное словосочетание сокращается в аббревиатуру МСФО (избегайте часто встречающегося ошибочного употребления МФСО).
Собрание текстов и интерпретаций к ним представляет собой официальный перевод оригинальных англоязычных документов, изданных Комитетом по международным стандартам финансовой отчетности (КМСФО) со штаб-квартирой в Великобритании. Этот Комитет - автономная организация частного характера, целью которой является объединение правил финансового учета и их унификация для международного применения.
На сегодняшний день данным стандартам добровольно подчиняются 105 стран мира. Из экономически ведущих государств этой системы не придерживаются только 3:
- Соединенные Штаты Америки;
- Канада;
- Япония.
Еще ряд государств, преимущественно в Латинской Америке и в Азии, находятся в состоянии выбора, принять ли им МСФО или американскую систему GAAP.
СПРАВКА! До начала 21 века свод правил и разъяснений по ведению учета обозначался другой аббревиатурой - IAS (International Accounting Standards, "международные бухгалтерские стандарты"). Современное обозначение МСФО в англоязычной литературе значится как IFRS (International Financial Reporting Standards).
Отличие МСФО от ПБУ
Приближенным аналогом для российского предпринимателя может служить термин "стандарты бухгалтерского учета". Но главное отличие ПБУ от МСФО состоит в том, что в последних отсутствует первичная документация. Если ПБУ диктует правила ведения учета, то МСФО провозглашает его принципы. Можно сказать, что МСФО - итоговый показатель бухгалтерского учета, в который уже не нужно включать:
- план счетов;
- бухгалтерские проводки;
- учетные регистры;
- документальное сопровождение тех или иных финансовых операций;
- другую "первичку".
Отсюда следует, что сами принципы счетоводства каждая страна может применять по своему разумению. А вот конечный результат учета, который и создает финансовый "портрет" компании, должен быть оформлен по единым стандартам.
Главный принцип МСФО
Смысл МСФО как единого регламента денежного учета состоит в том, что на него не влияют международные различия: культурные реалии, традиции, финансовые модели, законодательные нормы разных государств. Экономические законы объективны независимо от способов их применения. Поэтому основополагающим принципом МСФО является преобладание экономического содержания над формой.
Такой принцип позволяет предпринимателям в спорных случаях следовать его духу, базовым положениям, а не искать способы обойти жестко прописанные правила.
Дополнительные принципы, регламентирующие составление финансовых отчетов по МСФО:
- принцип начисления;
- принцип непрерывности деятельности;
- принцип уместности и др.
Что входит в МСФО
На сегодняшний день МСФО представляет собой объединение из 44 документов и 25 разъяснений к ним. В этих текстах содержатся рекомендации:
- по составу финансовой отчетности;
- каким способом учитывать конкретные объекты внимания бухгалтеров;
- какую информацию, где и как именно отражать.
Стандарты периодически меняются и обновляются, поэтому в них регулярно вносятся поправки и изменения. По иерархии документы в составе МСФО можно разделить на 4 степени.
- Действующие IFRS и IAS вместе со стандартными приложениями к ним.
- Разъяснения Комитета по МСФО (IFRIC и SIC).
- Приложения к Международным стандартам, не входящие в официальную версию.
- Рекомендации по внедрению в конкретной стране.
Кто в России должен придерживаться МСФО
В практике отечественного предпринимательства составление отчетов по требованиям МСФО регулируется Федеральным законом РФ №208-ФЗ "О консолидированной финансовой отчетности" от 27 июля 2010 года.
Согласно тексту этого акта нужно предоставлять систематизированные данные относительно динамики и финансового результата деятельности организаций, или, как они обозначаются в международной терминологии, групп. К таким группам закон РФ относит:
- банковские организации;
- страховые компании (кроме предприятий по обязательному медстрахованию);
- ипотечные фирмы;
- коммерческие пенсионные фонды;
- инвестиционные компании;
- акционерные общества с акциями, принадлежащими государству (по перечню Правительства РФ);
- компании, чьи ценные бумаги значатся в официальных котировках.
КРОМЕ ТОГО, знание стандартов МСФО обязательно для следующих категорий:
- бухгалтеры;
- аудиторы;
- экономические консультанты;
- преподаватели экономических дисциплин высших учебных заведений.
Для кого МСФО не обязательны
Под действие ФЗ о консолидированной отчетности не подпадают, поскольку их их деятельность не выходит на международный рынок:
- государственные компании;
- сводные отчеты муниципальных заведений;
- сводная отчетность бюджетных организаций.
Отечественные проблемы при внедрении МСФО
С 1998 года в России действует программа по реформированию бухучета, приведении его в соответствие с МСФО.
Закон, принятый в 2010 году, обязал переработку бухгалтерской отчетности по МСФО приведенных в нем категорий организаций, начиная с 2012 года. Принятие или приостановка действия того или иного стандарта на территории Российской Федерации принимается Министерством Финансов РФ. Именно на сайте Минфина тексты МСФО на русском языке доступны для широкого изучения.
Некоторые трудности, связанные с внедрением МСФО в РФ, выявились с началом практической работы по их применению, главным образом, аудиторской практики. Можно скомпоновать их по нескольким направлениям:
- Трудности перевода. Текст на русском языке, приведенный на сайте МинФина, к сожалению, не вполне совершенен в качестве перевода. Чтобы перевести стандарт с официального английского на русский, нужна работа представителей Комитета по МСФО, после чего сделанный перевод должен пройти процедуру обсуждения экспертами. Поэтому изменения в МСФО в переводе появляются с большой задержкой.
- Несоответствие основного принципа де-факто. Несмотря на то что в российских стандартах отчетности также провозглашен приоритет содержания над формой, на практике он далеко не всегда соблюдается. В отечественной документации крайне жестко регламентированы сами способы документального сопровождения финансовых операций. Это делает затруднительным трансформацию отечественных результатов учета в требующиеся по нормам МСФО.
- Разный подход к активам и обязательствам. В нашей стране имущественные активы классифицируются немного не так, как это принято по международным стандартам. Кроме того, при формировании финансового показателя нужна рыночная оценка актива, что далеко не всегда будет справедливо в современных российских реалиях.
- Юридические разночтения. Бухучет любого государства всегда входит в его законодательную базу, он не может находиться в противоречии с нормативными документами. Также нельзя пользоваться иной терминологией, нежели предусмотренная, к примеру, в Налоговом кодексе и других законах. Это создает некоторые сложности при взаимодействии с иными нормами. Корректировать такой законодательный "пат" на данном этапе крайне затруднительно, если вообще возможно.
- Расширение круга информации. Стандарты МСФО предусматривают больший объем обнародуемой информации, в том числе и о лицах, от которых зависят финансовые показатели, нежели это принято в РФ.
Что собой представляет международный бухгалтерский учет? Какие требования к нему выдвигаются? Что за особенности существуют в этой сфере деятельности? По каким стандартам следует ориентироваться?
Общая информация
Международный бухгалтерский учет в своем современном виде начал формироваться в шестидесятых годах прошлого столетия на территории США. Что же послужило началом? Тогда в практику начали внедряться обоснованные и отражающие реальные задачи общепринятые принципы бухучета. Использование этого подхода на законодательном уровне позволило значительно облегчить работу всех финансовых служб США. Она получила название GAAP.
На территории современно РФ действует федеральный законодательный акт "О бухгалтерском учетё", в котором изложены принципы работы бухгалтерской системы. В нем имеются базовые понятия. Стандарты же имеют в положения по бухгалтерскому учету, которые кратко обозначаются буквами ПБУ. Первоначально в GAAP было заложено только одиннадцать принципов. На данный момент эта международная система бухгалтерского учета насчитывает их более пятидесяти.
На GAAP построена не только американская экономика, но и множество хозяйственных секторов стран так называемого запада. Но это не единственная подобная система.
Что же есть ещё?
 В 1973 году стартовала разработка комитета по международным стандартам финансовой отчетности, известным как IAS. Велась она по 2001 год. И сейчас международный бухгалтерский учет существовал в системе конкуренции. Но если комитет выпускал их только по 2001 год, что же есть сейчас? Дело в том, что ничто никуда не исчезло. В 2000 году этот комитет был реформирован и сейчас его дело продолжает совет по международным стандартам финансовой отчетности, продукт которого известен как IFRS. Почему же произошла такая перестановка? Дело в том, что первоначально название конечного документа не полностью отвечало содержимому. Сейчас IFRS дословно расшифровывается как "международные стандарты финансовой отчетности", тогда как ранее перевод немного уводил в сторону. И на данный момент существует два подхода учета. Чтобы не путаться, они оба обозначены как международные стандарты финансовой отчетности (МСФО).
Какие структурные составляющие можно выделить в МСФО?
Говоря про международные стандарты бухгалтерского учета и отчетности, следует обозначить:
- Интерпретации. Под этим понимают разъяснения отдельных положений. Их периодически предоставляет постоянный комитет по интерпретациям.
- Раздел "Прозрачность финансовой отчетности". Здесь рассматривается ряд моментов, когда информация делается понятной и доступной для всех участников рынка. Также сформирован и ряд ограничений, которые необходимы для соблюдения коммерческой тайны организаций.
- Принципы подготовки и раскрытия финансовой отчетности.
- Собственно сами международные стандарты.
Замолвим слово о принципах
 Они определяют сами основы, а также конечные цели в составлении финансовой отчетности, пользователей подготовленной документации и качественные характеристики для полученных данных. К таковым относят:
- Понятность.
- Значимость (уместность).
- Надежность (достоверность).
- Правдивое представление.
- Приоритет содержания над формой.
- Осмотрительность.
- Нейтральность.
- Полнота.
- Сопоставимость (сравнимость).
Также в отношении надежности и уместности информации есть такие требования:
- Соотношение между затратами и выгодами.
- Своевременность.
- Соотношение меж качественными характеристиками.
Рассмотрим более внимательно, что собой представляют характеристики, на которых базируется международный бухгалтерский учет.
Понятность. Значимость. Достоверность. Правдивое представление. Приоритет содержания над формой
 Под понятностью информации понимают такое её представление, чтобы в ней мог разобраться пользователь, обладающий достаточными знаниями в сфере бухгалтерского учета. Сложные вопросы, не должны игнорироваться только из-за того, что отдельные люди не смогут в них разобраться. Значимость информации предполагает её влияние на принимаемые экономические решения пользователей. Это определяется её существенностью и характером. Зависимо от её построения и значения её пропуск или же искажение могут существенно повлиять на конечные решения пользователей отчетности, причем, как правило, в негативном русле. Достоверность необходима для избегания ошибок и искажений, а также для беспристрастности. В связи с этим большую роль играет правдивое представление. Иными словами - информация обязана давать точные данные о хозяйственных операциях в финансовой отчетности. Для этого важно придерживаться приоритета содержания над формой. То есть, информации в первую очередь должна давать представление об экономической сущности фактов осуществляемых хозяйственных операций. Тогда как многие, увы, делают ставку на юридическую форму.
Под нейтральностью подразумевается не нацеленность информации на интересы конкретных групп пользователей, а также отсутствие влияния с их стороны. Осмотрительность - это важное требование, суть которого - консервативная оценка активов и пассивов. Так, первые не должны быть переоценены. Тогда как пассивы не должны быть недооценены. Активы отображают по минимальной оценке. Тогда как обязательства по наибольшей цене.
Иными словами - необходимо учитывать все потенциальные убытки. Полнота предусматривает отражение в отчетности всех существенных с позиции пользователей фактов за рассматриваемый период. Под сопоставимостью понимают сравнимость данных с предыдущей информацией, а также ситуациям в других компаниях.
Ограничения, которые устанавливают международные стандарты бухгалтерского учета и финансовой отчетности
 Кстати, если интересует, почему МСФО уделено такое внимание в рамках статьи, то сообщаем, что приказом Министерства финансов Российской Федерации N 160н от двадцать пятого ноября 2011 года их использование настоятельно рекомендовано компаниям, а в случаях с консолидированной отчетностью их применения обязательно. А теперь об ограничениях. В первую очередь необходимо поговорить о своевременности. Это важный момент для оперирования надежной и уместной информацией. Так, для формирования отчетности необходимо собирать информацию по всем фактам хозяйственной деятельности. И получение всех необходимых, полных и надежных данных может привести на возникновение определённых задержек. И уместность собранной информации может быть поставлена под вопрос. Поэтому необходимо искать оптимальное сочетание между этими двумя требованиями. Относительно соотношения между затратами и выгодами количество средств, выделяемых на получение информации, не должно превышать объем преференций. Иначе целесообразность их необходимости под вопросом. В случае с соотношением с качественными характеристиками все выполняемые задачи должны быть профессионально оценены и подчиняться задаче удовлетворения поставленных целей финансовой отчетности.
Каким стандартам должно быть соответствие?
 Каждая система международных стандартов бухгалтерского учета имеет свои особенности. Рассмотрим главные базовые принципы их построения:
- Денежное измерение.
- Обособленности предприятия.
- Учет по стоимости.
- Действующего предприятия.
- Двойственности учета.
- Консерватизм (осторожность оценки).
- Учетный период.
- Реализации.
- Соответствие доходов и расходов.
Международные стандарты бухгалтерского финансового учета построены довольно грамотно. Поэтому в их соблюдении немало заинтересованы и сами предприятия. Ведь если придерживаться рекомендаций и не изобретать заново велосипед, то можно построить высокоэффективную работоспособную структуру, что сможет обслуживать любую организацию. Хотя, конечно, изобретательство - дело полезное, можно и попробовать свои собственные силы. Тем более что универсальные стандарты для всех ещё не изобрели. И придётся самостоятельно доводить предложенные варианты до желаемого состояния.
Заключение
 Жизнь течёт, мир меняется, а международные организации бухгалтерского учета всё продолжают совершенствовать свои методы работы. Работу, которую ещё полстолетия назад выполняло пять-шесть человек, сейчас может осилить и один. Это возможно благодаря структурированию данных, подбору качественных принципов работы, стандартизации и значительной автоматизации бухгалтерского дела. Возможно, что когда-то мы в этом деле достигнем такого совершенства, что нам не будут нужны бухгалтера-люди, и за них всё будет делать автоматика.