Заявление о упрощенной системе налогообложения год
Переход на упрощенную систему налогообложения осуществляется посредством подачи заявления уведомительного характера в налоговый орган. Данное заявление заполняется в двух экземплярах по форме 26.2-1, ознакомиться с которой Вы можете в нашей статье. Здесь же мы предлагаем пошагово рассмотреть порядок заполнения и сроки подачи заявления на "упрощенку".
Содержание
- Порядок заполнения: пошаговая инструкция
- Подробная инструкция по заполнению формы № 26.2-1
- В каких случаях подается уведомление о переходе на упрощенку
- Бланк уведомления о переходе на УСН в 2019-2020 годах
- Форма перехода на УСН: дополнительные сведения
- Заявление на УСН при открытии ИП
- Заявление на упрощенку для ИП
Порядок заполнения: пошаговая инструкция
- В верхней части бланка заявления отведено две графы для заполнения. Первая из них - ИНН - предназначена для заполнения индивидуальными предпринимателями. Вторая - КПП - заполняется исключительно юридическими лицами.
- Далее необходимо ввести четырехзначный код налогового органа, который можно узнать на официальном сайте инспекции путем выполнения поиска по адресу конкретного органа либо уже по месту обращению.
- Код налогоплательщика отображается соответствующей цифрой от 1 до 3, каждая из которых соответствует субъекту налогообложения и срокам подачи соответствующего уведомления. Цифру "1" проставляют ИП и организации, которые подают уведомление наряду с документами на государственную регистрацию. Цифра "2" предназначена для указания вновь созданными, зарегистрированными организациями и предпринимателями, а также таковыми, что утратили право осуществления деятельности по ЕНВД. Цифру "3" ставят ИП и организации, которые намереваются перейти на "упрощенку" с иных систем налогообложения, кроме ЕНВД. При наличии незаполненных строк обязательно проставляется прочерк в каждой клетке. Не допускаются ошибки и исправления. Все сведения заполняются печатными заглавными буквами. Цвет ручки - синий либо черный.
- При указании в следующей графе ФИО индивидуального предпринимателя либо наименования организации без сокращений не забывайте оставлять одну пустую клетку.
- В графе, уточняющей субъект налогообложения, который желает перейти на "упрощенку", указывается цифра в соответствии с примечанием внизу бланка.
- Далее проставляются даты перехода на УСН в зависимости от каждого конкретного случая.
- При указании объекта налогообложения следует учитывать, что "доход" обозначает шестипроцентное налогообложение, а "доход минус расход" - 15-процентное, что оказывает прямое влияние на последующую сумму перечислений в федеральный бюджет за конкретный отчетный период. Далее объект можно будет поменять.
- Последующие 3 пункта, касающиеся величины остаточной стоимости и уровня доходов, заполняют только юридические лица при переходе с иных систем налогообложения. В остальных случаях ставятся пробелы.
- В конце заявления вносятся сведения о заявителе либо его представителе, что предварительно отображается соответствующей цифрой. Это ФИО, номер контактного телефона, дата и подпись. При заполнении представителем к заявлению прикладывается копия документа, подтверждающие его полномочия.
С момента постановки на учет вправе перейти на "упрощенку" только вновь созданные/зарегистрированные организации/ИП. С начала месяца текущего календарного года имеют право перейти налогоплательщики по ЕНВД.
На сегодняшний день УСН является одним из самых популярных льготных режимов налогообложения среди представителей малого бизнеса. Ведь именно он позволяет производить бухгалтерский учёт в упрощённом виде, отчитываясь даже по незначительному количеству налогов, которые ниже нежили на ОСНО. Чтобы перейти на УСН необходимо подать в установленном порядке заявление по форме 26.2-1.
При этом, сам бланк Вы можете приобрести в типографии, распечатать бланк на сайте (Форма заявления о переходе на УСН .) или же получить в налоговой инспекции.
Заявление на УСН 2019 (инструкция по заполнению)
Итак, чтобы заполнить заявление на переход на упрощенную систему налогообложения в 2019 году вы можете:
Самостоятельное заполнение заявление состоит из следующих этапов:
В верхней части заявления необходимо прописать ИНН предпринимателя или фирмы. Для него отведено место из двенадцати клеток. В том случае, если номер состоит из десяти знаков, то вписываем в последние клетки "-".
Поле КПП заполняется лишь организациями, а физическими лицами должны проставляться "-". После этого необходимо вписать код налоговой инспекции, куда будет направлено заявление, состоящий из четырёх цифр.
Затем, в поле "признак налогоплательщика" нужно вписать, в какой момент осуществляется заполнение формы. При подаче данного заявления вместе с документами на государственную регистрацию предпринимателя или организации ставим "1", а если заявление подаётся на юридическое или физическое лицо, регистрирующееся повторно после ликвидации или закрытия - ставим "2". Также, этот пункт стоит выбрать и тем, кто переходит на упрощённую систему с ЕНВД. При переходе с другой системы (не ЕНВД) - ставим "3".
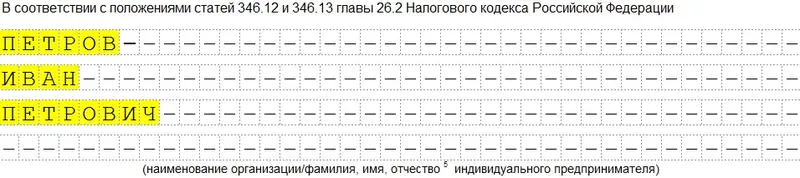
Далее вписываем в заявление название юридического лица, согласно официальным документам или ФИО самого ИП, которое соответствует паспорту. Название фирмы нужно заполнять в одну строчку, а личные данные - с новой строки. Оставшиеся пустые клетки подчеркнуть "-".
После этого необходимо указать с какого времени осуществляется переход на УСН: ставим "1" - если с первого января с иного налогового режима или же ставим "2" - с даты регистрации ИП или организации. Цифра "3" ставится, если налогоплательщик закончил осуществлять деятельность, которая облагается ЕНВД и поэтому переходит на УСН.
В следующей строчке нужно выбрать объект налогообложения, поставив "1" при расчёте "по доходам" или "2" - по доходам на расходы. Остальные два поля необходимо заполнить, если налогоплательщик переходит с иного режима на УСН.
Внизу заявление разделено на две части и Вы должны заполнить лишь левую, указав, кто подаёт данный документ в налоговую инспекцию.
Подробная инструкция по заполнению формы № 26.2-1
Этап №1. Указание ИНН (индивидуальный налоговый номер):
Укажите индивидуальный налоговый номер, указанный в вашем свидетельстве о регистрации индивидуального предпринимателя.
Этап №2. Указание номера налогового органа:
Необходимо указать номер вашей налоговой инспекции. Узнать номер можно: https://service.nalog.ru/addrno.do.
Этап №3. Указание фамилии, имени и отчества налогоплательщика (ФИО):
Этап №4. Указание цифрового кода субъекта перехода на УСН.
Цифровой код 1 необходимо указать тем, кто переходит на упрощенную систему налогообложения с других налоговых режимов.
Цифровой код 2 необходимо указать тем, кто впервые регистрируется в качестве индивидуального предпринимателя.
Цифровой код 3 необходимо указать тем, кто переходит на упрощенную систему налогообложения с ЕНВД.
Этап №5. Указание объекта налогообложения.
Укажите цифровой код 1, если объектом налогообложения станут доходы.
Укажите цифровой код 2, если объектов налогообложения станут доходы, уменьшенные на величину расходов.
Кроме того, не забудьте указать год подачи уведомления о переходе на УСН.
Этап №6. Для вновь зарегистрированных предпринимателей на данном этапе необходимо проставить прочерки.
Этап №7. Указание контактного телефона и даты заполнения заявления о переходе на УСН.
В том случае, если вы подаете заявление самостоятельно необходимо указать цифровой код 1, указать контактный номер телефон и дату заполнения заявления.
Если заявление подает ваш представитель, необходимо указать его полные контактные данные, а также наименование и реквизиты документы, подтверждающие полномочия представителя.
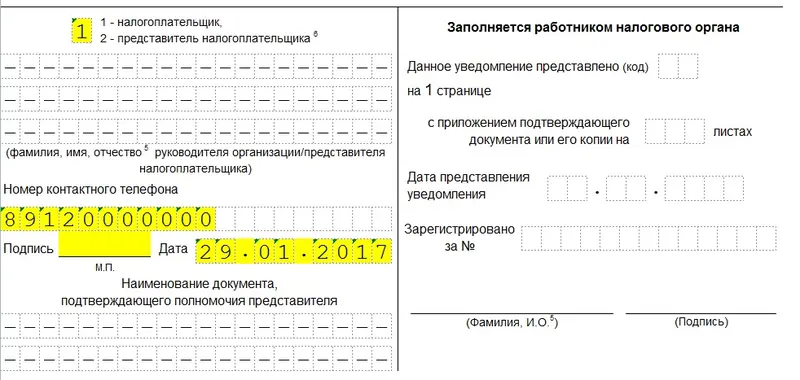
Поздравляем, вы успешно справились со всеми этапами заполнения заявления на переход на УСН в 2019 году! Вы можете смело распечатать данное заявление и подать его в налоговый орган по месту вашего жительства!
В каких случаях подается уведомление о переходе на упрощенку
Хозяйственные субъекты имеют право на самостоятельный выбор режима налогообложения. Переход на другую систему в добровольном порядке совершается 1 раз в год. Если фирма отвечает требованиям, перечисленным в ст. 346.12 НК РФ, и желает перейти на спецрежим со следующего года, она может до 31 декабря текущего года представить в налоговые органы уведомление о переходе на УСН.
Недавно созданным предприятиям следует определиться с выбором упрощенной системы налогообложения не позднее 30 дней с момента регистрации.
О переходе на упрощенку, в т. ч. о сроках подачи уведомления, читайте в этой рубрике.
При потере права применять ЕНВД в связи с изменениями законодательства (но не при нарушении соответствия требованиям кодекса) или прекращении деятельности на ЕНВД и начале другой также может быть подан бланк уведомления для перехода на УСН. Применять новый режим в этом случае необходимо с начала того месяца, в котором стало невозможным дальнейшее использование ЕНВД или была прекращена деятельность, прежде облагаемая ЕНВД (п. 2 ст. 346.13 НК РФ).
Бланк уведомления о переходе на УСН в 2019-2020 годах
Бланк уведомления на УСН 2019-2020 годов утвержден приказом ФНС России от 02.11.2012 № ММВ-7-3/829@. Принимается этот документ налоговой инспекцией в случае добровольной смены режима со следующего налогового периода до последнего дня декабря текущего года включительно, а если это нерабочий день, то до первого рабочего дня следующего года. При заполнении бланка следует в обязательном порядке выбрать будущий объект налогообложения - "доходы" или "доходы минус расходы".
Образец заполнения уведомления смотрите здесь:Уведомление о переходе на упрощенную систему налогообложения.
Форма перехода на УСН: дополнительные сведения
В бланке перехода на УСН в 2019-2020 годах, подаваемом в ФНС уже действующими фирмами, помимо выбранного объекта налогообложения, указываются сведения о доходах за 9 месяцев текущего года и остаточная стоимость основных средств. Сообщать о средней численности наемных работников и прочих данных, влияющих на соответствие критериям применения УСН, не требуется.
Но имейте в виду, что часть критериев налоговая может проверить самостоятельно по данным ЕГРЮЛ, а часть - при выездной или камеральной проверке. Поэтому не стоит рассчитывать на возможность применения УСН, если есть хоть какое-то несоответствие нормам, указанным в п. 3 ст. 346.12 НК РФ.
НК РФ при определенных условиях для некоторых налогоплательщиков предусматривает возможность использования льготной системы налогообложения УСН. В настоящее время это самый популярный режим среди хозяйствующих субъектов, отнесенных к малому бизнесу. Чтобы применять его надо в ИФНС подать заявление на УСН по форме форма 26.2-1.
Законодательство устанавливает порядок перехода на и какие должны соблюдаться критерии. Переход на УСН возможен при регистрации субъекта и с других режимов. Однако, в любом случае нужно учитывать ограничения, определенные НК РФ.
При регистрации ИП или ООО
Нормы права предоставляют возможность подавать заявление на УСН вместе с регистрационными документами в момент постановки на учет налогоплательщика в ИФНС.
Внимание! Заявление на УСН при или при открытии ООО лучше всего пожать вместе с учредительными документами. Либо в течение 30 дней с момента получения документов о государственной регистрации.
Если вновь организованная компания или предприниматель не предоставили заявление и в течение 30 дневного срока, то они автоматически переходят на общую систему налогообложения. При этом перейти на УСН можно будет только лишь с начала нового года.
Также необходимо учитывать, что при таком переходе на упрощенку соблюдение критериев ее применения (численность, размер выручки и стоимости основных фондов) обязательно, даже если в самом начале они и не проверялись. Как только они будут превышены, необходимо будет сразу же в установленные сроки уведомить ИФНС об этом и осуществить переход с УСН на.
Сроки перехода, если заявление подается не при регистрации ООО или ИП
Действующие налогоплательщики имеют право сменить текущий режим налогообложения подав заявление о переходе на УСН в установленные законом временные рамки.
Внимание! Срок подачи заявления на УСН - до 31 декабря года, который предшествует году начала применения УСН.
Таким хозяйствующим субъектам надо помнить, что они должны соблюдать критерии перехода на эту систему.
- стоимость основных средств;
- а также самый главный критерий - сумму поступившего дохода за 9 месяцев этого года.
Затем их надо обязательно сравнить с указанными в НК РФ нормативами, и только после этого подать в налоговую заявление о смене режима на упрощенную систему налогообложения.
Переход с других налоговых режимов
Спецрежимники, применяющие ЕНВД, а для предпринимателей еще и ПСН, могут совместно с этими режимами для определенных видов деятельности использовать УСН. Такое возможно, если на ЕНВД или ПСН находится несколько видов деятельности, но есть еще и другие осуществляемые предприятием направления работы.
Рассмотрим на примере, как правильно оформить заявление форма 26.2-1.
В верхней части бланка проставляется код ИНН фирмы или предпринимателя. Для этого поле содержит 12 пустых клеток. Поскольку у компаний ИНН занимает 10 знаков, то последние две клетки, которые останутся пустыми, нужно прочеркнуть.
На следующем шаге в поле необходимо внести код налоговой службы из четырех знаков, куда подается заявление на упрощенку.
Указанный в нем код показывает, в какой именно момент времени хозяйствующим субъектом производится переход:
- "1" указывается тогда, когда документ подает вместе с остальными документами на регистрацию фирмы или ИП;
- "2" проставляют компания или предприниматель, которые снова открывают деятельность после ранее выполненной ликвидации;
- Также код "2" должны ставить те, кто производит переход с вмененки на упрощенку;
- "3" записывают те субъекты, которые переходят на упрощенку с любой другой системы, кроме вмененки.
После этого в большом поле нужно записать полное наименование компании, как это сделано в учредительных документах, либо полные Ф.И.О. предпринимателя по паспорту либо любому иному документу, подтверждающему личность.
бухпроффи
Важно! Данное поле необходимо заполнять по следующим правилам. Если записывается название фирмы, то оно вносится одной строчкой. Если же заявление подается на предпринимателя, то каждая часть его Ф.И.О. записывается с новой строки. В каждом случае все клетки, которые останутся пустыми, необходимо прочеркнуть.
Код следующего поля будет определять, в какой именно период времени происходит переход на упрощенку:
- Код "1" указывают те субъекты, которые выполняют переход с 1 января будущего года;
- Код "2" должны проставить те фирмы и предприниматели, которые подают заявление при первой регистрации субъекта, либо повторно после его ликвидации и нового открытия;
- Код "3" нужно записать тем субъектам, кто вынужден перейти с вмененки на упрощенку. В этом случае рядом также необходимо указать месяц, с которого будет выполняться такой переход.
Вам будет интересно:
УСН доходы 6 процентов: кто применяет, база для исчисления, на что уменьшается, отчетность, примеры расчетов
В следующей графе проставляется код, соответствующей выбранной системе УСН:
- Код "1" указываю те, кто решил производить определение суммы налога исходя из полученного дохода;
- Код "2" записывают те субъекты, кто будет выполнять расчет налога по доходам, уменьшенным на понесенные расходы.
В данные графы необходимо внести размер дохода, который субъект получил за 9 месяцев года, когда оформляется заявление, а также сумму остаточной стоимости ОС.
Если заявление в налоговую инспекцию подает уполномоченное лицо, то в графе ниже необходимо проставить количество листов, которые занимают подтверждающие его полномочия документы.
Бланк заявления в нижней части разделяется на два столбца. Податель заявления должен указывать сведения только в левом. В первую очередь, здесь необходимо проставить код лица, который подает документ в инспекцию - "1" - сам субъект бизнеса, либо "2" - его законный представитель.
После этого записывается полная информация о руководителе компании, предпринимателе либо представителе, указывается число и подпись лица, телефонный номер для контактов. Если имеется печать - то необходимо проставить и ее оттиск. Все клетки, которые останутся незаполненными после внесения информации нужно прочеркнуть.
Внимание! Если форма заполняется предпринимателем, то в этой графе не нужно указывать еще раз свои ФИО. В поле ставится прочерк.
Вновь зарегистрированный индивидуальный предприниматель вправе перейти на упрощенную систему налогообложения с даты его постановки на налоговый учет (п. 2 ст. 346.13 НК РФ). Можно ли подать заявление на УСН при регистрации ИП, расскажем в нашей консультации.
Заявление на УСН при открытии ИП
Чтобы вновь зарегистрированный предприниматель смог применять упрощенку, ему необходимо направить в налоговую инспекцию соответствующее уведомление. Для того, чтобы подать заявление на упрощенную систему налогообложения, законодательство отводит 30 дней, начиная с даты постановки физлица на учет в налоговой инспекции в качестве ИП (п. 2 ст. 346.13 НК РФ). Вместе с тем, можно подать заявление о применении УСН при регистрации ИП одновременно с пакетом документов на регистрацию ().
Выбранный объект предприниматель сможет сменить только по истечении календарного года (п. 2 ст. 346.14 НК РФ). Чтобы ИП смог в новом году применять другой объект налогообложения, нужно будет уведомить ИФНС о смене объекта в срок не позднее 31 декабря текущего года (п. 2 ст. 346.14 НК РФ).
Заявление на упрощенку для ИП
Заявление на применение УСН при регистрации ИП оформляется на едином бланке, который предусмотрен для перехода на упрощенную систему налогообложения, как для организаций, так и для предпринимателей. Заявление на УСН оформляется по форме N 26.2-1 (код по КНД 1150001), которая утверждена Приказом ФНС России от 02.11.2012 N ММВ-7-3/829@.
Заявление на упрощенку при регистрации ИП должно содержать (Приказ ФНС России от 02.11.2012 N ММВ-7-3/829@ ):
- ФИО предпринимателя;
- ИНН предпринимателя;
- код органа, в который подаются документы на регистрацию ИП;
- код признака налогоплательщика (при подаче уведомления одновременно с документами на государственную регистрацию указывается "1");
- тип перехода на УСН (с даты постановки на налоговый учет - "2");
- объект налогообложения (доходы - "1", доходы минус расходы - "2");
- год подачи уведомления (в формате ГГГГ);
- код заявителя (если предприниматель лично - "1", если его представитель - "2");
- контактный телефон;
- подпись, дата.