Налоговым периодом по уплате водного налога является
Изменения в отношении уплаты и расчета водного налога не производились на протяжении длительного времени, пока в 2015 году не решено было внести ряд новых положений в гл. 25.2 НК РФ. Здесь мы расскажем, каков срок уплаты водного налога, как с 2015 года изменились ставки по водному налогу, как теперь будет индексироваться водный налог, и как его рассчитывать по новым правилам.
Содержание
- Срок уплаты водного налога в 2018 году
- Изменение налоговых ставок по водному налогу с 2015 года
- В каком порядке будет происходить ежегодная индексация водного налога
- Изменения, касающиеся порядка расчета суммы водного налога
- Типичные ошибки
- Как рассчитать водный налог
- Сроки уплаты водного налога
- Сроки сдачи декларации по водному налогу в 2018 году
- Кто является плательщиком данного налога?
- Налогооблагаемая база и ставка - что к ним относят?
- Пример расчеты водного налога
- Как заполнить декларацию на уплату водного налога?
- Что грозит за неуплату налога или не вовремя сданную декларацию?
Срок уплаты водного налога в 2018 году
Важно! Даже если юридическое или физическое лицо не забирали воду для целей, при которых уплачивается водный налог, декларацию подавать по-прежнему необходимо. Она будет нулевой.
За I квартал текущего года бухгалтера предприятий, занимающихся добычей воды из природных водных объектов, должны направить декларацию и перечислить сумму водного налога до 20 апреля.
Изменение налоговых ставок по водному налогу с 2015 года
В части Налогового Кодекса, посвященной водному налогу, с 2015 года появились следующие изменения:
- Были утверждены ежегодные коэффициенты, применимых к базовым ставкам водного налога по основным видам водопользования в рамках допустимых объемов водозабора. Сами ставки изменены не были.
- Повышена налоговая ставка в отношении водопользования, подразумевающего передачуводы с целью водоснабжения населения. С 2015 года ставка стала ежегодно увеличиваться.
- Учет при расчете налога новых ежегодных коэффициентов, которые упоминались нами выше, стал обязательным, даже если предприятие уже повысило сумму налога за счет коэффициента, применяемого при превышении лимита водозабора.
- Утвержден дополнительный коэффициент, благодаря которому сумма налога вырастает еще на 10% при заборе вод подземных недр для продажи (кроме минеральных и термальных вод, когда уплачивается НДПИ).
- Утвержден второй дополнительный коэффициент, из-за которого сумма водного налога вырастает еще на 10%, если на предприятии не имеется технических средств для замера объемов добываемой воды.
В каком порядке будет происходить ежегодная индексация водного налога
Важно! Повышающие коэффициенты не имеют отношения к водному налогу, уплачиваемому в случае водоснабжения населения. К такому налогу применяется рублевая ставка, также увеличивающаяся ежегодно с 2015 по 2025 год.
Как уже было сказано, с 2015 по 2025 год повышающие коэффициенты для водного налога будут постепенно увеличиваться, пока в 2026 году не начнут учитывать коэффициент индексации, меняющийся в зависимости от динамики уровня потребительских цен. В настоящее время уже известны размеры повышающих коэффициентов за каждый год указанного выше периода:
| Ставка | |
| 2018 | |
| 2.01 | |
| 2020 | |
| 2.66 | |
| 2022 | |
| 3.52 | |
| 2024 | |
Когда к базовым ставкам будет применяться коэффициент индексации, учитываться будет изменение потребительских цен за год, который был до года учета нового коэффициента. Повышающий коэффициент каждого из последующих лет будет применен по отношению к ставке по налогу, актуальной в прошлом году.
Изменения, касающиеся порядка расчета суммы водного налога
Важно! Бухгалтерам нужно помнить о том, что после того, как некоторые положения Налогового кодекса, касающиеся водного налога, были изменены, Приказом Федеральной налоговой службы от 09.11.2015 № ММВ-7-3/497@ была утверждена новая унифицированная форма декларации по водному налогу, в которой предусмотрены поля для обозначения новых повышающих коэффициентов.
В настоящее время налогоплательщики уже обязаны применять все повышающие коэффициенты, включая дополнительные, которые были утверждены в 2015 году, при вычислении суммы водного налога к уплате. Ставка, определенная с принятием во внимание всех перечисленных нами коэффициентов, должна быть выражена в рублях.
Типичные ошибки
Ошибка:Юридическое лицо, использовавшее в первом квартале 2018 года больше воды, забранной из водного объекта, чем позволяет установленный предел водопользования, применил при расчете налога ежегодный повышающий коэффициент. Дополнительный коэффициент 5 применен не был.
По окончании налогового периода (квартала) налогоплательщик в соответствии со ст.333.13 НК РФ должен самостоятельно исчислить водный налог, а именно: определить налоговую базу (количество забранной воды, площадь акватории и т.д.) и умножить ее на налоговую ставку, соответствующую виду водопользования, экономическому району и водному бассейну.
Статья 333.14 НК РФ устанавливает тот же предельный срок уплаты водного налога, который предусмотрен по плате за пользование водными объектами: налог должен быть уплачен не позднее 20-го числа месяца, следующего за истекшим налоговым периодом, то есть 20 апреля,20 июля,20 октября и 20 января.
Поскольку налоговый период для всех водопользователей одинаков, то при пользовании водными объектами в течение года водный налог подлежит уплате за I-III кварталы не позднее соответственно 20 апреля, 20 июля, 20 октября этого года, а за IV квартал года налог вносится не позднее 20 января следующего года.
Главой 25.2 НК РФ сохранен порядок уплаты водного налога по местонахождению объекта налогообложения (соответствующего вида пользования водным объектом).
Глава 25.2 НК РФ не оговаривает решение вопроса о порядке уплаты налога при нахождении водного объекта на территории нескольких субъектов Российской Федерации, в то время как Федеральный закон "О плате за пользование водными объектами" предусматривает, что суммы платы в данном случае подлежат внесению в бюджет субъекта Российской Федерации по месту нахождения налогоплательщика с их последующим распределением между бюджетами тех субъектов Российской Федерации, на территориях которых находятся такие водные объекты в соответствии с заключаемыми бассейновыми соглашениями.
Вместе с тем при решении вопроса об уплате водного налога следует руководствоваться тем, что объектом обложения водным налогом является пользование водным объектом и уплата налога должна производиться по месту фактического водопользования.
Кроме того, договором пользования водным объектом, расположенным на территории нескольких субъектов Российской Федерации, который водопользователь заключает со всеми органами исполнительной власти соответствующих субъектов Российской Федерации либо с их согласия с одним из этих органов, могут быть определены параметры объекта налогообложения соответствующего субъекта Российской Федерации.
Налогоплательщик будет представлять одну налоговую декларацию за налоговый период только в налоговый орган по месту нахождения объекта налогообложения.
Федеральный закон "О плате за пользование водными объектами" предусматривает представление двух документов - собственно налоговой декларации, представляемой в налоговый орган по месту нахождения организации, и ее копии, представляемой в налоговый орган по месту пользования водным объектом (то есть по месту нахождения объекта налогообложения) и заполняемой в соответствующей части.
Предельный срок представления налоговой декларации по водному налогу, так же как и в настоящее время, совпадает с предельным сроком уплаты налога - 20-е число месяца, следующего за налоговым периодом.
Водный налог установлен гл. 25.2 НК РФ и введен в действие с 1 января 2005 г. вместо действовавшей до этого платы за пользование водными объектами. Плательщиками водного налога признаются организации и физические лица, осуществляющие специальное и (или) особое водопользование в соответствии с российским законодательством.
Использование водных объектов без применения сооружений, технических средств и устройств (общее водопользование) может осуществляться гражданами и юридическими лицами без получения лицензии на водопользование. Использование водных объектов с применением сооружений, технических средств и устройств (при наличии лицензии) признается специальным водопользованием.
Плательщиками водного не признаются и физические лица, осуществляющие водопользование на основании договоров или решений о предоставлении водных объектов в пользование, заключенных и принятых после введения в действие Водного кодекса России. За пользование водным объектом на основании договора взимается плата (ст. 20 ВК РФ).
Решение о предоставлении водного объекта в пользование может принимать Правительство РФ, исполнительные органы государственной власти или органов местного самоуправления (ст. 21 ВК РФ), которые также имеют полномочия по установлению платы за пользование водными объектами.
Поэтому в ст. 333.8 уточняется, что организации и физические лица, которые используют водные объекты на основании договоров (решений), заключенных (принятых) после 1 января 2007 г., водный налог не уплачивают.
Объектами обложения водным налогом являются следующие виды водопользования
- забор воды из водных объектов;
- использование акватории водных объектов, за исключением лесосплава в плотах и кошелях;
- использование водных объектов без забора воды для целей гидроэнергетики;
- использование водных объектов для целей сплава древесины в плотах и кошелях.
Установлен перечень видов водопользования, которые не признаются объектом налогообложения. Указанный перечень содержит 15 видов водопользования и является закрытым. В частности, не признаются объектами налогообложения:
- забор из подземных водных объектов воды, содержащей полезные ископаемые и (или) природные лечебные ресурсы, а также термальных вод;
- забор воды из водных объектов для обеспечения пожарной безопасности, а также для ликвидации стихийных бедствий и последствий аварий;
- особое пользование водными объектами для обеспечения нужд обороны страны и безопасности государства;
- забор воды из водных объектов и использование акватории водных объектов для рыбоводства и воспроизводства водных биологических ресурсов;
- использование акватории водных объектов для проведения государственного мониторинга водных объектов и других природных ресурсов, а также геодезических, топографических, гидрографических и поисково-съемочных работ;
- использование акватории водных объектов для размещения и строительства гидротехнических сооружений гидроэнергетического, мелиоративного, рыбохозяйственного, воднотранспортного, водопроводного и канализационного назначения;
- использование акватории водных объектов для организованного отдыха организациями, предназначенными исключительно для содержания и обслуживания инвалидов, ветеранов и детей;
- забор воды из водных объектов для орошения земель сельскохозяйственного назначения, полива садоводческих, огороднических, дачных земельных участков, земельных участков личных подсобных хозяйств граждан, для водопоя и обслуживания скота и птицы, которые находятся в собственности сельскохозяйственных организаций и граждан;
- использование акватории водных объектов для рыболовства и охоты и др.
Налоговая база по водному налогу
Налоговая база определяется отдельно по каждому конкретному водному объекту и виду водопользования. Если в отношении водного объекта установлены различные налоговые ставки, налоговая база определяется налогоплательщиком применительно к каждой налоговой ставке.
При заборе воды налоговая база определяется как объем воды, забранной из водного объекта за налоговый период. Объем воды, забранной из водного объекта, определяется на основании показаний водоизмерительных приборов, отражаемых в журнале первичного учета использования воды. При отсутствии таких приборов объем забранной воды определяется исходя из времени работы и производительности технических средств. В случае невозможности определения объема забранной воды исходя из времени работы и производительности технических средств он определяется исходя из норм водопотребления.
При использовании акватории водных объектов (за исключением сплава древесины в плотах и кошелях) налоговая база определяется как площадь предоставленного водного пространства. Площадь предоставленного водного пространства определяется по данным лицензии на водопользование (договора на водопользование), а в случае отсутствия в лицензии (договоре) таких данных, по материалам соответствующей технической и проектной документации.
При использовании водных объектов без забора воды для целей гидроэнергетики налоговая база определяется как количество произведенной за налоговый период электроэнергии.
При использовании водных объектов для целей сплава древесины в плотах и кошелях налоговая база определяется как произведение объема древесины, сплавляемой в плотах и кошелях за налоговый период в тысячах кубических метров, и расстояния сплава, выраженного в километрах, деленного на 100.
Ставки водного налога
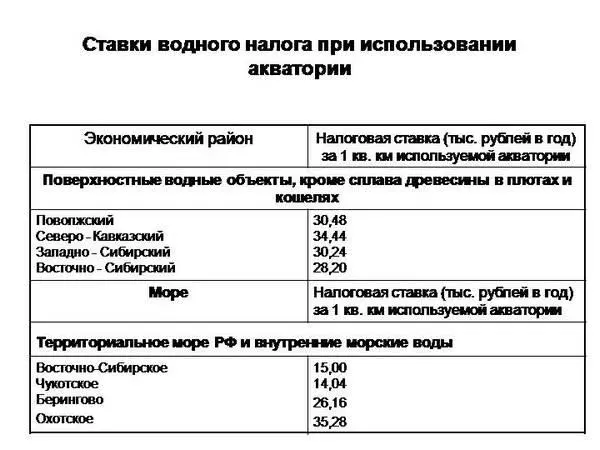
Размеры ставок водного налога установлены в рублях за единицу налоговой базы в зависимости от вида водопользования и различаются по экономическим районам, бассейнам рек, озерам и морям. Кроме того, при заборе воды учитывается экономический район, а также является ли водный объект поверхностным или подземным.
Указанные в НК РФ ставки налога применяются при заборе воды в пределах установленных лимитов. При заборе воды сверх установленных лимитов предусмотрено увеличение ставок в 5 раз.
При исчислении водного налога за пользование акваторией водного объекта ставка налога установлена на год. Поэтому налог за отдельный налоговый период исчисляется как % суммы налога, исчисленной по годовой налоговой ставке.
Ставка водного налога при заборе воды для водоснабжения населения устанавливается в размере 70 рублей за 1000 куб. м воды.
Налоговый период по водному налогу
Налоговым периодом по водному налогу признается квартал.
Налог подлежит уплате не позднее 20-го числа месяца, следующего за истекшим налоговым периодом (т. е. не позднее 20 апреля, 20 июля, 20 октября и 20 января).
Налогоплательщик исчисляет сумму налога самостоятельно как произведение налоговой базы и соответствующей ей налоговой ставки. Подлежащий уплате налог представляет собой сумму, полученную в результате сложения размеров налога, исчисленных в отношении всех видов водопользования.
Налоговая декларация представляется налогоплательщиком в налоговый орган по местонахождению объекта налогообложения в срок, установленный для уплаты налога.
При этом налогоплательщики, в соответствии со статьей 83 Налогового кодекса РФ отнесенные к категории крупнейших, представляют налоговые декларации в налоговый орган по месту учета в качестве крупнейших налогоплательщиков.
Водный налог уплачивается также налогоплательщиками - иностранными лицами, подпадающими под его условия, которые обязаны предоставлять копию налоговой декларации в налоговый орган по местонахождению органа, выдавшего лицензию на водопользование, в срок, установленный для уплаты налога.
). Его должны платить организации и физические лица, в том числе ИП, которые ведут деятельность по пользованию водными объектами, подлежащую лицензированию (п. 1 ст. 333.8 НК РФ). Речь идет в первую очередь о заборе воды из подземных вод через скважины.
Объектом налогообложения по водному налогу признается (п. 1 ст. 333.9 НК РФ):
- забор воды из водных объектов
- использование акватории водных объектов, кроме лесосплава в плотах и кошелях;
- использование водных объектов для целей сплава древесины в плотах и кошелях и для целей гидроэнергетики (без забора воды).
При этом в определенных случаях забор воды не подпадает под объект налогообложения. К примеру, при использовании этой воды в сельскохозяйственных целях, для рыбоводства, обеспечения пожарной безопасности и др. Так же не каждое использование акватории водного объекта облагается водным налогом (п. 2 ст. 333.9 НК РФ).
Налоговым периодом по водному налогу признается квартал (ст. 333.11 НК РФ).
Как рассчитать водный налог
Налоговая база по водному налогу определяется отдельно в отношении каждого объекта налогообложения. А если по нему установлены разные налоговые ставки, то база считается применительно к каждой из них (п. 1 ст. 333.10 НК РФ).
Среди плательщиков водного налога большинство - это те организации и ИП, которые занимаются добычей подземных вод. У них налоговая база определяется по объему воды, забранной за налоговый период, в соответствии с показаниями водоизмерительных приборов (п. 2 ст. 333.10 НК РФ).
По общему правилу налог рассчитывается, как произведение налоговой базы на ставку. Но в зависимости от целей добычи воды порядок расчета может отличаться (п. 2 ст. 333.13 НК РФ).
Так, если из скважины добывается вода для целей снабжения ею населения, то налог считается по формуле (п. 3 ст. 333.12 НК РФ):
Сумма налога = Объем воды за квартал (тыс. куб. м) х Ставка налога (в 2018 году она составляет 122 руб. за 1 тыс. куб.м)
Если же забор воды производят для других целей, то:
- во-первых, ставка водного налога берется с коэффициентом. На 2018 год установлен коэффициент, равный 1,75 (п. 1.1 ст. 333.12 НК РФ);
- во-вторых, при расчете налога учитывается, уложилась ли организация (ИП) в лимит по забору воды, указанный в лицензии. Поскольку объем воды, добытый сверх лимита, облагается налогом по ставке, увеличенной в 5 раз (п. 2 ст. 333.12 НК РФ).
Поэтому формула расчета налога выглядит несколько иначе:
Сроки уплаты водного налога
Уплачивать водный налог нужно по итогам каждого налогового периода, т. е. квартала. Крайний срок уплаты водного налога по НК РФ - 20 число месяца, следующего за налоговым периодом (п. 2 ст. 333.14 НК РФ).
КБК водного налога в 2018 году - 182 1 07 03000 01 1000 110. Этот КБК водного налога актуален как для организаций, так и для индивидуальных предпринимателей.
Сроки сдачи декларации по водному налогу в 2018 году
Как указано в Налоговом кодексе, декларации по водному налогу налогоплательщики должны представлять в срок, установленный для уплаты налога (п. 1 ст. 333.15 НК РФ). То есть сроки сдачи отчетности определены такие же, как и для перечисления налоговых платежей в бюджет. Они приведены в предыдущем разделе.
Водный налог является обязательным платежом от лиц и компаний, которые используют в своей деятельности воду. Действует он с 2005 года - до этого юрлица оплачивали фиксированную ставку за свою деятельность. Давай подробнее рассмотрим, как оплачивается водный налог, заполняется декларация и другие вопросы налогооблажения.
Кто является плательщиком данного налога?
Водный налог должны платить те, кто осуществляет следующее:
- Забор воды для различных нужд.
- Используют определенные объекты для того, чтобы обеспечить бесперебойную работу гидроэлектростанций.
- Использование воды для лесосплава и т.д.
При этом не важно, где осуществляется деятельность организации - это не только реки и озера, но также болта, подземные источники и каналы.
При этом любая из вышеперечисленных деятельностей должна осуществляется только на основе специализированной лицензии - без такого документа любая "водная" деятельность будет признана незаконной, а значит, приведет к штрафам или иным санкциям со стороны проверяющих органов. При этом даже если ваша лицензия окончилась в 2017 году, но в 2016 году вы осуществляли работы по забору воды и т.д., водный налог все равно придется оплачивать.
За счет того, что этот налог является федеральным, региональные власти не могут предоставлять какие-либо исключения или льготы.
Однако и тут есть некоторые исключения, к которым относят:
- Забор термальный или лечебной воды.
- Забор воды для ликвидации пожаров и иных ЧП.
- Забор воды для обеспечения работы оборудования морских судов.
- Размещение на акватории зданий и конструкций, главная цель которых - защита окружающей среды.
- Использование объектов для госнужд.
- Организации в акватории мест отдыха для детей, инвалидов.
- Набор воды для полиса садов, пастбищ, иных земельных участков.
В НК РФ сказано, что вышеперечисленные ситуации позволяют не платить водный налог.
Налогооблагаемая база и ставка - что к ним относят?
Главная особенность водного налога в том, что у него нет единой базы и ставки - они зависят от некоторых условий, прописанных в НК РФ. Так, налоговой базой является:
- Одна единица объема, которая установлена при заборе воды из объектов (1000 куб. м). Данный показатель нужно определять, используя специальные измерительные приборы. Исходить нужно из норм ресурсопотребления, которые установлены законодательством.
- Единица произведенной электроэнергии в случае обеспечения объектов работы гидроэлектростанций (1000 кВт).
- Единица используемой площади в случае взятия воды из акватории водных объектов. Площадь определяют, исходя из данных договоров или лицензий. Кроме того, в таких документах обязательно нужно указывать площадь, разрешенную для применения. Рассчитывается в квадратных километрах.
- Единица объема леса в случае применения воды для лесосплава. Чаще всего для налогоплательщиков устанавливаются лимиты применения таких объектов - они могут быть годовыми или квартальные. Измеряется в 1000 куб. м леса за 100 км сплава. При этом при нарушении лимитов плательщик должен оплатить повышенную налоговую ставку - она в пять раз превышает обычную.
Как самостоятельно определить налоговую ставку? В данном случае перечень еще более широк. Чтобы выбрать ставку, стоит использовать некоторые критерии: расположение объекта, как используется вода, экономический район, вид объекта. Чтобы ознакомиться с более конкретным видом ставок, обратитесь к статье 333 НК РФ. При этом ставки установлены в рублях для налоговой базы - чтобы определить итоговую сумму, нужно просто перемножить все показатели между собой.
Также для каждой ставки есть свой корректирующий коэффициент. К примеру, в 2015 году он составил 1,15, а к 2016 году коэффициент вырос до 4,65.
Пример расчеты водного налога
Чтобы более точно понять принцип расчета, рассмотрим простой пример. Допустим, есть компания "Решка", которая расположена в Северном экономическом районе. Для своих нужд и работы организация берет возу из подземных источников Невы.
За первый квартал 2015 года были использованы такие объемы, как:
- 10 тыс куб в январе.
- 11 тыс куб в феврале.
- 12 тыс куб в марте.
Все данные подтверждаются специализированными измерительными приборами. Всего за квартал компания использовала 33 тыс куб воды. В НК РФ для данного района была установлена ставка - 348 рублей, напомним, что налоговая база - 1000 кубических метров. Чтобы рассчитать сумму нужно перемножить 33 на 348, получив в итоге 11 484 рубля. Правда, это сумма не конечная, ведь ее нужно перемножить на коэффициент: 11 484 * 1,15. В итоге компании "Решка" нужно оплатить 13 207 рублей в первом квартале.
Правда, мы высчитали сумму в случае вхождения в рамки. Если лимит был превышен, сумма увеличится. К примеру, для данной компании лимит был установлен 30 тыс кубических метров за квартал. Поскольку компания превысила лимит на 3 тыс куб. м, сумма будет увеличена -из-за повышенной в пять раз ставки. Итоговая сумма будет на 4802 рубля выше.
Как заполнить декларацию на уплату водного налога?
Как отмечено в НК РФ, все обязанности по расчету и уплате налога возлагаются непосредственно на самого налогоплательщика. Согласно законодательству, плательщик должен:
- Рассчитать налоговую базу.
- Определить налоговую ставку.
- Рассчитать сумму водного налога.
После этого данные заносятся в декларацию, которая сдается в налоговую. Налоговый период для расчета и уплаты - квартал. Таким образом, декларацию нужно предоставлять в ФНС четыре раза в год. Оплата также проводится 4 раза в год.
НК РФ установила срок сдачи документов и оплаты - 20-е число месяца, следующего за отчетным. Налоговые периоды по водному налогу апрель, иль, октябрь и январь.
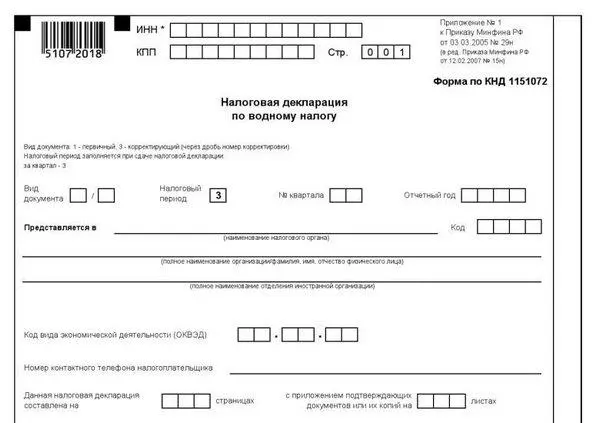
К заполнению декларации нужно подходить внимательно, поскольку к этому документу предъявляют следующие требования:
- Сдача в письменном или электронном виде. При этом электронный вариант должны предоставлять все компании, в штате которых работает свыше 25 сотрудников.
- Если декларация предоставляется в письменном виде, его следует заполнять перьевой или шариковой ручкой, также можно распечатать документ.
- Сумма налога должна указывать в рублях и без копеек.
- В ячейке должен быть только один знак. Это может быть запятая, цифры, прочерки или ноль - если нет данных.
- Если есть какие-либо исправления, их нужно заверить бухгалтеру или руководителю (кто заполнял документ) свое подписью, поставить печать.
- Обязательными реквизитами документа являются дата написания, подписи, печати. В верхней части документа обязательно приставляем ИНН и КПП.
Декларация содержит информацию о компании, расчетах по налоговой базе и итоговая сумма, которую стоит уплатить. В случае, если за отчетный период никакой деятельности не было, декларацию все равно сдают, однако она должна быть нулевая - заполняется титульный лист, вносится вся информация о компании, а в разделах, где нужно проставить сумму, ставятся нули.
Что грозит за неуплату налога или не вовремя сданную декларацию?
НК РФ предусмотрена ответственность за нарушение сроков сдачи декларации или при неуплате налога вовремя. За этот вид нарушений предусмотрена следующая ответственность:
- Штраф от 1000 рублей или 30 % от стоимости налога в случае непредставления декларации по уплате водного налога.
- При предоставлении декларации в электронном виде и при наличии нарушений штраф в размере 200 рублей.
- За налог, сумма которого была уплачена частично, следует наказание в виде 20 % от суммы в случае неумышленного нарушения и около 40 % при преднамеренном обмане налоговой.