Самозанятый или ИП: что выбрать в 2026 году
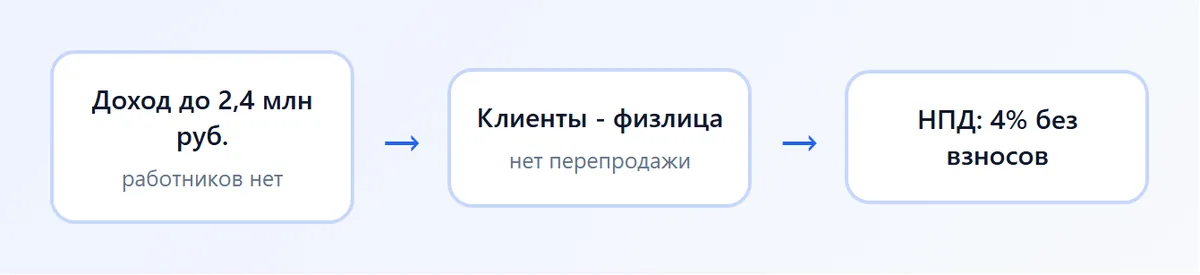
Самозанятый платит налог на профессиональный доход 4% или 6% и не платит взносы, но не может нанимать работников и зарабатывает не больше 2,4 млн рублей в год. ИП свободнее в выборе режима и в масштабе, но платит взносы за себя. Какой вариант лучше, зависит от дохода, клиентов и того, нужны ли вам сотрудники и перепродажа товаров.
Содержание
В чём главное отличие
Самозанятый - это физическое лицо, которое платит налог на профессиональный доход (НПД) и не оформляет ИП. ИП - зарегистрированный предприниматель, который сам выбирает налоговый режим: УСН, патент, а при желании и НПД. Поэтому сравнивать правильнее не статусы, а режимы.
НПД действует как эксперимент до конца 2028 года. Закон закрепляет, что за время эксперимента ставки не повысят, а лимит не снизят. Что будет с режимом после 2028 года, пока не решено.
Сравнение режимов в таблице
| Параметр | Самозанятый (НПД) | ИП на УСН 6% | ИП на патенте |
|---|---|---|---|
| Ставка | 4% с физлиц, 6% с юрлиц и ИП | 6% с доходов, в регионе бывает ниже | стоимость патента на год |
| Лимит дохода | 2,4 млн руб. в год | по закону выше в разы | 60 млн руб. |
| Работники | по трудовым договорам нельзя | до 130 человек | до 15 человек |
| Взносы за себя | нет | 57 390 руб. + 1% свыше 300 000 руб. | 57 390 руб. + 1% свыше 300 000 руб. |
| Декларация | не нужна | раз в год | не нужна |
| Касса | только чек в приложении | нужна в большинстве случаев | нужна в большинстве случаев |
Лимиты на УСН и патенте указаны в общем виде, точные цифры на год и допустимые виды деятельности смотрите в статье про патент и на сайте ФНС. Сумма патента зависит от региона и вида деятельности.
Ставки НПД и лимит 2,4 млн
Налог с доходов от физических лиц составляет 4%, с доходов от юрлиц и ИП - 6%. Есть налоговый вычет 10 000 рублей: он автоматически снижает ставку до 3% и 4% в пределах этой суммы, пока бонус не закончится.
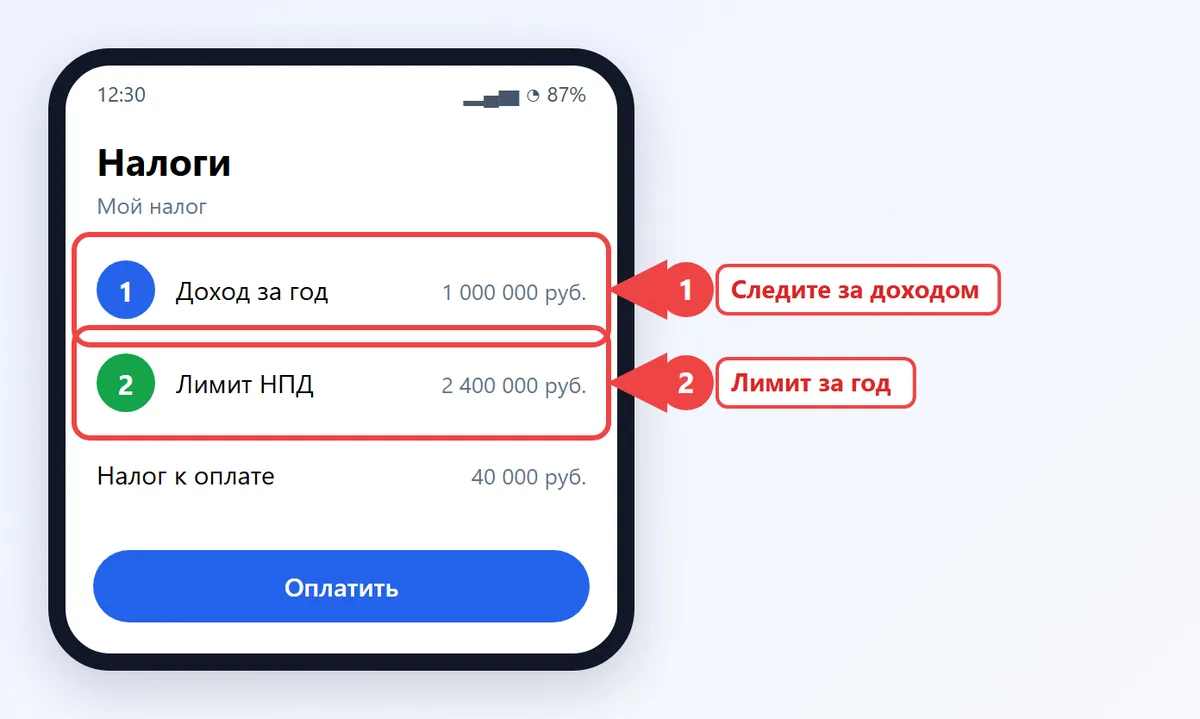
Доход считается нарастающим итогом с начала года. Как только он превысит 2,4 млн рублей, право на НПД теряется, а налог с превышения платится по другим правилам. Если вы близко к лимиту, лучше заранее посчитать переход на УСН.
Налог рассчитывает приложение, уведомление приходит до 12 числа следующего месяца, оплатить нужно до 28 числа.
УСН 6%, УСН 15% и НПД с учётом взносов ИП за себя.
Примеры расчётов на реальных доходах
Возьмём ИП без работников, который на УСН 6% уменьшает налог на взносы. Налог 6% и взносы за себя в сумме дают 6% от дохода, если взносы не больше налога. Ниже таблица с годовым доходом, суммы в рублях.
| Доход за год | НПД, клиенты физлица (4%) | НПД, клиенты юрлица (6%) | УСН 6% с взносами |
|---|---|---|---|
| 300 000 | 12 000 | 18 000 | 57 390 |
| 1 000 000 | 40 000 | 60 000 | 64 390 |
| 2 400 000 | 96 000 | 144 000 | 144 000 |
Как получилась строка про УСН при доходе 1 000 000. Налог 6% - это 60 000 рублей. Взносы: 57 390 плюс 1% от 700 000, то есть 7 000, всего 64 390. Взносы больше налога, поэтому налог по УСН нулевой, а платите вы 64 390 рублей взносов.
Вывод простой. До примерно 1 млн рублей в год НПД обычно дешевле, потому что взносов нет. При высоком доходе от юрлиц платежи сравниваются, и тогда решает не сумма налога, а другие факторы: работники, касса, вычет по закупкам.
Ещё одно отличие в пенсии. На НПД взносов нет, поэтому пенсионный стаж не копится сам. Предприниматель на УСН платит взносы и получает стаж.
Кому что выгоднее
НПД подходит, если вы:
- оказываете услуги или продаёте свои работы без найма сотрудников;
- работаете с физлицами и зарабатываете меньше 2,4 млн рублей;
- не хотите вести отчётность и покупать кассу;
- только пробуете бизнес и проверяете спрос.
ИП на УСН или патенте нужен, если вы хотите:
- продавать товары, которые покупали для перепродажи;
- нанимать продавцов, помощников, водителей;
- работать с крупными клиентами, которым нужен НДС или договор с предпринимателем;
- зарабатывать больше 2,4 млн рублей в год.
Для магазина и торговли НПД обычно не подходит: перепродажа товаров на нём запрещена, а штат продавцов нанять нельзя. Подробнее про выбор системы налогообложения читайте в руководстве для малого бизнеса.
Частые ограничения самозанятости
Закон о НПД запрещает использовать режим для некоторых видов дохода. Основные ограничения:
- перепродажа товаров и имущественных прав (кроме личных вещей);
- продажа подакцизных товаров и товаров, подлежащих обязательной маркировке;
- добыча и продажа полезных ископаемых;
- посреднические договоры (поручение, комиссия, агентский) в большинстве случаев;
- наличие работников по трудовым договорам;
- доход свыше 2,4 млн рублей за год.
Полный перечень с исключениями приведён в статье 4 закона № 422-ФЗ, найти его можно на сайте КонсультантПлюс. Перед регистрацией сверьте свой вид деятельности: за неверный режим налоговая снимет вас с учёта.
ИП на НПД: как это работает
Предприниматель вправе применять НПД вместо УСН. Тогда он остаётся ИП, платит 4% или 6%, не сдаёт декларацию и не платит фиксированные взносы за себя. Режим подходит, если доходы небольшие, а статус ИП нужен для договоров и расчётного счёта.
Ограничения те же: лимит 2,4 млн, нет работников, перепродажа запрещена. ИП на НПД не вправе совмещать этот режим с УСН или патентом по одной и той же деятельности.
Как перейти между режимами
Порядок зависит от направления перехода:
- Самозанятый становится ИП. Регистрируетесь как ИП, затем подаёте уведомление о переходе на нужный режим или остаётесь на НПД. Если не выбрать режим, по умолчанию будет общая система, а это невыгодно.
- ИП на НПД переходит на УСН. Снимаетесь с НПД в приложении и подаёте уведомление о переходе на УСН в сроки, установленные Налоговым кодексом.
- ИП на УСН хочет на НПД. Подаёте заявление об отказе от УСН в течение месяца после постановки на учёт как плательщик НПД. Если пропустить срок, налоговая может снять вас с НПД.
Как зарегистрироваться самозанятым по шагам, описано в инструкции как стать самозанятым. Расчёт под ваши цифры сделает калькулятор налога ИП, а порядок открытия предпринимательства описан в руководстве как открыть ИП.
Как принять решение
Ответьте на четыре вопроса: будут ли работники, нужна ли перепродажа, превысите ли вы 2,4 млн рублей и кто ваши клиенты. Если на все ответ "нет", а клиенты в основном физлица, берите НПД. Если хотя бы один ответ "да", смотрите на УСН или патент.
Сроки и размеры взносов, лимиты и условия режима проверяйте на сайте ФНС: они пересматриваются, а для вашего региона могут быть свои нюансы.
Частые вопросы
Что лучше, самозанятый или ИП?
Если доход меньше 2,4 млн рублей в год, нет работников и перепродажи, чаще выгоднее самозанятость. Для торговли, найма и больших оборотов подходит ИП на УСН или патенте.
Платит ли самозанятый взносы?
Нет, обязательных взносов нет. Налог 4% или 6% с доходов, пенсионный стаж при этом сам не копится.
Может ли ИП быть на НПД?
Да. ИП вправе перейти на НПД и не платить фиксированные взносы за себя. Лимит 2,4 млн, запрет на работников и перепродажу сохраняются.
Чем отличается самозанятый от ИП?
Самозанятый не регистрирует предпринимательство и платит только НПД. ИП регистрируется, выбирает режим, платит взносы (кроме НПД) и вправе нанимать сотрудников.
Что будет, если доход превысит 2,4 млн рублей?
Право на НПД теряется, с суммы превышения налог платится по общим правилам. Заранее подумайте о переходе на УСН.
Можно ли самозанятому перепродавать товары?
Нет, перепродажа товаров на НПД запрещена. Можно продавать только то, что вы сделали сами, или личные вещи.