НДС на УСН в 2026 году: кто платит и какую ставку выбрать
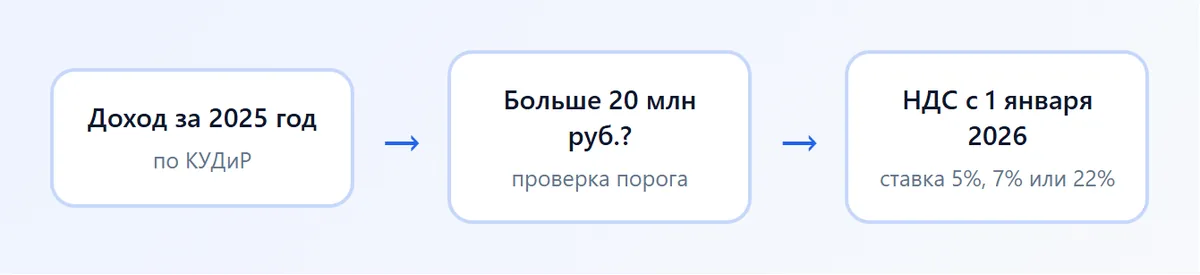
С 2026 года упрощенцы платят НДС, если их доход за 2025 год превысил 20 млн руб., а ставки бывают три: 5%, 7% и общая 22%. Ниже разобрано, как считать порог, какую ставку выбрать магазину и что делать с декларацией и счетами-фактурами.
Содержание
Кто платит НДС на УСН в 2026 году
Раньше ИП и организации на упрощенке НДС не платили вообще. С 1 января 2026 года правило другое: если доход за 2025 год больше 20 млн руб., вы становитесь плательщиком НДС и в 2026 году должны начислять его с продаж. Если доход меньше, вы остаётесь на освобождении и ничего не подаёте.
Считается именно доход по правилам УСН, то есть выручка, а не прибыль. Закупки, зарплата и аренда порог не уменьшают. Для магазина это значит, что оборот в 20 млн за год (около 1,7 млн в месяц) уже достаточно, чтобы попасть на НДС.
Порог будет снижаться дальше. Он нужен, чтобы вы заранее планировали рост магазина: чем ближе оборот к границе, тем важнее заранее подготовить кассу, учёт и цены.
| Год | Порог дохода за предыдущий год | Что это значит |
|---|---|---|
| 2026 | 20 млн руб. (доход за 2025 год) | Выше порога вы платите НДС с 1 января 2026 года |
| 2027 | 15 млн руб. | Смотрите на доход за 2026 год |
| 2028 | 10 млн руб. | Освобождение сохранится только у самых малых |
Как считать порог 20 млн рублей
В порог входит весь доход по УСН: продажи в рознице, опт, интернет-магазин, комиссия за услуги. НДС из выручки внутри порога не вычитают, потому что пока вы его не платите. Доходы по разным видам деятельности складываются.
Если вы превысили 20 млн уже в течение 2026 года, обязанность возникает с первого числа месяца, который идёт за месяцем превышения. Например, нарастающим итогом вы перешли границу в августе, значит, НДС начисляется с продаж с 1 сентября. Месяц, в котором порог превышен, ещё считается без НДС.
Отдельная история с ввозом товара из-за границы. НДС при импорте платят независимо от порога, его взимает таможня. Также налоговым агентом по НДС можно стать при аренде государственного или муниципального имущества, при покупке у иностранных поставщиков. Это тоже не зависит от того, освобождены вы или нет.
Следите за доходом нарастающим итогом каждый месяц: превышение порога в середине года меняет режим сразу со следующего месяца, а цены и кассу к этому моменту нужно подготовить заранее.
Ставки 5%, 7% и 22%
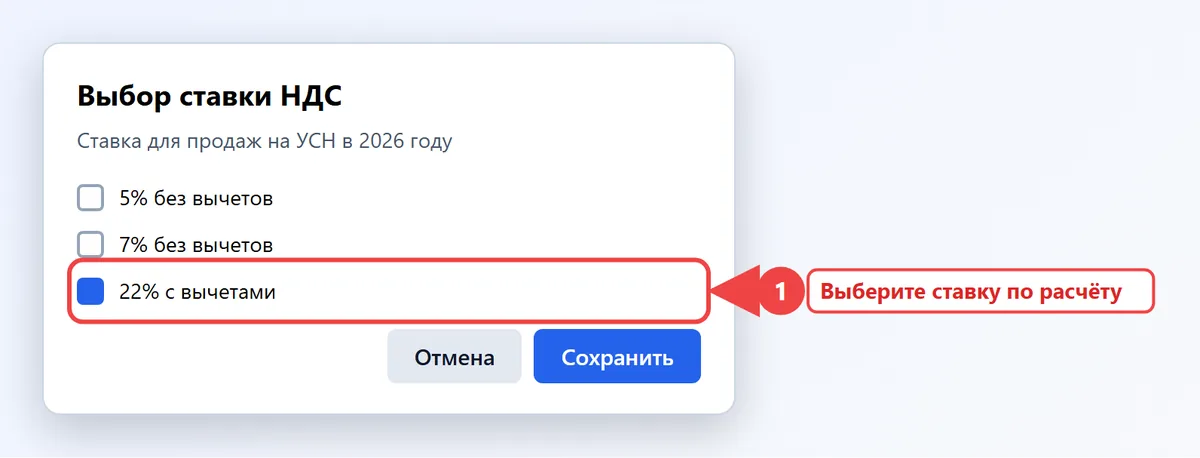
У упрощенца, который стал плательщиком НДС, есть выбор. Можно применять пониженные ставки без права на вычет входящего НДС или общую ставку 22% с вычетами. Пониженные ставки привязаны к доходу.
| Ставка | Доход за год | Вычет входящего НДС |
|---|---|---|
| 5% | свыше 20 млн до 272,5 млн руб. | нет |
| 7% | свыше 272,5 млн до 490,5 млн руб. | нет |
| 22% (и 10% для льготных товаров) | любой, если вы выбрали общую ставку | да |
Границы 272,5 и 490,5 млн руб. получены индексацией базовых 250 и 450 млн на коэффициент-дефлятор 2026 года (1,090). Если доход превысит 490,5 млн руб., право на УСН теряется, и вы переходите на общую систему налогообложения. Если вы платите НДС по ставке 5% и обгоняете 272,5 млн, ставка меняется на 7% автоматически, заявление не нужно.
Общая ставка 22% действует с 1 января 2026 года (закон 425-ФЗ), льготная 10% применяется к продовольствию, детским товарам, книгам и лекарствам из перечня. Подробности по ставкам собраны в статье про НДС 22% в 2026 году.
Начислить или выделить НДС по ставкам 22%, 10%, 7% и 5%.
Какую ставку выбрать
Правило простое. Пониженная ставка выгодна, когда у вас мало входящего НДС: услуги, продажа собственного товара, наценка высокая. Общая выгодна, когда большая часть цены товара состоит из закупок с НДС, как у магазина с низкой наценкой.
Ориентир можно получить так. При одной и той же цене продажи НДС по ставке 5% равен 5/105 от выручки, по ставке 22% после вычета он равен 22/122 от выручки минус НДС в закупках. Приравнивая их, получаем: общая ставка выгоднее, если закупки с НДС (вместе с налогом) больше примерно 74% от выручки. Для ставки 7% этот порог около 64%.
НДС 5% = Выручка с НДС x 5 / 105; НДС 22% = Выручка x 22 / 122 - НДС из закупок
Расчёт приблизительный: он не учитывает влияние НДС на налог УСН и на прибыль. Перед выбором прикиньте оба варианта по своим цифрам за прошлый квартал. Сделать это быстро поможет калькулятор НДС.
Можно ли потом передумать
Выбранную пониженную ставку нужно применять не менее 12 налоговых периодов (кварталов) подряд, это правило пункта 9 статьи 164 НК РФ. Смена между 5% и 7% срок не обнуляет. Отказаться от пониженной ставки раньше можно только в течение первых кварталов применения, и по разъяснениям это окно ограничено, поэтому заранее решайте, что вам выгоднее, и сверяйте даты с текстом НК РФ и письмами ФНС.
Пример расчёта для магазина
ИП на УСН, доход за 2025 год 24 млн руб., значит, с 2026 года он плательщик НДС. За квартал магазин продал товара на 6 100 000 руб. (цены с учётом НДС). Закупки с НДС 22% составили 4 880 000 руб., из них входящий НДС 880 000 руб.
| Вариант | Расчёт | НДС к уплате |
|---|---|---|
| Ставка 22% с вычетом | 6 100 000 x 22 / 122 = 1 100 000, минус вычет 880 000 | 220 000 руб. |
| Ставка 5% без вычета | 6 100 000 x 5 / 105 | 290 476 руб. |
| Ставка 7% без вычета | 6 100 000 x 7 / 107 | 399 065 руб. |
Закупки здесь составляют 80% от выручки, поэтому выгоднее общая ставка. Если бы закупки были 3 050 000 руб. с НДС (50% от выручки), вычет составил бы 550 000 руб., и по ставке 22% пришлось бы заплатить 550 000 руб. Тогда выгоднее ставка 5%, 290 476 руб.
Налог УСН при этом считается с выручки без НДС: из 6 100 000 руб. по ставке 22% база равна 5 000 000 руб., при ставке 5% - 5 809 524 руб. Для УСН "доходы" база меняется, это тоже стоит учесть при выборе.
Счета-фактуры, книги и декларация
Плательщик НДС на УСН выставляет покупателям-плательщикам НДС счета-фактуры, при ставках 5% и 7% тоже. От них зависит вычет у вашего покупателя, и без счёта-фактуры оптовые клиенты откажутся работать. Розничным покупателям достаточно кассового чека с выделенным НДС.
Нужно вести книгу продаж и книгу покупок по общим правилам для плательщиков НДС. Декларация по НДС сдаётся ежеквартально, только в электронном виде, до 25 числа месяца, следующего за кварталом. Налог платится тремя равными частями до 28 числа каждого из трёх месяцев после квартала.
Если вы работаете через оператора ЭДО, подпись счетов-фактур и сдача декларации уже встроены в сервис. Как его выбрать, объяснено в статье про ЭДО для малого бизнеса.
Что делать, если порог превышен
Ниже порядок действий для магазина, который заметил превышение порога или ждёт его после итогов года.
- Проверьте доход нарастающим итогом по книге учёта доходов (КУДиР) на конец каждого месяца.
- Определите дату, с которой вы становитесь плательщиком: первое число месяца после превышения.
- Выберите ставку: пониженную 5% или 7% либо общую 22%, посчитав оба варианта на ваших закупках.
- Настройте кассу и учётную программу: в чеках и документах должна выделяться ставка НДС.
- Пересмотрите цены: при ставках 5% и 7% наценка должна покрывать налог, который вы теперь платите сверху.
- Сдайте первую декларацию по НДС за квартал и уплатите налог тремя частями.
Если вы не готовы платить НДС, рассмотрите автоматизированную упрощённую систему как вариант: она описана в статье про АУСН в 2026 году, но проверяйте условия, потому что они меняются.
Частые ошибки упрощенцев
- Не следят за доходом нарастающим итогом и замечают превышение уже после начала квартала.
- Выбирают пониженную ставку из-за простоты, не посчитав доли закупок с НДС.
- Не меняют цены и отдают налог из собственной маржи.
- Не запрашивают счета-фактуры у поставщиков, хотя вычет возможен только при ставке 22%.
- Забывают про НДС при ввозе товара: его уплачивают на таможне вне зависимости от порога.
Для проверки норм смотрите официальные разъяснения на сайте ФНС и текст главы 21 НК РФ в справочной системе КонсультантПлюс. Налоговую нагрузку на УСН и взносы поможет оценить калькулятор налога ИП.
Частые вопросы
Платит ли ИП на УСН НДС в 2026 году?
Платит, если его доход за 2025 год превысил 20 млн руб. Если доход меньше, освобождение сохраняется. Порог 20 млн действует в 2026 году, затем он снизится до 15 млн в 2027 и 10 млн в 2028 году.
Какие ставки НДС на УСН?
Пониженные 5% (доход от 20 до 272,5 млн руб.) и 7% (от 272,5 до 490,5 млн руб.) без права на вычет входящего НДС либо общая ставка 22% с вычетами.
Можно ли упрощенцу выбрать ставку 22%?
Да, плательщик НДС на УСН может применять общие ставки и получить право на вычет. Если вы выбрали пониженную ставку, менять её на 22% раньше срока в 12 кварталов можно лишь в ограниченных случаях.
С какого момента платить НДС при превышении порога в течение года?
С первого числа месяца, который следует за месяцем превышения. Месяц превышения ещё считается без НДС.
Нужно ли упрощенцам выставлять счета-фактуры?
Да, плательщики НДС на УСН выставляют счета-фактуры и по ставкам 5% и 7%. Для розничных продаж достаточно кассового чека.
Как часто сдавать декларацию по НДС на УСН?
Раз в квартал, в электронном виде, до 25 числа месяца после квартала. Налог платится тремя равными частями до 28 числа трёх следующих месяцев.