Правила начисления заработной платы
Едва ли не самый важный вопрос, который волнует, как работника, так и работодателя, - это начисление зарплаты. Если работодатель где-то ошибется и недоплатит работнику, у него могут возникнуть серьезные проблемы с трудовой комиссией и налоговой службой, а если работник не будет знать, из чего складывается его заработная плата и порядок ее выплаты, он может никогда и не узнать, что ему недоплачивают.
Содержание
- Нормативная база
- Как начисляется зарплата
- Порядок выплаты
- Дополнительные начисления и удержания
- Случаи неправильного начисления
- Почему оклад от зарплаты отличается
- Что нужно знать, чтобы рассчитать зарплату правильно
- Расчет зарплаты
- Расчет з/платы при учете премий и надбавок
- Как на зарплату влияет районный коэффициент
- Как проверить правильность расчетов
- Определение понятий
- Минимальный размер оплаты труда
- Официальная и неофициальная зарплата
- Порядок и сроки начисления и выплаты
- Какие платятся налоги
- Формы оплаты труда как главный фактор, влияющий на порядок расчета заработной платы
- Фонд оплаты труда (фот): как его правильно сформировать
- Нюансы процедуры расчета заработной платы
- Пример расчета зарплаты
- Немного о налогах и удержаниях из зарплаты
Нормативная база
Особенности начисления и выплаты заработной платы описаны в ст. 21 Трудового кодекса Российской Федерации. В ст. 136 Трудового кодекса "Порядок, место и сроки выплаты заработной платы" описываются главные нюансы, которые необходимо знать работодателю, осуществляющему начисление и выплату заработной платы.
Как начисляется зарплата
Заработная плата каждого работника начисляется согласно установленному на предприятии порядку, с которым работник обязательно должен быть ознакомлен. При начислении зарплаты учитывается система оплаты труда, которая установлена на данном предприятии для данной категории работника, все меры поощрения и взыскания, все социальные и прочие выплаты и налоговые вычеты. Пенсионные и страховые взносы работодатель по законодательству оплачивает из собственных средств.
Сведения, необходимые для начисления
Начисление зарплаты происходит с первого же дня, когда работник приступает к выполнению своих служебных обязанностей.
После того как работник приносит все необходимые для оформления на работу документы в отдел кадров (или непосредственно работодателю, если речь о небольшом предприятии), он подписывает трудовой договор с работодателем.
В трудовом договоре оговариваются все нюансы трудовых отношений - от режима работы и выплаты заработной платы до особенностей расторжения трудового договора. На основании этого договора по предприятию издается приказ или распоряжение о приеме на работу нового сотрудника, и именно этот документ и является для бухгалтерии (или расчетного отдела) основанием для начисления заработной платы.
Помимо приказа или распоряжения о приеме на работу, который содержит сведения о дате начала работ, окладе сотрудника и его фамилии, имени, отчестве, должности, табельном номере, бухгалтеру, начисляющему заработную плату, нужны также следующие сведения:
- установленная система оплаты труда - повременная, сдельная или смешанная;
- фактически отработанное время или сведения об объеме произведенной продукции (оказанных услуг).
Для уволенных сотрудников понадобится также дата прекращения трудовых отношений и сведения о неиспользованных днях отпуска.
Системы оплаты труда
Для того чтобы знать, как начислить зарплату, необходимо знать, какая система оплаты труда установлена работнику. Существуют следующие две основные системы:
- повременная - когда работнику зарплата начисляется в зависимости от отработанных часов, дней, недель и так далее. Учет ведется в рабочем табеле - электронном или бумажном;
- сдельная - когда заработная плата выплачивается, например, за количество выполненных единиц продукции или оказанных услуг. Учет ведется по формам, разработанным и установленным на предприятии.
Порядок выплаты
Согласно трудовому законодательству, заработная плата должна выплачиваться два раза в месяц. Даты выплат работодатель может устанавливать самостоятельно и обязательно должен прописать в локальных документах предприятия, например, в коллективном договоре.
Также работодатель должен установить, производятся ли выплаты наличными или переводятся на счет работника в банке и утвердить форму документа (расчетного листа), в котором будет описано начисление заработной платы, начисленных надбавок, произведенных вычетов и тому подобное.
Согласно Трудовому кодексу, работодатель обязан ознакомить работника как с порядком начисления заработной платы, так и со всеми подробностями ее начисления.
Обычно первую выплату в начале месяца принято называть авансом. Для его расчета применяют один из двух методов:
- устанавливают определенный процент от положенного работнику оклада - например, тридцать или сорок - без учета премий, надбавок, удержаний и тому подобного;
- рассчитывают заработную плату, положенную работнику за фактически отработанное время или за выработанное количество единиц товаров (услуг) с учетом премий, надбавок и удержаний.
Разумеется, удобнее рассчитывать и выплачивать фиксированную сумму. Выплаты должны производиться строго в установленный день; если он выпадает на выходной или праздник, выплату необходимо произвести накануне. Учет выплат должен вестись по ведомости, форма которой установлена Государственным комитетом статистики 05.01.2004.
Дополнительные начисления и удержания
До того, как зарплата выплачивается, необходимо произвести все положенные работнику выплаты и удержания. Удержания бывают следующими:
- выплата подоходного налога - обязательного государственного налога на доходы физических лиц, в перечень которых попадает и заработная плата;
- удержания за причиненный работником материальный ущерб;
- удержания за перерасходованные отпускные дни (для уволенных работников);
- алименты;
- выплаты на погашение займа - по письменному заявлению работника;
- удержания, в случае если была излишне выплаченная зарплата.
Дополнительные выплаты бывают следующими:
- установленная на предприятии обязательная или дополнительная премия по результатам труда в расчетный период;
- установленный в регионе коэффициент;
- установленная надбавка за условия труда;
- отпускные выплаты.
Рассмотрим некоторые удержания и дополнительные выплаты подробнее.
Подоходный налог
Согласно законодательству, перед выплатой зарплаты из нее необходимо удерживать налог на доходы физических лиц. Процентная ставка для резидента страны - лица, которое провело на территории государства последние сто восемьдесят три дня, - составляет тринадцать процентов. Подоходный налог высчитывается до удержания алиментов, денег на погашение займа и тому подобного.
Начисление отпускных
Выплата отпускных (как и удержание) производится по среднедневному заработку. Если работник отработал расчетный период (год) полностью, то среднедневной заработок равен выплаченной за этот период заработной плате, разделенной на двенадцать месяцев и среднемесячное количество календарных дней - эту величину принято считать 29,4.
Если работник не полностью отработал расчетный год, то количество месяцев, которые он отработал полностью, умножают на среднемесячное количество календарных дней и прибавляют календарное количество дней в неполностью отработанном месяце. На получившееся число делят зарплату, выплаченную работником за отработанный им период. Среднедневной заработок умножают на количество дней отпуска и работнику выплачивают полученную сумму.
Отпускные деньги должны быть выплачены работнику за три дня до того, как он уйдет в отпуск, поэтому заниматься расчетом отпускных лучше, не дожидаясь окончания месяца. Приказ о предоставлении работнику отпуска должен быть оформлен и завизирован за две недели до его начала.
Начисление пособия по больничному листу
Выплата пособия по больничному листу тоже производится по среднедневному заработку, но его вычисляют методом деления среднего заработка (за последние два года) на семьсот тридцать - количество отработанных дней. При выплате пособия учитывается также страховой процент, который устанавливается в зависимости от страхового стажа:
- менее пяти лет - шестьдесят процентов;
- от пяти до восьми лет - восемьдесят процентов;
- восемь и больше лет - сто процентов.
Среднедневной заработок умножают на количество дней по больничному листу, полученную сумму умножают на страховой процент и получившееся число выплачивают работнику.
Выплата пособия по больничному листу возможна только тогда, когда больничный лист закрыт и предоставлен работником в бухгалтерию или расчетный отдел предприятия. Чаще всего больничные выплаты работник получает со следующей заработной платой.
 Пособия по беременности и родам всегда умножаются на сто процентов, вне зависимости от страхового стажа. Также среднедневной заработок подсчитывается немного иначе: средний заработок необходимо разделить на количество дней в двух последних отработанных годах за исключением тех дней, когда работница была на больничном, в отпуске по родам и уходу за ребенком.
Поскольку нюансов при выплате заработной платы очень много, пример начисления заработной платы в каждом конкретном случае будет разным.
Случаи неправильного начисления
Нельзя сказать, что случаи, когда зарплату начисляют неверно, часты и повсеместны, но иногда случаются. Зарплата может быть неправильно начислена по разным причинам, например, в случае механической ошибки бухгалтера, который посчитает не ту сумму или цифру.
"Лишние" деньги считаются неосновательным обогащением и их необходимо вернуть - то есть они будут удержаны из следующей заработной платы. При этом существуют такие нюансы: общая сумма всех удержаний не должна превышать двадцать процентов от установленной работнику заработной платы.
То есть в случае, если работник, например, дополнительно еще выплачивает алименты, сумма этой выплаты и удержания по возврату неверно начисленной зарплаты не могут превышать упомянутых выше двадцати процентов; если излишняя зарплата была выплачена в результате недобросовестного поведения работника или счетной ошибки бухгалтера, она удерживается с работника, если же зарплата была завышена из-за халатности бухгалтера, издержки высчитают с бухгалтера, поскольку по его вине был причинен убыток предприятию.
Как ни странно, многие люди почему-то уверены, что заработная плата и оклад - это одно и то же. Из-за этого довольно часто возникает путаница: в договоре прописана одна сумма, а "на руки" человек получает меньше. Почему? Разберемся, как вычислить зарплату по окладу и что для этого нужно знать.
Почему оклад от зарплаты отличается
Прежде всего нужно раз и навсегда запомнить, что это два абсолютно разных понятия. Зарплата - это то, что вы получите в бухгалтерии или на карточку в конце месяца, а оклад - это сумма, прописанная в договоре, это ваша заработная плата, так сказать, в "грязном" виде. Тут не учитываются различные премии, надбавки, налоги и вычеты - это, так сказать, "нулевая ставка", от которой и производятся все последующие расчеты. Поэтому очень важно разобраться, как считать зарплату по окладу самому, от чего зависят эти расчеты и как проверить их правильность.
Оклад - это фиксированная сумма, на него не влияют ни доплаты за вредность, ни количество фактически отработанных дней, ни сумма и количество удержанных налогов. Однако все эти факторы очень даже влияют на ту сумму, которую вы получите в конце месяца.
Что нужно знать, чтобы рассчитать зарплату правильно
- к заработной плате могут быть применены различные коэффициенты;
- работнику может быть начислена премия и другие выплаты;
- сотрудник может быть оштрафован за различные нарушения;
- у работника могут быть обязательства по выплате алиментов или других платежей;
- может быть выдан аванс;
- страховые отчисления платит работодатель, а подоходный налог - работник;
Все эти, а также некоторые другие факторы уменьшают либо увеличивают заработную плату сотрудника, однако никак не влияют на его оклад. Тем не менее о них стоит обязательно помнить, иначе при расчете могут быть допущены существенные ошибки.
Расчет зарплаты
В общем случае для этого нужно применить очень простую формулу, включающую в себя только 2 пункта:
- оклад;
- ставку подоходного налога.
Все очень просто: заработная плата равна сумме оклада за вычетом подоходного налога, который в РФ составляет 13 %.
Пример:
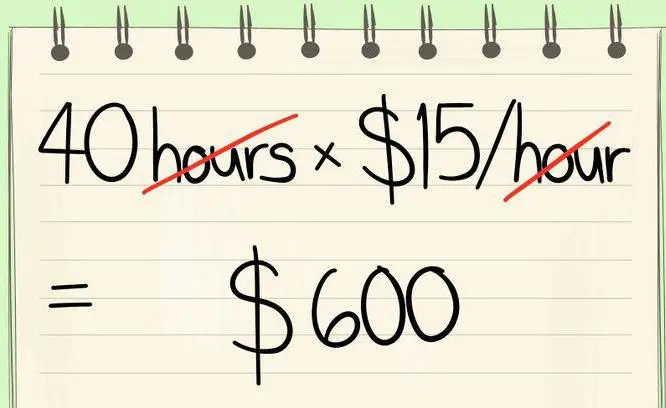
Гражданин N имеет оклад 38 000 рублей, этот пункт четко записан в его договоре. За прошлый месяц он добросовестно отработал все положенные дни, штрафов и взысканий не имел, но и премии не заработал. Таким образом, в конце месяца N получит:
38 000 - 13 % = 38 000 - 4 940 = 33 060 р.
Пример:
Тот же гражданин N из 23 положенных рабочих дней фактически выходил на работу только 9 дней, остальные он брал за свой счет для поездки к родственникам. Считаем:
- Сначала нужно определить среднедневной заработок N, исходя из его оклада: 38 000 / 23 = 1652,17 р.
- Теперь подсчитаем ту часть оклада, которая соответствует фактически отработанному времени: 1652,17 х 9 = 14 869,53 р.
- А теперь посчитаем заработную плату за 9 отработанных дней: 14 869,53 - 13 % = 12 936,49 р.
Расчет з/платы при учете премий и надбавок
Однако на практике такие расчеты бывают очень редко, поэтому посмотрим, как начислить зарплату по окладу, если сотрудник получает, например, премию в размере 15 % от оклада и имеет налоговый вычет на ребенка - 750 р. Если предположить, что все тот же гражданин N отработал 21 день в месяце из 24 возможных, то при всех описанных условиях расчет будет выглядеть так:
- 43 700 / 24 х 21 = 38 237,50 р. - з/плата за отработанное время без вычета НДФЛ;
- 38 237,50 - 750 = 37 487,50 р. - з/ плата за фактическое время с учетом налогового вычета;
- 37 487,50 х 13% = 4873,375 - НДФЛ с учетом применения вычета;
- 38 237,50 - 4873,375 = 33 364,13 - з/плата на руки.
Как на зарплату влияет районный коэффициент
Иногда бывает нужно знать, как рассчитать зарплату по окладу в условиях, когда из-за сложных климатических условий, повышенной радиации или других вредных факторов на з/плату работника начисляется дополнительный коэффициент "за вредность". Такой коэффициент еще называют районным, но не стоит путать его с северными надбавками, для жителей Крайнего Севера. Подобный коэффициент применяется в Удмуртии, Башкортостане, Пермской, Челябинской, Вологодской, Курганской и других областях. Размер коэффициента устанавливается Правительством Российской Федерации отдельно для каждого региона.
Пример:
Все тот же гражданин N, имеющий оклад 38 000 р. и премию в размере 15 %, добросовестно отработал все дни, налоговой льготы не имеет. Коэффициент для региона, где проживает наш гражданин N, составляет 1,8. Применять его следует так:
- 38 000 + 5 700 = 43 700 - оклад + премия;
- 43 700 х 1,8 = 78 660 - з/плата с учетом коэффициента;
- 78 660 - 13 % = 68 434,2 р. - з/пл. к выплате.
Как проверить правильность расчетов
В трудовом законодательстве четко прописано, что работник должен быть проинформирован обо всех положенных надбавках и удержаниях, сделанных из его заработной платы. Для того чтобы выполнить требования законодательства, на предприятиях обычно выдают расчетные листочки, в которых четко прописано, каким образом получилась именно та сумма, которую в конце месяца вы увидите в своем кошельке или на карточке.
Теперь вы точно знаете, как рассчитать зарплату по окладу, и можете самостоятельно проверить правильность вычислений, сделанных работодателем. Если вы не понимаете, откуда взялась та или иная сумма, или ваши расчеты не сходятся с теми, что вы видите в полученном листочке, не стесняйтесь обратиться за разъяснениями в бухгалтерию - там вам обязаны все пояснить. Возможно, вы забыли учесть какой-то параметр. Чтобы правильно рассчитать свою заработную плату, нужно точно знать обо всех удержаниях и надбавках, которые касаются именно вас.
Зарплата является вознаграждением работника за труд. Ее работодатель должен выплачивать своим подчиненным в соответствии с трудовым законодательством РФ. Начисляется заработок ежемесячно, а выдается дважды за этот период в виде оплаты труда за первую половину месяца (аванса) и полной выплаты.
Размер зарплаты, перечень дополнительных выплат, порядок и условия их получения устанавливается работодателем самостоятельно и фиксируется в нормативной документации.
Сотрудник вправе знать, как ему начисляется вознаграждение, из каких составляющих оно состоит.
Ответственность за начисления и своевременность выплаты заработка несет руководитель предприятия и главный бухгалтер.
Определение понятий
Заработная плата - это установленная сумма денег, которую сотрудник получает от своего работодателя за выполнение определенной работы. Выполняемые работником функции прописываются в трудовом соглашении или оговариваются в устной форме.
Обязательная часть оплаты труда называется основным заработком. Он утверждается заранее и доводится до сведения труженика путем подписания трудового соглашения. Это может быть оклад, тарифная ставка или сдельная расценка.
К основной зарплате относятся различные доплаты и надбавки (за выслугу лет, за сверхурочный труд и т. д.), оплата простоя по независящим от сотрудника причинам.
К дополнительной зарплате относятся необязательные выплаты, которые назначаются по инициативе руководства. Это поощрения за сверхнормативную работу, пособия, выплаты за условия труда, прочие.
К ним относятся:
- отпускные;
- выходное пособие;
- оплата неотработанного времени, предусмотренная ТК РФ;
- оплата перерывов в труде кормящих женщин и т. д.
Работодатель обязан заключать с каждым сотрудником трудовое соглашение. Его содержание должно соответствовать ст. 135 ТК РФ. В документе освещают все вопросы, касающиеся оплаты труда: размер оклада (ставки, тарифа), порядок и условия получения дополнительных выплат, условия работы и т. д.
Согласно ст. 136 ТК заработок должен выплачиваться персоналу не реже двух раз в месяц. Конкретные даты выплат компания определяет самостоятельно и закрепляет в локальном нормативном акте: Колдоговоре, Положении или Правилах распорядка труда.
По российскому законодательству полный расчет за месяц должен производиться до 15 числа следующего, а аванс - до конца текущего месяца. Интервал между двумя выплатами не может превышать 15 дней. Например, если день выплаты аванса в организации - 25-е число, то заработок за весь период нужно выдавать 10 числа следующего месяца.
Отпускные работодатель обязан перечислить за 3 календарных дня до даты начала отдыха. Если предельный день выплаты совпал с выходным или праздником, то она должна производиться накануне.
Заработок подразделяют на:
Сейчас работодатели вправе самостоятельно выбирать систему и форму оплаты за работу, режим труда и отдыха, перечень доплат и надбавок. Главное условие - соблюдение норм трудового законодательства РФ.
Минимальный размер оплаты труда
Заработок сотрудника, имеющего полную занятость, в месяц не должен быть меньше установленного Правительством минимального размера (МРОТ).
Эта величина в России применяется для следующих целей:
- регулирует оплату труда;
- участвует в формировании пенсий;
- используется для расчета пособий;
- определяет размера налогов, штрафов и иных платежей, которые зависят от МРОТ и исчисляются в соответствии с законодательством.
МРОТ регулярно пересматривается и увеличивается. Его размер зависит от уровня инфляции, стоимости потребительской корзины и прочих экономических факторов. Сейчас он равен 7 500 р.
Повышение МРОТ ведет к увеличению заработка, отчислений работодателей в бюджет и фонды, росту цен.
Размер МРОТ устанавливается на федеральном уровне, региональные власти наделены правом увеличивать этот показатель.
Согласно ст. 133 ТК источниками финансирования МРОТ выступают собственные средства компании, а для бюджетников - бюджет соответствующего уровня (федеральный, региональный или местный).
Федеральный МРОТ имеет законную силу. Его утверждает Федеральное собрание и подписывает Президент.
На уровне регионов показатель устанавливается трехсторонним соглашением между:
- правительством или администрацией субъекта;
- профсоюзом или иным органом от работников;
- союзом промышленников и предпринимателей от работодателей.
Соглашение публикуется в СМИ региона. В месячный срок работодатели вправе высказать свое несогласие с ним. Для этого составляется заявление в администрацию.
В соответствии со ст.129 ТК к составляющим МРОТ относятся:
- оплата за труд с учетом профессионализма работника. Объема работ, их сложности и условий труда;
- доплата за особые условия работы (северная надбавка, вредность производства и т. д.);
- премия, надбавка, стимулирующая выплата.
Если сотрудник занят дополнительно, например, учитель работает на 1,5 ставки, его минимальный заработок не может быть меньше 1,5 МРОТ. Дополнительно оплачивается труд в праздники и выходные, сверхурочные и ночные часы.
Сумма начисленного сотруднику заработка за месяц не может быть меньше МРОТ, на руки он получит сумму за вычетом удержаний, поэтому она будет ниже минимального значения.
За оплату труда в размере ниже МРОТ предусмотрена административная ответственность. Должностное лицо оштрафуют на сумму от 1 до 5 тыс. р., юрлицо - от 30 до 50 тыс. р., деятельность компании могут приостановить на период до трех месяцев.
Официальная и неофициальная зарплата
Официальной считается зарплата, которая указывается в трудовом соглашении при приеме труженика на работу и в соответствующем приказе.
Она отражена и в локальных документах компании:
- Колдоговоре;
- Положении об оплате труда;
- Положении о премиях;
- и т. д.
Перед ее выдачей каждый сотрудник получает расчетный листок, в котором отражены все сделанные ему начисления, удержания, промежуточные выплаты и указана сумма к выдаче. По данному документу труженик может самостоятельно просчитать свой заработок, а любой непонятный или спорный вопрос обсудить с руководством или бухгалтерией.
Официальная зарплата бывает повременной и сдельной. В первом случае ее основу составляет оклад, все дополнительные выплаты рассчитываются от него. Сдельная зарплата зависит от нормы выработки.
Зарплата состоит из нескольких составляющих.
Например, для бюджетников, к ним относятся:
- оклад;
- стимулирующие выплаты (за стаж, за интенсивность и т. д.);
- компенсационные выплаты (за проезд, питание, вредность, молодым специалистам и т. д.);
- премии;
- прочие доплаты.
В заработок входит оплата отпуска, больничного, командировки, прочие начисления. При приеме гражданина на работу бухгалтер открывает на него личную карточку, в которую заносит личные данные и все сведения о заработке, установленные в организации для специалиста данной должности.
От начисленной суммы ежемесячно работникам выплачивают аванс в размере не более 50% от нее. Остальная сумма включается в итоговый заработок. Он рассчитывается последним числом месяца, когда сделаны все начисления.
Из общего начисленного заработка удерживается НДФЛ, который обычно равен 13%. Также вычитаться могут алименты и прочие суммы по судебным решениям. На руки в день зарплаты работник получит сумму начислений за вычетом удержаний и выданного ранее аванса.
В середине месяца могут производиться и другие промежуточные выплаты, например, отпускные, тогда эти суммы также вычитаются из начисленной по итогам периода.
К неофициальному заработку относятся выплаты персоналу, которые не отражены ни в каких документах работодателя. Такие махинации противозаконны. При обнаружении данного факта ответственность лежит на обеих сторонах сделки.
Нередко компания платит сотруднику часть заработка официально по, а остальные деньги выдает по устной договоренности на руки в виде "серой" зарплаты.
Данный подход работодатели используют для экономии средств на налоги либо для оплаты за труд лицам, не состоящим в штате предприятия.
Некоторые акционерные общества используют свою схему неофициальных выплат. Они продают каждому труженику несколько акций, которые те обязуются вернуть при увольнении. По трудовым соглашениям персоналы официально выплачивают минималку. Остальной заработок отдается, минуя налогообложение, под видом дивидендов.
Налоговики тщательно проверяют документацию акционерных собраний, данные трудовых договоров, доли каждого сотрудника и периодичность выплат. Часто в ходе ревизии выявляется масса ошибок и неточностей, которые помогают вскрыть факт неофициальных расчетов.
Работникам выгодно получать деньги в конверте. Эти суммы не облагаются НДФЛ и с них не удерживаются алименты.
В неофициальном заработке немало минусов:
- с него не рассчитываются пособия;
- не производятся пенсионные отчисления, т. е. пенсия не формируется;
- работник лишается соцгарантий, установленных законодательством;
- Возрастает риск остаться без заработка и без работы;
- отсутствие помощи государства при возникновении конфликтной ситуации.
Порядок и сроки начисления и выплаты
Труд сотрудников оплачивается в соответствии с ТК РФ. Размер заработка устанавливается трудовым соглашением с сотрудником, дополнительные выплаты фиксируются в локальных актах предприятия. С ними работников ознакамливают при трудоустройстве или при внесении в документы изменений, касающихся их заработка. Зарплата персоналу начисляется на основании первичных документов.
Основными из них являются:
- табель учета отработанного времени;
- приказы по личному составу (о приеме, увольнении, отпусках и т. д.);
- распоряжения о премировании;
- листки нетрудоспособности;
- приказы о работе в праздники и т. д.
Основные выплаты, положенные сотруднику по договору, заносятся в программу при его приеме. Остальные доплаты добавляются в базу в течение месяца на основании соответствующих бумаг. Документы, по мере их поступления в бухгалтерию, расчетчик заносит в зарплатную программу.
В некоторых регионах властями установлены районные коэффициенты и прочие надбавки, которые также учитываются при расчете.
Заработок выдается дважды в месяц. Первой выплатой является аванс. Он составляет не более 50% от основного заработка. Если сотрудник первые 15 дней месяца не работал, аванс ему не начисляется. Если отработана часть половины месяца, он рассчитывается пропорционально отработанному времени.
Расчет заработка производится в расчетной ведомости, выдают его по платежной. Есть универсальный документ, группирующий в себе исчисление и выплату - это расчетно-платежная ведомость.
С начисленной за период зарплаты каждого труженика удерживается НДФЛ в размере 13%. Не облагаются налогом установленные законом суммы вычетов (ст. 218 НК). Они предоставляются некоторым сотрудникам на основании подтверждающих бумаг.
Например, при наличии в семье несовершеннолетнего ребенка или учащегося-очника до 24 лет, каждому из его родителей ежемесячно предоставляется стандартный вычет в сумме 1 400 р. Для его оформления требуется заявление работника и копия документа о рождении ребенка.
Основной заработок работодатель обязан выплатить до 15 числа идущего за расчетным месяца, а аванс - за 15 дней до этого. Конкретные даты выплат компания устанавливает самостоятельно и фиксирует их в локальных документах.
Пример расчета заработка и налогов за май 2017. Сотрудник имеет двух несовершеннолетних детей.
Исходные данные для исчисления заработка:
- оклад - 40 тыс. р.;
- ежемесячная выплата плата за стаж - 15% от оклада;
- отпуск с 10 по 14 мая, выплачено 8 тыс. р.;
- 25 мая выдан аванс в сумме 11 500 р.
Начисление заработка производится в следующем порядке:
Определение отработанного времени по табелю В мае 20 рабочих дней, сотрудник отработал 15 (20 - 5 дней болезни). Расчет начислений
- оклад: 40 000 / 20 * 15 = 30 000;
- выплата за стаж: 30 000 * 15% = 4 500 р.;
- отпускные: 8 000 р.
Итого: 30 000 + 4 500 + 8 000 = 42 500 р. - начислено за май.
Расчет удержаний. НДФЛ: (42 500 - 1 400 - 1 400) * 13% = 5 161.
Сумма к выдаче 42 500 - 11 500 - 5 161 = 25 839 р. Налоги, уплачиваемые компанией с заработка сотрудника 42 500 * 30,2% = 12 835 р., из них взносы на страхование:
- пенсионное 22% - 9 350 р.;
- медицинское 5,1% - 2 167,50 р.;
- социальное 2,9% - 1 232,50 р.;
- от травматизма 0,2% - 85 р.
НДФЛ с заработка компания обязана перечислить в бюджет в день выплаты зарплаты или на следующий, а с больничных и отпусков - до конца месяца.
Страховые взносы необходимо перечислить до 15 числа месяца, идущего за расчетным. Если предельная дата совпадает с выходным или праздником, то переносится на следующий будний день.
Невыплата или задержка заработка наказывается штрафами. Также работодатель должен выплатить каждому сотруднику компенсацию, равную 1/150 ключевой ставки Центробанка от не выданной суммы за день просрочки.
Какие платятся налоги
В России налогом на заработок является НДФЛ, который для основной массы россиян составляет 13%. Существуют отчисления во внебюджетные фонды - 30,2%. Их уплачивает работодатель с фонда оплаты труда (ФОТ).
Соответствующие проценты, действующие в 2017 году, приведены в таблице:
Процент взносов "на травматизм" может быть выше 0,2%. Его величина зависит от вида деятельности компании и устанавливается соцстрахом при регистрации страхователя. Чем выше риск травм на производстве, тем выше процент отчислений.
Пример. В организации работает пять человек. Зарплата каждого равна 10 тыс. р. в месяц. За апрель 2017 года работодатель удержит с каждого труженика НДФЛ в сумме 1 300 р. С ФОТ, равного 50 тыс. р. копания заплатит взносы 15 100 р.
Предприниматель, не имеющий сотрудников, за 2017 год должен уплатить взносов 27 990 р., из них 23 400 (26% от МРОТ за год) - на пенсионное страхование и 4 590 (5,1%) - на медицинское.
Если годовой доход ИП превысил 300 тыс. р., он обязан перечислить дополнительный личный взнос в ПФР. Он составляет 1% от суммы, превышающей указанный предел. Сумма на пенсионное страхование, перечисляемая ИП за год, не должна превышать 8 МРОТ.
За неуплату налогов в установленный срок предусмотрены пени в размере 1/300 учетной ставки ЦБ за день задержки.
Итак, зарплата на предприятии должна начисляться и выплачиваться в соответствии с трудовым законодательством. Порядок, правила, размеры начислений, условия их предоставления фиксируются в локальных актах компании и трудовых соглашениях. Каждый сотрудник вправе знать составляющие его заработка. Их бухгалтер ежемесячно отражает в расчетных листках, которые накануне выплаты бывает труженикам.
Государственная власть в нашей стране выступает гарантом трудовых отношений - осуществляет контроль над правильностью расчета заработной платы, ее начисления и над своевременностью ее выплаты работодателями. Все нормативные положения, касающиеся этой процедуры, а также взаимоотношений между сотрудниками и руководством по поводу заработной платы, регламентированы Трудовым кодексом РФ.
В соответствии с его статьей № 136 все сотрудники должны получать причитающееся вознаграждение за труд дважды в месяц. Именно трактовка этой, четко прописанной, правовой нормы зачастую производится некорректно: подавляющее большинство предприятий практикуют выдачу аванса и собственно заработной платы, хотя ТК РФ говорит о выдаче именно зарплаты два раза в месяц.
Соответственно, если в организации сотрудники получают всё-таки аванс (незначительную сумму денег, на которую уменьшается размер выданной зарплаты), то все процедуры, связанные с порядком его начисления и сроками выдачи, должны быть строго оговорены и закреплены локальными нормативными внутрифирменными документами, а также согласованы с банком и федеральным казначейством.
Отличительная особенность аванса - фиксированный размер, не зависящий от количества отработанных сотрудником часов и оклада работника. То, сколько именно денег будут получать сотрудники в качестве аванса ежемесячно, устанавливает руководство компании.
Формы оплаты труда как главный фактор, влияющий на порядок расчета заработной платы
Выбор формы оплаты труда (повременная или сдельная) работников государственных предприятий лежит на плечах соответствующих госорганов, в частных же компаниях это решение принимает руководство. В любом случае процедура начисления и выдачи вознаграждения за труд должна осуществляться в полном соответствии со всеми нормами ТК РФ.
Повременная оплата труда, как легко видеть из названия, предусматривает выдачу вознаграждения за труд в прямой пропорциональной зависимости от количества отработанных сотрудником часов. Также на размер выдаваемой суммы серьезно влияют такие факторы, как квалификация работника и установленный для конкретной штатной единицы оклад. Учет рабочего времени (для последующего расчета количества отработанных часов) ведется в табеле учета уполномоченным сотрудником. В этом документе указывается следующая информация:
- количество отработанных часов за каждый рабочий день;
- количество ночных часов (если функционалом предусмотрена работа в ночное время);
- количество отработанных часов в праздничные/выходные дни (если это имело место);
- пропуски работы (как по уважительным причинам, например, вследствие временной нетрудоспособности, так и по неуважительным - из-за прогулов или отстранения от работы).
Именно табель учета рабочего времени выступает в качестве основного документа для расчета зарплаты, поэтому он обязательно должен соответствовать форме Т-13 и требованиям законодательства, иметь все надлежащие реквизиты и грамотно, корректно заполняться.
Что касается сдельной оплаты труда, то она напрямую зависит от объема выполненной работы или от количества произведенной продукции. В рамках процедуры расчета за основу берутся следующие показатели:
- установленные предприятием расценки на выпускаемую продукцию/производимые работы;
- выполненный сотрудником объем работы (произведенный им объем продукции).
Для фиксации второго параметра используются специальные учетные документы, которые ведутся мастерами участка, бригадирами, старшими смены или другими сотрудниками, если на них возложена такая функция. Форма первичных документов, где этот показатель находит отражение, как правило, разрабатывается руководством предприятия (единого стандарта нет). Поскольку расценки на конкретный вид работ/произведенную продукцию постоянны, для расчета заработной платы работниковнеобходимо умножить количество выполненных работ или произведенной продукции на соответствующую сдельную расценку.
Разновидность этой формы оплаты труда - сдельно-премиальная форма, в рамках которой заработок сотрудника складывается из платы за фактически выполненную работу и премии, либо установленной в виде определенного процента от объема выпуска, либо фиксированной.
Еще один вариант - косвенно-сдельная оплата труда, используемая теми компаниями, которые располагают вспомогательным/обслуживающим производством, необходимым для осуществления основного вида деятельности. Суть этой системы следующая: работники вспомогательного производства получают заработную плату из расчета определенного процента от общей суммы заработка сотрудников основного производства.
Компании, где работают в основном производственные бригады, часто практикуют выдачу зарплаты по сдельно-прогрессивной системе, основанной на расценках, которые в свою очередь зависят от количества продукции, произведенной за конкретный период. А бригады получают заработную плату по аккордной системе: вся сумма делится между членами бригады пропорционально отработанному каждым сотрудником времени.
Фонд оплаты труда (фот): как его правильно сформировать
Расчет фонда заработной платы- обязательная процедура, позволяющая впоследствии правильно выдавать причитающуюся зарплату сотрудникам. ФОТ включает в себя следующее:
- начисленные суммы оплаты труда (в натуральной и денежной формах) и выплаты за неотработанное время (учебные отпуска, труд несовершеннолетних, вынужденные прогулы, простои, произошедшие не по вине сотрудника);
- если таковые есть - надбавки, доплаты, вознаграждения, поощрительные и премиальные выплаты (разовые премии, надбавки за выслугу лет, матпомощь, единовременные вознаграждения по результатам работы, оплата отпусков по уходу за ребенком, компенсации за неиспользованный отпуск);
- если это предусмотрено - компенсации проживания, питания, ГСМ.
В целом в зависимости от организации процедура расчета ФОТ может быть различной, однако неизменно в ней фигурируют такие показатели, как планируемый объем рабочего времени, объем производства по тарифным ставкам и сдельным расценкам. Чаще всего планирование ФОТ происходит по отдельным категориям работников, в каждой из которых применяется своя система оплаты. Соответственно, на каждом производственном предприятии необходимо отдельно планировать фонд оплаты труда для ряда категорий:
- управленцы,
- специалисты,
- служащие,
- рабочие-сдельщики,
- рабочие-временщики.
После этого суммированием высчитывается размер общего фонда оплаты труда.
Нюансы процедуры расчета заработной платы
Чтобы понять особенности процедуры расчета, целесообразно рассмотреть два варианта оплаты труда - согласно ТК РФ (два раза в месяц) и согласно принятым локальным нормативным актам (аванс + собственно заработная плата).
В первом случае все документы, необходимые для корректного начисления зарплаты, должны представляться в бухгалтерию дважды в месяц. Что касается налогообложения и прочих отчислений, то согласно 226 статье НК РФ НДФЛ и ЕСН подлежат к уплате раз в месяц, а взносы в пенсионный фонд - два.
Во втором же случае все требуемые документы передаются в бухгалтерию раз в месяц. Аванс не считается заработной платой (и, соответственно, объектом налогообложения), поэтому при его выдаче ни налоги, ни взносы в соцстрах не уплачиваются. Впоследствии же по результатам месяца начисляется зарплата, которая и служит базой для налогов и сборов в пенсионный фонд и ФСС.
Пример расчета зарплаты
Для примера можно попробовать произвести простой расчет вознаграждения за труд сотрудника с повременным заработком. Пусть его оклад составляет 15 тысяч рублей в месяц, а размер стандартного вычета (в соответствии с законодательством) - 400 рублей ежемесячно.
Расчет НДФЛ осуществляется по формуле: (оклад - вычет (400 рублей)) х 13 / 100.
При выбранных изначальных данных это выглядит так: (15 000 - 400) х 13 / 100 = 1 898 рублей.
Теперь, после расчета НДФЛ, можно вычислить заработную плату, которая подлежит выдаче работнику: оклад - НДФЛ:
15 000 - 1 898 = 13 102 рубля.
Полученный результат справедлив, если сотрудник отработал все причитающиеся дни месяца, в противном же случае общий итог будет меньше. Чтобы его вычислить, необходимо сначала рассчитать стоимость отработанных дней исходя из оклада работника. Допустим, что сотрудник был на больничном и из 21 рабочего дня месяца отработал только 15.
Первое действие: 1 5000 / 21 х 15 = 10 714,29 рублей.
Расчет НДФЛ: (10 714,29 - 400) х 13 / 100 = 1 341 рубль.
Расчет суммы к выдаче: 10 714,29 - 1 341 = 9 373,29 рублей.
Разумеется, если в компании предусмотрены дополнительные выплаты, если сотрудник имеет право на другие налоговые вычеты, всё это также учитывается при начислении заработной платы. Равно как и возможные удержания из начисленной зарплаты.
Немного о налогах и удержаниях из зарплаты
На любом предприятии размер начисленной заработной платы и сумма, которую работник в итоге получает на руки, не совпадают: второе число меньше. Происходит это вследствие того, что реальная зарплата представляет собой разность между зарплатой начисленной и суммой к удержанию. В соответствии со 137 статьей ТК РФ выделяются несколько видов возможных удержаний:
- налог на доходы физических лиц (в настоящее время он составляет 13 % от всех начисленных доходов);
- прочие налоги и вычеты из заработной платы;
- аванс, выплаченный работнику;
- алименты по исполнительным листам;
- возмещение материального вреда;
- компенсация за неотработанные дни отпуска (удерживается при увольнении сотрудника до окончания отпускного периода, если оплачиваемый отпуск увольняющийся уже получал);
- переплаты, возникшие вследствие расчетных ошибок;
- подотчетные суммы, не возвращенные сотрудником своевременно в кассу предприятия;
- удержания в пользу погашения кредитов, страховых взносов (на основании заявления работника).
Перед тем как рассчитать зарплату к выдаче, нужно принять во внимание, что НДФЛ не начисляется на сумму налоговых вычетов как на самого сотрудника, так и на каждого его ребенка до 18 лет (если речь о студенте дневной формы обучения, то до 24 лет). Кроме того, выделяются некоторые категории граждан, для которых предусмотрены определенные, свои налоговые вычеты.
Таким образом, на руки сотрудник предприятия получает сумму начисленной заработной платы, которая уменьшилась на размер всех удержаний. Однако "удерживать" до бесконечности, оставляя работника совсем без вознаграждения, нельзя, даже если все удержания законны. В соответствии с ТК РФ предельно допустимый размер удержаний составляет 20 % от начисленной заработной платы. В ряде случаев порог возрастает до 50 %, однако это - максимально возможная цифра, увеличивать которую (даже в случае необходимости удержать некоторую сумму по исполнительным листам) запрещено законодательно.
Расчет заработной платы на предприятии занимаются сотрудники бухгалтерии. Если численность предприятия достаточно высока, то целесообразно завести в штате специалиста с функционалом бухгалтера по зарплате. В расчете сумм заработной платы участвуют и специалисты по кадрам, которые готовят табели, расчет отработанных часов и подсчет количества сверхурочных. В статье рассмотрим пошаговый процесс вычисления оплаты труда персонала, приведены формулы, примеры. Информация актуальна на 2017 год
Согласно действующему трудовому законодательству, выплата заработной платы за предшествующий период должна произойти не позднее 15 числа следующего месяца, причем двумя суммами. Конкретные даты выплаты должна быть в обязательном порядке прописана в Положении по оплате труда предприятия, причем между ними должно быть не менее 15 дней. Как устанавливаются.
Не выплаченная в срок заработная плата влечет за собой начисление компенсации за каждый день - рассчитать сумму компенсации за задержку в бесплатно.
Алгоритм расчета зарплаты выгладит следующим образом:
При этом проводят все больничные и отпуска. После того, как количество часов будет проставлено за каждый день по каждому сотруднику, табель закрывают - то есть подписывают у руководителя, присваивают ему номер и вписывают в Журнал учета табелей. Для удобства можно именовать табеля индексом "-ТУРВ", что означает "табель учета рабочего времени". После этого готовые подписанные табеля передают в бухгалтерию.
Ошибкой многих начинающих специалистов является убеждение в том, что табель необходим только для учета рабочего времени сотрудников, которые работают на часовой тарифной ставке, на суммированном учете рабочего времени или на гибком рабочем графике. Табеля должны быть заведены на каждого сотрудника. При этом не важно, будет это единый табель на все предприятие или отдельный документ на каждое подразделение в частности.
Здесь возможны два варианта.
Первый из них основан на окладной части заработной платы. В этом случае если сотрудник отработал весь месяц и не имел дней ежегодного отпуска, отпуска без сохранения заработной платы или больничного листа, заработная плата будет равна той, что указана в его трудовом договоре. Если какое-то время месяца было оплачено больничным или отпускными, бухгалтер рассчитывает окладную часть пропорционально отработанным дням. Важно: речь идет именно о днях, не о часах.
Формула для расчета зарплаты за отработанное время по дням (часам):
ЗП за отработ.время = Оклад * К-во отработанных дней / Общее ко-во рабочих дней в месяце
ЗП за отработ. время = Оклад * К-во отработанных часов / Общее к-во рабочих часов в месяце.
Если в трудовом договоре сотрудника прописана ЧТС - часовая тарифная ставка, бухгалтер рассчитывает заработную плату сотрудника, умножив его тарифную ставку на количество отработанных часов.
Формула для расчета оплаты отработанного времени по тарифной ставке:
ЗП = Тарифная ставка (дневная или часовая) * К-во отработанных дней (или часов) в месяце.
Если в трудовом договоре прописана сдельная оплата труда , то формула для расчета зарплаты следующая:
ЗП = Сдельная расценка * К-во единиц продукции (работ, услуг, операций) за месяц.
Он производится на основании "Положения о премировании" предприятия, в котором, кроме сроков выплат и порядка расчета, должна быть прописана форма мотивации для каждой должности. Предварительно в отдел расчета заработной платы подают документы на расчет мотивационной части зарплаты. В них для каждого сотрудника утверждаются KPI - ключевые показатели эффективности. Документ должен быть так же, как и табеля подписан руководителем подразделения.
Трудовым кодексом установлены ситуации и категории сотрудников, которым необходимо делать дополнительные выплаты, что может быть связано с характером их профессиональной деятельности. Так, доплаты положены сотрудникам:
- За работу в ночное время суток , которым официально считаются часы с 22.00 до 6.00. Сумма доплаты должна быть не менее 20% от оклада или часовой тарифной ставки сотрудника
- За работу во вредных или опасных условиях труда . Отметим, что основанием для того, чтобы считать профессию таковой может быть только результаты СОУТ - Специальной оценки условий труда, по результатам которой оценивающая компания выдает заключение - список всех рабочих мест на предприятии, по ним и будет необходимо делать доплаты.
Также это могут быть доплаты, установленные коллективным договором, межотраслевым соглашением или локальными нормативными актами.
Например, к ним можно отнести:
- Доплата за обучение стажеров
- Доплата за совмещение нескольких профессий.
- Доплата за руководство группой сотрудников.
- Разовые премии, связанные с показателями работы.
- Доплаты за выслугу лет, стаж работы на предприятии
- Районный коэффициент, например, в регионах Крайнего Севера.
Удержания - важный момент расчета зарплаты работников. Они могут иметь несколько причин:
- Удержания по исполнительному листу от судебного пристава или по решению суда.
- Вычеты в виде алиментов, размер которых определяется также исполнительным листом.
- Материальный вред предприятию, который был нанесен сотрудником. Здесь есть важный момент: для того, чтобы произвести вычеты, необходимо иметь на руках полный пакет документов, доказывающих вину сотрудника: его объяснительную, служебную записку руководителя, видео или фотоматериалы, а также приказ о применении дисциплинарного взыскания.
При проведении удержаний бухгалтеру важно помнить ряд правил в отношении допустимого процента вычета. В большинстве случаев он составляет не более 20% от суммы заработка сотрудника с учетом премиальной части. Если исполнительных листов несколько, то общая сумма удержания не может превысить 50% от заработной платы. При возмещении материального ущерба и взыскании невыплаченных вовремя алиментов нельзя удерживать более 70% месячного заработка.
Если производится расчет заработной платы, то из общей рассчитанной суммы вычитают аванс, выданный за первую половину месяца.
Общая формула для расчета зарплаты работников:
ЗП = Оплата за отработанное время + Премии + Доплаты - Удержания
Проводка по начислению зарплаты: Д 20 (или 44 для торговых предприятий) К 70.
Он является единым для всех граждан и составляет 13%. На эту сумму работодатель, являясь налоговым агентом, платит в налоговую службу от имени работника, соответственно, уменьшая размер дохода к начислению на эту сумму.
Если работнику положены стандартные налоговые вычеты, то работодатель перед расчетом подоходного налога должен учесть сумму вычетов. Если речь идет о вычете на ребенка, то дополнительно должно выполняться условие - суммарная заработная плата с начала года не превышает отметки 350000 руб.
Формула для расчета НДФЛ с заработной платы:
НДФЛ = 13% * (ЗП работника за отработанное время - Стандартные вычеты)
Код проводки для удержания налога: Д70 К68 НДФЛ.
Работодатель считает три вида взносов:
на ОСС (ВНиМ) - ставка 2.9% до предельной базы, свыше 0% (социальные отчисления в связи с временной нетрудоспособностью и материнством) - платятся в ФНС с 2017 года;
- на ОСС (ПФиНС) - соцотчисления на травматизм платятся в ФСС;
- ОПС - ставка 22% до предельной базы, свыше - 10%, (пенсионные отчисления) - платятся в ФНС с 2017 года;
- ОМС - ставка 5.1% со всей суммы дохода (медицинские отчисления) - платятся в ФНС.
Общий размер процента взносов от зарплаты составляет 30%.
Важно: сумма заработной платы работника при этом не уменьшается, взносы платятся из бюджета работодателя.
Формула для расчета взносов с зарплаты:
Взнос = Начисленная ЗП * Тариф
Его работодатель обязан выдавать до или в день выдачи заработной платы, в нем содержится расшифровка начислений. Для удобства можно настроить рассылку расчетных листов на электронную почту сотрудника, при этом предусмотреть пароль для каждого файла. Выдача бумажного расчетного листка производится строго в руки.
Законодатель не приводит ограничений по форме выплаты. Будет это выплата наличными или перевод на реквизиты банковской карты, решение принадлежит сотруднику. Работодателю категорически запрещено принуждать сотрудников к участию в зарплатных проектах или прочих активностях. Сотрудник имеет право предоставить реквизиты любого банка по своему усмотрению, написав.
Если выплата производится наличными средствами, бухгалтер оформляет платежную ведомость, в которой расписывается сотрудник. При этом важно помнить о том, что уровень дохода относится к персональным данным. Поэтому при подписи или формируют индивидуальную ведомость, или закрывают все строчки с начислениями кроме необходимой.
Итак, необходимо напомнить об обязанности работодателя обеспечить своевременную выдачу заработной платы, а также соблюдение интервала в 15 дней между выплатами аванса и зарплаты.
Примеры расчета заработной платы
Пример расчета зарплаты по окладу
За полный месяц:
Оклад работника 29500 руб. За сентябрь и октябрь 2017 года им отработаны все дни, согласно производственному календарю (21 и 22 раб.дня соответственно). Другие выплаты ему не положены.
- ЗП за сентябрь за отработанное время = 29500.
- ЗП за октябрь за отработанное время = 29500.
- НДФЛ = 29500*13% = 3835.
- Общая сумма взносов = 29500*30% = 8850.
- ЗП к выплаты = 29500 - 3835 = 25665.
То есть за полный месяц работник получает полный оклад, несмотря на то, что количество рабочих дней разное.
За неполный месяц:
Оклад - 29500 руб. В октябре 2017 года отработано 18 дней. Другие выплаты, кроме оклада, не положены.
- ЗП за октябрь за отработанное время = 29500 * 18/22 = 24136,36.
- ЗП к выплате = 24136,36 - 13%*24136,36 = 20999.
- Общая сумма взносов = 30%*24136,36 = 7240,91.
Пример при тарифной ставке
Для работника установлена дневная тарифная ставка - 2400 руб. за день. В ноябре 2017 года им отработано 20 дней.
- ЗП за ноябрь за отработанное время = 2400 * 20 = 48000.
- ЗП к выплате = 48000 -48000*13% = 41760.
- Общая сумма взносов = 48000*30% = 14400.
Пример при сдельной оплате труда
Работница за декабрь 2017 года сшила чехлы на 30 диванов и 50 кресел. Сдельная расценка за чехол на диван = 800 руб., за чехол на кресло - 650 руб. Срок выплаты второй части зарплаты - 10 число следующего месяца.
- ЗП за декабрь = 800*30 + 650*50 = 56500.
- ЗП к выплате = 56500 - 13%*56500 = 49155 - нужно выплатить 10 января 2018 года.
- Взносы = 30% * 56500 = 16950.
Пример расчета с районным коэффициентом
В компании 2 работника. Оклад первого - 36000, у второго сдельная оплата труда - 500 руб. за каждый изготовленный стол. Районный коэффициент для региона 15%.
Первый работник:
- отработал полный месяц;
- премия - 3600 руб.;
- положен вычет на ребенка 1400 руб.;
- зарплата с начала года - 280000.
Второй работник:
- изготовил 30 столов;
- положен вычет на двух детей - по 1400 на каждого;
- зарплата с начала года 370000.
Расчет для первого работника:
- ЗП без учета районного коэффициента = (36000+3600) = 39600.
- ЗП с учетом районного коэффициента = 39600 + 39600*15% = 45540.
- НДФЛ = 13% * (45540 - 1400) = 5738,2.
- ЗП к выплате = 45540 - 5738,2 = 39801,2.
- Общий взнос = 45540 * 30% = 13662.
Расчет для второго работника.