Начать процедуру банкротства физ лиц
Банкротство физических лиц - это законная возможность для граждан избавиться от неподъемных кредитов и займов и не отдавать их.
До 2015 года у граждан не было способа закрыть кредитные обязательства и восстановить платежеспособность. С появлением в Федеральном законе № 127-ФЗ главы Х о Банкротстве граждан такая возможность есть. Рассказываем, как признать себя банкротом физическому лицу, и каковы последствия для него и банков.
Содержание
- Условия банкротства физического лица
- Плюсы и минусы банкротства физического лица: стоит ли игра свеч?
- Какие долги списываются при банкротстве физического лица?
- Процедуры банкротства физического лица в Арбитражном суде
- Пошаговая инструкция по банкротству физ лица: как обанкротиться в 2020 году?
- Последствия банкротства физлиц
- Что будет после банкротства?
- Сколько стоит избавление от вечных долгов: стоимость процедуры в 2020 г
- Проверка обоснованности для инициации банкротства
- Признаки несостоятельности
- Как подать на банкротство физическому лицу
- Процедура банкротства физического лица: пошаговая инструкция
- Последствия проведения процедуры банкротства
- Условия для начала процедуры банкротства
- Кому не подходит частное банкротство
- 1 этап. Собираем документы
- Этап 2. Подаем заявление в арбитражный суд
- Этап 3. Знакомьтесь, ваш управляющий
- Этап 4. Продать нельзя реструктурировать
- Этап 5. Пускаем имущество с молотка, списываем долги
- Зачем обращаться к юристам по банкротству физических лиц
- С чего начать процедуру банкротства
- Подача заявления и документов в суд
- Рассмотрение дела в суде
- От чего зависят сроки проведения банкротства
- Заявление о банкротстве физического лица
- Как собрать и приложить документы для банкротства физического лица
- Подаем заявление в Арбитражный суд
Узнать, как добиться 100% успешного списания долгов в суде
Условия банкротства физического лица
- Если о банкротстве заявляет сам должник, заявление будет принято при наличии хотя бы одного из следующих условий:
- размер долга больше стоимости его имущества;
- есть постановление судебного пристава об окончании исполнительного производства за отсутствием имущества;
- заемщик прекратил расплачиваться по долговым обязательствам, возникла просрочка;
- дохода недостаточно, чтобы покрыть 10% от суммы ежемесячных платежей.
- По нормам п. 1 ст. 213.4 Закона о банкротстве у гражданина с долгом от 500 тысяч рублей и с просрочкой от 3-х месяцев возникает обязанность обратиться в Арбитражный суд с заявлением о признании его банкротом. Важно учесть, что сумма задолженности не обязательно должна составлять полмиллиона, чтобы суд принял заявление. Можно обанкротиться при долге от 200 000-300 000 рублей. Остальные условия обычно имеют вес в совокупности. Например:
- накопился долг 350 000 руб.,
- собственности нет, только единственная квартира,
- по кредитам начисляются неустойки и штрафы,
- выплачивать хотя бы 10% ежемесячных платежей заемщик не может.
- От какой суммы долга целесообразно начинать банкротство физического лица? От 250 000 руб. (по всем займам вместе с пени).
Пример: ежемесячный взнос по кредиту составляет 14 000 руб. 10% - это 1400 рублей. Если вы не смогли выплатить эту сумму в течение одного месяца, следует обращаться в Арбитражный суд за признанием банкротства.
- Если на банкротство подает Банк, МФО, Налоговая или бывший работник/представитель работников (это относится к ИП), то требования строгие: обязательства более полумиллиона руб. не исполняются 3 месяца и дольше.
Плюсы и минусы банкротства физического лица: стоит ли игра свеч?
К положительным сторонам банкротства относятся следующие:
Банкротство физ.лиц - это цивилизованный и легальный способ погашения долгов, оно не ухудшает социальный статус гражданина, не лишает права работать по профессии.
К минусам банкротства физических лиц относятся:
Какие долги списываются при банкротстве физического лица?
- обязательства перед банком по кредитам, с просрочками, пени, неустойками;
- по микрозаймам;
- по долговым распискам;
- по договорам поручительства;
- по залоговым кредитам;
- по налогам;
- по коммунальным услугам;
- штрафы гибдд.
При банкротстве НЕ списываются следующие долги:
- по судебным решениям, связанные с компенсацией причиненного ущерба;
- по алиментам;
- по субсидиарной ответственности;
- по заработным платам и другим видам компенсаций бывшим работникам.
Таким образом, российское гражданское право исходит из патерналистского подхода к потребителю и предоставляет возможность списать долги перед организациями, но не освобождает от личных долгов человека - на содержание детей или возмещение ущерба. Если основные долги - перед банками, МФО и по ЖКХ, то признание банкротом физического лица поможет от них избавиться. Как это происходит?
Процедуры банкротства физического лица в Арбитражном суде
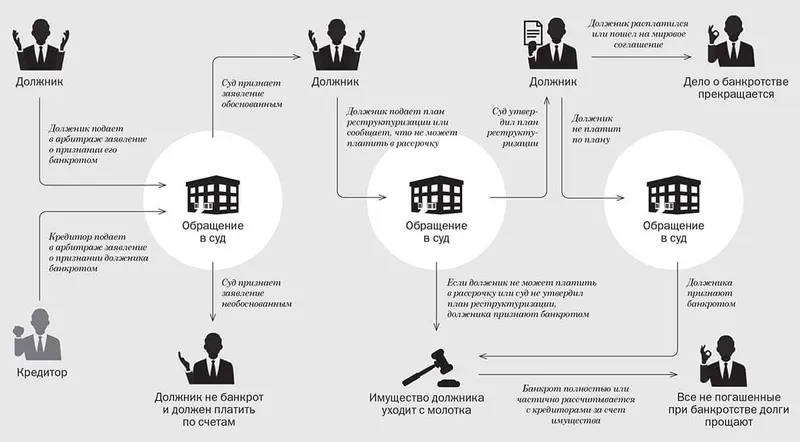
После обращения гражданина за банкротством суд может принять решение об одной из трех возможных процедур:
- реструктуризация долгов - всегда вводится в первую очередь, если возможно погасить долги в трехлетний период (например, отменить проценты);
- реализация имущества - следует за реструктуризацией, но, если нет стабильных доходов, может быть единственной процедурой в банкротстве;
- мировое соглашение - возможно на всех этапах банкротства при согласии должника и кредиторов.
Поговорим о процедурах потребительского банкротства и как объявить себя банкротом по кредитам.
- Реализация имущества.
Рассмотрим в первую очередь, поскольку эта процедура является основной и означает фактическое банкротство гражданина. Перед тем как признать физическое лицо банкротом проводится анализ его долгов и активов - ценностей, которые можно изъять и продать. Реализация заключается в формировании конкурсной массы и последующей продаже имущества (при наличии такового). Цель - равномерно удовлетворить претензии кредиторов.
Реализация назначается, если:
- план реструктуризации не заявлен или не принят судом;
- гражданин сразу ходатайствовал о введении реализации имущества;
- нет доходов для реструктуризации;
- положение соответствует признакам банкротства.
По закону срок реализации имущества составляет 6 месяцев и может продлеваться по решению суда. На практике от подачи заявления до списания долгов проходит 8-9 месяцев.
Если имущества нет, человек будет освобожден от долгов без проведения торгов и расчетов с банками. Процедура разработана для официального списания непосильных долгов.
Например. У мужчины долг по ЖКХ, Тинькофф и Альфа-Банку по потребительским кредитам и Сбербанку, выдавшему автокредит (то есть авто в залоге).
Из имущества есть только квартира и машина, купленная в залог. Квартиру не забирают, поскольку это единственное жилье.
Автомобиль продают на торгах. 80% вырученных средств будут направлены на погашение долга Сбербанку. За счет оставшихся денег будут оплачены судебные расходы и торги, затем частично погашены требования Альфы, Тинькофф и ТСЖ. Непогашенная часть списывается.
Таким образом, человек списал все долги, продав одну машину, которая была куплена в кредит.
- Реструктуризация долгов.
Вводится лишь в 10-15% всех дел о банкротстве. Она является реабилитационным мероприятием, направленным на восстановление платежеспособности.
Реструктуризация позволяет размер снизить требований, отменить неустойки и рассчитаться самостоятельно в трехлетний период. Суд утверждает график выплат, при этом процент устанавливается на уровне ключевой ставки ЦБ (на февраль 2020 это 6 %).
Право реструктуризировать долги предоставляется, если должник соответствует четырем требованиям:
- есть стабильный источник дохода, достаточного для погашения долгов в течение 3-х лет, а также для обеспечения минимальных потребностей должника и его иждивенцев (несовершеннолетние дети). Платежеспособность необходимо документально подтвердить.
- у человека нет непогашенной/неснятой судимости за умышленные экономические преступления;
- не признавалось банкротство в течение пяти лет;
- ранее не вводилась судебная реструктуризация (в течение 8-ми лет). Банковская реструктуризация кредитов не в счет - это частное изменение условий договора.
План реструктуризации содержит график погашения задолженностей, а также заключение о преднамеренности или фиктивности банкротства. Если требования не соблюдены, в утверждении графика реструктуризации будет отказано на основании 213.18 Закона о банкротстве физических лиц. Кроме того план реструктуризации может быть отменен, и в таком случае вводится процедура реализации имущества.
Если же человек выполнил план, по окончании непогашенная часть долгов списываются без присвоения статуса банкрота.
- Мировое соглашение.
Это договоренность между сторонами о порядке и сроках исполнения обязательств, которая утверждена судом. Положения о документе встречаются в ст. 213.31 № 127-ФЗ. Соглашение не может быть заключено с ущемлением интересов одного или нескольких кредиторов, требования удовлетворяются соразмерно. Заключение соглашения может состояться на любом этапе и влечет ряд последствий:
- процедура немедленно прекращается,
- финансовый управляющий не занимается этим делом,
- требования кредиторов исполняются только в рамках мирового соглашения.
Например, после введения реализации имущества банки посчитали перспективы и обратились к заемщику, предложив заключить соглашение о выплате долга в течение 4-х лет с процентами по ключевой ставке ЦБ. Дело прекращается, теперь человек рассчитывается с заимодавцами согласно условиям, установленным документом.
Пошаговая инструкция по банкротству физ лица: как обанкротиться в 2020 году?
С чего начать процедуру, и как оформить банкротство самому? Мы рекомендуем начинать с поиска финансового управляющего. Это ключевая фигура в банкротстве, без которой списание долгов невозможно. Представляем полезные сервисы для поиска:
- в реестрах СРО АУ (арбитражных управляющих);
- в реестре Федресурса (ЕФРСБ);
- в частных реестрах (но такой источник может быть ненадежным).
- Сервис "Проверь арбитражного управляющего" на сайте налоговой, в котором сохраняются данные о дисквалификации и нарушениях;
- Сводный государственный реестр на сайте Росреестра;
- Картотеку арбитражных дел, где можно найти дела, которыми занимался (занимается) кандидат, и выяснить, не привлекался ли он к административной ответственности.
Если нужен юрист по банкротству, и вы не можете решить, в какую компанию обращаться - звоните нам! Мы на бесплатно оценим ситуацию на всех этапах и подберем специалистов, а также сориентируем по стоимости услуг и договоримся с управляющим. Мы знаем, как сделать банкротство выгодным, и поможем правильно объявить себя банкротом.
1. Первый шаг - написать заявление о несостоятельности физического лица и собрать доказательства
Составление заявления о банкротстве предполагает указание:
- состава семьи;
- причин банкротства;
- признаков несостоятельности;
- перечисления имущества, которым владеет должник;
- статуса: работает ли, и если да - то где;
- данные о сделках, заключенных за 3 года до подачи заявления о банкротстве;
- паспортных данных, адреса проживания;
- количества долгов по кредитам, с подробным описанием каждого;
- количества кредиторов;
- перечня документов, которые будут приложены к заявлению;
- ходатайства о вводе реализации имущества (если должник не хочет проходить реструктуризацию долгов);
- СРО, из членов которой будет выбран финансовый управляющий.
Подготовка документов (подаются копии):
- Паспорт или иной документ, удостоверяющий личность;
- ИНН, СНИЛС;
- Справка о составе семьи;
- Квитанция об уплате госпошлины;
- Квитанция об уплате вознаграждения для финуправляющего (средства переводятся на депозит суда, реквизиты представлены на официальном сайте АС);
- Трудовая книжка;
- Справка из ЦЗ, если человек не работает и состоит на учете;
- Выписки из банка о состоянии счетов/депозитов/ячеек;
- Выписка о доходах за последние 3 года;
- Договоры и сделки, заключенные за 3 года с собственностью банкрота;
- Кредитные договоры, долговые расписки, иные документы о задолженности;
- Постановления об исполнительном производстве;
- Письма из банков или от других кредиторов;
- Документы о правах на имущество;
- Выписки из ЕГРЮЛ/ЕГРИП, если есть доли в ООО или иных юрлицах, а также если гражданин являлся/является предпринимателем.
Могут потребоваться дополнительные документы, в зависимости от ситуации. Рекомендуем за консультацией.
2. Обращение в Арбитражный суд
Если вы решили оформить банкротство самостоятельно, важно выяснить, куда обращаться с заявлением и документами.
Заявление подается в Арбитражный суд по месту жительства должника - месту его постоянной регистрации (прописки). Таковым считается помещение, где человек живет преимущественно или постоянно. Суд обязан рассмотреть заявление в течение 5 дней. По результатам выносится определение:
- Оставить заявление физического лица без движения. Например, если не уплачено вознаграждение, госпошлина или не хватает документов.
- Отказать в банкротстве. Решение принимается, если заявитель не соответствует требованиям, указанным в законе, например, сумма займов слишком мала, или требования не доказаны.
- Инициировать рассмотрение дела. Назначается дата первого судебного заседания.
3. Ввод реализации имущества
Поскольку 90% тех, кто может стать банкротом, выбирают процедуру реализации, рассмотрим ее подробно.
После принятия судом решения о реализации имущества:
- в течение 15-ти дней финуправляющий должен известить кредиторов о процедуре банкротства. Извещение считается доставленным, даже если оно было отправлено по официальному адресу, но адресат не получил письмо из-за обстоятельств, созданных им самим.
- В течение 2-х месяцев подаются требования кредиторов. Организации и физлица включаются в реестр на основании документов, подтверждающих задолженность (долговые расписки, займы на карту, кредитные договоры и пр.). Обоснованность заявлений проверяет суд.
- На протяжении процедуры финуправляющий обязан публиковать информацию в Едином Федеральном реестре сведений о банкротстве. Некоторые из публикаций подаются в печатное издание "Коммерсантъ".
- После закрытия реестра формируется конкурсная масса из имущества физического лица. В нее включается и совместная собственность супругов (тогда половина денег от продажи возвращается мужу/жене). Но на основании ст. 446 ГПК РФ исключаются:
- единственное жилье, если оно не под залогом;
- профессиональное оборудование для работы;
- личное имущество стоимостью до 10 000 р.;
- предметы сельского хозяйства и домашний скот, если они не используются для предпринимательской деятельности;
- предметы обихода.
- Проводится оценка имущества (управляющим или приглашенным оценщиком).
- Осуществляются торги по банкротству. Есть 3 стадии проведения торгов. С каждым этапом цена снижается, в конце непроданное имущество предлагают кредиторам. Если те отказываются его принять в качестве отступного, имущество передается физическому лицу.
- За счет вырученных средств проводится погашение долгов, оплачиваются судебные расходы. Еще 7% передается управляющему за организацию продажи конкурсной массы.
Процедура реализации ведется при активном участии финансового управляющего.
В его обязанности входит:
- проверка банкротства на признаки фиктивности и преднамеренности,
- поиск сокрытого имущества,
- контроль над доходами физического лица,
- проведение общих собраний кредиторов,
- оспаривание подозрительных сделок,
- реализация конкурсной массы и расчеты.
Последствия банкротства физлиц
- В период процедуры банкротства доходы физического лица поступают на специальный счет, которым распоряжается финансовый управляющий. Из них формируется конкурсная масса, потом проводятся выплаты кредиторам, оплачиваются судебные расходы. Из зарплаты/пенсии ежемесячно выделяется прожиточный минимум на гражданина и по числу иждивенцев (детей).
- После подачи заявления не нужно платить кредиты, расчеты проводит финуправляющий.
- Коллекторы и приставы закрывают производства, все требования предъявляются только в Арбитражный суд.
- Ценная собственность (дачи, машины, гаражи, акции) будет продана для удовлетворения требований кредиторов.
- Иногда вводится запрет на выезд за границу. Мера применяется редко, если есть угроза, что должник сбежит.
Что будет после банкротства?
- Запрет на занятие руководящих должностей в течение 3-х лет.
- Запрет на повторное признание несостоятельности в течение 5-ти лет.
- При оформлении новых кредитов необходимо информировать банки о том, что в отношении вас уже применялась процедура банкротства физического лица (ограничение действует в течение 5-ти лет).
Чем чревато банкротство для кредитной истории? Бюро кредитных историй фиксирует информацию уже с первой несвоевременной выплаты, а дальнейшие неисполнение договора портит кредитную историю. Поэтому признание несостоятельности, наоборот, спасает ситуацию. Долги больше числиться не будут, вы перестанете быть вечным неплательщиком перед МФО и банками. Информация о непогашенных займах перестанет обновляться и со временем потеряет актуальность.
Опыт тех, кто занимается банкротством в финансовых организациях, и отзывы самих должников показывают: кредит после банкротства взять можно. Особенно, если речь идет об ипотеке. Повысить вероятность одобрения заявки можно:
- устроиться на работу;
- приобрести материальные ценности: жилье, автомобиль, земельный участок;
- открыть депозит;
- изменить материальное положение к лучшему иными способами.
Законодательного запрета на кредиты после банкротства нет. Улучшение финансового положения гражданина повышает шансы на получение займов и овердрафтов после банкротства.
Сколько стоит избавление от вечных долгов: стоимость процедуры в 2020 г
- На начальном этапе:
- 25 000 р. вознаграждения управляющего;
- 300 р. госпошлины.
Итого: 25 300 р.
- Через 1-2 месяца возникнут расходы, связанные:
- с публикациями в ЕФРСБ;
- с публикациями в издании "Коммерсантъ";
- с почтовыми расходами.
В среднем: 15 000 р.
- Параллельно может потребоваться:
- оплата работы юристов и адвокатов, стоимость услуг которых зависит от объема работ и степени их участия в процедуре;
- оплата услуг нотариуса, оценщика и получение справок.
Заметим, что стоимость банкротства не зависит от региона, затраты определяет сложность дела. Влияет количество займов и наличие имущества. Не принципиально, где вы будете банкротиться - в Москве, Самаре, Иркутске или Казани. В 2020 г. итоговая цена составляет 70 000 - 80 000 руб. В сложных случаях - до 150 000. Если хотите сэкономить - воспользуйтесь комплексной услугой сопровождения. Цена "под ключ" фиксируется сразу, и будет существенно ниже заявленных сумм.
Все больше людей в России задаются вопросом "как стать банкротом физическом лицу". Вопреки устаревшему мнению, суд не отправит человека в долговую яму, а напротив, постарается оттуда вытащить!
Инициировать признание несостоятельности - значит, сделать первый шаг навстречу свободной жизни. Основной целью № 127-ФЗ является оказание помощи людям с непомерной кредитной нагрузкой. Если вам интересны подробности - как подать на банкротство и списать долги с минимальными потерями - обращайтесь!
Проведение процедуры банкротства осуществляется на основании решения и под контролем Арбитражного суда. Для обращения в суд требуется подтвердить наличие признаков несостоятельности лица. Право подачи заявления для начала процедуры несостоятельности имеют кредиторы, уполномоченные органы или должник - физическое лицо.
Регулируется процедура банкротства физических лиц Федеральным законом от 26.10.2002 № 127-ФЗ "О несостоятельности (банкротства)", далее - Закон № 127-ФЗ. Основная причина возникновения задолженности физических лиц - просрочка графика погашения одного или нескольких кредитов.
Проверка обоснованности для инициации банкротства
До принятия решения о начале процедуры несостоятельности суд определяет достаточность оснований. В случае отсутствия обоснованности принятия заявления в делопроизводство дело прекращается или остается без рассмотрения, о чем заявителю сообщается в письменном виде. Прекращение рассмотрения производится:
- При удовлетворении иска после подачи заявления до даты проведения заседания.
- При отсутствии у должника подтвержденных фактов неплатежеспособности.
- В случае отсутствия у лица признаков несостоятельности.
- При выявлении признаков преднамеренного банкротства.
Целью подачи фиктивных данных является признание неплатежеспособности при наличии достаточных средств для погашения долга. Представление заведомо ложных данных квалифицируется как административное правонарушения и влечет наложение штрафа до 3 тысяч рублей. В случае доказательства наличия дохода и умысла его сокрытия в отношении лица может быть заведено уголовное дело.
Признаки несостоятельности
Для открытия процедуры в связи с просрочкой платежа по кредиту потребуется подтверждение совокупности оснований:
- Наличие величины долга свыше 500 000 рублей. Сумма определяется по одному или по нескольким договорам.
- Просрочка платежей составляет более 3 месяцев. Период исчисляется с момента наступления срока погашения обязательств.
- Неспособность должника погасить обязательства в связи с отсутствием платежеспособности или ликвидного имущества.
Под неплатежеспособностью лица понимают ежемесячный остаток средств ниже прожиточного минимума после уплаты всех обязательных платежей.
Подача заявления об инициации банкротства в связи с просрочкой платежа по кредиту производится кредитором или физическим лицом. Кредитором может выступать группа лиц с суммированием общего размера долга.
Как подать на банкротство физическому лицу
Прием заявления от физического лица для признания несостоятельности производится при наличии условий, оговоренных в ст. 213.3 Закона № 127-ФЗ - долга более 500 тысяч и просрочке более 3 месяцев. Дополнительные условия неплатежеспособности рассматриваются в процессе судебного заседания. В сумму долга включаются заимствованные средства и проценты, начисленные к уплате. Штрафные санкции, предъявленные банком, в задолженность не включаются.
При отсутствии возможности у физического лица погасить задолженность ему необходимо:
- Представить заявление в суд до истечения 30 дней с момента, когда лицу стало известно о неплатежеспособности или он был об этом уведомлен.
- Добровольного обратиться в суд, если предполагается вероятность наступления неплатежеспособности или при отсутствии имущества для реализации и погашения долга. Заявление подается лицом при возникновении особых обстоятельств, например, утраты трудоспособности с реабилитацией в течение длительного периода.
- Опубликовать уведомление о намерении обратиться в суд в случае, если лицо зарегистрировано в качестве ИП. Срок уведомления - не позднее чем за 15 дней до подачи заявления. Публикация производится путем внесения данных в государственный реестр сведений о деятельности предприятий. При начале процедуры банкротства ИП подлежит ликвидации по решению судебного органа.
Заявление представляется с приложением документов, подтверждающих сумму долга, неплатежеспособность и другие сведения в соответствии с установленным перечнем. О том, какие документы требуется представить и как оформить банкротство физического лица по кредитам указано в ст. 213.4 Закона № 127-ФЗ.
В составе приложений при обращении в суд физическое лицо представляет:
- документы, указывающие на наличие долга и просрочки платежа. В составе форм включается договор, выписка из расчетного счета;
- состав имущества, находящегося в личной или залоговой собственности с проведенной оценкой;
- справка о суммах, полученных в течение предшествующих 3 лет;
- перечень сделок, произведенных должником за последние 3 года;
- документы, имеющие отношение к составу семьи - свидетельства, справки и прочие;
- документы личного характера - постановки на учет в органах контроля (ИНН, СНИЛС и прочие);
- справка о постановке на биржу труда, копия трудовой книжки;
- прочие документы, подтверждающие право на проведение процедуры.
Список приложений указывается в заявлении. Приложения должны иметь актуальный срок составления.
Действия кредиторов
Обращение в суд кредиторов осуществляется редко. Процедура банкротства невыгодна кредиторам. Обращение банков для признания гражданина несостоятельным производится при наличии сомнений в отсутствии сумм для погашения долга, при этом задолженность должна быть просужена. Если обращение в суд предпримет физическое лицо, кредиторы будут активно препятствовать признанию несостоятельности.
Процедура банкротства будет приостановлена в случаях:
- Опротестования сделок купли-продажи, совершенные лицом в течение предшествующих 3 лет. Рассматриваются сделки, произведенные с недвижимостью, другим имуществом, финансовыми вложениями. Сделка может быть расторгнута при сопоставлении суммы реализации с рыночной ценой и подтверждением занижения стоимости предмета договора.
- Опротестования операций по договорам дарения, мены и других типов соглашений, имеющих сомнительный характер.
- Подтверждения наличия дополнительных доходов, не указанных лицом, претендующим на банкротство. Источником получения дохода может быть, например, сдача в аренду комнаты в собственном жилье. Учитываются доходы, полученные лицом и членами его семьи.
В случае признания судом дополнительных обстоятельств возникает возможность погашения кредита, что приводит к приостановке процедуры и заключению мирного соглашения.
Процедура банкротства физического лица: пошаговая инструкция
В процессе проведения банкротства законодательством (ст. 213.2 Закона № 127-ФЗ) установлены следующие процедуры.
Мировое соглашение
Этап характеризуется достижением соглашения между кредитором и должником. Соглашение может быть достигнуто в любом периоде проведения процедуры. Участие финансового управляющего в погашении задолженности не производится. В отношении должника производится упрощенная процедура с ее прекращением по достижении мирового соглашения. При нарушении договоренности процедура возобновляется.
Реструктуризация долгов
Решение Арбитражного суда о реструктуризации является оптимальной и наиболее удобной для исполнения стадии процедуры. Должнику назначается финансовый управляющий, сопровождающего процесс и контролирующего финансовые потоки. В качестве управляющего выступает лицо с высшим образованием, прохождением специальных курсов и зарегистрированным в реестре суда. В процессе проведения процедуры допускается смена управляющего по инициативе любой из сторон.
Принятие решения о реструктуризации имеет несомненные плюсы:
- к исполнению принимаются только требования кредиторов, включенных в реестр;
- в периоде не начисляются санкции, установленные по условиям договоров - пени, штрафы, неустойки;
- исполнение решений судов, за исключением обязательных выплат первой очереди.
Не отменяют банкротство физических лиц алименты, выплата которых производится по исполнительным листам. Судом производится изыскание возможностей получения алиментов путем удержания из доходов или при продаже имущества на стадии реализации. В процессе банкротства сохраняются выплаты компенсаций морального вреда, ущерба, нанесенного здоровью физическому лицу и штрафы.
Этап является формой компромиссной договоренности между сторонами и представляет собой отсрочку наступления банкротства. Реструктуризация долга возможна при наличии условий:
- существование у лица источника дохода, достаточного для покрытия сумм с рассрочкой платежа;
- отсутствие судимости по экономическим преступлениям, не снятой по истечении положенного срока;
- представления плана платежей, удовлетворяющего кредитора, должника и исполненного в соответствии с требованием законодательства, контроль за которым осуществляет суд;
- отсутствие признания банкротства до истечения 5 лет.
Принятие решения о реструктуризации не позволяет отказаться от исполнения графика рассрочки платежей. Контроль за исполнением плана осуществляет назначенный судебным органом управляющий. Лицо, получившее рассрочку, совершает финансовые действия только с письменного согласия управляющего, в том числе:
- реализацию и приобретение имущества (контролю подлежат активы в размере свыше 50 тысяч рублей);
- проведение финансовых операций - переуступки долга, поручительства, получение займов;
- осуществление сделок по договорам дарения;
- внесение долей в уставный капитал.
План рассрочки разрабатывается на 3 года с возможностью досрочного его исполнения. Об исполнении плана финансовый управляющий представляет суду отчетность по установленным датам. В случае неисполнения плана в полном объеме по истечении периода или нарушения графика погашения процедура переходит ко второму этапу - реализации имущества.
Реализация имущества
На стадии реализации имущества производится продажа собственности должника с последующим покрытием части долга согласно очередности. Продаже подлежит любое имущество, за исключением малоценного и не представляемого к реализации. На этапе процедуры банкротства управление финансовыми делами полностью переходит к управляющему, включая:
- право на проведение аукциона для продажи имущества;
- распоряжение финансовыми потоками, денежными средствами на счетах, банковских картах;
- определение сумм прожиточного минимума для семьи и имущества в распоряжение;
- участие в финансовых делах от имени должника (например, в качестве учредителя организации), ведение которых ранее производилось должником.
До реализации имущества управляющим производится оценка собственности. Стоимость может быть оспорена кредиторами или должником. Стороны имеют право на привлечение независимого оценщика с оплатой услуг заинтересованной стороной. Удовлетворение требований кредиторов производится в порядке очередности с учетом суммы на жизнедеятельность должника, его семьи и погашения обязательных платежей.
Об окончании расчетов с кредиторами управляющий составляет отчет, предъявляемый Арбитражному суду. Последней выплатой производится выдача вознаграждения управляющему в размере 2% от суммы подтвержденной задолженности.
Последствия проведения процедуры банкротства
При всех положительных моментах процедура имеет значительные минусы, действующие в течение нескольких лет. Банкрот не имеет права:
- заявлять о новом банкротстве в течение 5 лет;
- занимать должности руководителей в течение 3 лет;
- регистрировать ИП на протяжении года.
При подаче заявки на кредитование в течение 5 лет потребуется указывать прохождение процедуры банкротства. Шансы на получение нового займа или кредита ничтожны. Задолженность полностью погашается и списывается в процессе банкротства. После прохождения процедуры долги у лица отсутствуют.
Закону № 217-ФЗ "О несостоятельности", который разрешил банкротство физических лиц, исполнилось три года. Но у многих россиян до сих пор нет представления о смысле этой процедуры: для одних - это страшный позор, для других - легальный способ избавиться от обязательств. Как всегда, правда посередине: банкротство не списывает долги, но дает возможность с ними расплатиться. И лишь тем, кто действительно в этом нуждается. Беспечных должников, которые мечтают оставить кредиторов с носом, банкротство может довести до тюрьмы.
Перед вами самая подробная инструкция о том, как проходить процедуру банкротства физического лица. Вы узнаете:
- подходите ли вы на роль банкрота;
- сколько длится процесс и каковы его этапы;
- в какую сумму обойдется банкротство;
- какие последствия вас ждут;
- нужна ли вам помощь юриста.
В случае, если вам нужно, также обращайтесь к нашим юристам.
Условия для начала процедуры банкротства
Человек может объявить себя банкротом, если сумма его долгов перевалила за 500 тыс. рублей и если период просрочки по выплатам составляет больше трех месяцев. Это не строгое правило: если у человека скопился долг в меньшую сумму, и он понимает, что уже сейчас не в состоянии его отдать - можно смело начинать процедуру банкротства. Например, у гражданина есть кредиты за машину и квартиру, он попал в больницу со сложным переломом, а с работы его накануне сократили.
Кстати, если у должника не один, а несколько кредиторов, с которыми никак не расплатиться, он обязан подать заявление о личном банкротстве. У него на это есть 30 дней с того момента, как общая сумма долгов перевалила за 0,5 млн рублей и просрочка по выплате превысила три месяца. Спустя месяц должника, который не подает на банкротство и не принимает никаких мер по возврату денег, могут привлечь к уголовной ответственности.
Кредиторы не обязаны ждать - они сами вправе написать заявление о банкротстве задолжавшего им физлица. Такое право есть и у Федеральной налоговой службы.
Кому не подходит частное банкротство
Суд не признает гражданина банкротом, если он становился им в течение предыдущих пяти лет. Практика показывает, что не имеет смысла начинать процедуру оформления банкротства тем, кто в прошлом:
- был осужден за экономические преступления (незаконное получение кредита, уклонение от погашения кредиторской задолженности);
- руководил предприятием, которое обанкротилось по его вине;
- залез в долги из-за штрафов, компенсации вреда имуществу или здоровью, алиментов: по закону банкротство не избавляет от таких обязательств.
Также юристы не советуют проходить через этапы банкротства физического лица обладателям минимальных долгов (500 тыс. ± 100 тыс. рублей). Лучше попробовать договориться о реструктуризации и вернуть деньги своими силами.
1 этап. Собираем документы
Итак, вы решили инициировать процедуру банкротства. Ваша первая задача - собрать пакет документов для подачи заявления в арбитражный суд. Список документов приведен в статье 213.4 закона "О несостоятельности":
- выписка с вашего лицевого счета;
- документ о статусе безработного, если вы не работаете (выдает биржа труда по месту вашей прописки);
- свидетельство о получении ИНН;
- свидетельство о браке или о разводе (если есть);
- брачный договор или соглашение о разделе имущества (если заключали);
- если есть дети - свидетельства о рождении каждого;
- свидетельства о собственности на имущество (подразумевается недвижимость, автомобили, ценные вещи);
- документы о совершенных сделках с имуществом;
- справка о доходах и налогах за три года;
- информация обо всех банковских счетах, открытых на ваше имя в последние три года.
Также необходимо предоставить опись своего имущества и список кредиторов. Обратите внимание, что формы этих списков установлены приложениями № 1 и № 2 к Приказу № 530 Минэкономразвития России от 05.08.2015. Это минимум бумаг, которые нужно предоставить суду. Почти в каждом конкретном случае потребуются дополнительные документы, о них вам расскажет адвокат. Обратите внимание, что суду нужны заверенные копии этих бумаг - оригиналы должны оставаться у вас.
Этап 2. Подаем заявление в арбитражный суд
Заявление пишется в установленной законом форме. Образец можно найти в суде или скачать в Интернете. В тексте нужно кратко описать сложившуюся ситуацию:
- общую сумму долга на дату подачи заявления;
- как у вас появились долги;
- кто ваши кредиторы и каковы их требования;
- ваши источники доходов (если есть);
- обстоятельства, из-за которых процедура банкротства вам необходима.
В конце заявления укажите СРО (саморегулируемую организацию) арбитражных управляющих, из членов которой вам назначат финансового управляющего. Таких организаций в Петербурге много, можно выбрать подходящую по отзывам в Интернете, а также по ценам на услуги. Убедитесь, что выбранная вами СРО числится в списках Единого федерального реестра сведений о банкротстве. К заявлению и собранным документам приложите квитанцию об уплате пошлины в размере 300 рублей.
Срок рассмотрения заявления о банкротстве законом не регламентирован. Обычно он составляет от 3 недель до 3 месяцев. Когда заявление рассмотрят, вы получите один из трех вариантов ответа:
- Отклонено - ваши долги и срок невыплаты не соответствуют критериям закона о банкротстве физических лиц.
- Принято - это значит, что процедура банкротства началась.
- Оставлено без рассмотрения - это значит, что вы неправильно составили текст или не предоставили суду все нужные документы. В этом случае можно исправить ошибки и подать заявление еще раз.
Этап 3. Знакомьтесь, ваш управляющий
Если суд примет ваше заявление, вас вызовут на заседание, с которого начнется процедура банкротства. После этого заседания в жизни должника наступает долгожданная тишина:
- проценты, неустойки и пени не начисляются;
- кредиторы приостанавливают процесс взыскания долгов (звонки из банка, смс-сообщения и письма с угрозами с этого дня - под запретом);
- прекращается деятельность судебных приставов;
- снимается запрет на выезд за границу.
На первое заседание суд приглашает финансового управляющего. Будущий банкрот должен перечислить на депозит арбитражного суда оплату работы управляющего и стоимость публикации о банкротстве в СМИ. Если публикация стоит около 500 рублей, то с управляющим все сложнее: по закону (статья 20.6 № 127-ФЗ) этому специалисту нельзя заплатить меньше 25 тыс. Рублей. Также управляющему полагается 7% от стоимости имущества, проданного для погашения долгов. Например, после продажи квартиры за 2,5 млн рублей управляющий получит 175 тыс. Рублей.
По данным статистики, приведенной на сайте одного из СРО финансовых управляющих Петербурга, управляющий получает 100-150 тыс. рублей с каждой процедуры банкротства физлиц. У этой категории специалистов есть право отказаться от ведения дела, если у должника нет личного имущества. Из-за этого люди с небольшим запасом собственности зачастую не могут получить статус банкрота.
Если у вас нет денег для оплаты финансового специалиста и публикации объявления, суд прекратит процедуру банкротства.
Что делает финансовый управляющий
Управляющий должен предоставить суду обоснованное решение: реструктурировать ваш долг или продать ваше имущество, чтобы расплатиться с кредиторами. Многие думают, что управляющий приходит к должнику домой и проверяет шкафы в поисках ценностей, которые можно распродать. На самом деле этот специалист изучает данные Росреестра об имуществе, которым вы владели в течение последних трех лет. Также он ищет информацию об автомобилях и других транспортных средствах, которые были на вас зарегистрированы.
Помимо этого, управляющий не даст вам совершить значительные финансовые операции: вам будет нельзя покупать, продавать, принимать в подарок что-либо. Еда, одежда и предметы первой необходимости, разумеется, не в счет.
А вдруг вы специально залезли в долги?
Данные о том, что вы продавали (дарили) в предыдущие три года нужны, чтобы исключить риск преднамеренного банкротства. Например, вы набрали кредитов, поняли, что не расплатитесь, подарили теще дачу, бабушке - машину, а затем подали на банкротство. Управляющий имеет право оспорить сомнительные сделки и продать имущество, чтобы получить деньги для уплаты ваших долгов. Также он может сообщить в суд о преднамеренном банкротстве - тогда процедура прекращается и требования кредиторов вновь вступают в силу.
Этап 4. Продать нельзя реструктурировать
Результат работы финансового управляющего - это отчет, в котором он выносит и обосновывает свое решение:
- долг подлежит реструктуризации;
- имущество банкрота нужно продать, на вырученные деньги погасить долги, если обязательства останутся - списать.
Отчет управляющего рассматривает суд, банкрот и его кредиторы могут присутствовать на заседании. На практике реструктуризация долгов применяется очень редко, потому что у человека должен быть стабильный доход, покрывающий не только исполнение обязательств, но и потребности его семьи: прожиточный минимум на каждого члена. Если у вас есть такой доход - скорее всего, вам незачем становиться банкротом. Зато распространена ситуация, когда кредиторы требуют не снимать с должника его обязательства даже после завершения банкротства. Суд удовлетворяет такие требования очень редко.
Этап 5. Пускаем имущество с молотка, списываем долги
Финансовый управляющий распродает имущество банкрота и распределяет деньги между кредиторами. Продаже не подлежат:
- жилье (если оно является единственным);
- личные вещи должника и его домочадцев;
- бытовая техника на сумму до 30 тыс. рублей.
После этого суд выносит решение о прекращении долговых обязательств банкрота. Можно начинать жизнь с чистого листа, но помнить, что:
- ближайшие пять лет вам нельзя проходить процедуру банкротства повторно;
- в течение трех лет при получении кредита в банке вы должны сообщать, что были банкротом;
- на протяжении трех лет вы не сможете занимать руководящие посты на любых предприятиях.
Зачем обращаться к юристам по банкротству физических лиц
Большинство кандидатов на банкротство думают одинаково: "У меня куча долгов, да еще управляющему нужно платить - стоит ли тратиться на юриста?". Статистика красноречива: в 2016-17 годах каждое второе заявление о банкротстве физических лиц в России оставлялось арбитражными судами без рассмотрения. Распространенные причины - неправильно составлен текст, не хватает документов, не приложены опись имущества и список кредиторов.
Конечно, можно подать заявление во второй, третий раз. Но срок рассмотрения каждой попытки составляет от 1 до 3 месяцев. Нужны ли вам лишние месяцы пеней, звонков от кредиторов и судебных приставов? Помощь юриста при сборе документов и составлении заявления - это гарантия того, что оно будет принято с первого раза.
Стоимость услуг в каждом случае определяется индивидуально и зависит от того, что вы хотите получить. Адвокат по банкротству может помочь собрать документы и подать заявление в суд - а может взять на себя общение с управляющим, кредиторами и представлять ваши интересы в арбитраже. Но выкладывать деньги первому попавшемуся юристу не стоит. Выберите того, у кого есть выигранные дела по банкротству физических лиц с интересующим вас результатом: реструктуризацией, сохранением имущества, списанием долгов без продажи квартиры.
Наши дела по теме
Если у вас похожий случай, то вы можете проконсультироваться по телефону
Признание несостоятельности через суд - уже распространенная в России практика среди граждан, берущих кредиты. Для многих данная процедура является единственной возможностью урегулировать проблему задолженности и окончательно расплатиться с кредиторами. Сколько длиться процедура банкротства физического лица и из каких этапов она состоит?
Из этой статьи вы узнаете:
С чего начать процедуру банкротства
Первый этап - подготовительный. Заемщику следует внимательно ознакомиться с ФЗ №127 "О несостоятельности". В нем описаны не только этапы процедуры, но и условия, при которых можно заявить в суд о неспособности погашать задолженность перед банками.
Основания для банкротства граждан:
- кредитная задолженность и долги по обязательным платежам составляют в совокупности более 500 тыс. рублей;
- подтвержденная неплатежеспособность лица;
- отсутствие факта погашения долгов в течение 3 месяцев.
Если все эти условия соблюдены, должник может подать заявление в суд о невозможности платить по счетам. В некоторых случаях суд принимает заявления от должников, чья сумма задолженности меньше полумиллиона. Дело может растянуться на более долгий срок, так как суду потребуется больше доказательств неплатежеспособности гражданина.
Перед тем, как начинать процедуру в суде, необходимо знать, как происходит банкротство и сколько времени занимает весь процесс.
Подача заявления и документов в суд
Как начать процедуру банкротства физического лица? Чтобы объявить себя банкротом в суде, потребуется собрать обширный перечень документов, относящихся к финансовому положению. Основной список бумаг, которые потребуется направить в суд:
- личные документы (паспорт, СНИЛС, ИНН, брачный договор, свидетельство о браке и рождении детей и пр.);
- выписки с банковских счетов;
- трудовая книжка или иные документы, свидетельствующие о наличии или отсутствии работы;
- справка о зарплате за 3 года с работы;
- иные документы, свидетельствующие о получении доходов за последние 3 года;
- сведения о задолженности перед всеми кредиторами;
- копии извещений от кредиторов с требованиями погасить задолженность;
- список организаций и банковских учреждений, финансовые обязательства перед которыми не погашены;
- копии договоров с банками;
- выписка из ЕГРИП;
- перечень имущества и его оценка;
- документы, подтверждающие факт совершения финансовых сделок за 3 года (это может быть договоры купли-продажи недвижимости или транспорта, договоры мены, дарственная и пр.)
Перечень бумаг может различаться в зависимости от индивидуального положения должника. Вместе с документами физическому лицу нужно подать заявление, в котором предоставить следующую информацию:
- ФИО, адрес регистрации;
- сведения о работе;
- общая сумма задолженности;
- сведения о кредиторах;
- информация о ежемесячных доходах;
- список имеющегося в собственности имущества.
Сбор документов и написание заявления займет от 1 до 3 месяцев. Чтобы ускорить начало процедуры и в короткий срок решить вопрос с бумагами, нужно обратиться к юристам. Самостоятельное оформление может затянуть процесс. Если суд откажет в принятии заявления ввиду его неправильного составления или из-за неполного перечня предоставленных документов, должнику придется устранить все недочеты, иначе дело не дойдет до суда.
Рассмотрение дела в суде
Как происходит процедура банкротства физического лица? Должник, имеющий все основания для обращения в суд, подает документы и заявление. Бумаги рассматриваются в течение 3 месяцев со дня их подачи. По истечении этого времени суд должен вынести решение:
- начать слушание;
- отклонить заявление ввиду несоответствия условий для проведения банкротства;
- отклонить заявление в связи с исполнением финансовых обязательств должника.
Если заявитель соответствует требованиям, описанным в законе "О несостоятельности", его документы принимают, и, максимум через 3 месяца назначается первое слушание (на практике через месяц).
Как проходит процедура банкротства физического лица в суде:
- Сначала назначается предварительное слушание. На нем обсуждается вопрос о правомерности введения процедуры.
- На основном заседании (их может быть несколько) рассматриваются обстоятельства дела и обсуждаются возможные варианты погашения задолженности заявителем.
- Завершающее заседание - это оглашение судом окончательного решения по принятию мер.
В ходе судебных слушаний по делу несостоятельного гражданина могут быть вынесены следующие меры в отношении лица:
- реструктуризация долга;
- реализация имущества;
- мировое соглашение с кредиторами.
Срок судебного слушания может длиться до 6 месяцев. Он зависит от количества имущества должника, суммы долга и числа кредиторов.
Судья принимает решение в зависимости от обстоятельств и финансового положения человека. Если уровень доходов позволяет постепенно выплачивать долг, то в его отношении назначается реструктуризация. Также на любом этапе слушаний должник может заключить с кредиторами мировое соглашение. Если у заявителя маленькая зарплата или он не работает, то суд в этом случае назначает финансового управляющего для продажи имущества должника.
Реструктуризация долгов
Сроки проведения данной процедуры - не более 3 лет. За это время гражданин должен исполнить свои финансовые обязательства перед всеми кредиторами. Суть реструктуризации заключается в постепенном погашении задолженности за счет личных средств должника. Если суд назначил данную процедуру, то неплательщики сохраняют свое имущество и не признаются банкротами.
Провести реструктуризацию можно только в случаях, предусмотренных ст. 213.13 закона "О банкротстве":
- если должник имеет источник дохода и его размер позволяет установить минимально возможный ежемесячный платеж для погашения задолженности;
- если он не имеет непогашенной судимости за преступление в сфере экономики;
- если в его отношении не вводились административные наказания за хищение, причинение ущерба собственности граждан и за инициирование фиктивного банкротства;
- если должник не признавался несостоятельным через суд в течение 5 последних лет;
- если за последние 8 лет его долги не подвергались реструктуризации.
Особенностью реструктуризации является то, что человек будет погашать только основную сумму задолженности. Начисленные штрафы и пени не учитываются. Получается, в ходе процессов реструктурирования долга часть суммы списывается с должника. Это несомненный плюс, но, чтобы полностью избавиться от финансовых обязательств и сохранить имущество, человеку потребуется добросовестно вносить платежи без просрочек.
План реструктуризации составляется кредиторами и финансовым управляющим, затем утверждается на собрании заинтересованных лиц. По ходатайству управляющего соглашение о реструктуризации может быть расторгнуто, если заемщик не следует плану и имеет просрочки. В этом случае назначаются торги, в результате которых собственность человека продается в целях расчета по долгам.
Реализация имущества
Если по делу о банкротстве была начата процедура реализации собственности должника, то она может затянуться на 6 месяцев. В каких случаях она может быть назначена:
- если должник согласился на реструктуризацию, но по-прежнему не исполняет финансовых обязательств и не следует плану;
- если не участвовал в собрании кредиторов;
- если должник не имеет доходов, достаточных для введения реструктуризации.
В ходе процедуры управляющий устанавливает конкурсную массу. В нее заносится перечень всего имущества, которое может быть изъято за долги. Также в ходе конкурсного производства управляющий имеет право оспорить сделки с недвижимостью и другим ценным имуществом, если они были осуществлены должником с целью сокрытия собственности. В результате оспаривания сделок имущество передается в конкурсную массу и реализуется с остальной собственностью человека.
Если у должника нет ни доходов, ни ликвидной собственности, которую можно реализовать, то его долги списываются. В этом случае банкротство физических лиц происходит в короткие сроки - всего за пару месяцев. Когда все этапы пройдены, дело закрывается.
От чего зависят сроки проведения банкротства
Сроки процедуры зависят от многих факторов. Процесс может затянуться на первом же этапе, если должник собирает документы и пишет иск без юридической помощи. Самостоятельно предусмотреть все нюансы и грамотно составить заявление под силу только юридически подкованному человеку.
Сроки заседаний, реструктуризация и реализация собственности зависят от числа кредиторов, суммы задолженности и наличия имущества у должника. При крупном размере долга и большом перечне ликвидной собственности банкротство может тянуться более полугода. Если имущества нет или доходы должника позволяют постепенно погашать задолженность, то суд быстро принимает решение. Также сроки проведения банкротства зависят от загруженности судов.
Сроки прохождения процедуры индивидуальны. Однако можно установить примерное количество времени, которое уйдет на каждый этап:
- сбор документов и их подача в суд - до 3 месяцев;
- назначение управляющего - до 3 месяцев;
- собрание кредиторов назначается после 5-6 месяцев с момента принятия заявления судом;
- реструктуризация - до 3 лет;
- проведение торгов - 6 месяцев.
Вся процедура длится около 1-1,5 года. За это время начисление процентов и неустоек по кредитам прекращается. Ускорить процедуру можно двумя способами: обратиться к специалисту или заранее подготовить для суда вариант решения проблемы, благодаря которому возможно расплатиться с долгами.
Решившись на вступление в процесс банкротства, вы наверняка задавались вопросом, как подать заявление о несостоятельности.
Источник - advokat-lex.ru
Мы уже писали, какие документы для банкротства физического лица необходимо собрать. Бесплатный образец заявления о банкротстве физического лица можно скачать на нашем сайте.
А здесь раскроем секреты подготовки юридически грамотного заявления.
Заявление о банкротстве физического лица
Для начала давайте определимся, кто вправе подать заявление о банкротстве (финансовой несостоятельности) гражданина.
Ответ: сам должник, кредитор или налоговый орган.
Как судебный документ, заявление о несостоятельности имеет строгие требования к форме и содержанию.
"Шапка" документа содержит информацию о конкретном суде (Арбитраж), должнике и кредиторах. Указание адресов проживания, места нахождения обязательно!
Алексей Жумаев
Говоря проще, прочитав заявление, судья или его помощник должны понимать причину, по которой гражданин оказался в плачевной ситуации. Банкротство станет единственным выходом из тяжелого положения.
В заявлении в суд о банкротстве физического лица указывается саморегулируемая организация управляющих, из которой будет утвержден финуправляющий.
Как собрать и приложить документы для банкротства физического лица
Подготовка к личному банкротству гражданина - это, прежде всего, сбор документов. Можно собрать комплект самостоятельно, но если времени или желания нет, поручите это специалисту. Представителю оформляется нотариальная доверенность, в которой обязательно перечислить наименования всех кредитных организаций. Выяснив суть поручения (сбор документов в банках и других организациях), нотариус сам подготовит текст доверенности.
Собранные документы подаются в суд вместе с заявлением и перечисляются в конце в виде списка приложений.
Заявление кредитора о банкротстве физического лица также подтверждается доказательствами - договором, выписками по счету.
Подаем заявление в Арбитражный суд
Подача заявления в суд может происходить по-разному. Способ подачи не влияет на исход дела. Документы в любом случае поступят в суд, остальное - вопрос времени.
Первый способ - это прийти лично в суд и подать документы в канцелярию (часто называется "общий отдел").
Тут есть нюансы. День поступления заявления в суд указывается в отметке о приеме, срок рассмотрения начинает течь с этой даты. А с другой стороны - очередь. Кроме того, при приеме сотрудник суда проверяет документы по списку приложений. При большом объеме приложений эта работа займет время. Так что будьте готовы провести в суде несколько часов. Выбирая личную подачу, не забудьте взять вторую копию заявления для проставления штампа - отметки о принятии. Копия с отметкой подтверждает подачу документов.
Второй способ - почта России.
Выглядит легко - сложить нужные бумаги в конверт, составить опись вложения, уведомление о вручении и отнести на почту. Минус такого способа - сама почта (очереди, время доставки письма, время на разбор писем в суде). Предвосхищая вопросы читателей, ответим: да, письмо может потеряться в недрах почты России.
Третий способ идеален для пользователей Интернета.
Заявление с приложениями может быть подано через Интернет. Для этого функционирует специальный судебный сервис "Мой арбитр". Плюсы очевидны - никаких очередей и письменное подтверждение получения документов. Подав заявление через "Мой арбитр", человек впоследствии будет получать на электронную почту всю информацию о движении дела. Минус способа только в одном - придется много сканировать и разбираться с работой сервиса.
Если вы не в силах рассчитаться с непосильными долгами и рассматриваете процедуру банкротства, обратитесь за помощью к нашим юристам. Мы ответим на вопросы о подробностях судебного процесса, сориентируем по стоимости и при необходимости предоставим профессиональную юридическую поддержку на любой стадии банкротства.
Получить план списания ваших долгов