Акт сверки взаиморасчётов
Акт сверки взаиморасчётов - документ, в котором две стороны сопоставляют свои данные об оплатах и поставках за период и фиксируют итоговый долг. Закон его составление не требует, но он помогает выявить ошибки в учёте и в суде может подтвердить признание долга.
Содержание
Что такое акт сверки и зачем он нужен
Вы поставили товар, контрагент перевёл деньги частями, часть накладных потерялась. К концу квартала у вас и у него в учёте разные суммы. Акт сверки показывает, где данные расходятся, и приводит их к одному итогу.
Акт не является первичным учётным документом: он не подтверждает сами поставки или оплаты, а только сводит данные по ним. Поэтому его обычно составляют на основании накладных, актов выполненных работ, счетов-фактур и платёжных поручений.
Типичные случаи, когда делают сверку:
- по итогам квартала или года, перед сдачей отчётности;
- при смене главбуха или руководителя;
- перед взысканием задолженности или оформлением зачёта;
- при закрытии договора или реорганизации одной из сторон;
- по запросу контрагента или налоговой.
Обязателен ли акт сверки
Нет. Ни Гражданский кодекс, ни закон о бухгалтерском учёте не обязывают составлять акт, и штрафа за его отсутствие нет. Исключение - когда обязанность сверяться записана в вашем договоре: тогда это условие нужно выполнять.
При этом многие организации и крупные покупатели требуют акт ежеквартально, а иногда и ежемесячно. Для ИП, которые работают с торговыми сетями, оптовыми поставщиками и маркетплейсами, это стандартная практика, и отказываться от неё невыгодно: без акта сложнее доказать сумму долга.
Из чего состоит акт сверки
Единой утверждённой формы нет, форму можно разработать самому или взять из бухгалтерской программы. Но в любом акте должны быть одни и те же блоки.
- Название и номер: "Акт сверки взаиморасчётов", дата составления.
- Стороны: наименования, ИНН, КПП (для ИП - ФИО и ИНН).
- Период сверки, например "с 01.01.2026 по 30.09.2026".
- Основание: номер и дата договора.
- Сальдо на начало периода.
- Таблица операций: дата, документ, дебет и кредит у каждой стороны.
- Сальдо на конец периода и указание, кто кому должен.
- Подписи уполномоченных лиц и печать (если применяется).
Пример заполнения
Поставщик ИП Иванов продаёт товар магазину ООО "Ромашка" на условиях отсрочки. За квартал были две отгрузки и две оплаты. Таблица с точки зрения поставщика выглядит так.
| Дата и документ | Отгрузка (дебет) | Оплата (кредит) | Сальдо |
|---|---|---|---|
| Сальдо на 01.07.2026 | - | - | 10 000 в пользу поставщика |
| 08.07 накладная № 41 | 50 000 | - | 60 000 |
| 15.07 платёжное поручение № 12 | - | 30 000 | 30 000 |
| 22.08 накладная № 57 | 40 000 | - | 70 000 |
| 10.09 платёжное поручение № 31 | - | 20 000 | 50 000 |
| Сальдо на 30.09.2026 | 90 000 | 50 000 | 50 000 в пользу поставщика |
Итог проверяют по формуле, и она же помогает быстро найти ошибку.
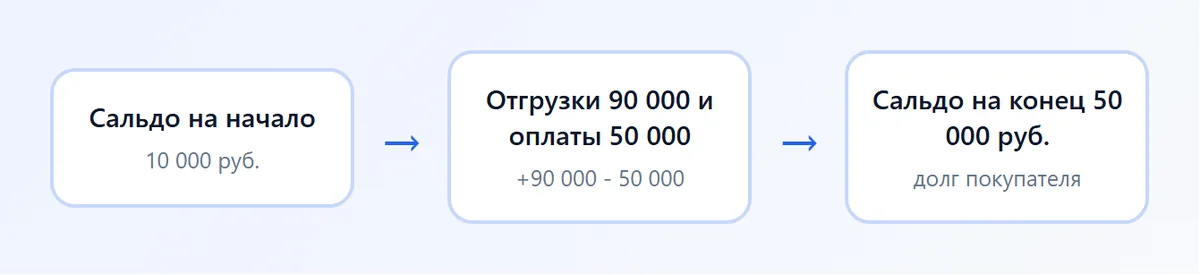
Сальдо на конец = Сальдо на начало + Отгрузки - Оплаты
Здесь 10 000 + 90 000 - 50 000 = 50 000 рублей. Покупатель в своём акте покажет ту же сумму как свой долг. Если цифры совпали, стороны подписывают акт.
Как читать сальдо и находить расхождения
Сальдо показывает, кто кому должен. Если у вас в учёте поставщика сальдо дебетовое (в вашу пользу), значит покупатель должен вам. Если кредитовое, значит у вас перед ним аванс или переплата.
Если после сверки суммы не совпали, ищите причину по списку:
- платёж ушёл в банк, но не поступил или попал на другой договор;
- накладная подписана в конце месяца, а один из контрагентов отразил её в следующем;
- корректировка цены или возврат учтены только одной стороной;
- ошибка в сумме или НДС при вводе документа;
- не учтён зачёт встречных требований или аванс.
Расхождения оформляют протоколом разногласий или пометкой в акте с описанием спорных операций. Не подписывайте акт, пока не найдёте причину: подпись может быть признана согласием с суммой. Если ведёте много контрагентов, подключите регулярный контроль, как описано в статье дебиторская задолженность.
Кто подписывает акт сверки
Подписывают руководитель или представитель по доверенности. Бухгалтер подписывает акт, только если его полномочия оформлены приказом или доверенностью. Для ИП акт подписывает сам предприниматель или его доверенное лицо.
Это важно для суда: ответчики часто оспаривают полномочия подписанта и утверждают, что акт ничего не доказывает. Поэтому должность и ФИО подписанта указывайте рядом с подписью, а копию доверенности сохраняйте.
Акт составляют в двух экземплярах по одному каждой стороне, либо подписывают электронно. Электронный обмен упрощает ЭДО для малого бизнеса: акт отправляют и подписывают квалифицированной электронной подписью, и бумага не нужна.
Акт сверки в 1С и электронный документооборот
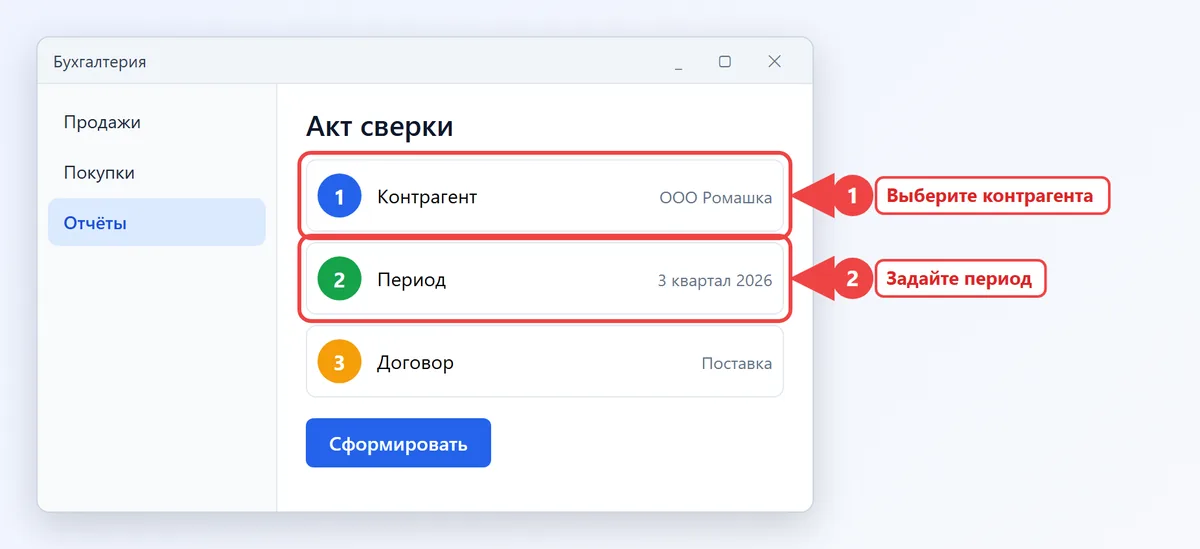
В программе 1С акт формируют из раздела продаж или покупок по выбранному контрагенту и договору: программа сама подтягивает отгрузки и оплаты. Вам остаётся выбрать период, проверить таблицу и отправить акт контрагенту. Точные названия пунктов меню отличаются в разных конфигурациях программы, поэтому ориентируйтесь на раздел с отчётами по контрагентам.
Через операторов ЭДО акт уходит контрагенту, тот сверяет его со своими данными и подписывает или присылает возражения. В архиве остаётся юридически значимая версия.
Акт сверки и срок исковой давности
Общий срок исковой давности - три года. Подписанный уполномоченным лицом акт сверки с указанием суммы долга суды обычно рассматривают как признание долга. Пленум Верховного Суда в постановлении № 43 от 29.09.2015 относит такой акт к действиям, свидетельствующим о признании долга. В этом случае срок давности, если он ещё не истёк, начинает течь заново по статье 206 ГК РФ.
Для практики запомните три момента.
- Акт должен быть подписан уполномоченным лицом и содержать конкретную сумму долга.
- Признание основного долга не продлевает срок по неустойке и процентам.
- Если срок давности уже истёк, подписание акта само по себе его не восстанавливает.
Если срок давности подходит к концу, а контрагент готов подписать акт, подписывайте его быстро и сохраните первичные документы: акт подкрепляет накладные, а не заменяет их.
Перед сверкой проверяйте и самих контрагентов. Для этого подойдёт чек-лист проверки контрагента.
Акт сверки с налоговой
Сверку расчётов по налогам и взносам проводят отдельно, она не заменяет сверку с покупателями и поставщиками, а денежные потоки удобно контролировать по методике из статьи денежный поток бизнеса. Организация или ИП запрашивает справку о состоянии расчётов или акт сверки в личном кабинете налогоплательщика или заявлением в инспекцию. Налоговая готовит документ обычно в течение нескольких рабочих дней, срок смотрите в регламенте на сайте ФНС.
В документе видны начисления, оплаты и недоимка по каждому налогу. Если данные расходятся с вашим учётом, подайте возражения и приложите платёжные поручения. Сверку полезно заказывать перед сдачей годовой отчётности и при возникновении блокировок счёта.
Частые вопросы
Обязателен ли акт сверки взаиморасчётов?
Нет, закон не требует его составления. Но если обязанность сверяться записана в договоре, её нужно выполнять.
Кто подписывает акт сверки?
Руководитель организации, ИП или представитель по доверенности. Бухгалтер подписывает акт при наличии приказа или доверенности.
Продлевает ли акт сверки срок исковой давности?
Подписанный уполномоченным лицом акт с суммой долга суды рассматривают как признание долга, и срок начинает течь заново. Это не касается пеней и истёкшего срока.
Что делать, если данные в акте не совпали?
Не подписывайте акт, найдите причину расхождения по первичным документам и оформьте протокол разногласий или пометку в акте.
Как получить акт сверки с налоговой?
Запросить справку или акт в личном кабинете налогоплательщика либо подать заявление в инспекцию. Срок подготовки указан в регламенте ФНС.