Кассовая дисциплина для ИП и ООО в 2026 году
Кассовая дисциплина - это набор правил обращения с наличными деньгами, который установил Банк России Указанием 3210-У и Указанием 5348-У о предельной сумме расчётов. ИП живёт по упрощённому порядку: может не вести кассовую книгу и не оформлять ордера, а вот лимит расчётов наличными между организациями и ИП в 100 000 рублей по одному договору действует для всех.
Содержание
Что такое кассовая дисциплина
Под кассовой дисциплиной понимают порядок приёма, хранения, учёта и выдачи наличных денег в организации. Основа - Указание Банка России от 11.03.2014 № 3210-У о порядке ведения кассовых операций. Отдельный документ, Указание Банка России № 5348-У, определяет предельный размер наличных расчётов между юрлицами и ИП.
Важно различать два понятия, которые часто путают. Кассовые операции - это то, что происходит с деньгами внутри вашей кассы: приход выручки, выдача зарплаты, выдача под отчёт. Предельная сумма расчётов - это ограничение на наличную оплату контрагенту по одному договору.
Контролирует соблюдение правил налоговая инспекция. Банк России устанавливает правила, но проверок не проводит. Нарушения влекут административную ответственность, о ней ниже.
Что обязательно для ИП, а что можно не делать
У индивидуальных предпринимателей порядок проще, чем у организаций. Ниже сводка по основным требованиям, сверяйте её с текстом Указания 3210-У, если в вашей ситуации есть нюансы.
| Требование | ИП | ООО |
|---|---|---|
| Кассовая книга | Вести не обязан | Обязательна |
| ПКО и РКО | Оформлять не обязан | Оформлять нужно |
| Лимит остатка кассы | Не устанавливает | Устанавливает, малые предприятия вправе не устанавливать |
| Предельная сумма расчётов наличными | 100 000 руб. по одному договору | 100 000 руб. по одному договору |
| Хранение выручки и сдача в банк | Выручка принадлежит ИП, порядок свободный | Выручку принимают в кассу и учитывают |
Налоговые правила остаются отдельной темой. Например, если вы ведёте книгу доходов на УСН, то доходы всё равно учитываете, а кассовую книгу как документ по Указанию 3210-У оформлять не нужно. Чтобы выбрать налоговый режим, откройте руководство по выбору системы налогообложения.
Кассовая книга, ПКО и РКО
Организация оформляет каждую операцию с наличными документом: приходным кассовым ордером (ПКО) при поступлении денег и расходным (РКО) при выдаче. Данные из ордеров переносятся в кассовую книгу, где ведётся остаток на конец дня.
Кассовую книгу можно вести на бумаге или в электронном виде, если документы подписаны электронной подписью. Эти нюансы оформления менялись в 2024 году, поэтому перед внедрением проверьте действующие формы и порядок на сайте Банка России.
- Получите наличные и оформите ПКО с суммой, датой и основанием.
- Если выдаёте деньги, составьте РКО и подпишите у получателя.
- Внесите записи в кассовую книгу в день операции.
- В конце дня сверьте остаток по книге с фактическим остатком в кассе.
- Храните кассовую книгу и ордера в течение срока хранения документов бухгалтерского учёта.
Если вы работаете с ККТ, чеки пробивайте в момент расчёта: это отдельное требование, которое не заменяют ордера и кассовая книга.
Лимит остатка кассы
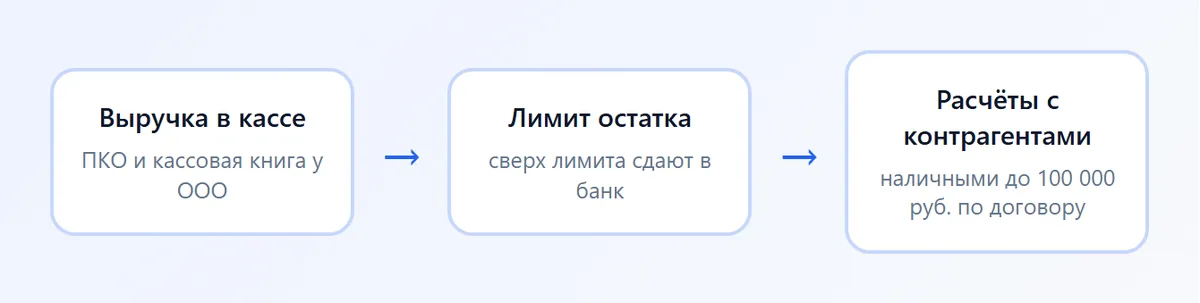
Лимит остатка кассы - это сумма наличных, которую вы вправе держать в кассе на конец рабочего дня. Всё сверх лимита нужно сдавать в банк, если нет иных оснований хранить деньги в кассе, например выплаты зарплаты в эти дни.
Лимит устанавливает руководитель организации своим приказом. Для ИП установление лимита не требуется, малые предприятия вправе его не устанавливать. Если лимит не устанавливается, нормы о превышении остатка к вам не применяются.
Приказ о лимите обычно содержит сумму, на какой срок она действует и какие данные положены в основу расчёта. Если у вас несколько касс, лимиты задают для каждой.
Нарушением считается накопление наличных сверх установленного лимита без оснований, то есть сверх разрешённого срока. Основания и сроки смотрите в тексте Указания 3210-У.
Лимит расчётов наличными 100 000 рублей
Расчёты наличными между юридическими лицами и индивидуальными предпринимателями ограничены суммой 100 000 рублей по одному договору. Это основное правило Указания 5348-У. Оно касается как организаций, так и ИП, и никакого упрощения для предпринимателей здесь нет.
- Лимит считается на один договор, а не на один платёж и не на день.
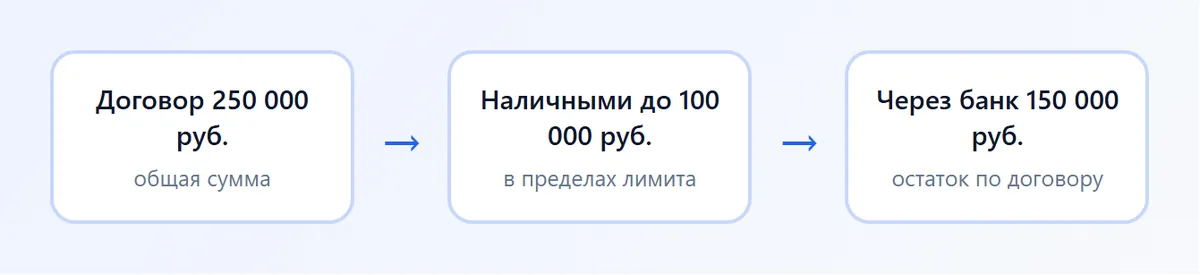
- Если по договору общая сумма больше 100 000 рублей, наличными можно рассчитаться в пределах лимита, остальное платят безналичным способом.
- Дробление одного договора на несколько мелких, чтобы обойти лимит, - рискованный приём, налоговая может расценить его как нарушение.
- Лимит не распространяется на расчёты с физическими лицами, не являющимися предпринимателями: зарплата, выплаты по гражданским договорам, возврат товара покупателю-человеку.
Пример: вы покупаете партию товара у ИП на 250 000 рублей по одному договору. Наличными можно отдать не больше 100 000, остальные 150 000 переводят через банк. Для оплаты по договору, где вы покупатель и платите по счёту, удобнее сразу использовать СБП для бизнеса или перевод.
Выдача денег под отчёт
Деньги подотчётному лицу выдают на расходы для бизнеса: хозяйственные закупки, командировки, мелкие платежи. Организация оформляет РКО на выдачу, а работник потом приносит авансовый отчёт с документами.
Срок, на который выдаются деньги, определяет руководитель. После командировки авансовый отчёт сдают не позже трёх рабочих дней после возвращения. Выдать новые деньги до погашения долга по прежним нельзя, если иное не предусмотрено вашими внутренними правилами.
Если сотрудник хранит у себя чужие деньги и товары, оформите с ним договор о материальной ответственности: он закрепляет ответственность за недостачу.
Расходование наличной выручки
Выручку, которую организация получает наличными, нужно оприходовать в кассу полностью и в тот же день. Неоприходование выручки или оприходование не в полном объёме считается нарушением, ответственность за него предусмотрена КоАП.
Использовать выручку можно на хозяйственные нужды, выплату зарплаты и другие законные цели, главное, чтобы каждая операция была оформлена документом и отражена в учёте. Нельзя использовать выручку так, чтобы кассовая книга и остаток по факту разошлись.
Если у вас расчётный счёт и вы принимаете оплату картой, то эквайринг убирает часть работы с наличными. Подробнее: эквайринг для ИП.
Проверки и штрафы по статье 15.1 КоАП
Ответственность за нарушение порядка работы с наличными предусмотрена статьёй 15.1 КоАП РФ. По части 1 этой статьи за нарушение предельной суммы расчётов наличными, неоприходование выручки и несоблюдение лимита остатка кассы налагают штраф: на должностных лиц от 4 000 до 5 000 рублей, на юридических лиц от 40 000 до 50 000 рублей.
Индивидуальных предпринимателей привлекают как должностных лиц. Штрафы за несколько нарушений могут суммироваться. Давность привлечения по этим составам составляет два месяца, но срок считают со дня обнаружения нарушения, поэтому не рассчитывайте на него как на защиту.
Размеры штрафов и состав нарушений проверяйте в актуальной редакции кодекса на сайте КонсультантПлюс.
Как не получить штраф
- Платите контрагентам крупные суммы безналом и фиксируйте это в договоре.
- Если вы ООО, утвердите приказом лимит остатка и сдавайте излишки в банк.
- Ведите кассовую книгу и ордера ежедневно, а не раз в месяц.
- Вносите всю выручку в кассу сразу, не оставляйте часть "для себя".
- Проверяйте остаток по факту: недостача или излишек выявляются при ревизии.
Если нужен простой учёт и вы работаете как ИП, налог можно прикинуть через калькулятор налога ИП.
Частые вопросы
Нужна ли ИП кассовая книга в 2026 году?
Нет, индивидуальный предприниматель вправе не вести кассовую книгу и не оформлять приходные и расходные кассовые ордера. Доходы по-прежнему нужно учитывать в налоговом учёте.
Какой лимит расчётов наличными между организациями?
Сумма расчётов наличными по одному договору не может превышать 100 000 рублей. Лимит действует для организаций и ИП, остальное оплачивают безналичным способом.
Должен ли ИП устанавливать лимит остатка кассы?
Нет, для индивидуальных предпринимателей лимит остатка кассы не устанавливается. Организации устанавливают его приказом руководителя, малые предприятия вправе этого не делать.
Какой штраф за нарушение кассовой дисциплины?
По части 1 статьи 15.1 КоАП штраф для должностных лиц от 4 000 до 5 000 рублей, для юридических лиц от 40 000 до 50 000 рублей. ИП привлекают как должностное лицо.
Распространяется ли лимит 100 000 рублей на зарплату?
Нет, лимит касается расчётов между организациями и ИП по договорам. Выплаты зарплаты и расчёты с физическими лицами, не являющимися предпринимателями, под него не подпадают.