Поставщик пришел за наличными: выдаем деньги правильно
Расчеты между юридическими лицами могут вестись как наличными деньгами, так и в безналичном порядке (ст. 861 ГК РФ).
Помимо этого расчеты между юридическими лицами могут производиться ценными бумагами - векселем (ст. 128, п. 2 ст. 142 НК РФ). Расчет векселем между юридическими лицами осуществляется с учетом требований, указанных в Законе "О переводном и простом векселе" от 11.03.1997 N 48-ФЗ.
Содержание
- Предельный размер наличных расчетов между юридическими лицами
- Расчеты наличными деньгами между юридическими лицами
- Оплата наличными по договору: лимит для юрлиц и ИП
- Виды расчетов наличными
- Документальное оформление
- Ограничения
- LON 29 May 2013
- Гость_MaxFA_* 30 May 2013
- IrinaB 30 May 2013
- Utiko 03 Jun 2013
- LON 04 Jun 2013
- IrinaB 04 Jun 2013
- Utiko 07 Jun 2013
- LON 07 Jun 2013
- Utiko 19 Jun 2013
- Natalia65 03 Aug 2016
- IrinaB 08 Aug 2016
- Cleaningroom 10 Aug 2016
- Образец договора поставки товара за наличный расчет
- Особенности составления договора
- Договор поставки товара за наличный расчет, образец
- Договор поставки за наличный расчет - образец
- Договор поставки за наличный расчет
- Ответственность за превышение предельных расчетов наличными по поставке
- Оплата наличными в договоре как прописать
- Нормативная база
- Ограничения по целям
- Предельная сумма расчётов
- "Наличка" и ИП
- Штраф за несоблюдение ограничений
- Что в итоге?
Безналичный расчет между юридическими лицами производится путем перевода денежных средств с банковских счетов на банковские счета (п. 3 ст. 861 ГК РФ) и регламентируется Положением о правилах осуществления перевода денежных средств, утвержденным Банком России 19.06.2012 N 383-П.
Расчеты между юридическими лицами наличными денежными средствами должны производиться в соответствии с требованиями, установленными Указанием Банка России от 07.10.2013 N 3073-У "Об осуществлении наличных расчетов".
Предельный размер наличных расчетов между юридическими лицами
Центробанк России установил лимит наличного расчета между юридическими лицами в размере 100 000 рублей по одному договору, заключенному между этими организациями (п. 2, ).
Ограничения по наличному расчету между юридическими лицами так же распространяются и на расчеты между ИП и юридическим лицом наличными деньгами (п. 2, п. 6 Указания Банка России от 07.10.2013 N 3073-У).
А вот наличный расчет между физическим и юридическим лицом осуществляется без ограничений по сумме (п. 5 Указания Банка России от 07.10.2013 N 3073-У).
Ограничение расчетов наличными деньгами между юридическими лицами не распространяется и на наличные расчеты между физическими лицами, не зарегистрированными в качестве индивидуального предпринимателя (п. 1 Указания Банка России от 07.10.2013 N 3073-У).
Расчеты наличными деньгами между юридическими лицами
Расчеты наличными денежными средствами между юридическими лицами по договорам аренды недвижимого имущества, по операциям с ценными бумагами, по выдаче (возврату) займов и процентов по нему, по деятельности, связанной с организацией и проведением азартных игр, должны производиться строго из наличных денег, предварительно снятых с банковского счета организации и оприходованных в кассу компании (
Договор с оплатой наличными
Многие предприятия рассчитываются с контрагентами в безналичной форме - через банк или электронные платежи. Но юридические и физические лица могут оплачивать товары, услуги или работы и наличными - это удобно, когда речь идет о небольших сделках. Условие о наличном расчете должно присутствовать в договоре. Также в соглашении желательно прописать время, место и другие условия оплаты.
Оплата наличными по договору: лимит для юрлиц и ИП
Для организаций и ИП законом установлен лимит на расчеты наличными с контрагентами. Правила оформления и совершения таких расчетов прописаны в Указании Банка России от 07.10.2013 № 3073-У "Об осуществлении наличных расчетов". Согласно этому документу, максимальная оплата наличными по договору между юрлицами, ИП, юрлицами и ИП составляет 100 тысяч рублей в рамках одного договора.
Этот лимит применяется и для иностранной валюты: сумма в валюте не должна превышать сумму, эквивалентную 100 000 руб. по официальному курсу Банка России на дату расчетов. На расчеты с физическими лицами ограничение не распространяется.
Если заплатить контрагенту нужно более 100 тысяч рублей, безопаснее перевести деньги на расчетный счет или заключить несколько договоров. На практике организации часто заключают несколько образцов договора с оплатой наличными подряд. Однако такой вариант достаточно рискованный - за нарушение лимита можно получить штраф: для руководителей организаций и ИП - от 4 000 до 5 000 руб., для юридических лиц - от 40 000 до 50 000 руб.
Наличными признаются расчеты, в ходе которых происходит передача наличных денежных средств от одной стороны сделки к другой.
Деньги передаются юридическими лицами, предпринимателями и гражданами в качестве платы за приобретенный товар, оказанную услугу, выполненную работу.
Виды расчетов наличными
Организации используют платежи денежными знаками во внутренних и внешних расчетах. Первые связаны с погашением недостач, выплатой зарплат, отпускных, премий работникам, выдачей им займов и средств под отчет.
Вторые возникают при осуществлении хозяйственных операций. Их делят на 2 вида:
- товарные - платежи, связанные с закупкой сырья, приобретением основных средств, оплатой услуг сторонних фирм;
- нетоварные - операции, фиксирующие движение капитала (платежи по ссудам, займам, покупка/продажа ценных бумаг, расчеты с бюджетом, учредителями, акционерами и прочее).
Документальное оформление
Основное условие при расчетах наличными - корректное ведение учета: все деньги должны проходить через кассу компании. Операции по приходу и расходу средств оформляются приходными и расходными кассовыми ордерами. Последние обязательно регистрируются в кассовой книге. Организации, активно практикующие наличные расчеты, должны иметь в своем штате кассира. Перед вступлением в должность с ним заключают договор о материальной ответственности, а также берут расписку об ознакомлении с нормативными документами, регламентирующими ведение кассовых операций.
Компании, осуществляющие розничную торговлю, обязаны фискализировать выручку. С этой целью с июля 2018 г. повсеместно вводятся в оборот онлайн-кассы. Работать без них разрешено лишь ограниченному кругу хозяйствующих субъектов.
Если компания или ИП торгует без ККТ/онлайн-кассы, в качестве подтверждающего документа покупателю выдается заполненный от руки или машинописным способом бланк строгой отчетности. Для таких юрлиц и ИП, а также предпринимателей, работающих на ЕНВД или ПСН, торгующих с использованием автоматов, предусмотрен более поздний переход на онлайн-кассы.
Ограничения
Государство настойчиво пытается снизить долю наличных денег в обороте. С этой целью принято немало законодательных актов, например:
- ст. 861 ГК РФ, по которой приоритет в хозяйственных расчетах с участием ЮЛ или ИП следует отдавать безналичной форме;
- федеральный закон № 115-ФЗ от 07.08.2001, согласно нормам которого наличные расчеты в сумме свыше 600 тыс. руб. априори считаются сомнительными. Они попадают под пристальное внимание Росфинмониторинга;
- указание Центробанка РФ от 07.10.2013 № 3073-У. В нем установлен лимит расчета наличными - 100 тыс. руб. (по сделкам, одной или обеими сторонами которых является ЮЛ или ИП).
С 2018 г. требования последнего документа были ужесточены. Теперь компании могут использовать для некоторых видов расчетов только наличные, полученные по чеку в кредитной организации и затем оприходованные в кассу ЮЛ. Это означает, что использовать во взаиморасчетах выручку от текущей деятельности (без сдачи ее в банк) запрещено.
Разрешено использовать выручку для таких целей, как:
- выплата зарплаты, больничных, всевозможных пособий;
- страховые возмещения лицам, которые купили страховой полис через кассу;
- нужды ИП, не относящиеся к ведению бизнеса;
- выдача подотчетных сумм;
- покупка товаров, оплата оказанных услуг;
- возврат денег за товары/услуги, ранее оплаченные наличными;
- операции банковских платежных агентов.
Если одной из сторон сделки является предприниматель, то он рассматривается как юридическое лицо, поэтому обязан соблюдать изложенные выше требования.
LON 29 May 2013
Не знаю как правильно его составить.
Гость_MaxFA_* 30 May 2013
IrinaB 30 May 2013
Помогите пожалуйста, если есть у кого форма такого договора - поделитесь, если не жалко.
Или подскажите, пожалуйста, как грамотно прописать в договоре данный вид расчетов.
Utiko 03 Jun 2013
LON 04 Jun 2013
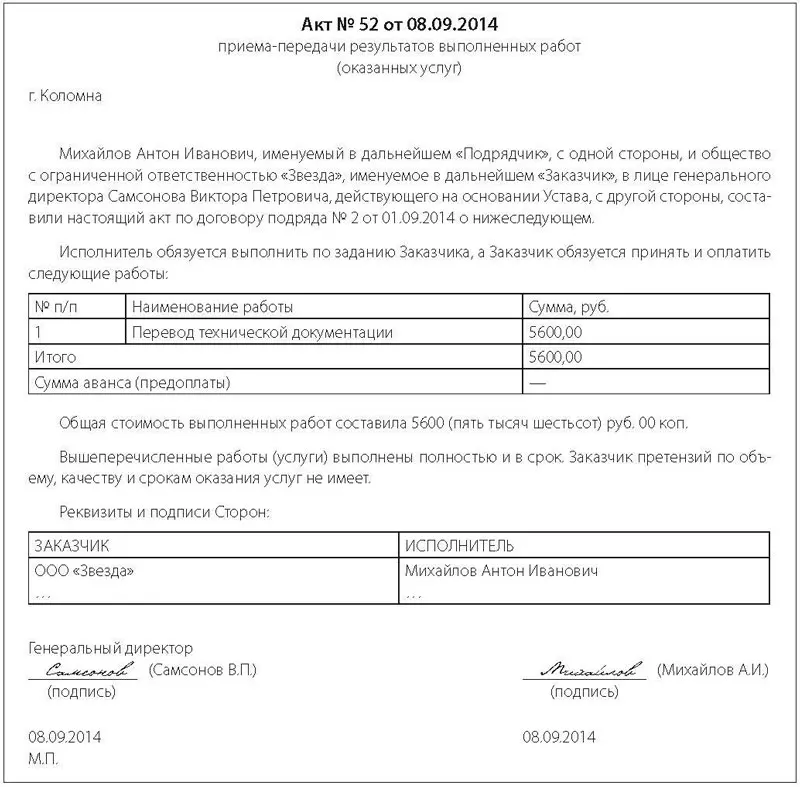
Типовых договоров на оказание возмездных услуг очень много на просторах интернета. Можно без труда подобрать вариант под свои условия.
Если Заказчик юр.лицо или ИП, то можно прописать так: "Оплата услуг производится наличными денежными средствами в пределах, установленных действующим законодательством."
Либо: "Расчеты производятся путем внесения денежных средств в кассу индивидуального предпринимателя".
Заказчик- юр лицо
Можно ли прописать следующее:
IrinaB 04 Jun 2013
Заказчик- юр лицо
у нас ИП на УСН 6 %, кассового аппарата нет.
Можно ли прописать следующее:
"Оплата по настоящему Договору производится в размере 100% оплаты на основании актов приема-сдачи услуг, подписанных обеими сторонами."?
Можно и так прописать.
Не забывайте только про лимит расчета наличными между юр.лицами и ИП: "Расчеты наличными деньгами в РФ между юридическими лицами, а также между юридическим лицом и ИП гражданином, осуществляющим предпринимательскую деятельность без образования юридического лица (далее - индивидуальный предприниматель, ИП), между индивидуальными предпринимателями, связанные с осуществлением ими предпринимательской деятельности, в рамках одного договора, заключенного между указанными лицами, могут производиться в размере, не превышающем 100 тысяч рублей." (УКАЗАНИЕ ЦБ РФ от 20 июня 2007 г. № 1843-У).
Ну и расчет наличными без применения ККМ нарушение Закона №54-ФЗ от 22.05.03г. (думаю знаете, что нарушаете).
LON 04 Jun 2013
Согласно Кодексу об административных правонарушениях (КоАП РФ)
1. Нарушение порядка работы с денежной наличностью и порядка ведения кассовых операций, выразившееся в осуществлении расчетов наличными деньгами с другими организациями сверх установленных размеров, неоприходовании (неполном оприходовании) в кассу денежной наличности, несоблюдении порядка хранения свободных денежных средств, а равно в накоплении в кассе наличных денег сверх установленных лимитов, -
влечет наложение административного штрафа на должностных лиц в размере от четырех тысяч до пяти тысяч рублей; на юридических лиц - от сорока тысяч до пятидесяти тысяч рублей.
IrinaB 04 Jun 2013
ИП в данном случае подвержен штрафу в 40-50 тыс. или как должностное лицо 4-5 тыс?
LON 04 Jun 2013
Как должностное лицо (4-5 тыс.р.).
Ирина, спасибо вам огромное! Будем исправлять свои ошибки.
Utiko 07 Jun 2013
Заказчик- юр лицо
у нас ИП на УСН 6 %, кассового аппарата нет.
Можно ли прописать следующее:
"Оплата по настоящему Договору производится в размере 100% оплаты на основании актов приема-сдачи услуг, подписанных обеими сторонами."?
LON 07 Jun 2013
Можно так. А у вас ККМ стоит? Т.е. чек сможете выдать клиенту?
Хорошо, что избежали ошибок.
Utiko 19 Jun 2013
Переделали договор на безналичный расчет, р/с у нас есть.
Хорошо, что избежали ошибок.
А, так клиент согласился на безнал? Ну тогда вообще проблем никаких, сразу бы так и делали.
Natalia65 03 Aug 2016
Доброго времени суток.Ситуация 1 в 1, тоже ИП на УСН, заказчик юр. лицо(казенное учреждение). Разве выписанный акт не будет считаться чеком?
Не изменилось ли законодательство по этому вопросу с момента последнего ответа?
P.S. Сумма договора копеечная (меньше 10 т.р.)
По данному вопросу пока по-прежнему - нужна ККМ. Поэтому безопаснее безналичный расчет.
IrinaB 08 Aug 2016
ИП может принимать наличку, только от физ.лиц, выписывая при этом БСО.Вот если применяется ККМ, то здесь незнаю, возможно можно от юр.лиц принимать наличку, выдавая чек.Если нет ККМ, то от юр.лиц, только безнал.Все это для ИП УСН, как для других форм налогообложения незнаю.
БСО выдаются только при оказании услуг населению.
Cleaningroom 10 Aug 2016
Акт не является подтверждением оплаты. Акт - это документ подтверждающий факт оказания услуг. Акт никак не может заменить чек.
При расчётах наличными обязательно применение ККМ. За неприменение ККМ штраф согласно ст.14.5 КоАП:
"влечет наложение административного штрафа на должностных лиц в размере от одной четвертой до одной второй размера суммы расчета, осуществленного без применения контрольно-кассовой техники, но не менее десяти тысяч рублей. "
Привлечь к административной ответственности за нарушение порядка применения ККМ могут только в течение 2х месяцев (ст.4.5 КоАП)
ИП может принимать наличку от кого угодно. И от физ.лиц, и от юр.лиц, и от ИП. Главное соблюдать лимит. При наличных расчётах в рамках одного договора между организациями, ИП и организацией, ИП и ИП действует лимит в размере 100тыс.руб.(Указание ЦБ РФ 3073-У).
БСО выдаются только при оказании услуг населению.
ну это он может принимать наличку, при наличии ККМ, или без него тоже можно?
Образец договора поставки товара за наличный расчет
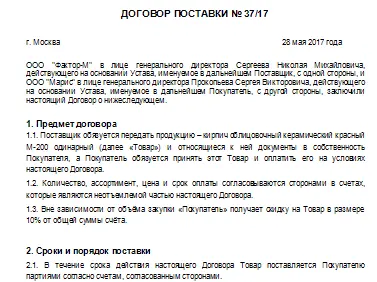
Договор поставки за наличный расчет - образец документа можно скачать по ссылке, которая содержится в статье далее. Кроме того, в ней будут даны рекомендации относительно порядка заключения этого вида договора.
Особенности составления договора
При заключении договора поставки, в котором стороны договариваются о наличном расчете за товар, необходимо помнить о требовании законодателя, касающегося лимита расчетов наличными (100 000 руб.). Он утвержден указанием Банка России "Об осуществлении наличных расчетов" № 3073-У от 07.10.2013.
Второй момент, на который стоит обратить внимание, - порядок расчетов. В тексте соглашения можно прописать условие о том, что по факту поставки в кассу поставщика покупатель вносит денежные средства, либо описать иной вариант передачи денег. Главное, чтобы из текста явно следовало, что оплата будет произведена наличными средствами.
Договор поставки товара за наличный расчет, образец
В договор поставки, в котором предусматривается наличный расчет за переданную продукцию, как правило, включается несколько разделов:
1. Преамбула. Здесь указываются сведения об участниках сделки и уточняется, на основании каких документов они правомочны подписывать договор.
2. Предмет. В этой части необходимо прописать наименование продукции, которая будет передана по договору поставки. Если речь идет о конкретных артикулах, цветах, килограммах и к договору не имеется спецификации, то нужно все эти аспекты отразить.
3. Сумма и порядок расчетов. Здесь стороны заранее договариваются, каким образом будет оплачен товар. При необходимости также может быть прописано условие о рассрочке.
4. Срок исполнения обязательств. Этот раздел включает в себя указание срока поставки товара. Если передача будет производиться в несколько этапов, указываются также промежуточные сроки.
5. Ответственность. В рамках этого раздела стороны могут ссылаться на положения законодательства и при необходимости прописать дополнительную ответственность поставщика и покупателя.
6. Форс-мажор. Раздел включает в себя указание на обстоятельства, при наступлении которых участники сделки освобождаются от исполнения взятых на себя обязательств.
7. Заключительные положения. В этой части можно изложить информацию о сроке действия договора, порядке заключения дополнительных соглашений к нему и т. Д.
Это лишь примерное содержание документа, стороны могут включить в него и иные разделы по своему усмотрению. Главное, помнить два момента: в договор поставки за наличные средства обязательно должно включаться условие об оплате товара, указывающее на порядок произведения расчетов именно наличными; цена договора не может быть более 100 000 руб. Образец договора поставки, в котором предусмотрено условие о наличном расчете, можно скачать на нашем сайте.
Узнавайте первыми о важных налоговых изменениях
Есть вопросы? Получите быстрые ответы на нашем форуме!
Договор поставки за наличный расчет - образец
Договор поставки за наличный расчет - образец, составленный с учетом законодательных ограничений о возможности наличных расчетов между организациями и частными предпринимателями, можно скачать в настоящей статье. Также в ней будут приведены комментарии в отношении основных нюансов наличных расчетов при поставке.
Образец договора поставки за наличный расчет.doc
Договор поставки за наличный расчет
Договором поставки оформляются правоотношения по передаче поставщиком-предпринимателем имущества покупателю для целей, не связанных с личным и семейным использованием (поставка регулируется § 3 гл. 30 ч. 2 Гражданского кодекса РФ).
Расчеты по договору поставки, как и по иным соглашениям, производятся в соответствии с гл. 46 ГК РФ. Согласно ст. 861 ГК РФ расчеты с гражданами могут быть:
- наличными - без каких-либо ограничений по размеру передаваемых денежных средств;
- безналичными.
Расчеты между организациями и с частными предпринимателями производятся:
- по общему правилу в безналичном порядке;
- за наличные, если иное не установлено в нормативных правовых актах.
Учитывая, что поставка осуществляется для предпринимательских и иных целей, не связанных с личным и домашним потреблением, расчеты по договору поставки производятся в безналичном порядке по общему правилу. Но расчеты наличными тоже возможны. Образец договора в таком случае можно скачать по ссылке: Договор поставки за наличный расчет - образец.
Согласно п. 6 указания ЦБ РФ "Об осуществлении наличных расчетов" от 07.10.2013 № 3073-У в рамках одного соглашения возможны расчеты наличными на сумму не более 100 000 руб., если расчеты производятся не в рублях - на сумму не более 100 000 руб. исходя из курса ЦБ РФ на дату расчетов.
Ответственность за превышение предельных расчетов наличными по поставке
Если по договору поставки произведены расчеты наличными на сумму, превышающую ограничение в 100 000 руб., то нарушители привлекаются к ответственности согласно ст. 15.1 Кодекса Российской Федерации об административных правонарушениях. В ч. 1 указанной статьи предусматривается ответственность в виде штрафа следующего размера:
ВАЖНО! Деление одного договора, предполагающего поставку на сумму свыше 100 000 руб., на отдельные поставочные соглашения, сумма расчетов наличными по каждому из которых не превышает 100 000 руб., не освободит от ответственности, если контролирующие органы установят, что реальная воля контрагентов была направлена на единую поставку (постановление ФАС ПО от 03.12.2008 по делу № А72-3587/2008).
Итак, в настоящей статье представлен образец договора поставки, предусматривающий наличный способ осуществления расчетов. При заключении соглашения важно помнить, что сумма передаваемых по договору денег не должна превысить 100 000 руб. То же правило действует для расчетов в иностранной валюте с учетом курса ЦБ РФ. Превышение установленного лимита влечет привлечение к административной ответственности.
Оплата наличными в договоре как прописать
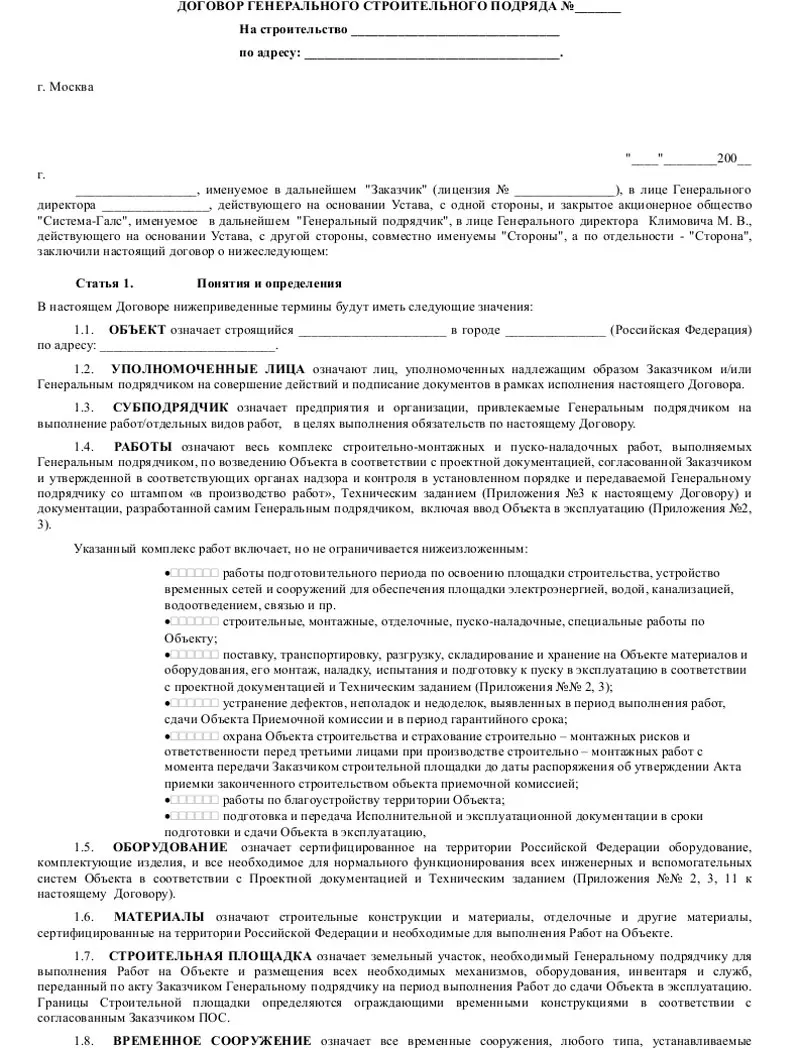
ДОГОВОР N _____
на поставку алкогольной продукции
(разовый за наличный расчет)
г. ___________ "___"___________ ____ г.
Именуем__ в дальнейшем "Поставщик", в лице ______________, действующ__ на основании _________, с одной стороны, и _____________, именуем__ в дальнейшем "Покупатель", в лице ___________, действующ__ на основании __________, с другой стороны, заключили настоящий Договор о нижеследующем.
1. Поставщик обязуется поставить, а Покупатель - принять и оплатить алкогольную продукцию (именуемую в дальнейшем "Товар") на сумму ______ (__________) рублей.
2. Ассортимент и количество поставляемого Товара согласуются сторонами путем утверждения заказа Покупателя. Покупатель вправе сделать заказ как в письменной, так и в устной форме.
3. Поставка осуществляется в следующие сроки: _______.
4. Цены за Товар устанавливаются в соответствии с прайс-листом Поставщика.
5. Форма расчетов - оплата наличными путем внесения денежных средств в кассу Поставщика в момент приемки Товара на складе Поставщика.
6. Качество поставляемого Товара должно соответствовать действующим требованиям нормативно-технической документации и подтверждаться сертификатом качества изготовителя Товара.
7. Поставка Товара производится самовывозом со склада Поставщика.
8. Приемка Товара.
8.1. Покупатель обязан произвести приемку партии Товара по количеству и ассортименту в момент ее получения на складе Поставщика, подписать накладную и акт приема-передачи Товара с соблюдением установленных действующим законодательством требований.
8.2. В случае обнаружения при приемке Товара недостатков Товара по количеству и ассортименту Покупатель делает соответствующие отметки в накладной и акте приема-передачи Товара.
8.3. При поставке Товара в количестве меньшем, чем определено Договором, Покупатель вправе потребовать передать недостающее количество Товара в _______ срок.
8.4. При поставке Товара в ассортименте, не соответствующем Договору, Покупатель вправе отказаться от принятия и оплаты Товара, а если он оплачен, потребовать возврата уплаченной денежной суммы.
8.5. Если Поставщик передал Покупателю наряду с Товаром, ассортимент которого соответствует Договору, Товар с нарушением условия об ассортименте, Покупатель вправе по своему выбору:
Принять Товар, соответствующий условию об ассортименте, и отказаться от остального Товара
Отказаться от всего переданного Товара
Потребовать заменить Товар, не соответствующий условию об ассортименте, Товаром в ассортименте, предусмотренном Договором
Принять весь переданный Товар.
9. По согласованию сторон Покупатель обеспечит возврат Поставщику тары и упаковки для повторного их использования с оплатой по согласованным сторонами ценам.
10. Споры по настоящему Договору разрешаются по возможности путем переговоров, а при недостижении согласия - в Арбитражном суде ________.
11. Во всем остальном, не предусмотренном настоящим Договором, стороны руководствуются действующим законодательством РФ.
12. Срок действия Договора.
12.1. Настоящий Договор вступает в силу с "___"______ ____ г. и действует до "___"________ ____ г.
12.2. В случае если к указанному моменту у сторон остались неисполненные обязательства, вытекающие из настоящего Договора, срок действия Договора продлевается до полного исполнения ими обязательств по настоящему Договору или до расторжения настоящего Договора.
12.3. Договор может быть расторгнут досрочно по соглашению сторон либо по истечении ____ дней с момента подачи одной из сторон заявления о расторжении Договора при условии полного выполнения сторонами своих обязательств по настоящему Договору.
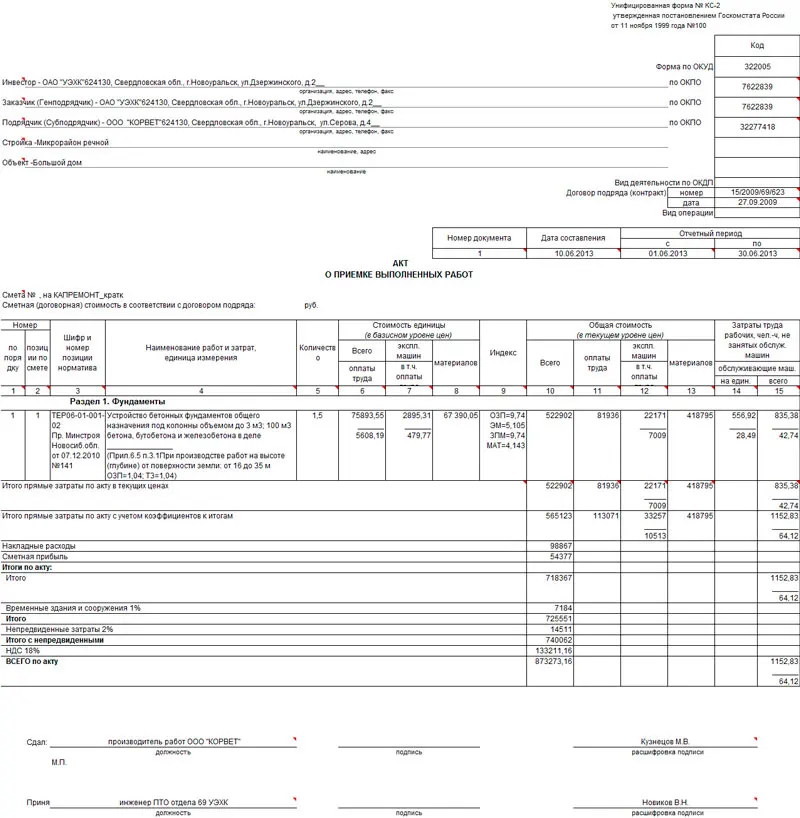
Купли-продажи товара № ___________________
________________________ "_____" ___________________ 20___г.
Именуем__ в дальнейшем "Продавец", в лице _____________________________ ______________________________. действующего на основании _____________. с одной стороны и __________________________. именуем__ в дальнейшем "Покупатель", в лице _______________ _______________. действующего на основании _______________. с другой стороны заключили настоящий договор о нижеследующем:
1. предмет договора
1.1. По настоящему Договору Продавец продает, а Покупатель покупает Товар в количестве, качестве, ассортименте в соответствии с накладной и оплачивает его в согласованные сроки.
1.2. Товар передается одной или несколькими партиями.
1.3. Качество Товара должно соответствовать ____________________.
1.4. Количество Товара: ________________________________________.
1.5. На Товар устанавливается гарантийный срок __________ (согласно спецификации).
1.6. Комплектность, качество и стоимость Товара определяются в Приложении №1 (Спецификация), являющемся неотъемлемой частью настоящего Договора.
1.7. Товары приобретаются Покупателем для ____________________________.
1.8. Поставщик гарантирует:
Соблюдение надлежащих условий хранения Товара до его передачи Покупателю
Соблюдение требований нормативных правовых актов в отношении товаров, ввоз которых осуществляется на территорию Российской Федерации
Надлежащее выполнение производственного контроля за качеством и безопасностью, соблюдением требований нормативных и технических документов к условиям изготовления и оборота Товаров.
2. цена товара
2.1. Цена Товара договорная, включает в себя стоимость дополнительных затрат (погрузка, доставка и пр.) и НДС. Цена Товара указана в накладной.
2.2. В цену Товара входит стоимость документации, консультаций по вопросам его использования.
3. порядок отгрузки И приемки товара
3.1. Продавец обязуется доставить Товар на склад Покупателя своими силами и средствами.
3.2. Приемка Товара по ассортименту и количеству проводится при передаче Товара Покупателю вместе с сертификатами качества.
3.3. Обязательства Продавца по отпуску и отгрузке Товара считаются выполненными с момента подписания накладной представителями Продавца и Покупателя.
3.4. В случае поставки некомплектного Товара или Товаров несоответствующего ассортимента Покупатель вправе отказаться как от некомплектных Товаров, так и от Товаров, не соответствующих условию об ассортименте, и от всех переданных одновременно Товаров. Такой отказ не считается отказом от исполнения обязательства и не влечет расторжения Договора.
4. порядок расчетов
4.1. Оплата Товара производится с отсрочкой на _____ банковских дней с даты приемки Товара. Оплата Товара должна быть произведена в указанные сроки независимо от реализации Товара Покупателем.
4.2. Оплата Товара допускается в любой форме, установленной действующим законодательством РФ.
4.2.1. При оплате наличными днем оплаты считается день приема денежных средств Продавцом.
4.2.2. При безналичной форме оплаты днем оплаты считается день перечисления денежных средств на расчетный счет, указанный Продавцом.
5. ответственность сторон
5.1. При несвоевременной оплате поставленного Товара Покупатель уплачивает Продавцу неустойку (пеню) в размере ___% от суммы просроченного платежа за каждый день просрочки.
5.2. Уплата неустойки и возмещение убытков, причиненных ненадлежащим исполнением обязательств, не освобождает стороны от исполнения обязательств по настоящему Договору и не влечет за собой расторжение Договора.
5.3. В случае обнаружения скрытых недостатков в Товаре в течение ___ (_______) дней после его приемки Покупатель должен немедленно информировать об этом Продавца и вызвать его представителя для составления соответствующего акта.
5.4. Покупатель после получения товара от Продавца несет за него полную материальную ответственность.
5.5. За нарушение условий настоящего Договора стороны несут ответственность в порядке, предусмотренном законом. Возмещению подлежит прямой действительный ущерб, упущенная выгода не возмещается. Бремя доказывания убытков лежит на потерпевшей стороне.
6. тара И упаковка, маркировка
6.1. Товар должен быть упакован в тару (упаковку), отвечающую требованиям ТУ _________, обеспечивающую его сохранность при перевозке и хранении.
6.2. В случае передачи Товара в ненадлежащей таре (упаковке) или без нее Покупатель вправе потребовать от Продавца либо затарить (упаковать) Товар, либо заменить ненадлежащую тару (упаковку), либо возместить расходы по затариванию (упаковке) Товара Покупателем.
6.3. Упаковка Товара должна быть промаркирована в соответствии с действующим законодательством с указанием на этикетках информации на русском языке.
6.4. Покупатель в ходе приемки проверяет наличие на Товаре и транспортной упаковке информации на русском языке о составе, производителе, сроках годности, условиях хранения и применения, а также других установленных сведений.
7. особые условия
7.1. Продавец вправе в случае неоплаты требовать возврата поставленного Товара.
9. срок действия договора
9.1. Срок действия Договора - со дня его подписания по "______"__________________ 20___ г.
10. заключительные положения
10.1. Настоящий Договор составлен в двух экземплярах, имеющих одинаковую юридическую силу, по одному экземпляру для каждой из сторон.
#1 LON
Ситуация следующая: ИП оказывает услугу. Заказчик хочет расплатиться наличкой, но просит договор.
#3 IrinaB
Пользователи Cообщений: 3073
Помогите пожалуйста, если есть у кого форма такого договора - поделитесь, если не жалко.
Типовых договоров на оказание возмездных услуг очень много на просторах интернета. Можно без труда подобрать вариант под свои условия.
Или подскажите, пожалуйста, как грамотно прописать в договоре данный вид расчетов.
Либо: Расчеты производятся путем внесения денежных средств в кассу индивидуального предпринимателя.
Споры и несогласия, которые имеют все шансы появиться при выполнении истинного уговора, станут насколько возможно разрешаться методом переговоров меж гранями. Редакция веб-сайта не несет ответственности за правдивость инфы, опубликованной в заметках и маркетинговых объявлениях на веб-сайте.
Право принадлежности на продукт и риск нечаянной погибели или же нечаянного дефекта продукта переходит на Клиента в эпизод передачи продукта Клиенту (грузополучателю), собственно оформляется подписанием Клиентом (грузополучателем) товарной или же товарно-транспортной накладных.
Раз происшествия мешающие оперативной разгрузке образовались в эпизод прибытия продукта на объект, цена простоя машинки оплачивается за час присутствия промышленного автотранспорта на объекте клиента по прошествии 2 часа задержки по вине принимающей стороны с эпизода прибытия за все часы надежды до выгрузки продукта. Сообщество с урезанной ответственностью ЗАО КЕРАМЗИТ, называемое в последующем Генпоставщик, в личике гендиректора.
Стороны отвечают за несоблюдение и за ненадлежащее выполнение истинного уговора согласно с работающим законодательством и реальным уговором.
В случае невозможности разрешения споров методом переговоров стороны опосля реализации предусмотренной законодательством упражнения досудебного урегулирования несогласий работают согласно с работающим законодательством РФ и передают образовавшийся спор на обсуждение Арбитражного суда С-Петербурга и Ленинградской области.
- ПОКУПАТЕЛЬ производит оплату за Товар по безналичному расчету на расчетный счет или за наличный расчет в кассу ПОСТАВЩИКА.
- Скачать договор поставки ЗАО Керамзит СПб/Москва, keramzit в санкт петербурге. Поставка товара осуществляется отдельными партиями в сроки и в. Как по безналичному расчету, так и за наличный расчет путем внесения.
Клиент должен навести по адресу Генпоставщика заявку не позже, нежели за 3 (3) трудящихся дня до дня отгрузки. Наша фирма готова предложить всевозможные варианты совместной работы, базируясь на ситуации взаимоотношений с посетителями и разными критериями поставок образец договор поставки товара за наличный расчёт. Во всем остальном, собственно не оговорено в истинном уговоре, стороны управляются работающим законодательством РФ.
Информация обязана содержать эти о нраве событий, оценку их воздействия на выполнение стороной личных обязанностей по истине Уговору и на срок выполнения обещаний. Генпоставщик правомочен поменять стоимость на продукт в случае перемены тарифов на сырье, энергоресурсы, мат-лы, сервисы и т. Срок рассмотрения жалобы 10 (10) дней с эпизода получения жалобы.
Качество и комплектность поставляемого продукта отвечают притязаниям нормативных документов по стандартизации, работающих на местности РФ (ГОСТам, ТУ). Осматривать, подписывать и отправлять по адресу Генпоставщика акты сверки взаиморасчетов согласно с реальным уговором.
К происшествиям непреодолимой силы относятся действия, на которые соучастник не имеет возможности сделать воздействия и за зарождение которых он не несет ответственности, к примеру, землетрясение, наводнение, пожар, и еще забастовка, правительственные распоряжения или же постановления муниципальных органов.
Коль скоро Ваша организация желает сотрудничать с нашими компаниями в смысле поставок запчастей и автокомпонентов в наш адресок, У вас есть возможность пользоваться нашей стандартный формой уговора для Генпоставщиков. Плата Продукта выполняется по прецеденту поставки продукта не позже срока, указанного в уговоре.
Приёмка продукта по числу и качеству обязана исполняться согласно с Инструкциями о порядке приёма продукта производственно-технического назначения и продуктов этнического пользования по числу и качеству, подтвержденным распоряжением Казенного Арбитража при Совете Министров СССР от 15. С-Петербург от____________________ Индивидуальный коммерсант, работающий на основании Свидетельства серия 78 008539258, выданное 12. Опт 2 центральная оптовая стоимость для каждомесячных заявок от 170 000 до 400 000 руб
Не всегда удобно расплачиваться по "безналу", особенно если вы частный предприниматель или учредитель небольшого ООО. Наличный же расчёт - дело тонкое. Напомним, что в середине прошлого года законодатель установил целый ряд новых ограничений по таким расчётам. Разберёмся, что к чему, и как действовать, чтобы ненароком не нарушить закон.
Нормативная база
Порядок денежных расчётов в России регулируется Центробанком. В 2013 году эта организация опубликовала Указание "Об осуществлении наличных расчётов", которое и вступило в законную силу 1 июля 2014 года. Состоит данный акт из семи пунктов.
Сразу нормы Указания касаются только юридических лиц и индивидуальных предпринимателей. На любые наличные денежные операции между обычными гражданами они не распространяются. Кроме того, эти правила не действуют ещё в трёх случаях:
- при любых расчётах с участием Центробанка;
- при проведении банковских операций;
- при внесении таможенных платежей.
Указание ЦБ содержит две категории ограничений при расчёте наличными для ИП и ООО: по целям и по сумме.
Ограничения по целям
Организации и ИП могут тратить деньги из кассы только в следующих целях:
- выплата заработной платы и социальных отчислений (предусмотренных в Трудовом кодексе);
- выдача денег сотрудникам под отчёт (например, для разовой оплаты услуг рабочих);
- выплата страховых возмещений гражданам, заключившим соответствующий договор и уплатившим страховые премии наличными;
- расходы на какие-либо личные нужды предпринимателя, не связанные непосредственно с его коммерческой деятельностью;
- оплата товаров, услуг, проведённых подрядчиками работ (за исключением покупки ценных бумаг, которые нельзя оплачивать наличными средствами "из кассы");
- moneyback - возврат средств за товары ненадлежащего качества, невыполненные работы и не оказанные (либо оказанные некачественно) услуги;
- выдача денег при проведении операций банковским платёжным агентом (в соответствии с Федеральным законом "О национальной платёжной системе").
Обратите внимание: ограничения не распространяются на кредитные (в том числе микрофинансовые) организации. Они вправе тратить наличные из кассы на любые цели.
В Указании законодатель ввёл ещё одно важное правило. Теперь ИП и юр. лица для некоторых "наличных" расчетов могут использовать только те деньги, которые были внесены в кассу после снятия с банковского счёта. К таким расчётам относятся:
- платежи по выдаче или возврату займов (либо процентов по займам);
- по внутриорганизационной деятельности;
- по проведению азартных игр.
Что это означает на практике? Предположим, вам понадобилось выдать заём одному из своих работников. Просто достать деньги из кассы и выдать их сотруднику на руки нельзя - придётся пойти кружным путём. Наличную выручку нужно будет сдать в банк, а затем получить в том же банке сумму займа наличными (по чеку). Только после этого полученную сумму можно будет отдать сотруднику. Естественно, какой-то процент при этом "уйдёт" банку в качестве комиссии. Долго, неудобно и невыгодно - то есть вполне в стиле ЦБ.
Предельная сумма расчётов
Максимальная сумма наличных расчётов не изменилась. Сейчас, как и до 2014 года, она ограничена 100 тыс. рублей в рамках одного договора. Однако в новом Указании Центробанка содержится важное уточнение: данное ограничение по сумме актуально теперь не только в период действия договора, но и после окончания срока действия этого договора.
Представим, что в договоре чётко определён срок его действия. Этот срок благополучно истёк, но у покупателя осталась непогашенная кредиторская задолженность. Если раньше оплатить её можно было сразу в полном объёме (вне зависимости от суммы), то теперь это получится сделать только в случае, если сумма не превышает 100 тыс. рублей. Иначе придётся "разбивать" платежи по нескольким договорам.
Нужно упомянуть ещё несколько важных частных моментов.
Есть и ещё один нюанс, который стоит выделить отдельно. Ограничение по сумме применяется только к договорам, обеими сторонами которых являются юридические лица или ИП. Если же одна сторона - предприниматель или ООО, а другая - обычный гражданин (физическое лицо), то ограничение действовать не будет.
Вернёмся к примеру с договором аренды. Если вы арендовали помещение под свой офис у организации, то сможете расплатиться "наличкой" только при условии, что общая сумма аренды не превышает 100 тыс. рублей. Если же арендодатель - физическое лицо, то сумма может быть любой. Закон позволяет вам выплатить ему наличными хоть сто, хоть двести тысяч. Кстати, расчёт возможен не только в российской, но в иностранной валюте.
"Наличка" и ИП
Чаще всего расплачиваться наличными приходится именно предпринимателям. Мы выяснили, какие есть ограничения при расчёте наличными для ИП и ООО, а теперь подведём итоги и составим цельную картину.
- Предприниматели могут осуществлять расчёты наличными и с гражданами, и с юридическими лицами, и с другими ИП. При этом в расчётах с фирмами и ИП предприниматели не должны превышать отметку в 100 тыс. рублей по одному договору.
- Если вы ИП, то закон даёт вам право без ограничений уплачивать таможенные платежи, выдавать своим работникам зарплату или деньги под отчет. Оплату наличными от населения, разумеется, тоже можно принимать без учёта каких бы то ни было лимитов.
- Поскольку индивидуальный предприниматель - это физ. лицо, вся его выручка (в том числе наличные деньги) автоматически переходит в разряд личных денежных средств. Этими средствами ИП может распоряжаться по собственному усмотрению. Цель их использования не обязательно должна быть связана с коммерческой деятельностью и нуждами бизнеса.
Предварительно сдавать выручку в банк нет надобности. Кстати, если ИП проводит расчёты в пределах 100 тысяч на один договор, счёт в банке можно вообще не открывать.
Штраф за несоблюдение ограничений
Превышение максимума в 100 тыс. рублей наличными по одному договору карается в административном порядке. За нарушение порядка работы с наличными денежными средствами предусмотрен штраф в соответствии с КоАП. Этот штраф налагается как на всю фирму в целом, так и на конкретное должностное лицо (ответственного работника) в частности.
- размер штрафа, налагаемого на организацию - 40-50 тыс. рублей;
- с ответственного работника взыскивается сумма в 4-5 тыс. рублей.
ИП в данном случае классифицируется как ответственный работник.
Привлечь к ответственности организацию можно только в течение двух месяцев со дня нарушения. Кстати, в некоторых случаях ответственность несёт не только фирма (или ИП), производящая неправомерный платёж наличными, но и то юр. лицо, которое принимает деньги. В законе чётко не регламентируется порядок распределения ответственности, поэтому решение зависит исключительно от суда.
Что в итоге?
Итак, при расчёте наличными предприниматель или руководитель фирмы должен:
- следить за тем, чтобы итоговая сумма по договору (и доп. соглашениям, если они есть) не превышала 100 тыс. рублей;
- помнить, что при расчётах с физическими лицами ограничения по сумме не действуют;
- знать, в каких конкретных случаях расчёт наличными вообще допускается.
Учитывайте также и те не вполне очевидные нюансы, которые приведены в списках выше. Согласитесь, будет обидно получить штраф за пустяковое нарушение при проведении денежных расчётов.